

市场蛋糕正在做大,规则也在改变
2026年汉诺威IAA交通运输展,正在给出一个明确的产业信号。
往年占据主场的燃油车型大幅退居次位,几乎所有中外参展资源,都在向商用车电动化倾斜。
其中,中国整车、电池企业组团出海,不再是零散参展、概念造势,而是带着量产车型、落地订单和整套能源方案直面欧洲市场。
这场展会的热闹背后,藏着锂电产业链的一轮赛道切换。
国内乘用车电动化增长见顶、竞争趋于内卷,增量空间持续收窄。
而欧洲市场正在走出一条差异化路径:乘用车电动化逐步进入稳态,商用车电动化仍处在加速爬坡阶段。
这也引出一个关键问题:欧洲商用车电动化,能否成为中国动力电池下一轮海外增量的核心入口?
从本届汉诺威车展的落地案例、产品迭代和签约动作来看,答案正在被做实。
整车端集体押注:完成欧洲场景全覆盖
今年汉诺威展台,中国商用车阵营的变化非常直观。
多家企业全线推出适配欧洲法规、路况和运营场景的纯电车型,吨位、场景、技术配置全面对标本土主流车队需求。
比亚迪拿出了本次展会的重磅车型ETT 44纯电重卡。
这款车搭载651kWh刀片电池,工况续航约600公里,最大功率1000马力。真正改变长途重卡运营逻辑的,是1.5MW超高快充能力。
车辆20%至80%补能仅需20分钟,可补充400公里续航,刚好能够嵌入欧洲司机法定休息时段,解决电动重卡长期存在的“补能耗时长、耽误运营”的痛点。
不止单款旗舰,比亚迪同步展出4×2、6×2等多版本车型,产品覆盖3.5吨至44吨全段位,完整覆盖欧洲城配、干线物流场景。
展会期间,比亚迪也明确释放欧洲本地化生产计划,意图搭建车辆、金融、充电、道路救援一体化本地服务体系,从卖车转向本地化运营。
其余主流车企也均有针对性落地产品。
福田汽车海外首发可兼容纯电的CAVAN BEACON;广汽领程联合小马智行推出基于纯电T9平台打造的第四代Robotruck,切入自动驾驶货运赛道;上汽大通MAXUS带来42吨级纯电牵引车eDELIVER 420L;一汽解放CORTRON CS系列推出面向欧洲的纯电重卡CS925。
相比于多数尚处展示阶段的新车,SuperPanther速豹eTopas 600的优势更贴近商业化。
车型搭载621kWh磷酸铁锂电池,欧洲实际工况续航约600公里,双CCS快充实测功率超600kW,20%至80%充电时长低于40分钟。
目前该车已在奥地利Steyr Automotive实现量产,并且已经向DHL等欧洲主流客户交付,是本次展会上为数不多的、真正跑通欧洲生产与落地运营的国产电动重卡。
中国重汽、三一重卡则主打体系化落地能力。
中国重汽本次以新能源为主角,展出覆盖干线牵引、城配载货、工程自卸的新能源重卡矩阵,同时对外展示自研电驱桥、CTB一体化电池包、兆瓦级超充堆,以及风光储充换一体化零碳方案。
其4×2纯电牵引车搭载800V高压平台、600kWh级电池,续航超500公里,半小时可完成核心补能。
不同于单纯卖车的玩家,重汽的核心输出已经变成“整车+能源生态”的整套解决方案。
三一重卡SE636是国内首个拿到欧盟WVTA整车型式认证的纯电动重卡量产车型。
该车搭载636kWh磷酸铁锂电池、800V高压平台,续航500公里。
更有参考价值的是真实运营数据:三一电动商用车已在欧洲15个国家落地,全球累计运营超7万辆,欧洲累计行驶里程突破2000万公里。
这些来自欧洲真实路网的运行数据,成为国产电动商用车可靠性最直接的背书。
增量逻辑切换,电池企业集中落地
锂电行业的海外叙事,正在发生微妙但关键的变化。
过去几年,国内电池企业出海,核心配套对象是海外新能源乘用车。
但随着欧洲乘用车电动化渗透率稳步走高,市场逐步进入存量替换阶段,新增空间有限,行业竞争愈发拥挤。
商用车赛道完全是另一套节奏。
欧洲物流、工程、客运车队的电动替换才刚刚启动,政策端持续收紧碳排放要求,车队降碳需求刚性,但本土电动商用车产能、配套电池、补能体系建设相对滞后。
这就形成了一个清晰的供需缺口:市场有增量、本土供给不足、国产产业链成熟可快速落地。
也正因如此,本届汉诺威车展成为中国头部电池企业的集体练兵场。
各家不再单纯比拼电芯参数,而是集中发布商用车专用解决方案、落地海外订单、推进本土化布局,卡位新一轮增量。
宁德时代本次展出新一代商用车电池模块化平台TECTRANS II,针对性解决商用车高负荷、长周期、多场景的运营痛点。
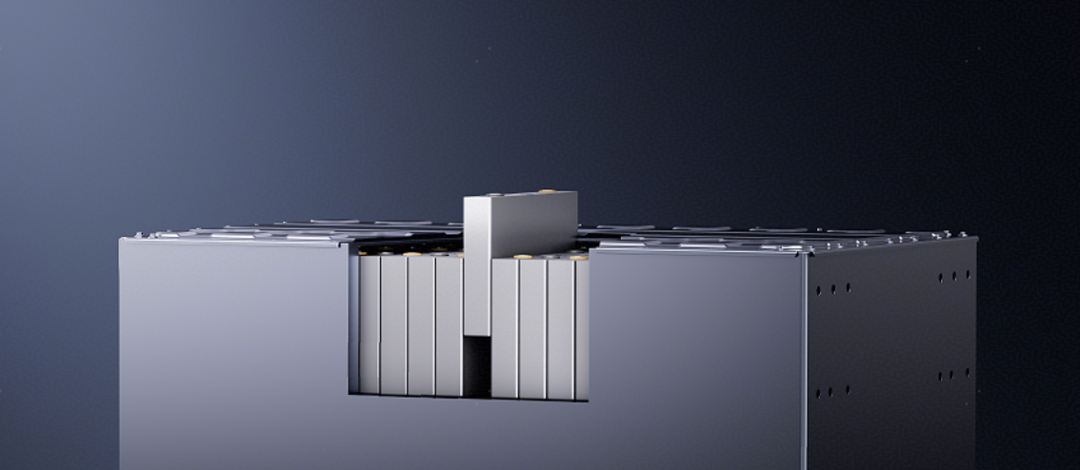
这套平台最大的特点是高度模块化、可兼容迭代。通过标准化电池组调配,可覆盖不同载重和续航需求,最高支持1000公里续航;同时兼容多种驱动架构,支持充电、换电灵活切换。
对车企而言,这套方案可以大幅降低适配成本。数据显示,其能帮助整车厂缩短50%开发周期,降低60%~70%研发成本。同时,标准化接口让新旧车型均可适配后续电池升级,无需改动整车平台。
性能与安全层面,TECTRANS II重量能量密度170Wh/kg,高于行业均值13%,同等电量下可提升0.6吨有效载荷;
系统往返效率达96%,减少充电损耗;电池设计寿命12年、150万公里,适配商用车超长服役周期。
防护、故障隔离、网络安全等多重冗余设计,也适配欧洲复杂路况与严苛标准。
展会期间,宁德时代与DHL签署合作备忘录,双方将联合打造欧洲绿色货运走廊,联合主机厂试点专用电动货运车辆,从产品输出走向生态共建。
亿纬锂能则首次在欧洲亮相开源电池4.0 AI Battery方案。
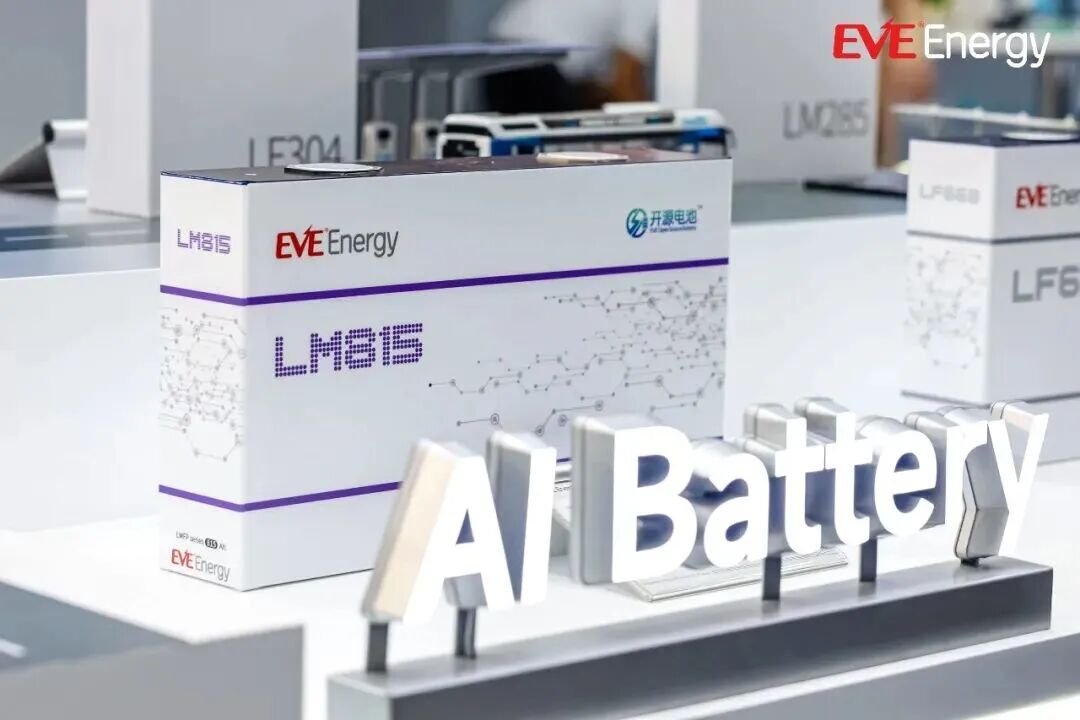
依托自研LMX材料体系,产品兼顾LFP高安全属性与更优的低温性能,适配欧洲复杂气候与严苛准入法规。
通过内置AI芯片,实现电芯级主动感知、实时诊断与智能优化,改变传统电池被动管理模式。
本次展会也是亿纬锂能海外签约的关键窗口,公司现场与BMZ、Janus Electric等多家欧洲企业达成合作,累计签约体量超30GWh,商业化落地节奏提速明显。
中创新航带来“至远”商用全场景解决方案,覆盖全系商用车型。
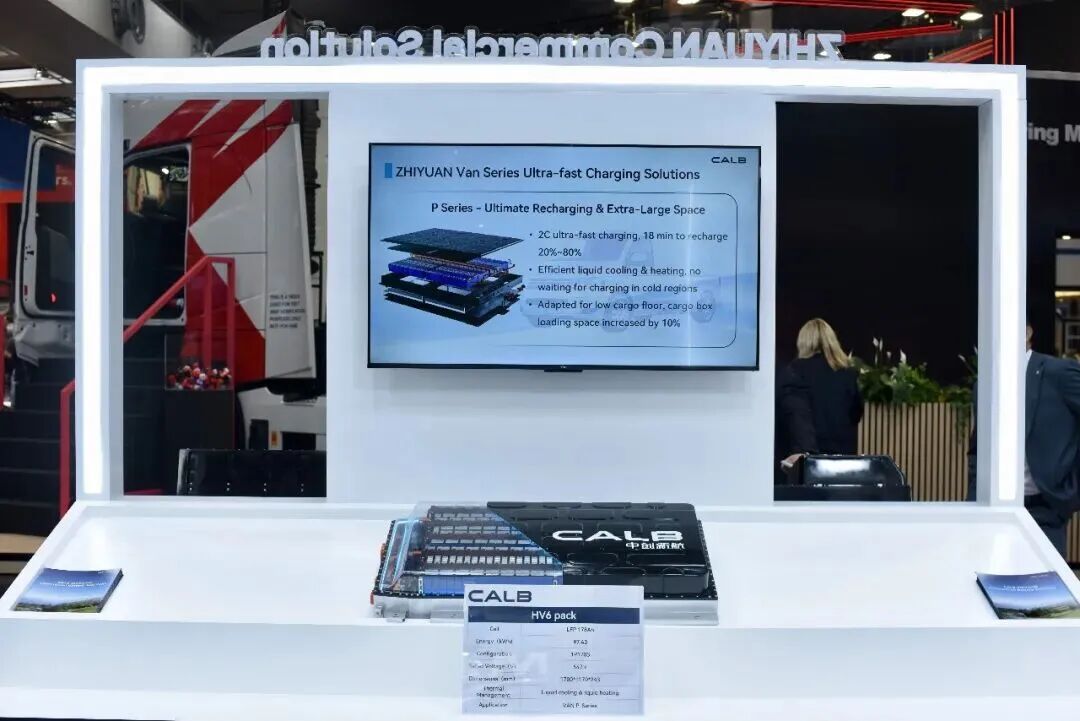
全新第四代叠层GL系列产品针对性适配欧盟新电池法,细分场景逻辑清晰:GL3薄型底挂结构不侵占货箱空间,适配欧洲城市配送狭长底盘;GL6大电量侧挂/后背布置,主打长途重卡与工程机械,降低整车TCO。
落地层面,中创新航葡萄牙工厂稳步建设,海外本土化产能提速。
数据显示,其商用车业务2026年单月装机位列全球TOP2,同比增速139%,增速全球第一,目前配套车辆超15万台,覆盖百余车型。
瑞浦兰钧、国轩高科则从细分场景和补能生态切入,补齐欧洲落地短板。
瑞浦兰钧推出五大商用车电池矩阵,底盘D Pro系统适配长途干线,支持750kW-1300kW超高快充,可在欧洲司机法定休息时段完成补能;多系列标准化电池包灵活组合,覆盖城配、工程、巴士、矿卡全场景。
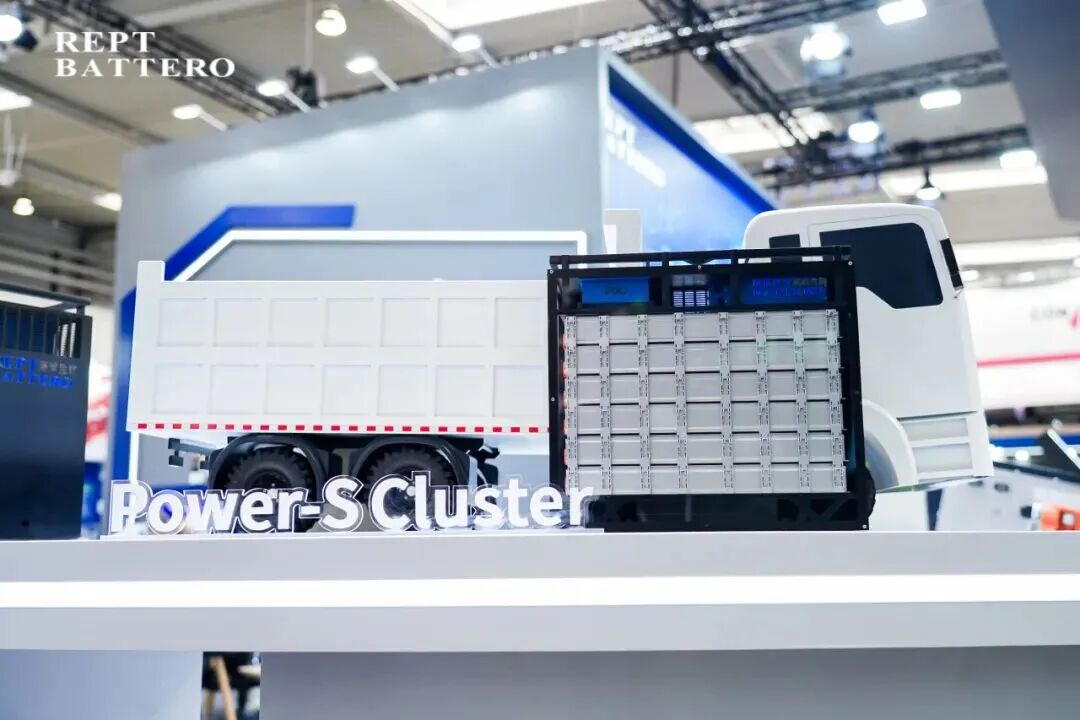
展会现场,公司与Haller集团签约,目标2030年实现欧洲商用车及储能年装机1GWh。
国轩高科跳出单一电池产品逻辑,联合联合重卡发布“车、光、储、充、换”一体化运力方案。
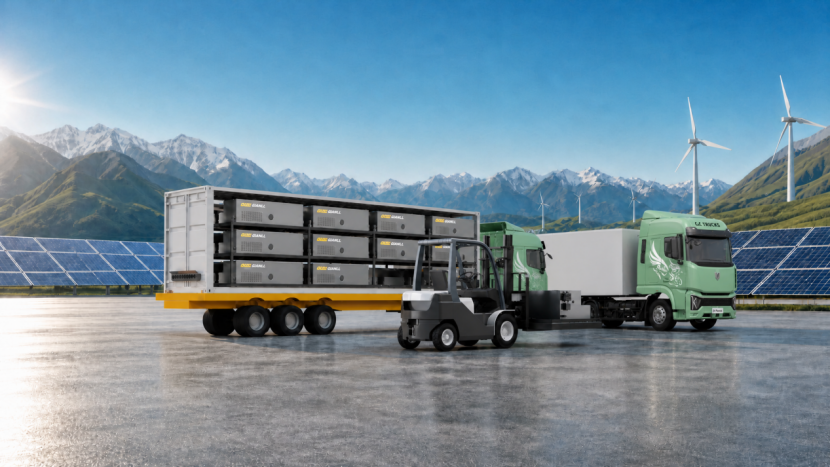
依托电啦啦移动储充换系统,实现5分钟快速换电,无需依赖固定场站,大幅降低欧洲补能基建投入压力。
整套系统可联动风光储能、全域智能调度,换电接口已纳入IEC国际标准。
展会期间,双方完成欧非运输走廊首台换电重卡交付,打通跨境物流电动化落地链路。
增量窗口打开,但拼的不再只是参数
从本届展会各家动作可以看出,欧洲商用车电动化的竞争逻辑,已经和国内市场割裂。
国内市场的核心比拼,是能量密度、快充速度、成本、产能的硬参数竞赛。但欧洲市场的核心矛盾,从来不是“车够不够好、电池够不够强”。
欧洲的真实痛点非常具体:高压补能基建分布不均、跨区域物流补能难、固定场站投资成本高、各国法规准入严苛、车队看重全生命周期残值与长期运维。
这也解释了,为什么本届展会“整套解决方案”成为高频词。
单一电池产品,已经无法打动欧洲车队和主机厂。
市场需要的是:电池、整车、移动补能、储能调度、运维服务、合规适配的一体化交付能力。
同时,海外本土玩家也已入局。康明斯旗下零碳品牌Accelera宣布加码欧洲电池制造,西班牙工厂将投产商用车专用LFP电池,瞄准欧洲高负荷商用场景。
这意味着,中国锂电企业在欧洲商用车赛道,面对的不再是国内同行内卷,而是全球化的体系化竞争。
综合本届汉诺威车展的所有信号,可以确定一个趋势:欧洲商用车电动化,已经成为中国锂电产业链确定的海外新增量赛道。
中国产业链的出海,也完成了一轮迭代:从早期单纯出口电芯、电池包,升级为技术输出、方案输出、生态输出、本地化产能输出。
需要承认的是,市场仍存在诸多不确定性。
欧洲政策持续性、基建落地节奏、车队替换意愿、本土产能对冲力度,都会影响后续行业增速。目前整个市场仍处在早期渗透阶段,尚未进入大规模放量周期。
但可以肯定的是,新一轮锂电海外增长故事的主线,已经清晰切换。
未来欧洲商用车市场的胜负,不取决于短期参数优势,而取决于本地化适配、全场景解决方案、合规能力、长期运维生态、全周期成本控制的综合实力。

 VIP复盘网
