

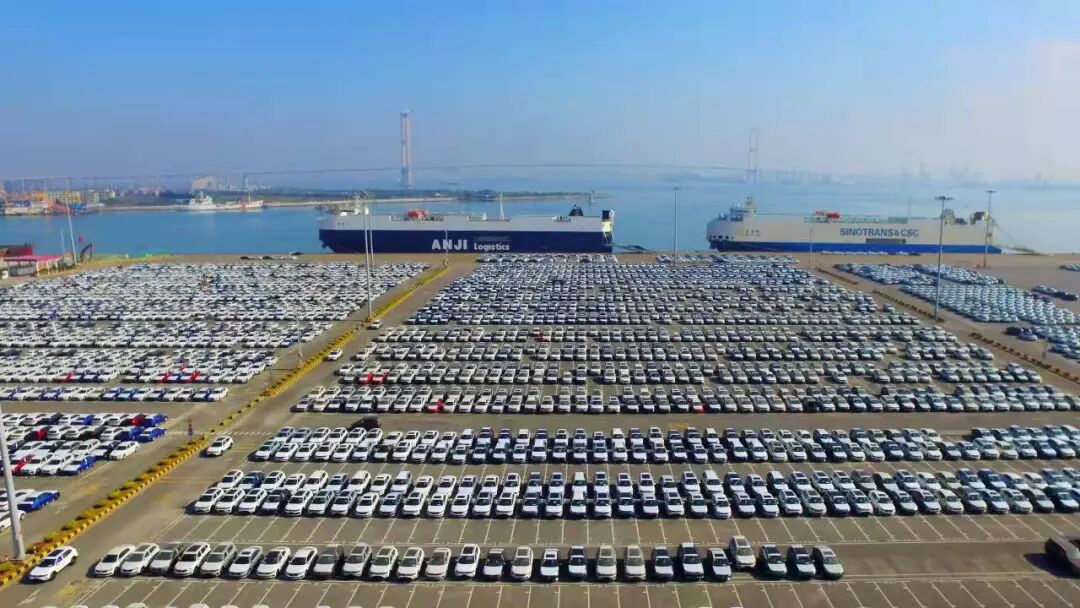
两千多年前,张骞出使西域,带回来一套与陌生世界打交道的规则;今天,中国车企正在做类似的事情,把中国汽车卖到了全世界,并学习如何与全球市场接轨。
2025年,中国汽车出口达到709.8万辆,同比增长21.1%,连续三年位居全球出口第一。2026年,中国汽车行业继续高歌猛进,6月、7月连续两个月出口量突破百万辆,全年有望达到1150万-1200万辆。
只是,行业数字虽然漂亮,但翻开各家车企的半年报,画风却截然不同。
有车企靠海外市场稳住了利润盘,却有车企被海外扩张拖进了增收不增利的泥潭,还有车企迟迟未能抬腿迈出去……尽管汽车行业的出口规模屡创新高,但各家企业能分到的蛋糕,却是大小悬殊。
中国汽车出海,早已不是“做不做”的选择题,而是“怎么做”的生死题。
01
「车企出海“冰火两重天”」
近年,中国主流车企在海外市场的扩张速度不断加速,海外市场占中国车企收入比重逐年抬升;今年上半年,部分车企的海外收入占比已达50%以上,撑起了半边天。
梳理过去三年公布海外收入的主流车企,海外业务占总收入比重普遍在20%以上:
以比亚迪、长城、奇瑞三家车企为例,2023年,它们海外市场收入均占总收入的30%左右,但在2026年上半年,这一比例已经提升至50%以上,奇瑞的海外收入占比更接近七成。
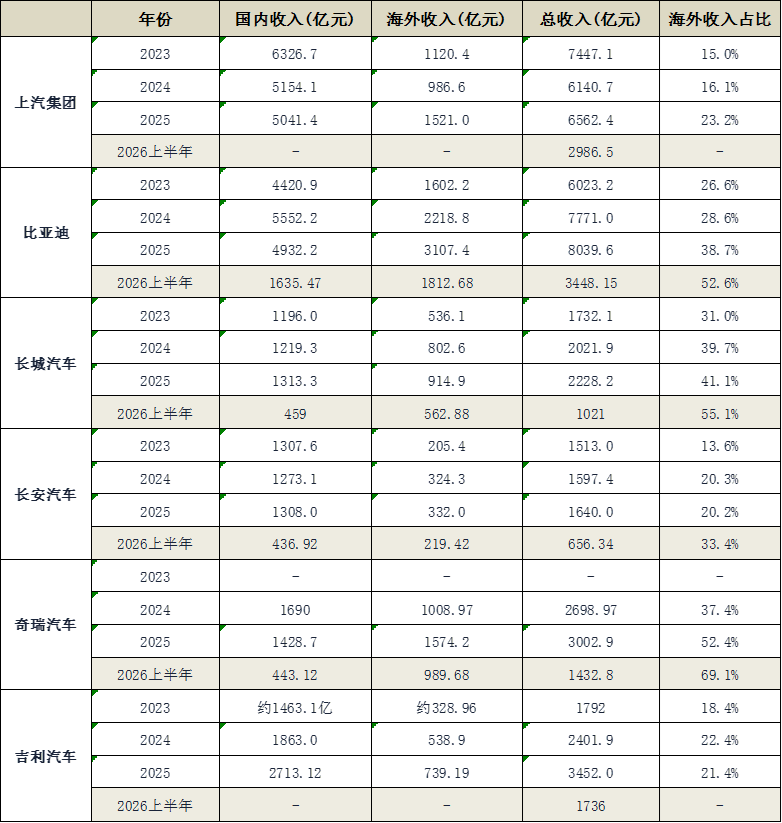
当海外收入占比过半乃至逼近七成,意味着这些车企的利润结构正在发生质变,出口不再只是填补国内销量缺口的补充,而是逐渐成为利润的核心来源。
车企交出的成绩单也验证了这种变化。今年上半年,净利润排名前四的企业——比亚迪、吉利、奇瑞和上汽,它们同时也跻身海外销量榜前列。
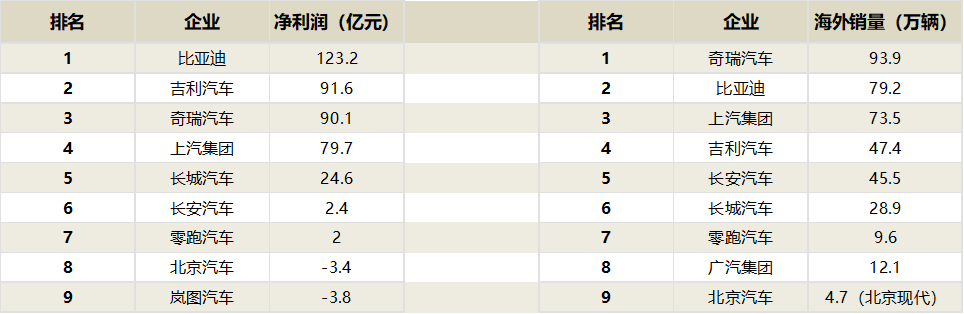
两组榜单几乎完全重合,说明车企能否打开海外市场,已经成为决定企业利润空间的“斩杀线”。
一方面,国内市场已经越来越难提供增量。
据乘联分会数据,今年上半年乘用车累计零售870.1万辆,同比下降20.2%。在需求下滑的背景下,汽车行业价格战从2023年打到2026年,车企的收入虽然维持住了,利润却越来越薄。
中国汽车流通协会乘联分会秘书长崔东树给出一组数据:2026年1-7月,汽车行业收入60780亿元,同比增长2.7%;但利润为2162亿元,同比下降20%,汽车行业赚了吆喝却不赚钱。
另一方面,海外市场能提供更广阔的市场空间。
大部分海外新能源汽车市场刚起步不久,普遍缺乏同价位、同类的纯电车型,当地消费者也愿意为中国新能源汽车支付溢价,撑起了中国车企的利润空间。
以比亚迪为例,近年其明确将高端化出海作为核心战略,推动高端品牌腾势、仰望优先出海。根据财报, 比亚迪今年上半年境外业务毛利率为21.71%,远高于境内15.67%的水平。
同样,吉利二季度出口27.12万辆汽车,同比增长188.02%。吉利CFO戴永在业绩会上披露,公司盈利增厚,主要原因是出口产品综合毛利较国内高出约10个百分点。
但同一时间,海外规模尚未跑起来的车企,则难免陷入另一种处境。
零跑成为新势力里唯一盈利的车企,其在2023年跟Stellantis组建了合资公司实现全球化销售,今年上半年,海外销量达9.6万辆,占总销量的26.9%;
而传统车企里面的广汽和北京汽车,尽管两家车企近年均积极布局海外市场,但规模与第一梯队相比仍有距离,目前海外利润不足以对冲国内亏损,上半年仍告亏损。
不过,出海虽好,却并非所有车企都能吃到红利。
今年上半年,长城汽车的海外销量首次超过国内,海外收入占比升至55.13%,但归母净利润只有24.65亿元,同比暴跌61.11%;同样,长安汽车上半年海外收入占比从过去几年的20%左右,大幅提升至超30%,但归母净利润同比大幅下滑。
两家公司都陷入了“海外越卖越多、利润越赚越薄”的怪圈,背后有各自的原因:
长城海外业务过度集中于俄罗斯单一市场,当地税率政策的变化导致公司利润承压,2025年海外业务毛利率较2023年高点已回落9.31个百分点;长安虽然车卖得更多,但利润却被汇兑与库存拖住。
02
「海外市场不是“救命药”」
这恰恰说明,改善业绩的核心不在于有没有出海,而在于如何出海,海外市场的钱,未必如想象中好赚。
首先,一辆中国汽车从中国工厂到海外消费者手里,得经历重重关卡,主要成本包括:出厂成本、海运及保险、目的国关税、经销渠道分成、售后网络等。
第一笔是出厂成本,包括制造成本、出口报关等费用;第二笔是运费与保险,通常包括海运和海外市场的到岸物流,以运输到欧洲为例,单车成本约1500-3000欧元。
第三笔是目的国关税,包括基础关税和反补贴税,比如欧盟对中国产电动车征收10%基础关税,反补贴税税率分别为:比亚迪17 %、吉利18.8%、上汽35.3%。
第四笔是海外市场当地的运营成本,比如渠道费用、市场推广、售后服务等,其中,渠道分成通常为终端价的8%-15%,加上其他运营成本,约占终端价的10%-20%。
根据虎嗅网的报道,一辆终端3.8万欧元的车,车企能留下的单车毛利通常在3000-4000欧元,甚至可能接近盈亏平衡,这还不包括总部研发费用摊销。
其次,随着近年全球贸易关系的变化,以及海运成本的持续攀升,越来越多车企选择在海外建厂,但这也意味着它们需要重新适应海外市场的关税政策、产业政策、用工文化等,不确定性变得更高。
以比亚迪为例,其去年宣布拟在马来西亚建设自有汽车组装工厂,但目前该计划已调整为与当地合作伙伴展开合作。据外媒报道,这跟马来西亚政府针对外资车企的出口比例要求有关。
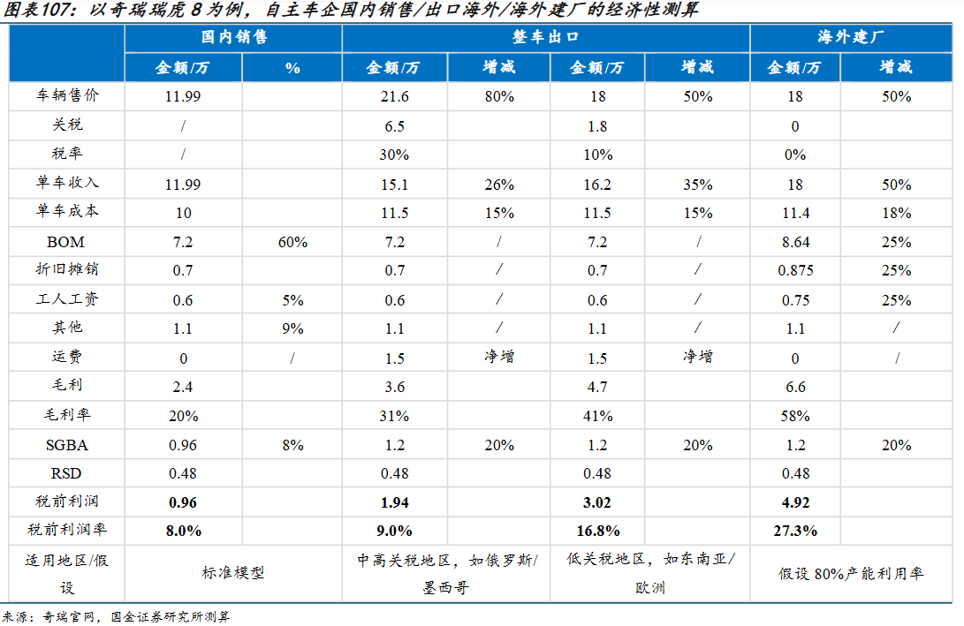
除此以外,海外建厂还是一项重资产投入,初期建厂、打造供应链的成本必然高于整车出口。国金证券研报对两种模式进行测算,其中,海外建厂的单车成本、折旧摊销、工人成本都有不同程度的增加。
最容易被忽视的,还有汇兑这个隐形成本。
2026年上半年,由于同期人民币对美元升值超过3%,多家汽车企业的汇兑项目由收益转为损失,比如奇瑞录得20.92亿元汇兑净损失;吉利从去年同期26.4亿元汇兑净收益转为今年上半年5.5亿元净损失。
能否克服这些难题,正是车企在海外市场拉开差距的根本原因,为此,各家也有各家的打法:
奇瑞深耕海外市场20余年,通过构建的“1个研发总部+7大区域研发中心+N个本地化协同节点”全球研发体系,将研发、制造、运营、标准这一整套产业渗透进全球市场,把出口沉淀成了一套组织能力。
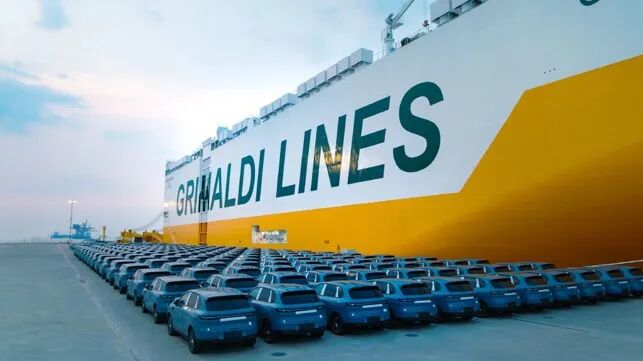
比亚迪已在泰国、巴西、土耳其等地推进本地化生产,通过本土化产能建设,不仅规避了高额关税,更缩短了交付周期。
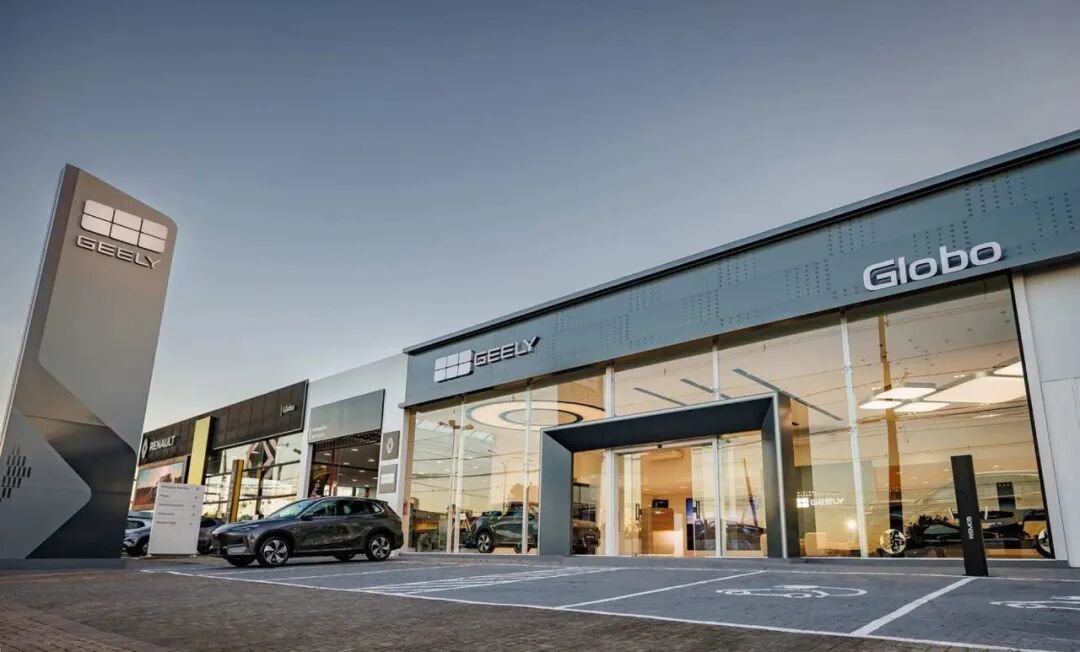
吉利则走出一条 “产业共生型”的轻资产全球化路径,优先与区域本土头部车企深度结盟,例如与宝腾、雷诺等合作,输出CMA架构、雷神混动等技术与管理能力,共享供应链、渠道与本土政策资质。
03
「真正的全球化是“整合”」
可以看出,全球化需要的不只是销量数字,而是与不同市场同步的能力。
中国车企已经证明,自己能造出便宜、智能、高质量的产品;但它还需要证明自己可以适应全球市场的规则,在海外再造一个繁荣且有利润的汽车市场。
要做到这一点,“全球化”就不只是一个口号,还需要中国车企躬身践行。
首先,不能采取“一台车卖全球”的复制打法。
国内消费者喜欢大屏、冰箱、沙发和性价比,但欧美用户则更在意驾驶质感、环保材料和安全标准,如何读懂这套隐形标准,并把它翻译成产品语言,就成了出海的必修课。
上世纪日韩车企出海欧美市场已经先吃过了亏。丰田第一次进军美国市场,就是直接将为日本道路设计的皇冠轿车搬出去,结果这款车在美国高速公路上动力不足、噪声大,销量惨淡。
有了经验可借鉴的中国车企,直接绕过了弯路。
比亚迪把环保做成了可量化的第三方背书,旗下元PLUS(海外叫ATTO 3)在欧洲Green NCAP评选中拿下了最高五星评级,代表配备完善的减排节能技术。
零跑则借力合作伙伴,旗下B10由自家底盘团队与Stellantis集团底盘专家联合进行中欧协同调校,依托驾驶模拟器精准匹配不同地区用户的驾驶习惯。
其次,合规是硬门槛,包括环保合规、数据合规、劳动用工合规、税务合规等。
比如法国新能源补贴明确要求只有欧洲生产+欧洲电池才能拿全额补贴;欧盟CBAM碳关税已从水泥、电力等基础材料进一步延伸至钢铁、铝等密集型下游产品。
因此,当中国车企踏入海外市场的第一天起,就要开始按当地的规矩来。近日,商务部、工信部、市场监管总局联合印发《汽车行业境外竞争行为与合规建设指引》,从定价、产品、合规等方面给出指引。
最后,从产品出海到价值出海,防止“内卷外溢”。
尽管近年中国汽车的出海进程持续加速,但汽车行业的利润率并未随出口规模同步改善。据中汽协披露的数据,2026年上半年,国内整车制造环节平均利润率跌至1.5%,创近10年新低。
归根结底,中国汽车出海,核心问题不是当下能卖多少,而是如何在全球市场做持久的生意。
奇瑞执行副总裁戚士龙说过一句话:“国内是拼技术的地方,海外是要利润的地方”。
这句话点到了要害,但还需要补上半句:海外赚到的利润,要反哺国内的研发投入,而国内的创新成果再输送到全球市场,这个飞轮转起来了,才是真正的全球化。
中国汽车出海正在经历一个关键的分水岭,出口量站上千万辆台阶固然值得骄傲,但数字的增长并不会自动转化为利润的增长。全球化最大的挑战从来不是技术和产品,而是学会在每一个市场做“当地人”。
这条路没有捷径,只有长期主义——从产品出海到体系出海,从销量领先到价值领先,只有真正在海外市场扎下根,中国汽车才能把出口的销量数字,沉淀为海外消费者心中的价值符号。

 VIP复盘网
