

TrendForce基于服务器出货量的需求端测算分析指出,AI及服务器设备出货量持续高速增长,AI服务器已经重塑了数据中心的用电需求结构。短期来看,AI服务器增长以及后续电力容量需求的增长几乎不存在不确定性。
在美国,电网可供给电力容量的增速跟不上算力扩张节奏。预计到2030年,供应链预估的算力用电需求与电网实际可供电量之间的缺口将超过170GW,供需拐点将出现在2028年。
AI服务器主导数据中心电力预算
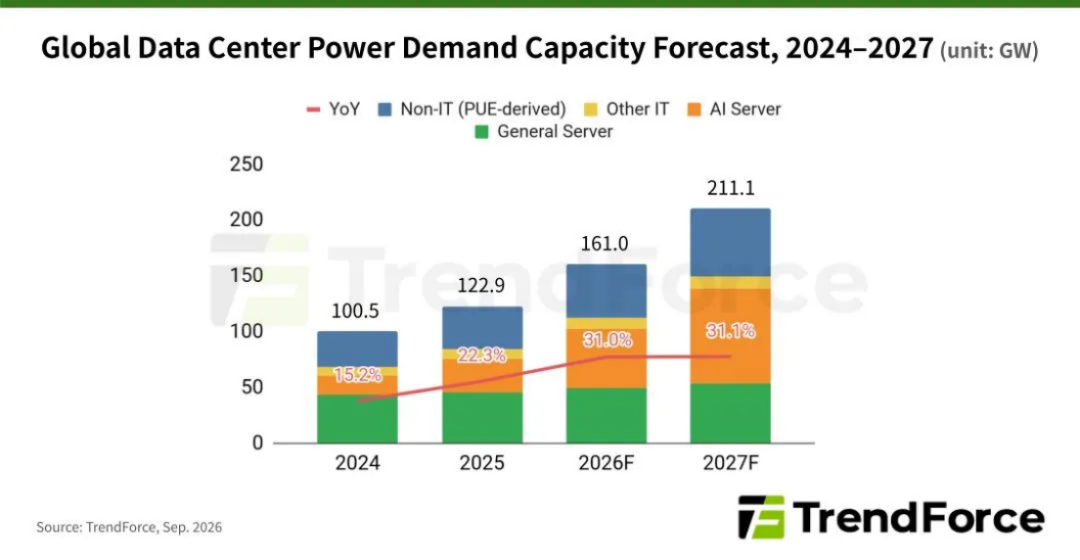
2026年全球数据中心电力需求容量预计达到161.0GW,同比增长31.0%;2027年将升至211.1GW,同比维持31.1% 的高增速。最大增长动力正是AI服务器。
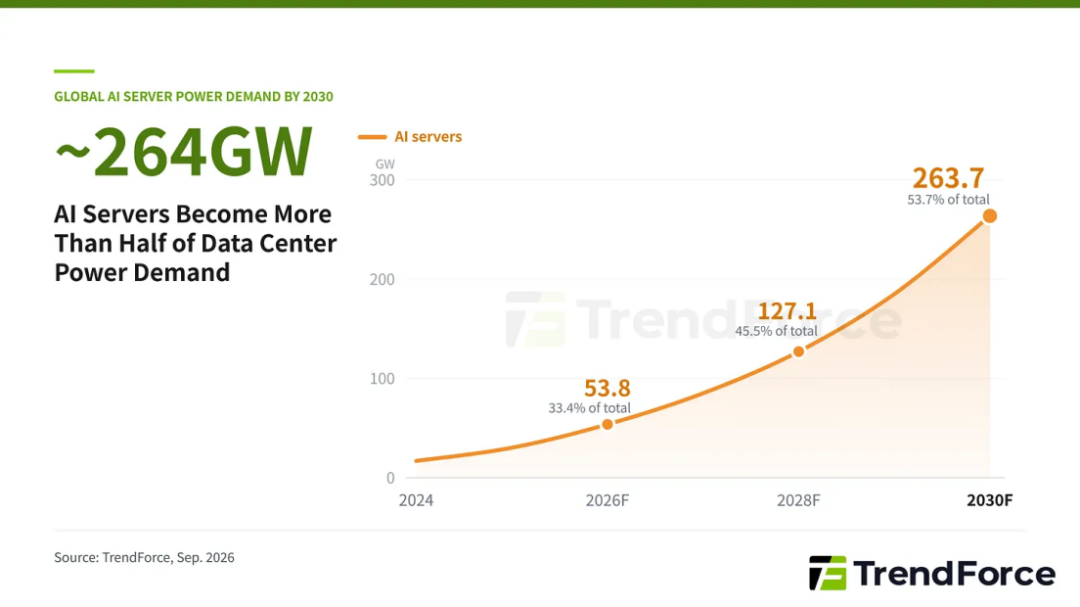
2026年,AI服务器约占数据中心总电力需求容量的33.4%;2027年该占比有望突破40%,到2030年将超过一半,达到53.7%。从绝对规模看,AI服务器电力需求容量将从2026年53.8GW,增长至2028年127.1GW,2030年约264GW,四年接近五倍增长,而同期全球数据中心总用电需求为490.7GW。
通用服务器走势则相反,其用电占比从历史约40% 下滑至2027年的25.6%。不过通用服务器的绝对电力需求仍在增长,只是增速远低于AI服务器。2027年之后的数据为预测值,基于TrendForce对AI芯片、服务器出货量以及新一代设备功耗提升的判断。
TrendForce表示,数据中心机电效率优化,降低了单位IT功耗对应的配套设施负荷。但AI服务器带动IT设备快速部署,叠加非IT设备用电同步增长,促使数据中心运营商开始规划高压直流(HVDC)供电架构,提升端到端配电效率。
2026年后供需走向分化,2028年缺口大幅扩大
2025年之前,数据中心预估电力需求与公共电网可供给容量基本保持匹配。但供需将在2026年开始出现分化,2028年起缺口会显著拉大。
预计到2030年,全球数据中心电力需求容量将达到490.7GW,而全球电网可供给容量仅为222.6GW(该上限假设美国以外地区电网可以完全满足数据中心用电),缺口约268GW。
TrendForce指出,该缺口需要从两个角度理解: 第一,数据中心用电除公共电网外,还可采用表后自建电源(BTM),也就是运营商自建onsite发电。这部分容量并未计入电网可供电评估,因此测算出的缺口并没有体现自建发电对电力缺口的对冲作用,报告给出的名义缺口会大于实际电力短缺规模。 第二,电网并网审批、输配电基建延迟,确实会造成实实在在的供电短缺。
美国是目前全球数据中心最集中的区域。2028年前,大部分数据中心项目仍可接入公共电网,表后自建发电作为补充方案。因此已经规划并网的项目大概率能按期拿到电力。
但2028年后,电网供电延迟的情况会越来越频繁,进一步拉大数据中心电力供需缺口。TrendForce测算,2030年美国数据中心用电需求272.4GW,而现有电网数据显示可供给容量仅100.7GW,供需缺口将超过170GW。该缺口能否依靠新增表后发电与电网改造进一步缩小,目前仍不确定。
TrendForce的需求测算逻辑
这份需求预测不是基于已公布园区规划或电力公司申报文件,而是从供应链实际出货量出发。TrendForce逐年估算服务器与AI芯片出货量,为每一代设备匹配对应的功耗,累加得到在运行设备总量,统计设备全年耗电量,换算为电力容量。 逻辑很简单:服务器一旦售出,无论电网是否就绪,落地之后就需要电力。 TrendForce的出货数据为全球口径,再按照各国官方机构的区域需求预测,将全球总量分配至美国、中国和其他地区,其中美国占全球一半以上,2030年对应272.4GW。
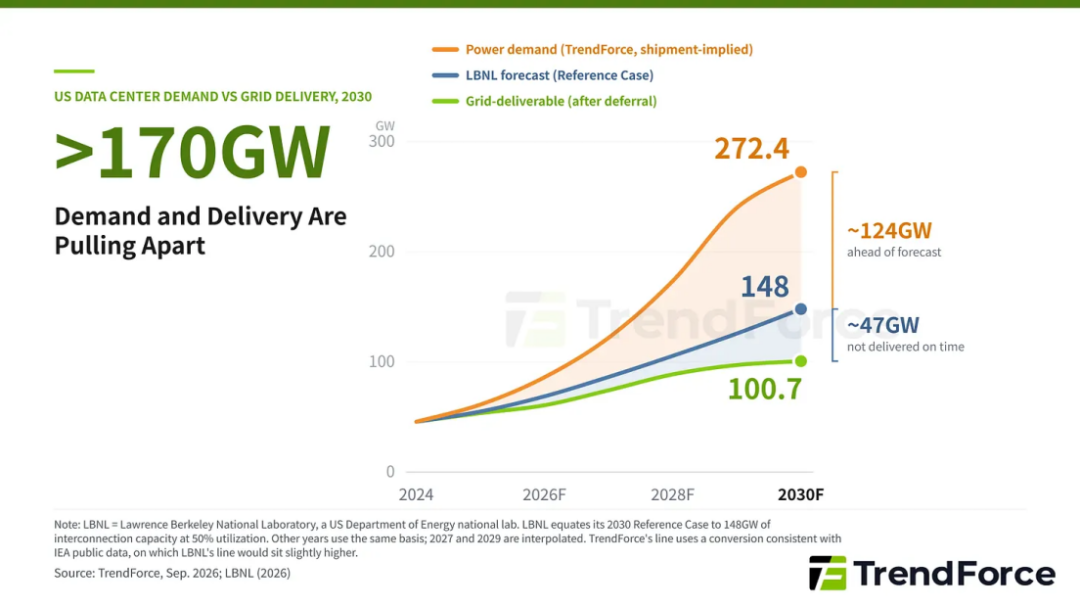
参考数据中包含美国能源部劳伦斯伯克利国家实验室(LBNL)的基准情景预测。LBNL测算的2030年用电规模,折算成并网容量约148GW,TrendForce的需求预测显著高于该数值。差异来源于TrendForce基于供应链端对AI服务器出货量以及新一代设备功耗的判断。因此272.4GW是设备出货带来的潜在用电需求。
到2030年,TrendForce需求预测与电网可供给容量之间超过170GW的缺口分为两层: 上层约124GW,是出货预估需求超出LBNL预测的部分。这部分不属于电网缺口,而是超出该机构预期的新增用电,需要依靠电网加速扩容、表后自建发电,或是把算力部署转移到美国境外来满足,否则项目只能延期落地。
LBNL预测线以下,是电网预计无法按期供给的需求,TrendForce结合各区域电网与电力企业公开申报数据估算约49GW。(图表中该数值约为47GW,不同计算方式得出的结果接近,可以互相验证)。
分区域来看,PJM电网占19.5GW,ERCOT占11.2GW,MISO占7.6GW,三者合计占总量78.3%。 供电延期本质是物理约束:美国大量电网设施老化,支撑新增负荷所需的输电、配电与变电站建设,需要数年时间。这三大电力市场也是联邦与州级监管政策变动最密集的区域。背后根源一致:负荷并网申请总量,已经超出现有规则与配套基建的处理速度,电网运营商不得不暂停业务、修订规则,再确定通电顺序。
目前供电延迟风险集中出现在2028年之后。以PJM为例,登记在册的负荷增量预计从2025年5GW增长至2030年29GW,但同期可供给基准容量仅9–10GW。两条曲线在2028年交叉,意味着2026、2027年的延期规模较小,不会改变当年设备采购决策。只有2028年后,才会出现设备已经部署到位,但电力供给跟不上的错配风险。

 VIP复盘网
