

水清木华研究中心和佐思汽研联合发布《2026年汽车电子代工及汽车电子ECU产业全景研究报告》。
主流EMS代工厂加速汽车业务布局,汽车电子业务营收快速增长,代工结构从原来小ECU的PCBA贴片及组装,转变为SDV架构下以域控为主的高附加值产品,汽车电子代工市场规模也随之快速增长。
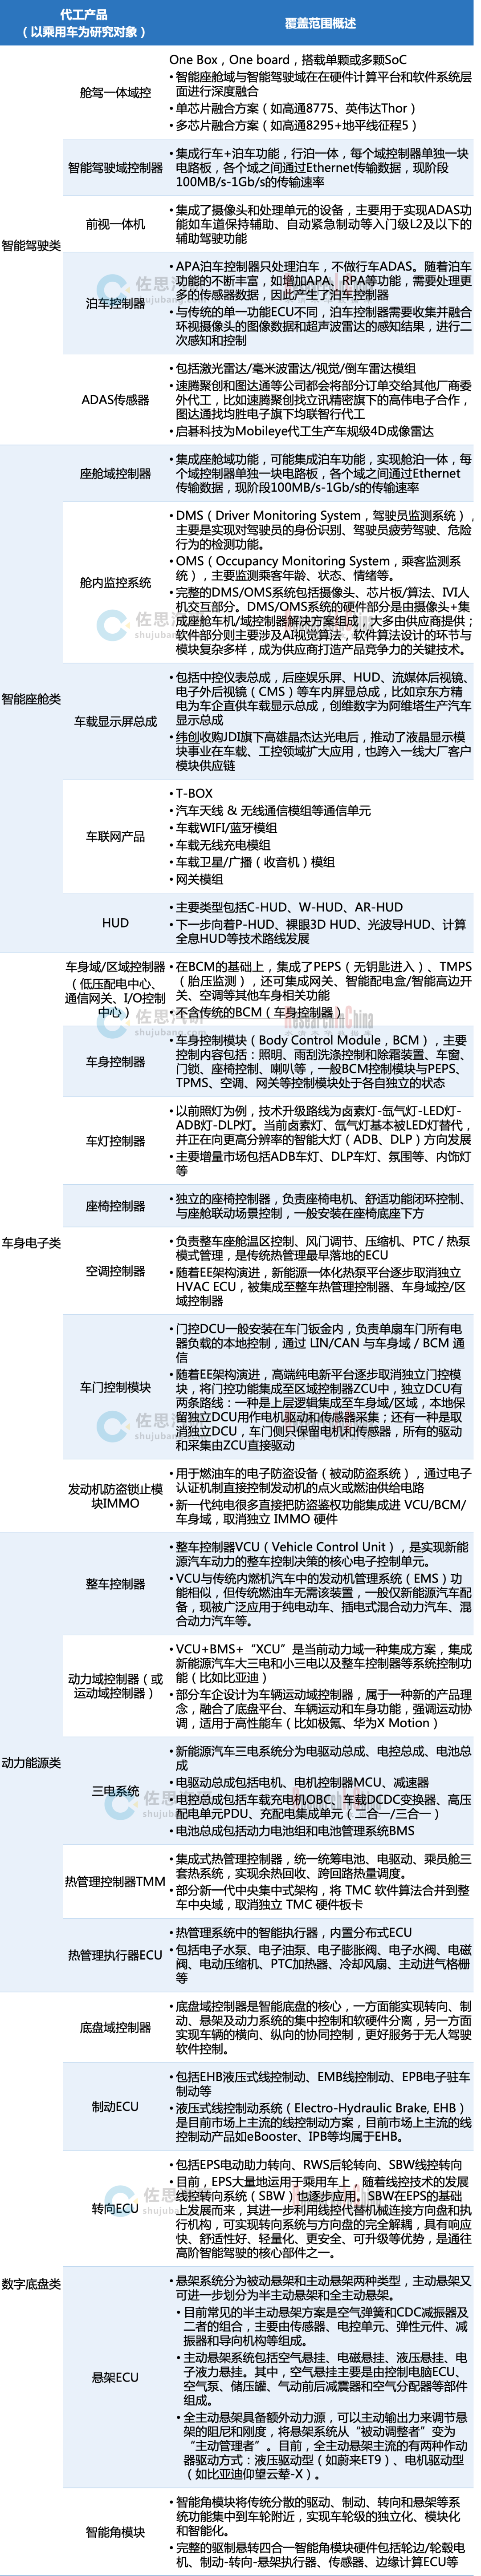
ECU(电子控制单元)和DCU(域控制器)的代工市场主要集中在智驾域控、座舱域控、区域控制器、中央域控XCU、底盘域控这几类产品,主机厂自研意愿也比较强烈,通过自研域控顶层软件算法,掌握域控的产品定义权,提升供应链掌控力的同时,有利于打造产品差异化。
汽车电子代工市场研究框架
来源:水清木华&佐思汽研《2026年汽车电子代工及汽车电子ECU产业全景研究报告》
下一代SDV架构下的创新供应链模式,由”链式”向”网状”演变
随着整车自研路线逐步分化,部分车企不再追求全链条自主研发,而是根据自身技术储备拆分研发、制造、供应链环节。主机厂普遍采用“硬件平台化"策略,一块域控硬件覆盖多款车型,通过软件配置差异实现功能区分。主机厂自研整车软件,但不想从零做硬件+底层BSP/AUTOSAR,客户需求已经从单纯的“硬件组装代工”转变为“硬件+底层软件”的标准化硬件底座。
“EMS厂商×芯片厂商×底层软件厂商”的一站式交钥匙模式,打造标准化硬件平台
在SDV时代,整个汽车产业链正由此前的”链式”结构,演变为”网状”结构:半导体厂商、方案商、Tier1与整车企业不再沿着单一链条层层传递需求,而是在同一张网络中多方互联、并行开发、实时协同。
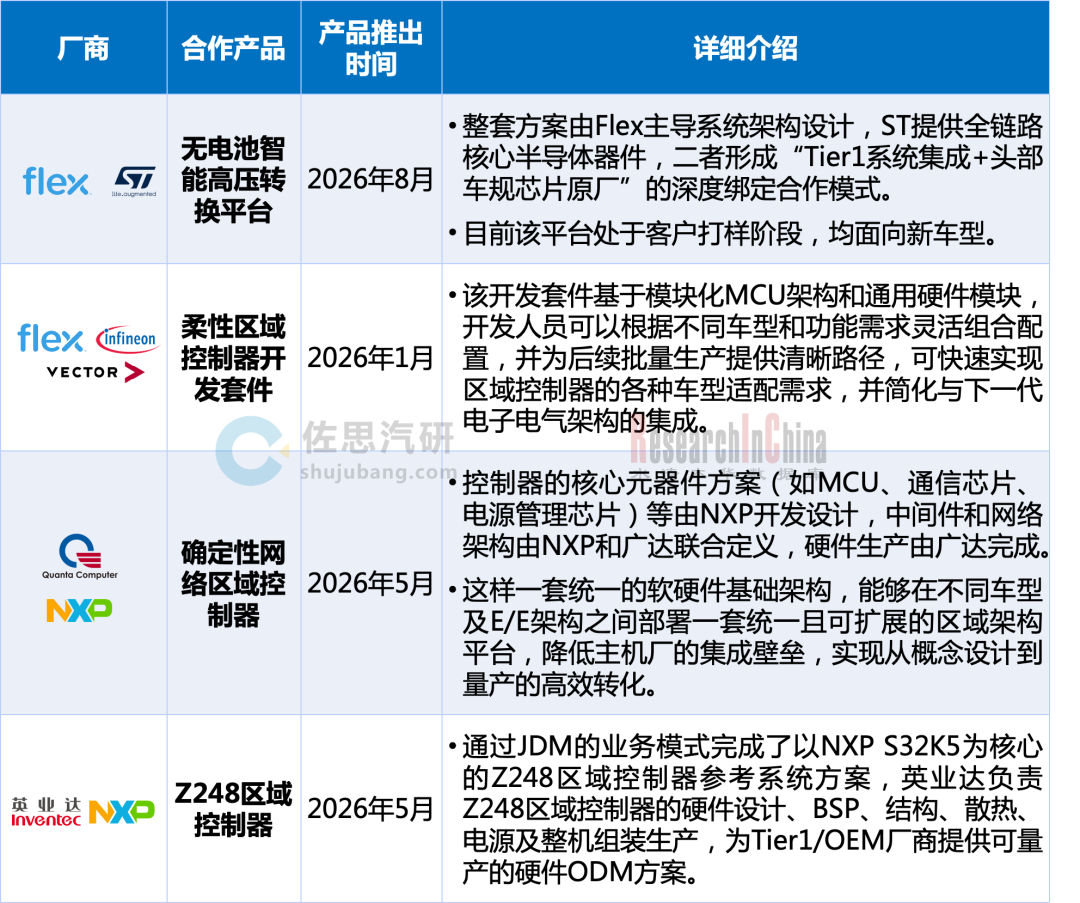
目前,汽车SDV架构产业链各方正在探索更灵活的合作方式,芯片厂商向上延伸到底层软件与参考平台、基础软件厂商地位提升、OEM向上掌握整车架构/SOA/应用层、Tier1或EMS厂商更多承担系统集成、硬件实现。如英飞凌与伟创力和维克多联合发布柔性区域控制器开发套件、ST与AutoCore联合发布基于以太网的ZCU分布式音频解决方案、以及联合电子推出的“积木式”平台解决方案等,支持主机厂灵活选择从硬件到完整方案的不同供应层级。
EMS厂商与芯片厂商的合作由传统 “买卖元器件” 升级为“联合研发、深度绑定”的共创模式,可以拿到官方的BSP(板级支持包)和汽车参考设计,同时有助于提前锁定芯片产能,保障供应链安全。EMS厂商与底层软件商合作,可以拿到预集成的中间件。
EMS厂商、芯片厂商、底层软件厂商三方深度绑定,本质是从硬件代工升级为JDM联合设计方案商,提前联合完成芯片、硬件、基础软件的适配与安全验证,这样就能提供一套标准化硬件抽象层,向主机厂厂交付的不仅是电路板,而是一个“即插即用”的算力底座,从而能够获得更高的毛利,锁定更多高附加值的新项目。
部分EMS厂商×半导体厂商×底层软件厂商合作案例汇总
来源:水清木华&佐思汽研《2026年汽车电子代工及汽车电子ECU产业全景研究报告》
这样的合作模式更适配域控、区域控制器、电驱、车载电源等下一代区域架构产品。OEM能够利用量产就绪的汽车级设计、先进的软件测试和集成以及针对成本和性能优化的芯片组,更高效地设计区域架构,与上游厂商协同开发,能够减少中间环节,快速响应主机厂的定制化需求,缩短产品上市周期,抢占市场先机。
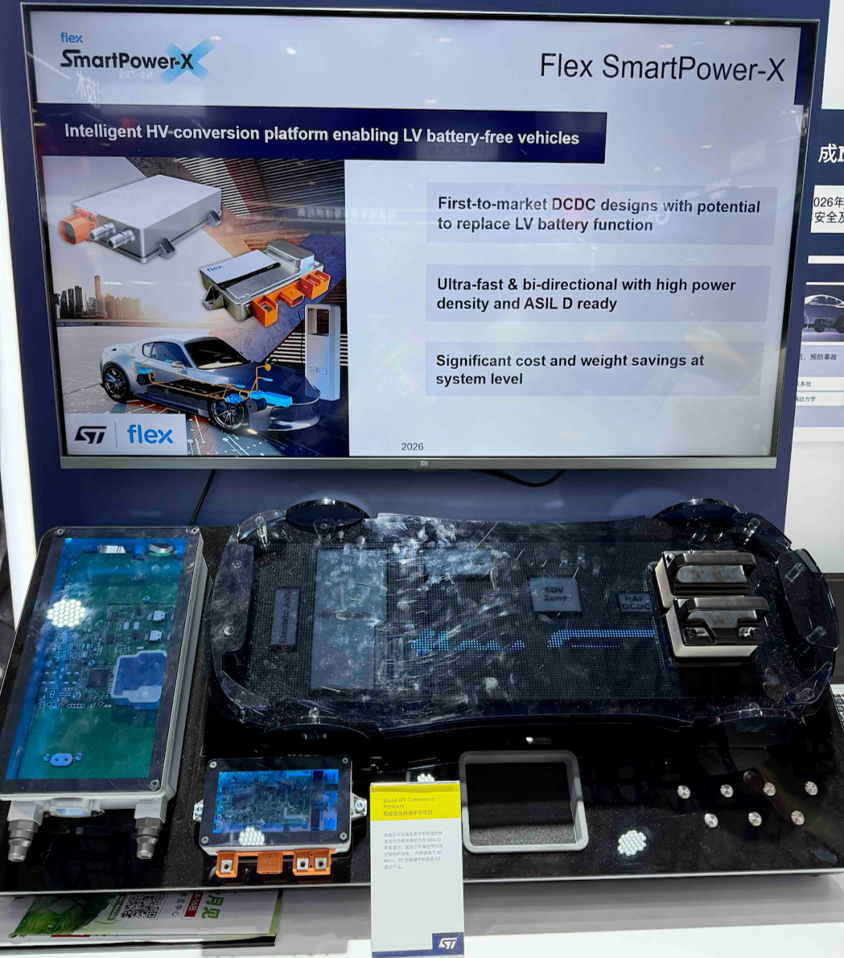
伟创力与ST合作的无电池智能高压转换平台Demo
来源:意法半导体
以伟创力×意法半导体的合作方案为例:2026年8月,ST展示了一套与伟创力联合研发的智能高压转换平台,这套Flex搭载DAB的主DC/DC和备用DC/DC的动力系统,使用了全套ST车规芯片,依托双向极速功率变换与ASIL-D最高功能安全设计,为软件定义汽车(SDV)、自动驾驶提供全新整车供电方案。整套方案由Flex主导系统架构设计、集成与制造,ST提供从控制到功率执行的全链路核心半导体器件,二者形成“Tier1系统集成+头部车规芯片原厂”的深度绑定合作模式。目前该平台处于客户打样阶段,均面向新车型。
EMS代工厂商和Tier1厂商的边界正逐渐模糊
EMS代工厂商和Tier1厂商的边界正逐渐模糊:
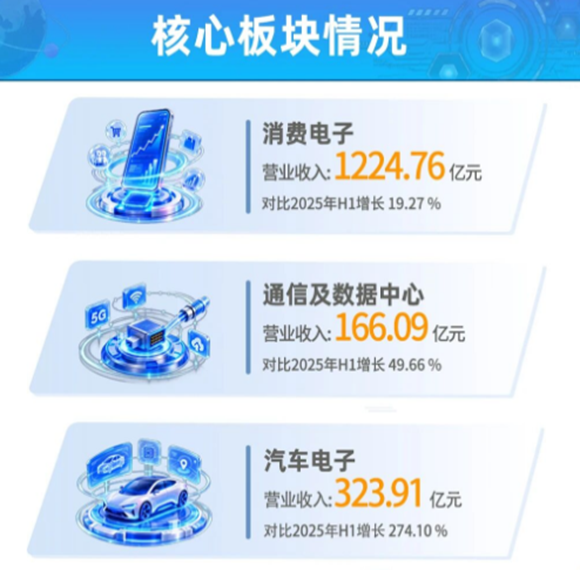
以立讯精密为例来看,2026 年上半年,公司汽车电子业务实现营收323.91亿元,同比增长274.10%,汽车电子业务的毛利率为14.14%,同比减小0.06%,但高于公司整体平均毛利率(11.78%)。目前立讯精密正持续对接国内外主流车企,多个新项目进入量产周期,产能持续扩建。支撑这一增速的是两条线同时发力,自有汽车电子产品矩阵的持续落地,和2025年完成的莱尼并购。预计未来3-5年汽车电子业务营收占比将超过20%,成为公司第一大业务板块,驱动公司长期高速增长。
立讯精密2026上半年经营情况
来源:网络
立讯精密通过持续投资和并购,从EMS代工、零部件供应向汽车Tier 1厂商转型,通过数笔收购,立讯精密拥有了向整车厂提供完整的汽车电子系统解决方案的能力。立讯精密通过并购莱尼解决了“信号与能量传输”(线束/连接器),而京西智行则补齐了立讯精密“智能指令→车身动作”(线控制动/主动悬架)的执行闭环。至此,立讯精密的汽车业务形成“连接器→线束→域控制器→智能底盘”全栈布局,单车价值从1万元跃升至4万元,正式对标博世、大陆等全球顶级Tier1。
2026年,立讯精密拟收购京西智行,进入智能底盘领域。随着智能汽车竞争向底层执行系统下探,感知、决策之后的底盘执行层,正成为行业新的价值高地,这也成为立讯精密此次出手收购的核心动因。与立讯精密此前布局的座舱、连接器等领域不同,智能底盘虽离用户感知较远,却直接关系整车安全、操控与舒适性,进入门槛更高,而京西智行的核心价值正集中于此。
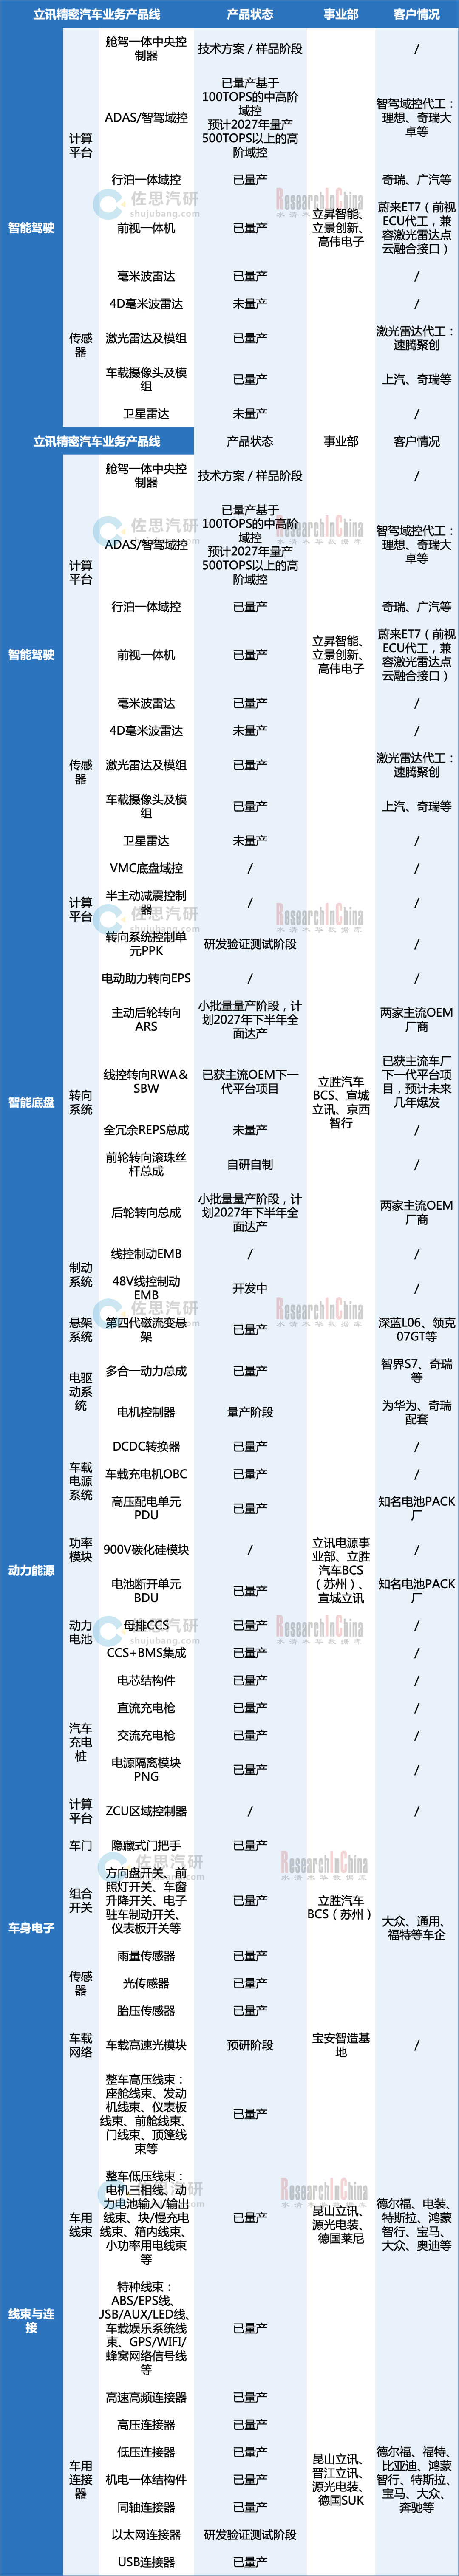
目前,立讯精密汽车电子业务已形成连接与线束系统、智能座舱、智能驾驶、动力与底盘四大高价值产品线,实现对新能源汽车核心赛道的全覆盖:
连接与线束系统方面,涵盖高压/低压/高速连接器、整车高低压线束、大功率充电枪等产品,其中汽车线束业务借助莱尼集团的技术与产能优势,实现快速放量;
智能座舱领域,高通8295/8255平台域控制器、AR-HUD、车载显示、T-BOX等产品已实现量产,满足汽车智能化座舱的升级需求;
智能驾驶领域,4D毫米波雷达、智驾域控制器、后轮转向控制单元(PPK)等产品研发取得突破,支持高速/城市NOA导航辅助驾驶功能;
动力与底盘领域,多合一动力总成、MCU、BMS、EMB线控制动、EPS转向等产品逐步实现量产,完善汽车核心零部件布局。
立讯精密汽车电子业务产品矩阵(截止2026年中)
来源:水清木华&佐思汽研《2026年汽车电子代工及汽车电子ECU产业全景研究报告》
EMS厂商和Tier1厂商新赛道:具身智能机器人代工
具身机器人代工的爆发,完全复刻了智能手机的发展路径,头部厂商专注具身模型、运动控制、灵巧操作等核心技术,把硬件制造交给专业代工厂,实现技术创新与规模量产的平衡。目前来看,人形机器人行业的制造外溢沿着产业链和能力边界,逐渐分化出三条路径:整机代工、核心模组代工,以及更深一层的联合开发与制造。
整机代工:整机厂掌握产品定义、系统方案和核心技术,代工方则负责装配、测试和交付。对于已经完成产品定型、希望快速放大产能的企业来说,这是一条最直接的路。整机代工比拼的是产线组织能力、供应链协同能力,以及对复杂机电系统的一致性交付能力。这种模式最接近消费电子和汽车行业熟悉的OEM逻辑。
核心模组代工:代工人形机器人身体内部的核心模组,包括关节模组、执行器、控制器、灵巧手、驱动单元等。与整机代工相比,这类代工的附加值更高,介入也更深。
联合开发与制造模式:在这种模式下,代工方不再只是接收图纸和需求,而是更早介入产品设计、工艺定义和量产方案制定。它与整机厂之间的关系,也从“制造服务”转向“共同完成产品落地”。
三种代工模式就对应了三类玩家:电子制造服务(EMS)厂商、汽车及高端装备制造厂商、机器人与自动化公司以及的延伸。
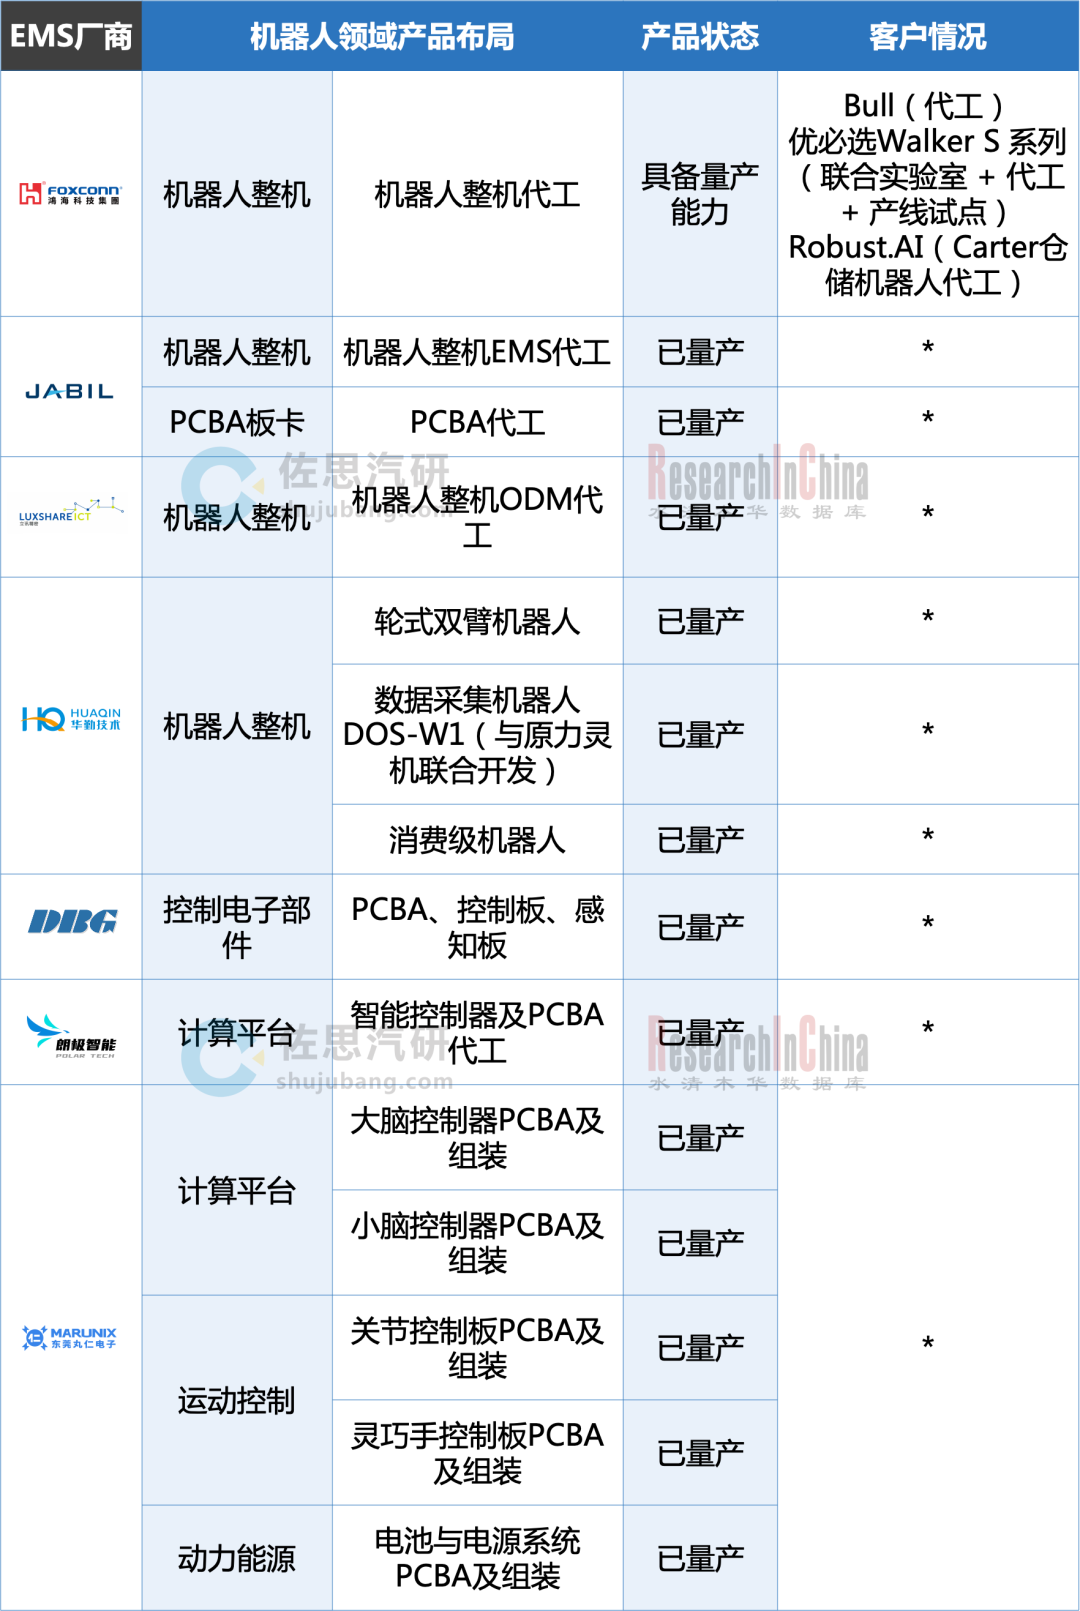
部分EMS厂商具身智能机器人布局情况
来源:水清木华&佐思汽研《2026年汽车电子代工及汽车电子ECU产业全景研究报告》
EMS厂商:对于消费电子EMS厂商来说,消费电子供应链的成熟能力,为具身机器人代工提供了完美支撑。当前,人形机器人已形成标准化制造体系,完全匹配消费电子代工厂的工艺能力。富士康、华勤技术、立讯精密、捷普等EMS头部厂商,纷纷将3C精密制造经验迁移至机器人领域,这些代工厂拥有成熟的精密装配、供应链管理、质量控制体系,可将机器人单台制造成本降低30%-50%,交付周期缩短50%,解决了头部厂商“重研发、轻制造”的产能短板。
汽车及高端装备制造厂商:对于汽车Tier1厂商来说,汽车相关AI能力与机器人有同源性,德赛西威、均胜电子、博泰车联网、华阳集团等Tier1厂商基于车规产品的软硬件制造能力,也纷纷将车规级产线拓展至具身智能领域。智能汽车和人形机器人的底层技术结构,其实是同一个技术平台的不同产品形态,智能汽车靠传感器感知环境、芯片做决策规划、执行机构完成操作;人形机器人则以视觉雷达为感知器官、AI大模型为核心大脑、伺服电机为运动终端,传感器、芯片、电机、电控、电池,这些在新能源汽车上早已打磨成熟的核心技术,移植到人形机器人上几乎是降维打击。
机器人与自动化厂商延伸:这类企业原本就处在机器人产业链内部,既理解本体结构,也具备一定制造能力。在人形机器人兴起之后,它们开始从“做自己的机器人”,转向“也可以帮别人做机器人”,在整机装配、系统集成甚至部分代工环节中寻找机会。它们的优势在于对机器人本身的理解更深,能够在制造过程中更好地匹配功能需求,但在规模化制造与供应链效率上,仍需时间验证。

 VIP复盘网
