

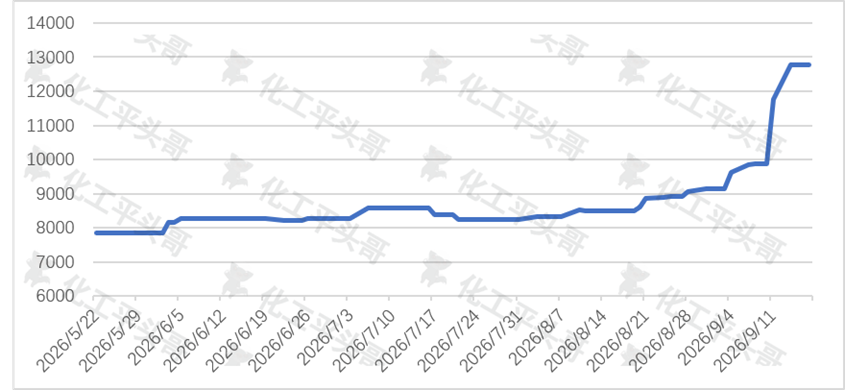
截至2026年9月底,国内炭黑市场走出了近几年最陡峭的一轮上涨,N220炭黑价格升至12779元/吨,较5月下旬的7840元/吨累计上涨超过63%,其中9月单周涨幅逾50%,刷新行业纪录。据市场反映,部分炭黑厂因原料断供已暂停对外报价。
图1 炭黑价格近期走势图(元/吨)
数据来源:生意社
近2个月内炭黑价格的突发性上涨,核心原因可能有以下几点:
其一,成本端出现刚性大幅增加。煤焦油占炭黑生产成本65%-80%,是决定炭黑价格的最大单一变量。据生意社数据显示,9月15日华东地区煤焦油市场价升至6720元/吨,较9月初上涨46.09%,单周涨幅亦创历史纪录。内蒙古煤焦油拍卖出现历史性大涨,局部地区主流价格较上周涨幅接近2000元/吨,同比涨幅约100%。
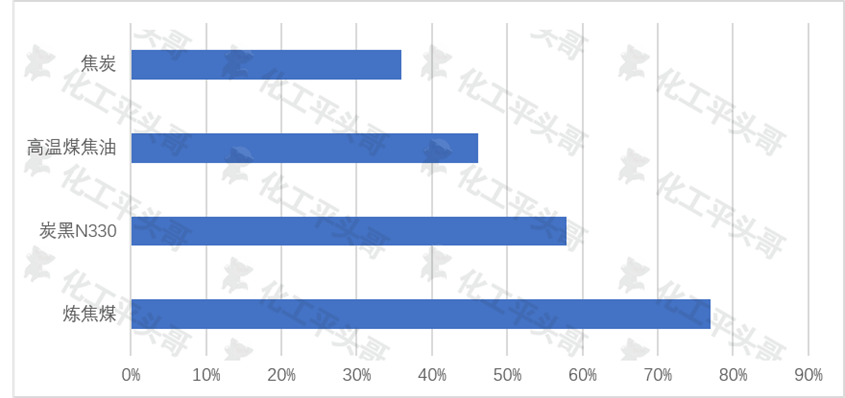
价格传导的起点在更上游,今年以来主产地煤矿受安全生产检查与环保督查影响,停产矿井复产进度不及预期,优质炼焦精煤供给缺口凸显,炼焦煤价格年内累计涨幅约77%。焦炭价格传导相对滞后,年内累计涨幅约36%,焦化企业利润被严重挤压、多数陷入亏损,普遍压低开工率,导致煤焦油商品量收缩。
其二,供给端持续收缩。9月初炭黑样本企业开工率仅65%,环比下降2.16个百分点,主流大厂减产幅度普遍在30%-40%,部分中小厂暂停生产。
从政策层面来看,2026年4月工业和信息化部等七部门联合印发《加力推进石化化工行业老旧装置更新改造行动方案(2026—2029年)》,明确将炭黑纳入老旧装置更新改造评估范围,年产5万吨以下的小型装置加速退出。不过,供给收缩并非产量下降,截至2026年6月末,国内橡胶用炭黑总产能达976.6万吨,1-6月产量315.3万吨、同比增长8.3%。
炭黑真正的变化在于有效供给,检修、环保限产与亏损控产共同压低了实际开工水平,行业库存处于历史低位,低库存与紧供给的组合同样支撑着价格上行。
其三,需求端季节性回暖。进入“金九银十”,半钢胎样本企业产能利用率回升至65.30%,全钢胎65.08%。截至2026年6月底全国汽车保有量达3.71亿辆,其中新能源汽车4897万辆、同比增长32.72%。中秋、国庆双节前的刚性备货进一步放大了短期采购强度。不过轮胎企业对高价炭黑的抵触情绪浓厚,仍以刚需采购为主。
其四,市场情绪与定价行为形成正反馈。9月初江苏优彩新材料率先上调全系列炭黑产品价格,多家中型工厂跟进,单次调幅200-500元/吨;龙头企业黑猫股份亦公告对主营产品顺价调整。同期A股炭黑板块连续涨停,原料涨价、企业挺价与看涨预期相互强化。炭黑涨幅已跑赢原料,以8月初以来计,N330上涨约57.9%,而煤焦油同期涨幅约46%,差额来自长期亏损后的利润修复诉求,2025年四季度行业曾陷入持续亏损。
图2 炭黑产业链各环节年内累积涨幅对比
数据来源:中国橡胶工业协会
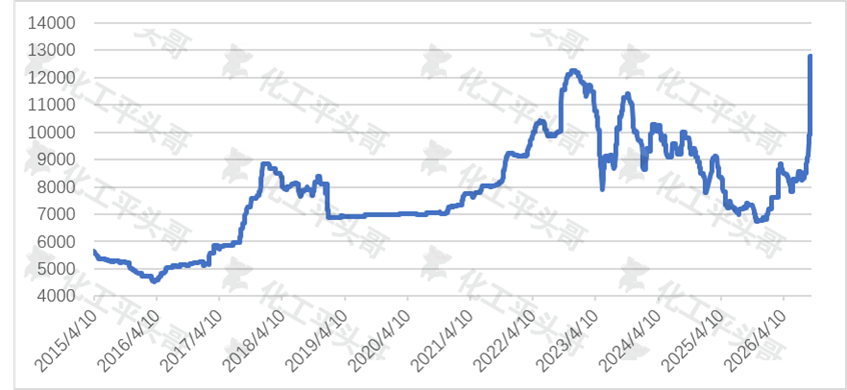
将行业周期拉长看,2015年以来的十多年,炭黑价格呈现清晰的周期性特征,大致可划分为四轮周期的完整波动。
2015-2016年为低位筑底期,2016年2月价格触及4528元/吨的十余年低点,年均价仅4971元/吨,背景是产能过剩叠加原油价格低迷。2017-2018年,供给侧结构性改革与环保督查推动价格快速脉冲,2018年站上8844元/吨的高点。2019-2020年,市场在7000元/吨附近窄幅震荡,年均价分别为6936元/吨与7051元/吨,是十余年来最平稳的一段。2021-2022年,双碳目标下的能耗双控叠加原料大涨,价格于2022年冲高至12250元/吨,年均价达10394元/吨。2023-2025年,新增产能持续释放而轮胎需求走弱,价格逐级下移,2025年一度探底6740元/吨,年均价回落至7513元/吨。2026年则自6810元/吨起步,9月冲上12779元/吨,刷新历史新高。
根据对长周期的分析,可归纳出3条规律。一是周期长度约3-4年。二是驱动因素结构不对称,上行阶段由原料成本抬升和供给收缩双轮驱动,下行阶段由产能释放和需求走弱双轮驱动,前者往往在3-6个月内完成,后者则需2-3年缓慢消化。三是成本基准逐轮抬升,每一轮高点对应的煤焦油价格中枢都在上移,构成价格的长期底部支撑。
影响炭黑价格的核心变量可归纳为5类:原料成本,如煤焦油与乙烯焦油,与原油价格、焦化开工率强相关;供需格局如轮胎开工率、汽车保有量、行业开工与库存等;政策约束,如环保排放标准、能耗双控、老旧装置更新改造等;行业结构,如2025年国内前五家企业市场份额接近55%,龙头议价能力显著增强等因素;以及贸易流向因素,如2025年中国炭黑出口117.8万吨、同比增长22.5%,2026年1-5月累计出口51.68万吨、同比增长11.29%等因素。
图3 炭黑价格长期价格走势图(元/吨)
数据来源:生意社
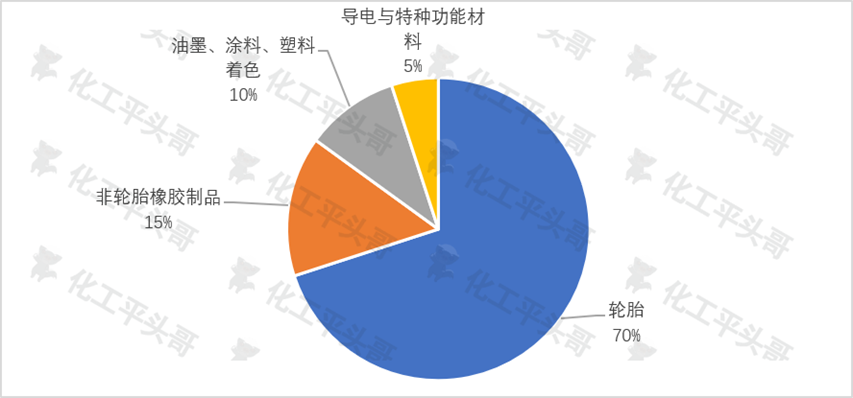
炭黑的下游高度集中于橡胶体系,国内市场轮胎行业的需求占比超过70%,非轮胎橡胶制品(输送带、密封件、减震件等)约占15%-20%,油墨、涂料、塑料着色等非橡胶领域合计约10%。
传统橡胶用炭黑需求增长基本停滞,年均增速不足2%,特种炭黑则成为增量主战场,如导电炭黑在锂离子电池导电剂与高压电缆屏蔽材料中的需求增速高达14.6%,全球锂电导电剂用导电炭黑需求预计由2025年的8.5万吨增至2030年的20万吨。
低滚动阻力炭黑在绿色轮胎中的渗透率由2023年的19%提升至2026年的31%,新能源汽车轮胎的炭黑消耗量占轮胎总消耗比重2026年达到14.7%,较2024年提高3.9个百分点。低碳工艺方面,废轮胎热解炭黑产能2025年约23万吨,预计2030年突破60万吨,欧盟碳边境调节机制对进口炭黑提出碳足迹核算要求,正在改变贸易流向。
随着中国炭黑价格的快速飙涨,对下游轮胎、橡胶制品的成本将会带来短期的压力。但对于高端炭黑的应用,炭黑在此类领域中的成本占比不高,整体来说影响不大。
图4 轮胎下游消费占比
数据来源:中国橡胶工业协会
炭黑短期价格已进入历史高位区间,成本底部稳固但下游承接能力有限,波动中枢上移而非单边上行。长期看,落后产能出清与集中度提升将系统性抬高价格中枢,但轮胎需求已进入存量优化阶段,炭黑难以重返全面紧缺,结构性溢价将集中于导电炭黑等特种品种。
预计2026年4季度,N330价格在高位宽幅震荡,若煤焦油见顶回落,不排除价格快速回吐至9000元/吨一线,需重点跟踪煤焦油挂牌价、深加工秋检节奏、国庆前后备货强度与冬季环保限产力度。而对于2027年至2030年中长期来看,价格中枢上移,结构性行情主导,8500-11000元/吨或许是新常态区间。
总体来说,平头哥认为本轮炭黑本质上不是需求繁荣型上涨。这意味着:1、高价格中不可持续的部分终将被需求负反馈修正,轮胎企业的抵触与配方替代会压缩上行空间。2、成本中枢逐轮抬升与行业集中度提升,使价格难以回落至2025年的低位区间。3、对材料企业而言,通用品种的价差博弈不具备长期价值,真正的机会在于特种炭黑的进口替代与低碳工艺路线。

 VIP复盘网
