

【摘要】
爱旭股份近期业绩说明会围绕在手订单、产能建设、市场份额、订单价格与结构、下半年经营指引五个维度传递多重积极信号,公司经营拐点已十分清晰,改善趋势正在加速,行业有望出现好转。
三条主线支撑判断:
需求端,BC已从央企采购的“技术加分项”变为“必选项”,2026年集采中标占比从约9%跃升至22%;
供给端,具备BC投标能力的企业仅8家,具备TOPCon投标能力的达31家,技术门槛形成的供给稀缺性尚未打破;
公司端,龙头爱旭在手订单约15GW、排期至2027年上半年,技改与新建产能在下半年集中释放,现金流、毛利、经营利润进入逐季改善的良性循环。
光伏行业经历两年多深度亏损后,竞争逻辑正从“价格内卷”转向“技术制胜”。
价格端,2026年央国企集采全市场加权均价约0.770元/W,开标区间0.705–0.925元/W,同一标段投标价差最高达0.123元/W。低价抢单已非普遍策略,部分头部组件厂主动收缩份额以维持报价,价格秩序边际修复。
效率端,能效门槛实质性抬升。华能、华电、京能部分标段提出最低转换效率23.8%的要求,中石油要求不低于23.5%,620Wp及以上高功率组件成为常规配置,低效产能退出通道被打开。
知识产权端,工信部与知识产权部门联合发布《关于进一步加强光伏产业知识产权保护工作的意见》,以知识产权为杠杆撬动产业从价格竞争转向技术竞争。爱旭明确表示,对侵犯其自主知识产权的产品及主体将通过专利审查及诉讼手段维权,这对BC核心专利储备领先的先发企业构成实质性护城河。
BC从“加分项”到“必选项”
从2024年央国企招标首次增设BC标段,到2026年1–7月已有41个BC组件招标项目完成定标、累计约10.4GW、均价约0.778元/W,BC完成从试点到批量采购的跨越。大唐11GW集采中BC标段达4GW、占比超36%;中国电建31GW集采专设BC标段4GW;华能首次设立BC独立标段。
光伏玻璃单季度营收和归母净利润变动情况(亿元)
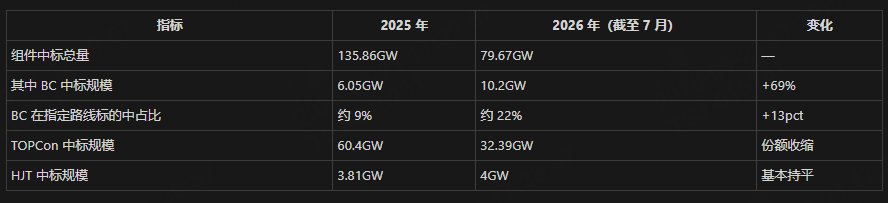
来源:第三方机构对央国企组件集采公开招中标信息的统计,九方金融研究所整理
需客观看待的是,BC溢价空间正在收窄:集采高位从2026年5月的0.861元/W回落至7月的0.77–0.812元/W,跌幅约7.6%。这既反映供给放量(隆基、爱旭两家2025年底BC产能合计超70GW,另有约70GW技改项目计划于2026–2027年建成),也意味着后续竞争将从“路线稀缺性溢价”转向“产品力与成本力的正面比拼”。
龙头爱旭股份:多重积极信号共振
财务改善:现金流率先转正
2026年上半年经营活动净现金流流入15.5亿元,二季度环比继续增长。拉长时间看,公司经营性现金流自2025年起持续为正,盈利端呈季度波动、整体减亏特征。
经营现金流、销售毛利润、毛利率和经营利润已进入良性循环且逐季改善。
在手订单:需求持续大于产能
公司在手订单约15GW,客户意向采购需求持续大于产能,订单已排期至2027年上半年。
2026年上半年ABC组件出货约9.4GW,二季度环比增长约30%,下半年保持供不应求态势,出货量有望继续提升。
公司明确表示三季度以来订单价格及结构持续优化。
逻辑链条是:海外高价值市场占比提升→高毛利组件占比提升→整体毛利率改善,这也解释了公司上半年“较行业整体减亏幅度更为明显”。
在BC集采均价下行背景下,公司依靠效率领先与海外渠道溢价维持价格韧性,区别于纯成本竞争者。
市场份额:海外高价值市场确立领先
欧洲户用场景ABC组件份额超20%,位居行业绝对领先;EUPD调研显示公司在德国、意大利、西班牙、瑞士、英国五大市场获顶级光伏品牌认证。
2026年上半年海外出货占比达55%以上,下半年有望继续提升。
集中式方面,恒星系列具备80%±5%高双面率与最高25%交付效率,已陆续中标大唐、电建、华电、京能、浙能等项目,海外在欧洲、非洲、中东取得多个GW级标杆订单。
技术端,ABC交付效率最高已达25%以上,全部产线满足组件一级能效标准;第四代BC产品已开发完成,最高转换效率可达26%,将逐步导入量产。
下半年经营指引与业绩展望
出货量:ABC组件供不应求,出货量较上半年有望继续提升;
产能:济南基地四季度全面收尾,义乌技改四季度实质贡献,滁州技改四季度投产、明年起贡献;
爱旭股份产能情况
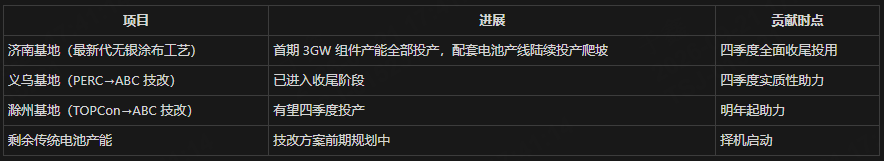
来源:九方金融研究所整理
结构:海外占比有望在55%以上继续提升,集中式与分布式双轮驱动;
盈利:订单价格及结构持续优化,毛利率与经营利润逐季改善;
技术:第四代BC产品(最高效率26%)逐步导入量产,下一代技术方向已确定,力争2–3年内量产。
小结
BC在央企集采中占比从9%到22%的跃升,为这一判断提供了行业层面的佐证。龙头在手订单饱满、产能建设如期、市场份额领先、订单结构优化、现金流与盈利逐季改善——爱旭传递的信号是系统性的而非单点的,后续需重点跟踪三季度价格与毛利率的实际落地,以及滁州、义乌技改产线的投产节奏。

 VIP复盘网
