

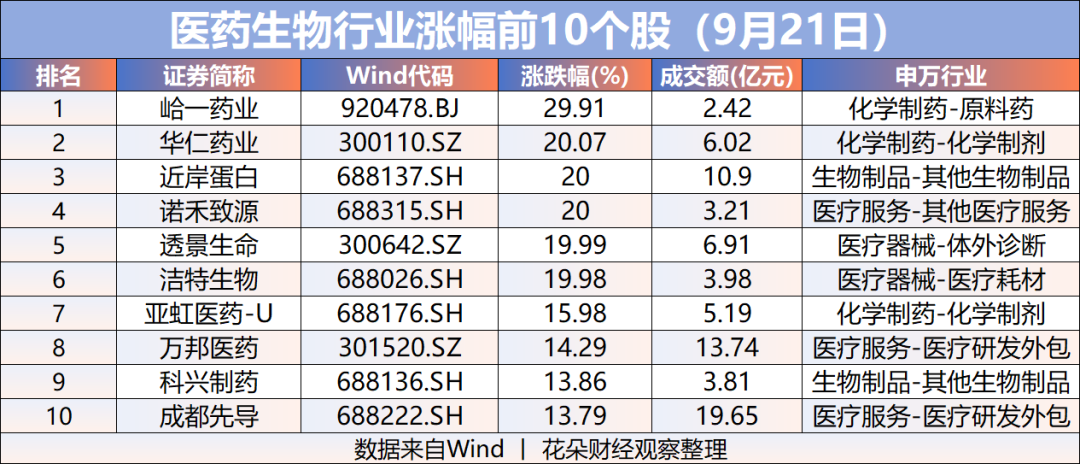
9月21日,A股创新药板块全线飙升!
峆一药业(北交所)30CM涨停,透景生命(创业板)20%涨停,哈三联、哈药股份、新华制药等一排10%涨停;药明康德、百济神州、恒瑞医药也涨超4%。创新药板块指数单日涨4.69%,成交额超过534亿元。港股那边,恒生生物科技指数同步涨超5%。
这背后,是政策段的密集利好。
9月18日,工信部等十部门发布《医药工业发展“十五五”规划》;9月20日,国家药监局在国新办发布会上表示,将建立儿童药品、罕见病用药的市场独占期制度;同一天,路透社报道,美国财政部正在起草的新规,倾向于允许美国药企继续引进中国新药的授权许可。
除此之外,还有一份确实好看的行业成绩单。
Wind数据显示,22家A股创新药上市公司上半年营收448.1亿元、同比增长55.3%,归母净利润较上年同期扭亏大增406.5%;60家H股创新药公司上半年营收939.1亿元、同比增长22%。百济神州归母净利润同比增长627%,君实生物、诺诚健华、科伦博泰、康诺亚等多家扭亏为盈。
总的来说,创新药业绩已经实现集体兑现!
但把利润表翻到底,你会看到钱并不都来自同一个地方——有的钱是患者掏的,有的钱是合同付的,还有的,是资本市场给的。
上半年,国家药监局数据显示,中国创新药对外授权81笔,总额约1100亿美元,已达2025年全年总额的八成,创历史新高。
到9月中,官方口径更新为今年以来突破1200亿美元、同比增长36%,首付款规模超百亿美元。首付款占总额的比例,不到一成。剩下的九成多,来自合同的“里程碑条款”里。
这个“里程碑条款”,常见于医药研发、软件开发、工程承包等长周期项目中,通俗理解成不是一次性付全款,而是按事先约定的关键节点(如临床III期完成、获批上市、年销售额达标)分阶段付款。
先看一笔小账。
泽璟制药上半年赚了6.40亿元。其中一笔授权款,就有6.62亿元。
公司在招股书里自己写了一句:剔除授权收入后,第二季度扣非净利润亏损约1570万元。
什么意思?
卖药赚的钱,还撑不起利润表。真正把账面拉正的,是合同。
授权收入,你先别把它当成现金到账。它更像“潜在名义总额”。签合同时写的是上限,不是银行卡余额。与此同时,纪录也在刷新。
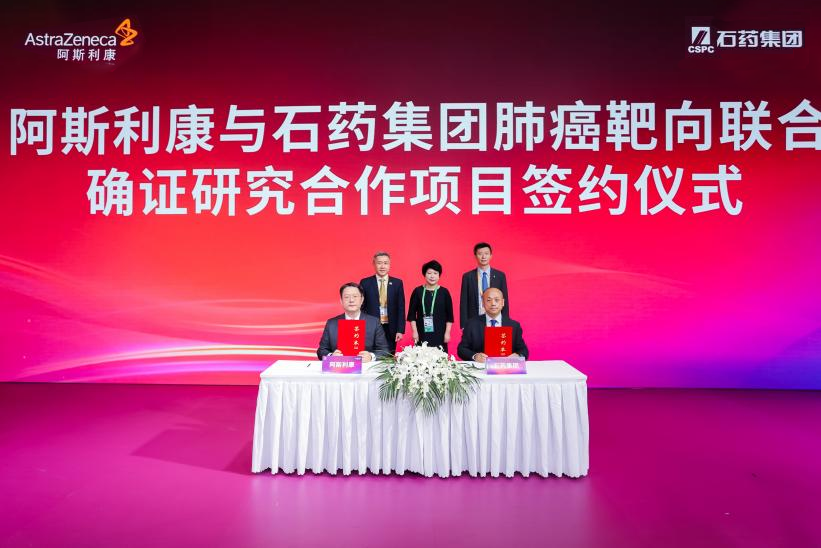
石药集团和阿斯利康,总额185亿美元,首付款合计12亿美元。恒瑞和BMS,总额152亿美元。
据行业统计,全球BD(商务授权)交易金额前十名里,有8笔涉及中国企业。
但合同总额和实际到账,中间隔着一条很长的时间线。南开大学金融学教授田利辉说:“BD总金额是天花板而非地板。”
怎么理解这句话?除了上述提到的泽璟制药,我们还可以看看荣昌生物。
荣昌生物上半年营收58.53亿元,增长433.11%;归母净利润46.62亿元,上年同期亏损4.50亿元。核心是今年1月把RC148在大中华区以外的权益授权给艾伯维:总额56亿美元,首付款6.5亿美元,只占总额的11.6%。
而它上半年的产品销售收入只有13.4亿元,占比23%。
除了这两家公司,三生国健是另一种典型:授权收入超过产品销售收入。
归母净利润3.71亿元,增长95.1%。其中,授予知识产权许可收入3.52亿元,占营收40.64%,超过了同期在下滑的销售商品收入。
不过,行业里也有个反例。
宜明昂科与美国生物制药公司InstilBio旗下AxionBio的合作,2026年1月终止。这笔交易原本涉及潜在里程碑超过20亿美元。截至终止,实收3500万美元。
所以,1200亿是合同上限,不是利润下限。
授权收入按会计准则确认,合规,也真实。但它的对手方,是别人的研发进度表,不是消费者的钱包。
一句话概括:合同能修利润表,未必能修现金流。
修复创新药业绩的,不仅仅是合同。还有三种值得我们关注。
第一种,和解款。
科伦博泰上半年营收9.78亿元,归母净利润3.88亿元,上市以来首次半年度盈利。
但利润转正的关键,不是卖药突然爆发,而是当期累计收到与宜联生物和解相关的款项约7.03亿元。
它的芦康沙妥珠单抗其实卖得不差。产品收入6.57亿元,大增112.1%,已超2025年全年。只是还没跨过盈亏平衡点。
和解款让利润表转了正,但它说明不了产品经营的持续能力。
第二种,资本市场的浮盈。
比如恒瑞医药。
上半年营收154.56亿元,同比微降1.94%,是2023年以来首次半年度营收负增长;归母净利润44.65亿元,微增0.34%,看上去很稳。
但往下拆一层:扣非净利润只有37.30亿元,同比下滑12.71%。
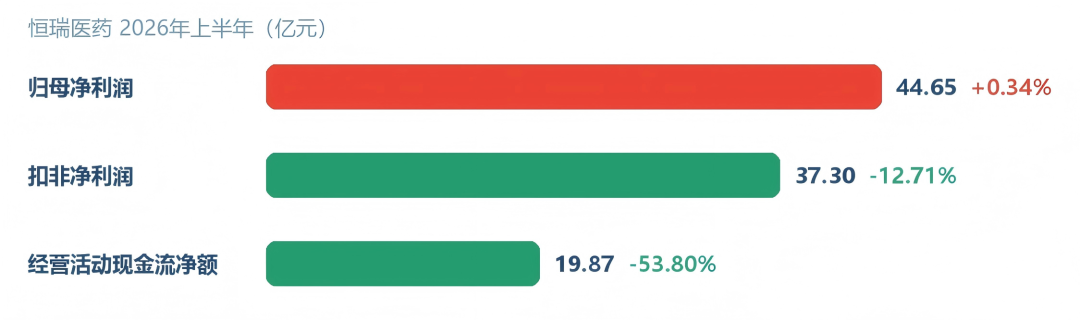
两者之间7.35亿元的差额,来自非经常性损益。最大的一笔是,恒瑞通过“NewCo”模式把GLP-1管线打包出海成立的Kailera,今年4月在纳斯达克上市。恒瑞手里的股权确认了8.21亿元公允价值变动收益。
那是未实现的账面浮盈。
同期,恒瑞经营活动现金流净额只有19.87亿元,同比下滑53.80%。
而恒瑞创新药这一侧本身在变好:销售88.09亿元,增长16.38%,占药品销售收入63.16%,首次突破六成。
但扛增长的不是肿瘤药。抗肿瘤62.65亿元,只涨2.58%;非肿瘤25.45亿元,涨73.97%。
这些数据表明,恒瑞老一代明星产品在退潮,新赛道体量还不够托底。
第三种,卖药。
百济神州是这一类里的样板。
上半年营收222.20亿元,增长26.84%;归母净利润32.71亿元,同比增长627.15%,已超2025年全年。核心产品泽布替尼全球销售161.27亿元,增长28.7%。
更关键的是另外两个数:产品收入占比98%;经营活动现金流净额44.39亿元,同比增长172.1%。
利润和现金,方向一致。
信达生物同样把这条路走通了。
上半年营收86.18亿元,增长44.8%,其中产品收入82.01亿元,增长56.7%。按国际财务报告准则口径,净利润12.53亿元,增长50.2%,半年就超过了2025年全年。
它的收入结构里,授权费收入只占3.6%。截至7月底,在手现金302亿元。
不过,同样是卖药,也不是家家如此。
石药集团上半年授权费收入58.95亿元,增长448.5%,占收入总额31.7%。但剔除授权费后,它的成药销售收入仍有101.66亿元,增长10.8%。
对这类公司来说,BD是第二增长曲线,不是唯一支柱。
“扭亏”这两个字底下,钱至少来自四个地方:合同、和解、市值、患者。只有最后一种,不依赖别人的研发进度表,也不依赖股价。这也是最硬的一种。
再回到创新药行业。
先看政策。
前不久发布的《医药工业发展“十五五”规划》,部署25项重点任务、设9个专栏。其中一个专门指向“AI制药高价值应用场景培育”。
10项预期性指标里有一条:到2030年,全球年销售额超10亿美元的品种数量达到5个以上。
把这些指标放在一起看,政策要的从来不是合同金额,他们要的是能卖出去、卖到全球的药。
再看市场。
9月16日,诺和诺德宣布与Anthropic合作,用后者打造的Claude Science平台加速新药发现与开发。
9月18日,A股这边应声而动:泓博医药20%涨停、百普赛斯涨逾12%,AI制药概念走强,合富中国涨停,贝瑞基因盘中涨停。
但有一句话必须要记住:截至目前,AI还没有促成任何一款获批上市的药物。总的来说,热闹在研发端,落地还在路上。
最后看现实。
科创成长层14家还没摘“U”的创新药企,上半年营收增速中位数约200%。但半年报口径上,真正跨过盈亏线的只有3家。同期,亚虹医药亏损扩大47%,必贝特扩大31%。
再放大到全行业。508家已披露中报的医药上市公司里,191家归母净利润同比增长,占37.6%。
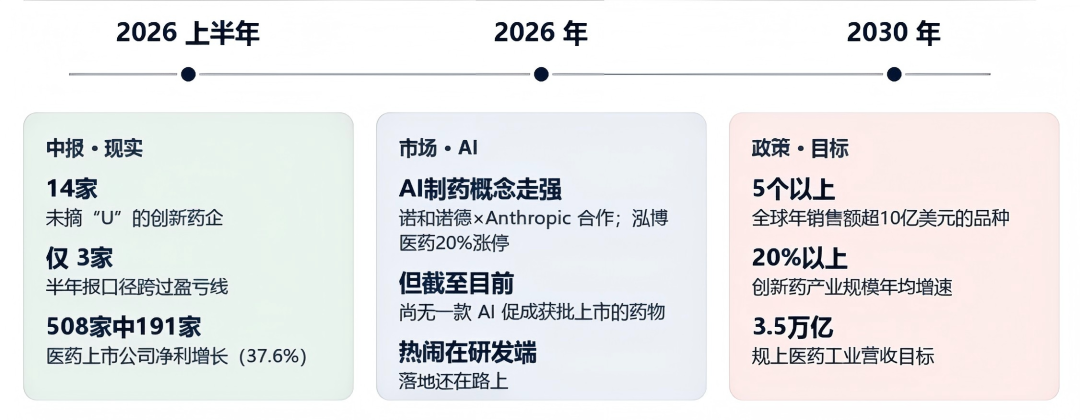
表面是批量,底下是少数。
而真正把距离拉开的,是现金。
还在亏损的康方生物,账上现金约92亿元,撑着近30个新药处于临床阶段、12款产品处于Ⅲ期。
传奇生物净亏损收窄至2100万美元,手握9.65亿美元现金及定期存款、没有长期债务。
再加上百济神州44.39亿元的经营现金流、信达生物302亿元的在手现金。
利润数字可能不一样,但利润和现金的方向是一致的:要么靠产品赚钱,要么拿现金换管线速度,都不是靠一次性进账撑着。
在花朵财经观察看来,这一轮“商业化收获”,收的主要是合同,不全是药。但一次性收入确认能修好一张利润表,修不好一个现金流结构。
中国创新药还有很长的路要走,真正的分水岭,不在扭亏的公司有几家,而在有多少家能像百济神州、信达生物那样,把药一粒一粒卖出去。

 VIP复盘网
