

摘要
西藏本地国资民爆龙头,控股股东变更开启经营新篇章。高争民爆集民爆产品研发、生产、销售、仓储、运输和爆破服务于一体,业务主要覆盖西藏七地市。2021-2025年公司营收及归母净利润快速增长,复合增速分别约18%/39%。近期西藏自治区国资委将原控股股东藏建集团持有的34%股份无偿划转至地矿集团,9月已完成控制权变更。地矿集团成为公司新控股股东后,公司拟更名为“西藏地质矿产发展股份有限公司”,主业拓展为“矿山投资开发”与“民爆生产销售服务”两大板块,后续有望依托股东资源推动产业协同,开启经营新篇章。
矿业:地矿集团矿产资源储备丰富,资产注入与后续矿山开发潜力可期。控股股东地矿集团承担做大做强西藏自治区矿产资源产业链重任,持有采矿权3宗、探矿权71宗,并参股巨龙、朱诺、金龙、多龙等大型铜矿及拉果措盐湖锂矿,权益铜资源超1100万吨。铜矿方面,部分项目已进入投产或建设阶段,预计2032-2033年权益铜产能约21万吨/年,对应权益净利润约106-127亿元;锂矿方面,持有拉果措盐湖锂矿项目27%股权,一期已投产,二期建成后项目锂盐权益总产能预计达1.6万吨/年,对应权益净利润约6.5亿元。收购报告书明确提出依托上市公司推动矿产开发与民爆产业协同,并就潜在同业竞争业务给予上市公司同等条件下优先收购权,后续符合条件的矿产资产有望逐步注入。此外,西藏矿产资源禀赋优越,当前仍未充分开发,公司作为西藏国资委下属唯一矿产资源开发上市平台,有望分享后续矿产资源增量项目开发红利。
民爆:西藏水电与矿山开采支撑长期需求,产能扩张与一体化服务能力打开成长空间。2026M1-8西藏工业炸药销量同比增长52%,雅下水电及大型铜矿建设有望持续释放民爆需求。公司通过收购海外民爆、转移产能及取得政策奖励,将工业炸药年产能由2.2万吨提升至6.2万吨,区内规模优势进一步增强。公司拥有藏木水电站、甲玛、玉龙、朱诺铜矿等项目经验,具备高海拔地区大型工程作业能力。依托本地国资背景、产能规模优势、覆盖西藏七地市的服务网络以及矿山工程施工总承包、爆破作业“双一级”资质,公司持续向采剥、选矿、矿山托管等环节延伸,叠加地矿集团潜在项目资源,订单获取能力与单项目价值量有望持续提升。
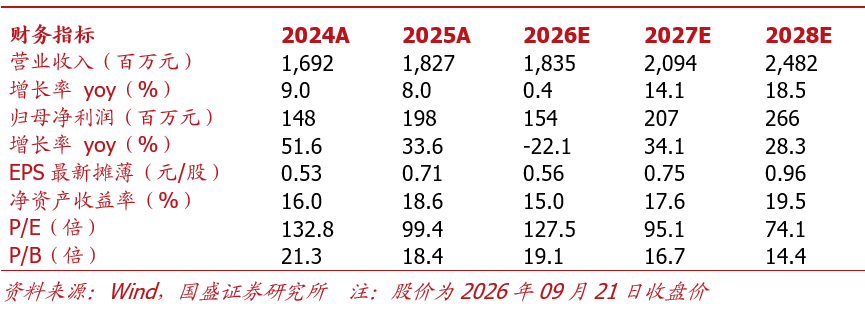
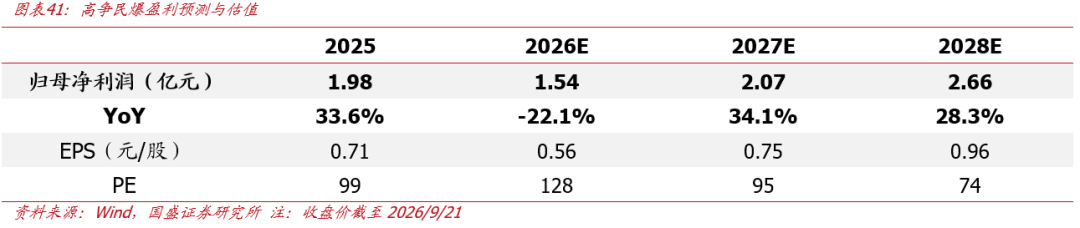
投资建议:我们预计公司民爆业务2026-2028年归母净利润分别为1.5/2.1/2.7亿元,同比-22%/+34%/+28%,对应EPS为0.56/0.75/0.96元/股,当前股价对应PE为128/95/74倍。矿产资源方面,估算地矿集团参股铜矿+锂矿2028年权益净利润约34亿元,对应价值约400亿元;2032年底参股及控股矿权逐步投产后,远期权益价值超1300亿元(参股铜矿1059亿元+控股铜矿200亿元+锂矿65亿元)。公司现有民爆业务成长性优越,潜在矿产开发业务价值可观,首次覆盖给予“买入”评级。
风险提示:民爆需求不及预期、市场竞争加剧、矿山投资开发业务进展不及预期、测算误差风险等。
01
公司概要:西藏民爆龙头深耕主业,股东焕新拓展成长空间
1.1 公司简介:西藏区域全产业链民爆龙头
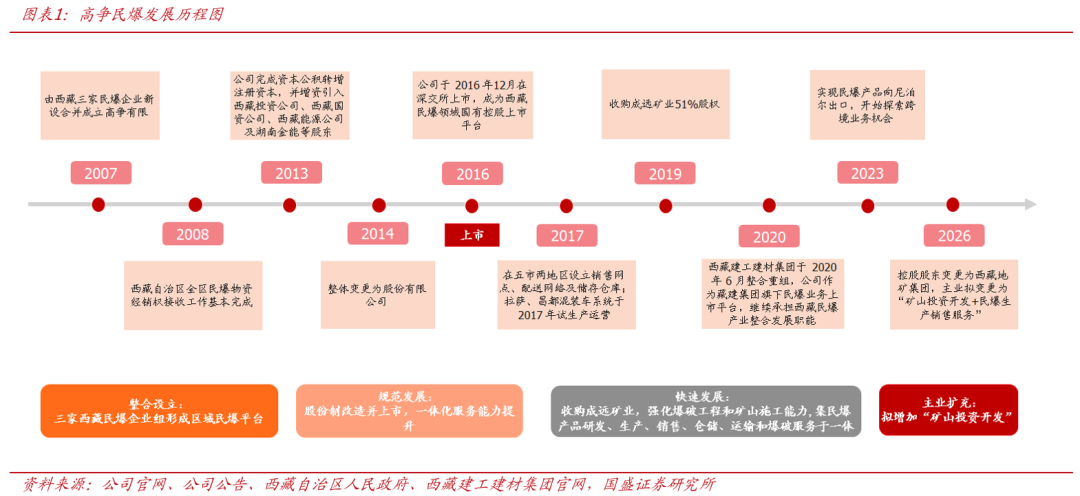
高争民爆成立于2007年,由三家西藏民爆企业重组合并而成;2014年完成股份制改造,2016年登陆深交所上市。公司集民爆产品研发、生产、销售、仓储、运输和爆破服务于一体,拥有矿山工程施工总承包与爆破作业“双一级”能力,是西藏本地国资民爆龙头,业务覆盖西藏七地市,并逐步向西南及东北拓展。2026年公司控股股东变更为西藏地矿集团,主业拟调整为“矿山投资开发+民爆生产销售服务”,成长空间进一步拓宽。
1.2 业务结构:深耕民爆行业,构建一体化闭环
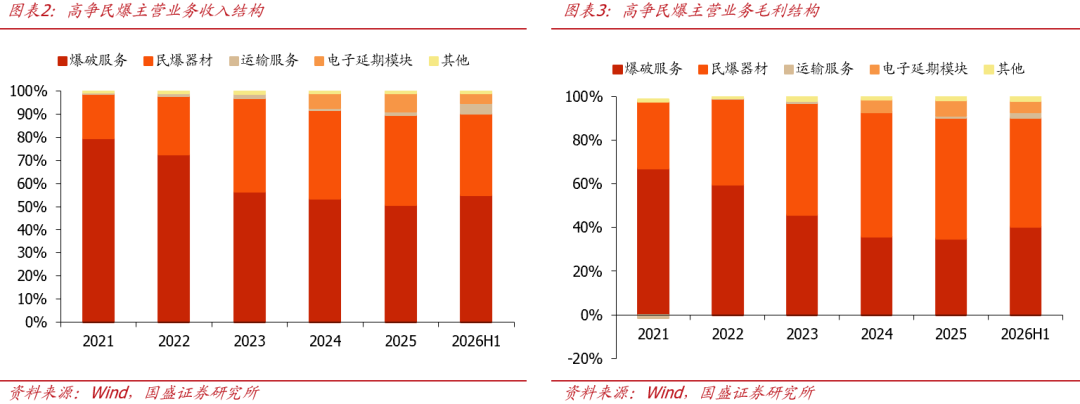
收入端:2025年爆破服务/民爆器材/电子控制模块/运输服务分别实现收入9.3/7.1/1.5/0.3亿元,同增2.5%/10%/31.5%/80%,占比51%/39%/8%/1.5%。爆破服务与民爆器材合计贡献近九成,电子控制模块与运输服务快速增长。
利润端:2025年爆破服务/民爆器材/电子控制模块/运输服务分别实现毛利1.9/3.1/0.4/0.05亿元,同增5%/5%/38%/400%,占比35%/55%/7%/1%。民爆器材为第一大利润来源,毛利占比高于收入。
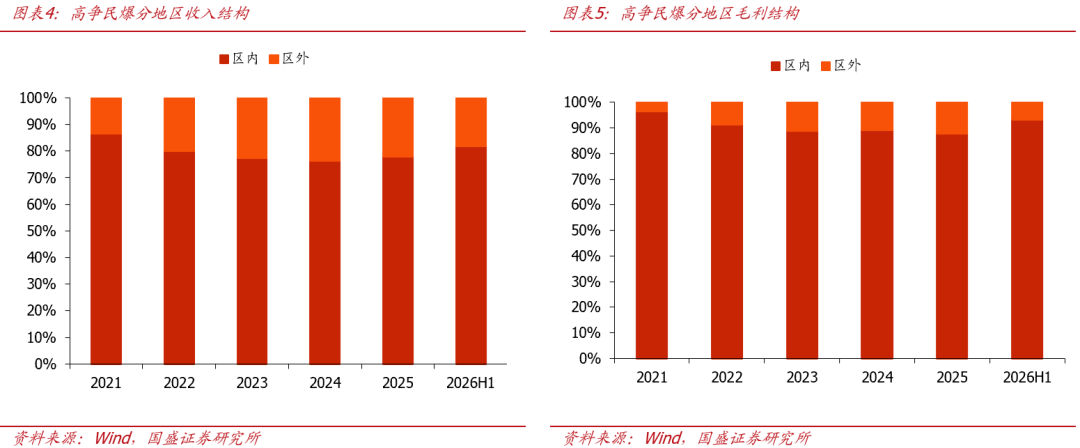
分地区:2025年区内/区外收入占比78%/22%,毛利占比分别为88%/12%,区内盈利能力更优。2021-2025年区外收入占比由13%提升至22%,主要来自辽宁、四川、宁夏自治区等市场。2026H1区内/区外收入占比82%/18%,毛利占比93%/7%。
1.3 财务分析:整体经营质量较优,营收业绩持续扩张
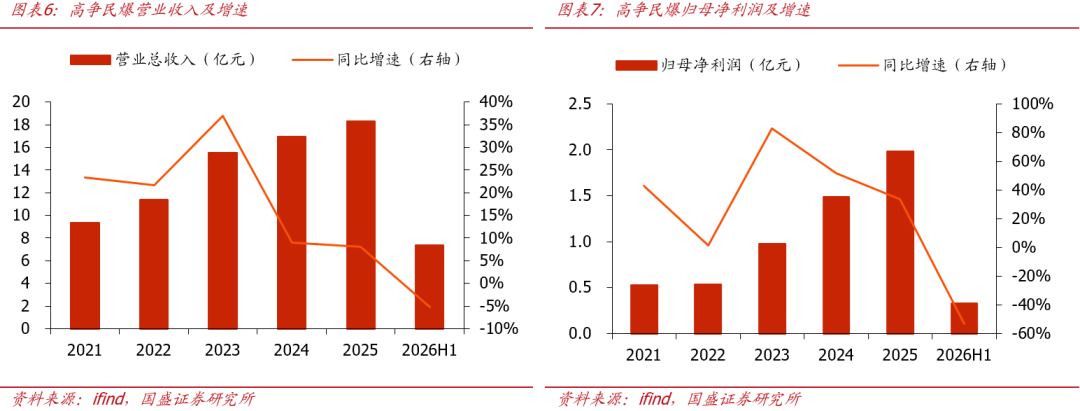
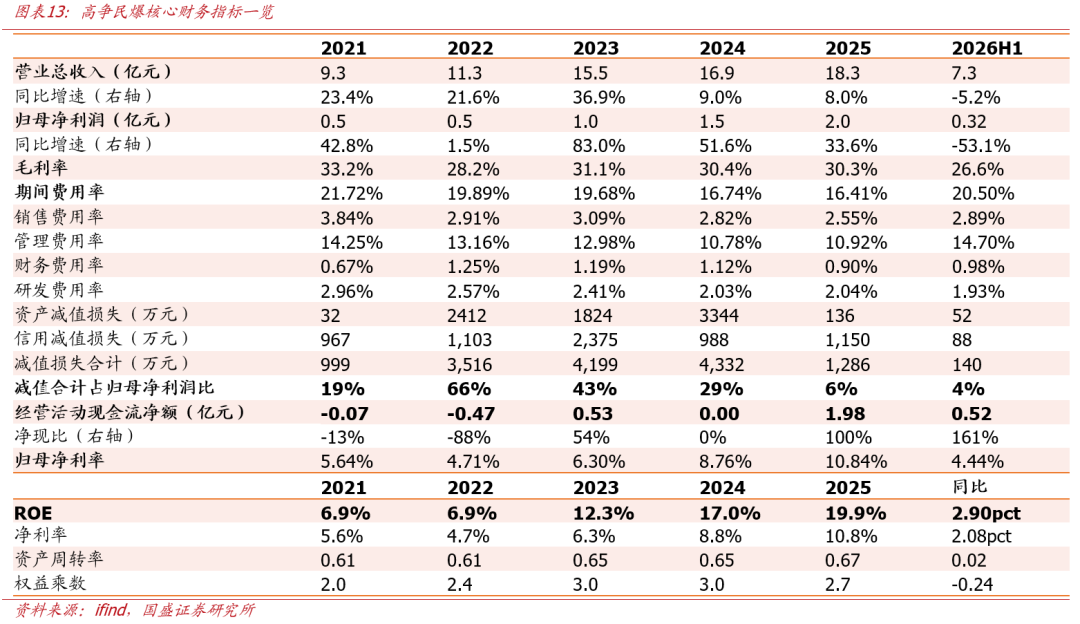
营收利润:2021-2025年收入与利润持续扩张,2023年后盈利增速显著加快。营业收入由2021年9.33亿元增至2025年18.27亿元,CAGR约 18%;同期归母净利润由0.53亿元增长至1.98亿元,CAGR约39%。2026H1营收/归母净利润分别同降5%/53%,业绩降幅较大主要因政府补助同比减少、收购黑龙江海外民爆器材有限公司新增摊销及固定资产折旧费用以及民爆器材销售价格下降导致收入利润相应减少。
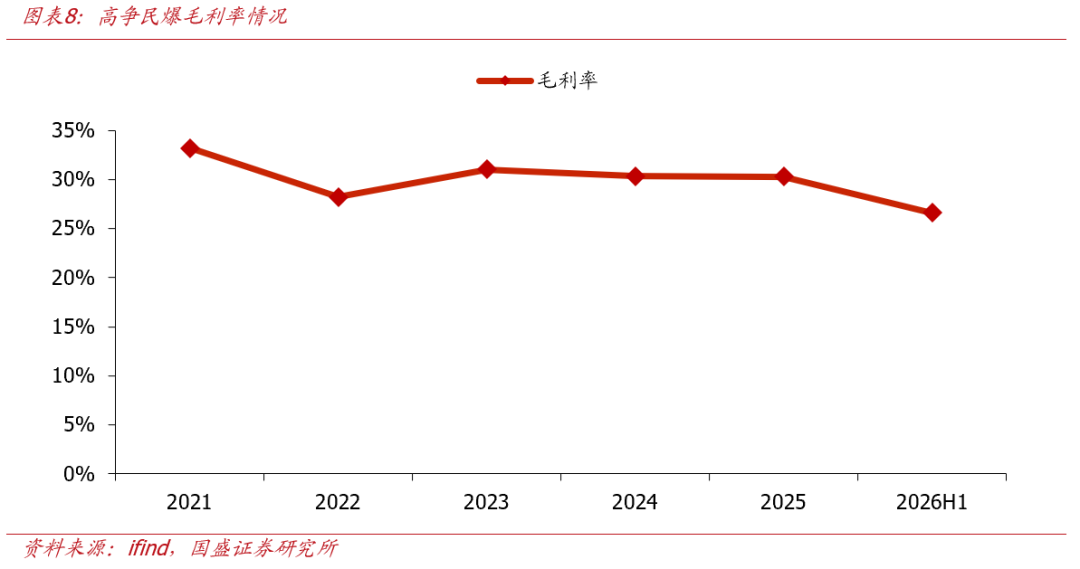
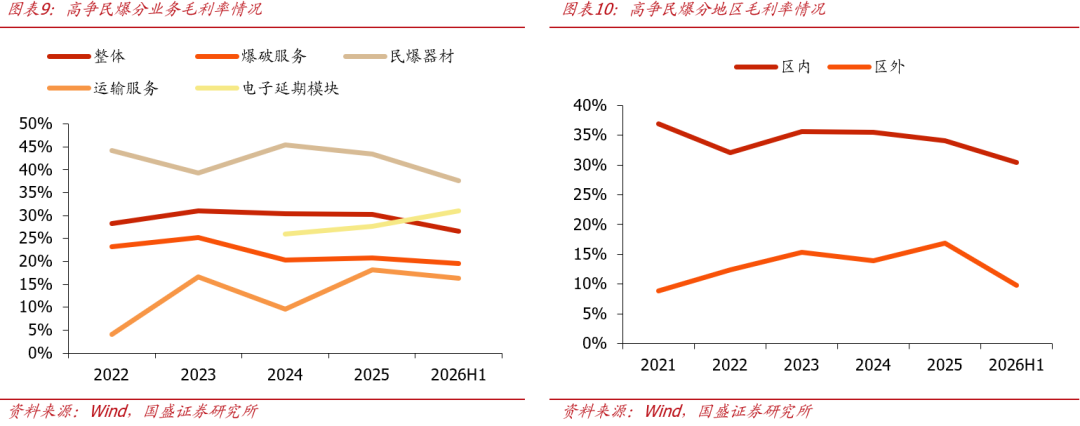
毛利率:2021-2025年公司毛利率整体维持在30%左右,2022年降至28.2%后有所修复,2023-2025年维持30%以上。2026H1毛利率为26.6%,同比下降1.6pct(民爆器材/爆破服务分别同比-3.7/+2.8pct)。
Ø 分业务:2025年爆破服务/民爆器材/运输服务/电子延期模块毛利率分别为21%/43%/18%/28%,分别同比变动+0.4/-2.1/+8.6/+1.7个百分点;民爆器材毛利率高于整体水平,其中工业炸药和工业雷管毛利率分别为43.7%/46%,同比+2.5/-9.3个百分点;爆破服务毛利率同比基本持平。2026H1四项业务毛利率分别为19.6%/37.6%/16.4%/31%,工业雷管、工业炸药等民爆器材降幅较大。
Ø 分地区:2025年区内西藏自治区/区外毛利率分别为34%/17%,区内盈利水平显著高于区外;2026H1区内/区外毛利率为30%/10%,甘肃、宁夏、浙江等区外省份降幅较大。
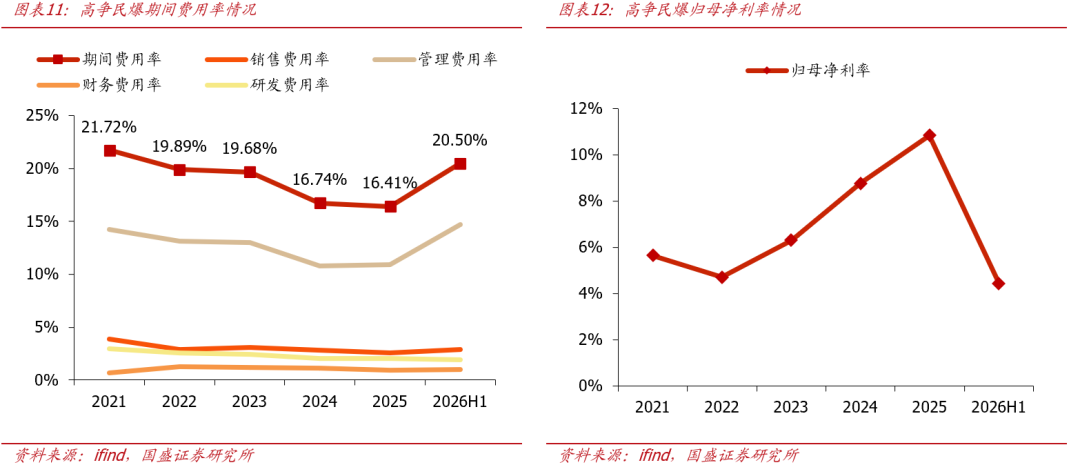
期间费用率:2021-2025年期间费用率由21.72%降至16.41%,费用管控效果明显;其中管理费用率由14.25%降至10.92%,是费用率下降的主要来源。2026H1期间费用率有所提升,主要受管理费用率抬升影响。
净利率:归母净利率由2021年5.64%提升至2025年10.84%,ROE由6.9%提升至19.9%。2026H1归母净利率为4.4%,同比下降4.5pct。
1.4 股权结构:西藏国资下属唯二上市平台,控股股东变更开启经营新篇章
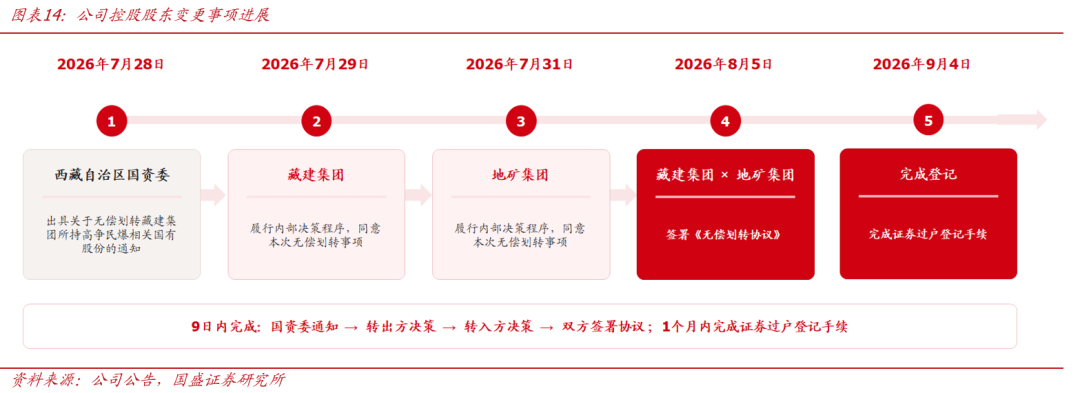
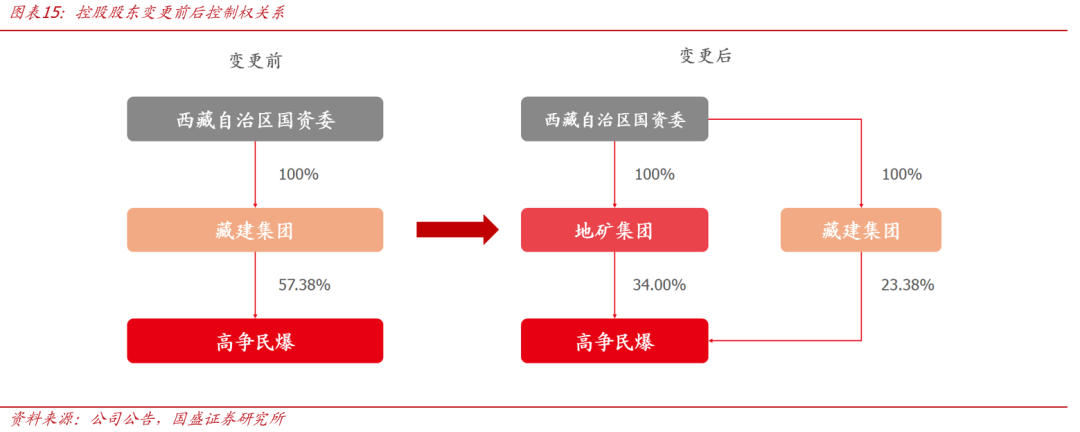
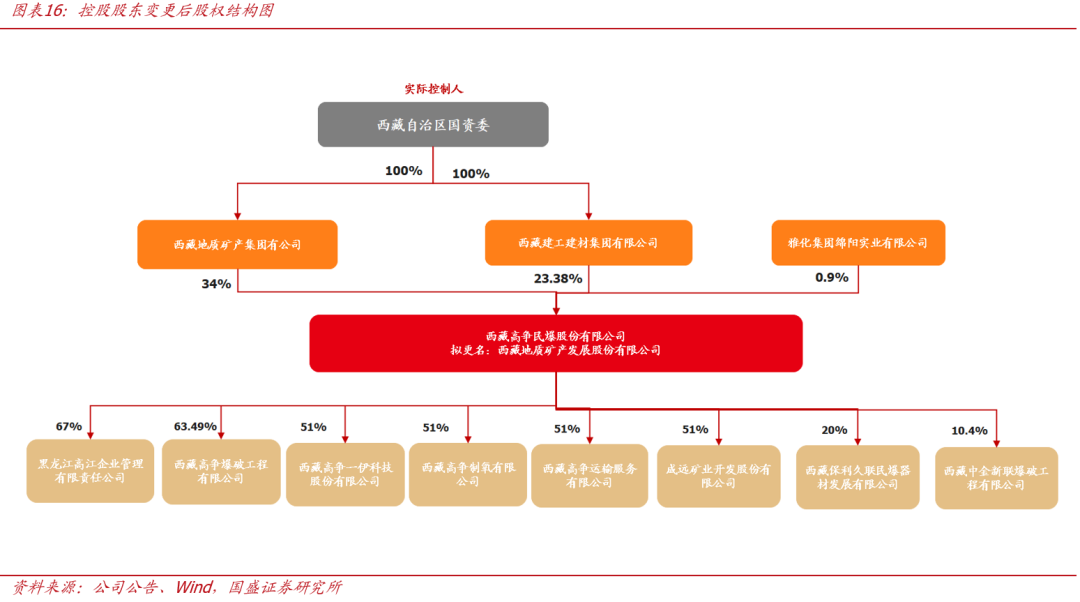
控制权变更高效落地,地矿集团入主后有望步入发展新阶段。公司7月28日公告,西藏自治区国资委拟将藏建集团持有的上市公司34%股份无偿划转给西藏地质矿产集团有限公司(地矿集团),划转完成后地矿集团/藏建集团持股比例分别为34%/23%,地矿集团为公司控股股东,实际控制人仍为西藏国资委,控制权稳定,国资背景有助于区域资源协同和重点项目承接。9月4日已完成证券过户登记手续,高效执行彰显自上而下积极推进意愿与地方国资重视程度。控制权变更完成后,公司拟更名为“西藏地质矿产发展股份有限公司”,主业拟调整为“矿山投资开发 + 民爆生产销售服务”双主业,开启经营新篇章。
回购股份拟用于员工激励,积极执行彰显发展信心。公司于2026年5月公告拟自有资金及自筹资金1-2亿元通过集中竞价交易方式回购部分公司股票,用于实施股权激励或员工持股计划,回购股份价格上限为48.34元/股,截至2026年8月31日,公司累计回购股份355万股,占公司总股本的1.28%,成交价区间为24.47-45.38元/股,成交总金额为1.5亿元,最高成交价已接近回购价上限,充分彰显公司对未来发展信心。
02
矿业:主业拟新增矿山投资开发,资产整合潜在价值可观
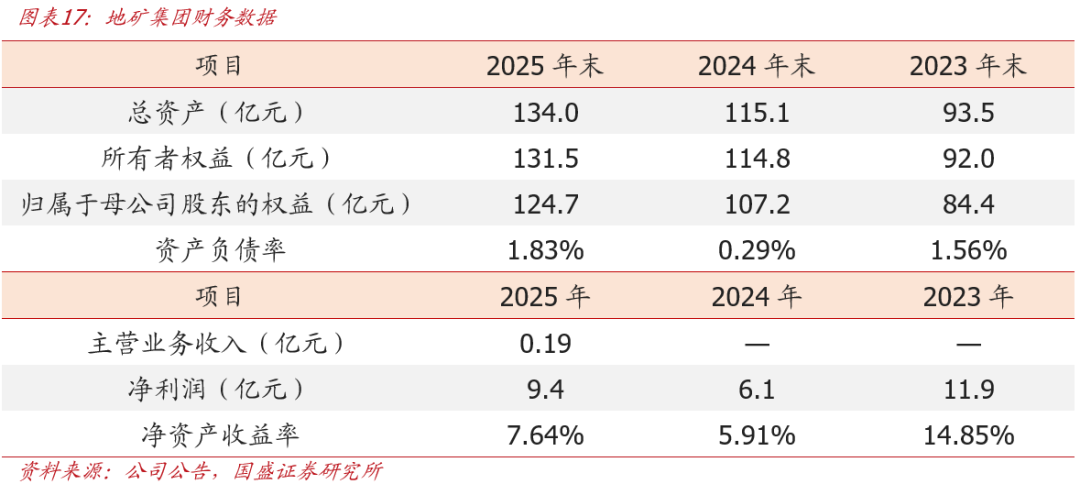
地矿集团前身为西藏地勘系统,承担做大做强西藏矿产资源产业链重任。地矿集团按西藏自治区党委、政府决策要求整合西藏地勘系统全部经营性资产组建而成,为西藏自治区政府批准设立的区管企业,以做强做大自治区矿产资源产业链为战略目标。其主营业务为有色金属矿产的勘探、采选、矿产品加工销售、运输仓储及探采技术研发。2025年实现主营业务收入1932万元,净利润9.4亿元,预计主要由参股铜矿、锂矿贡献。
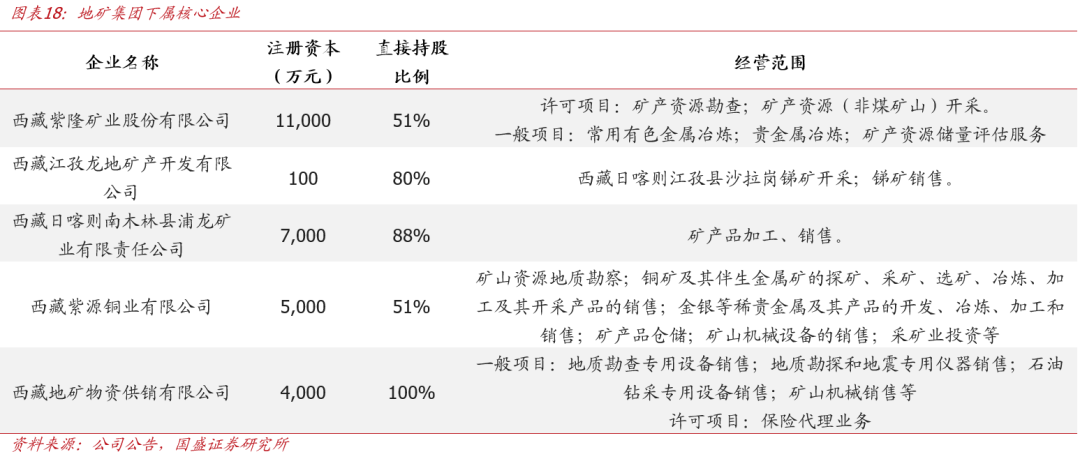
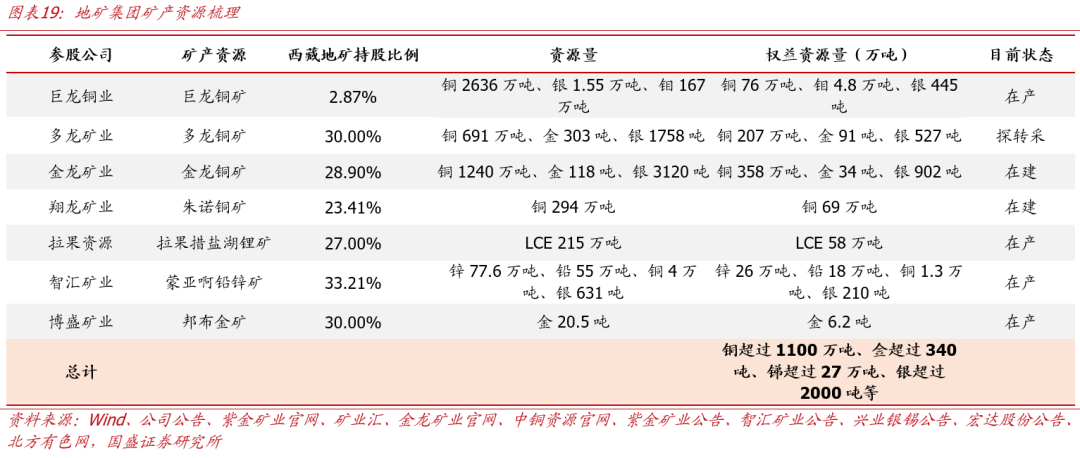
地矿集团旗下矿产资源丰厚,参股多个大型铜矿。地矿集团及其下属子公司合计持有采矿权3宗及探矿权71宗(含正在办理过户及续期手续的矿权),主要以铜矿、锑矿、金矿为主,还包括铅锌、钨矿、钼矿等优质矿权。此外还通过参股智汇矿业(02546.HK)、拉果资源、巨龙铜业、多龙矿业、金龙矿业参与布局多个西藏大型铜矿、锂矿类企业。从权益口径看,地矿现有铜资源超过1100万吨,金超过340吨,锑超过27万吨。现有主要矿种与国家战略性资源矿种需求高度匹配,资源储量充足,开采价值及潜力大,前景资源量丰富。
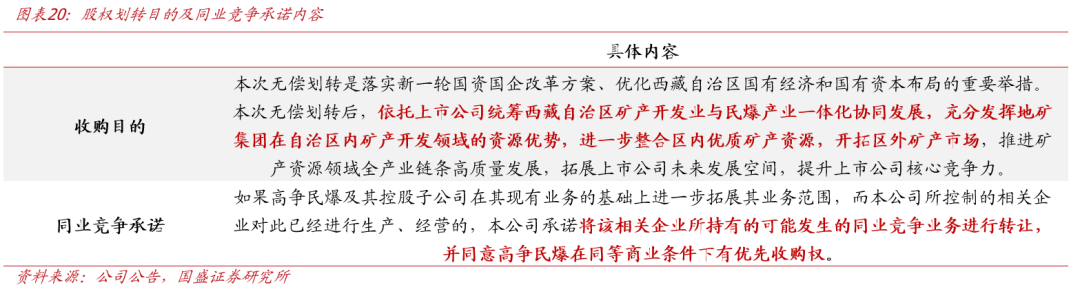
地矿入主强化产业协同,矿权资产有望注入上市公司。根据收购报告书,“本次无偿划转是落实新一轮国资国企改革方案、优化西藏自治区国有经济和国有资本布局的重要举措。本次无偿划转后,依托上市公司统筹西藏自治区矿产开发业与民爆产业一体化协同发展,充分发挥地矿集团在自治区内矿产开发领域的资源优势,进一步整合区内优质矿产资源,开拓区外矿产市场,推进矿产资源领域全产业链条高质量发展,拓展上市公司未来发展空间,提升上市公司核心竞争力”。同时,收购报告书中提出,“如果高争民爆及其控股子公司在其现有业务的基础上进一步拓展其业务范围,而本公司所控制的相关企业对此已经进行生产、经营的,本公司承诺将该相关企业所持有的可能发生的同业竞争业务进行转让,并同意高争民爆在同等商业条件下有优先收购权”。矿产资源开发业务已明确将纳入公司新业务范围,后续地矿集团旗下矿产资源有望逐步注入上市公司。
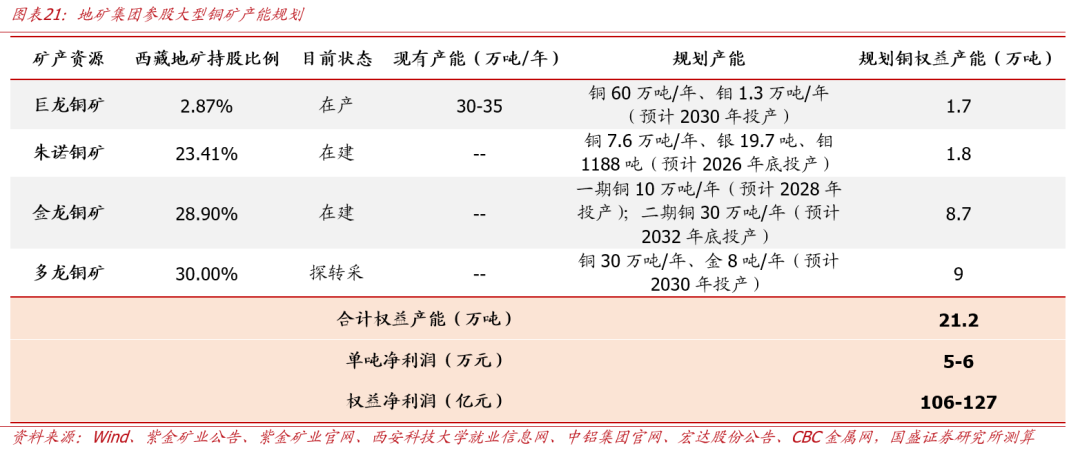
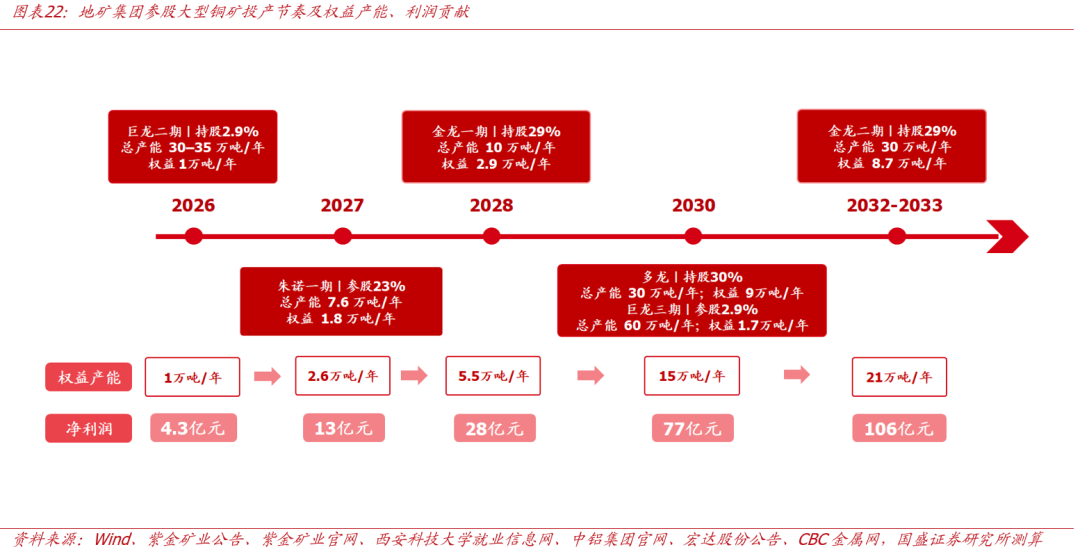
铜:当前地矿集团在手资源中已有多个大型参股铜矿进入前期开发建设及投产阶段,有望逐步增厚投资收益。其中金龙、多龙、巨龙、朱诺已有明确产能规划,预计到2032年地矿集团铜权益产能将达21万吨/年,按照吨净利5-6万元估算,对应权益净利润106-127亿元。
Ø 巨龙铜矿:地矿集团持股2.9%,权益铜资源76万吨。一期年产能铜15万吨;26年1月二期投产,年产能30-35万吨,地矿集团权益产能约1万吨;三期预计2030年投产,年产能提升至60万吨,地矿集团权益产能1.7万吨。
Ø 朱诺铜矿:地矿集团持股23%,权益铜资源69万吨,目前处于建设状态,一期规划年产7.6万吨铜、银19.7吨、钼1188吨,预计2026年底建成投产,地矿集团权益产能为铜1.8万吨/年、银4.6吨/年,钼278吨/年。
Ø 金龙铜矿:地矿集团持股29%,权益铜资源358万吨。目前已取得采矿证,计划2028年一期投产,年产能铜10万吨,地矿集团权益产能2.9万吨,2032年底二期投产,年产能达30万吨,地矿集团权益产能9万吨。
Ø 多龙铜矿:地矿集团持股30%,权益铜资源207万吨,目前处于探转采阶段,规划2030年年产能达30万吨铜、8吨金,地矿集团权益产能为铜9万吨、金2.4吨。
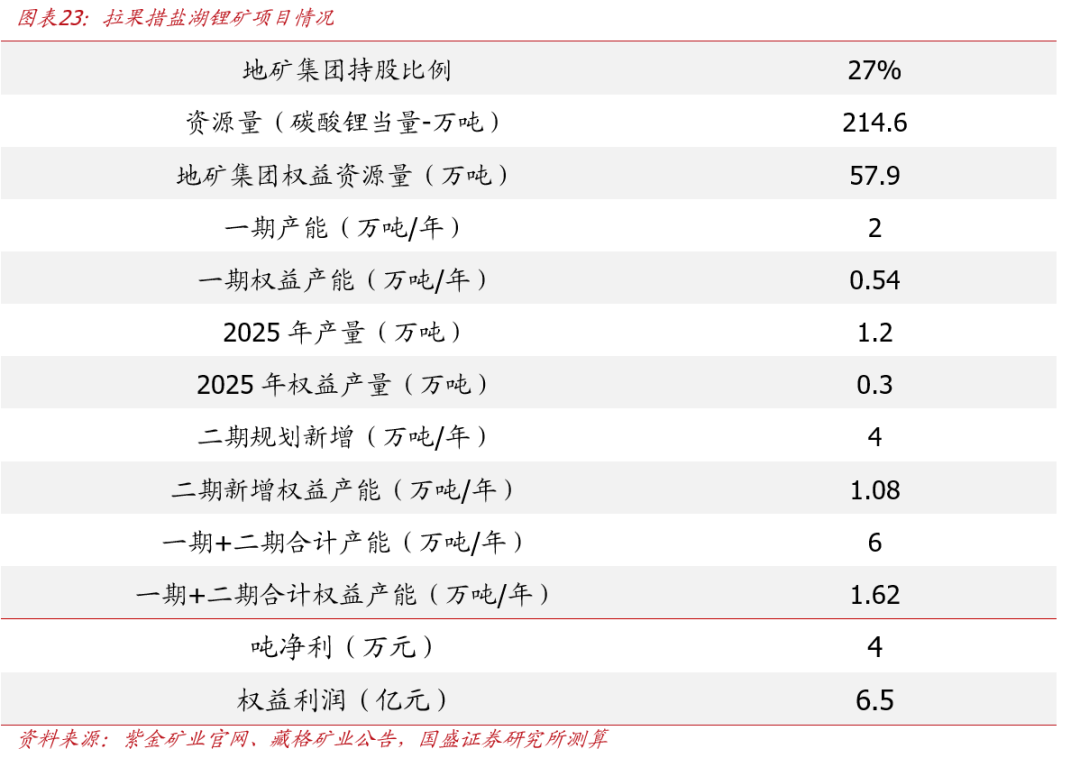
锂:地矿集团持有拉果措盐湖锂矿项目27%股权(紫金矿业/阿里国资分别持股63%/10%),项目位于西藏阿里地区改则县,是国内资源规模领先的硫酸钠亚型盐湖锂矿,已探明碳酸锂当量资源量214.57万吨,平均锂离子浓度约240毫克/升,具有资源规模大、镁锂比较低等特点。一期规划年产2万吨锂盐产品已经建成投产,2025年生产碳酸锂约1.2万吨,2026年上半年产量进一步提升至0.91万吨,处于持续爬坡阶段;二期规划新增年产4万吨锂盐产能,计划于2027年底建成,届时项目锂盐总产能将达到6万吨/年。地矿集团对应碳酸锂当量权益资源量约57.93万吨;一期权益产能约0.54万吨/年、二期新增权益产能约1.08万吨/年,项目全部达产后地矿集团权益产能约1.62万吨/年,对应权益净利润约6.5亿元。
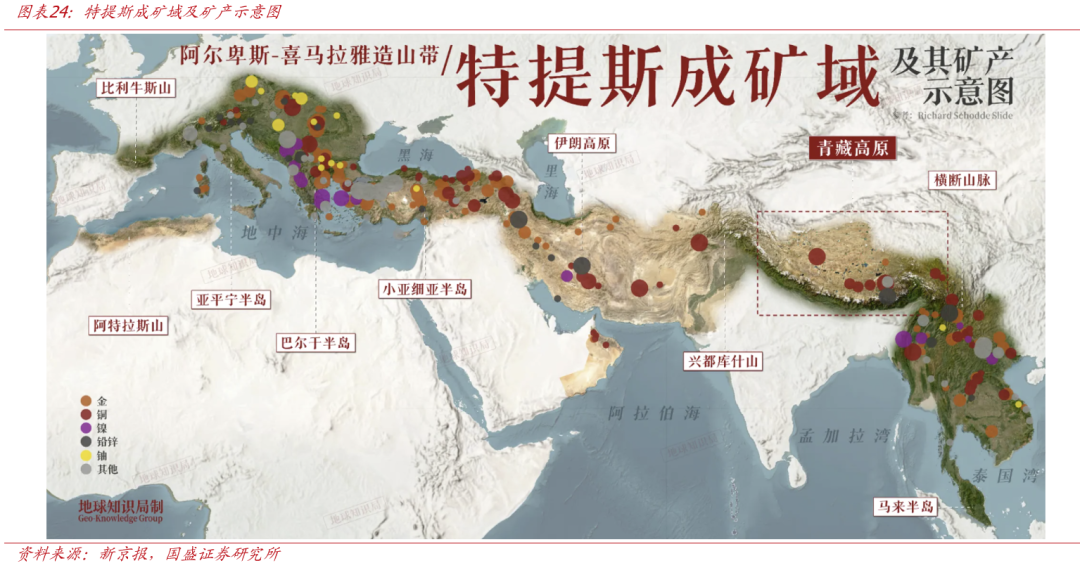
西藏矿产资源禀赋突出,待开发想象空间可观。截至2025年,西藏铜、铬、锑、盐湖锂和硼5种战略性矿产累计查明资源量均居全国第一,资源优势尤为突出。当前西藏矿产资源尚未得到充分开发,仍是国家重要的战略资源储备基地和新一轮找矿突破战略行动的主战场。“十四五”以来,青藏高原累计新增铜矿资源量2000余万吨,预测资源潜力达1.5亿吨,后续增量空间更为可观。此外,西藏地处我国西南边境和特提斯成矿域核心区域,喜马拉雅、雅鲁藏布江、冈底斯及班公湖—怒江等重要成矿带沿边境及周边地区展开,边境资源勘查开发有望成为下一阶段增量来源。随着公司战略定位由区域民爆龙头向自治区国有矿产资源上市平台延伸,后续有望分享西藏矿产资源增量项目开发红利。
03
民爆:高景气区域龙头,水利&矿山需求打开长期成长空间
3.1. 行业整合与一体化转型加速,西藏水电及矿山开发推动区域景气上行
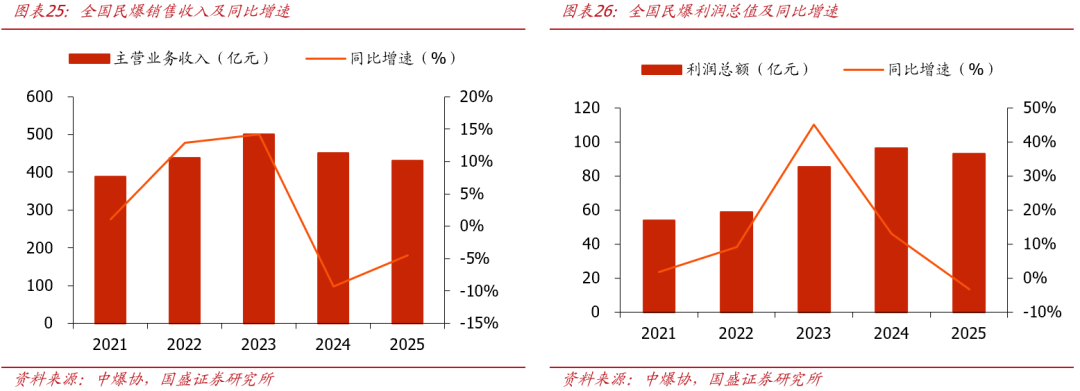
民爆产销环节总量收缩,一体化服务成为主要趋势。2025年全国民爆生产企业收入总额为430亿元,同比下降5%,利润总额为93亿元,同比下降3%,我国民爆行业产品端需求整体承压,但爆破服务市场持续扩容,行业增长动能正由单一产品销售向一体化服务转移,2025年全国民爆服务收入同比增长13%,增速显著快于民爆产品销售。矿山开采、基建施工等客户对“产品供应—爆破设计—工程施工—运营服务”的综合需求不断提升,具备许可资质、区域渠道、项目获取能力和全产业链服务能力的头部企业有望持续提升市场份额与单项目价值量。
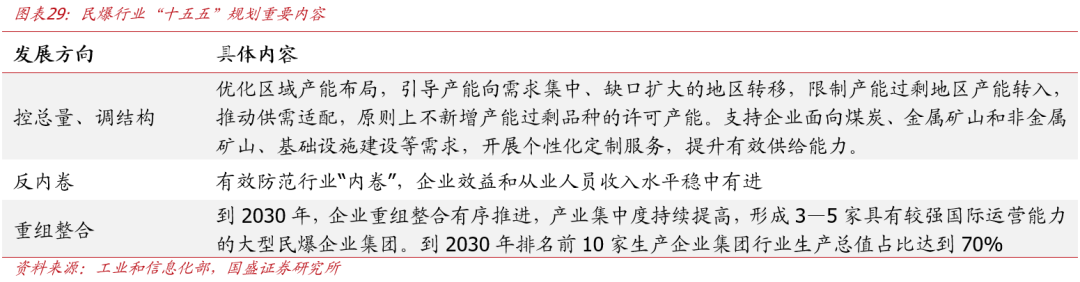
民爆行业“十五五”规划定调控总量、调结构,重组整合与“反内卷”导向下行业格局有望进一步集中。民爆行业“十五五”规划提出:1)优化区域产能布局,引导产能向需求集中、缺口扩大的地区转移,限制产能过剩地区产能转入,推动供需适配,原则上不新增产能过剩品种的许可产能。支持企业面向煤炭、金属矿山和非金属矿山、基础设施建设等需求,开展个性化定制服务,提升有效供给能力。2)有效防范行业“内卷”,企业效益和从业人员收入水平稳中有进。3)到2030年,企业重组整合有序推进,产业集中度持续提高,形成3—5家具有较强国际运营能力的大型民爆企业集团,到2030年排名前10家生产企业集团行业生产总值占比达到70%。在此导向下,全国龙头依靠产能、工程能力和跨区域布局构筑优势;区域型企业则通过属地网络与客户资源形成差异化竞争,市场份额有望进一步向全国性大型龙头以及区域优势企业集中。
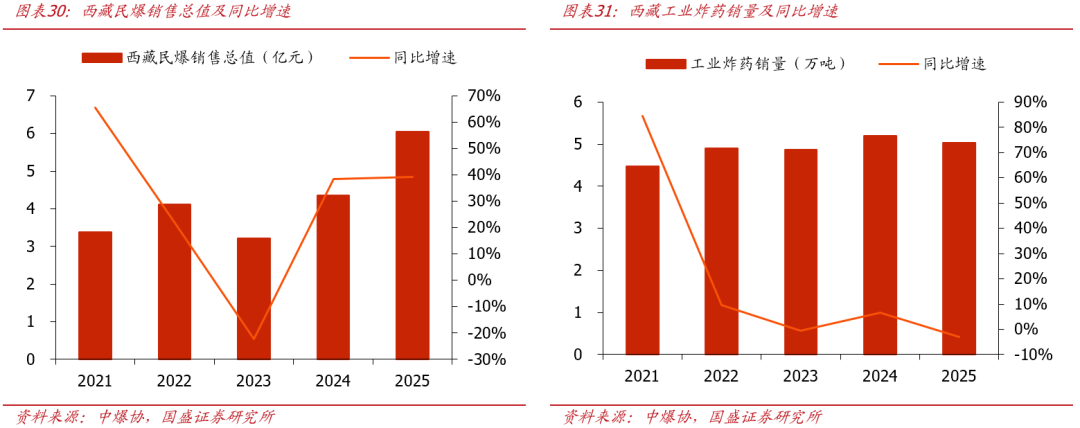
西藏民爆市场景气上行,水电开发与矿山开采提供长期需求支撑。2026M1-8西藏民爆企业销售总值3.98亿元,同比增长2%;工业炸药销量5.15万吨,同比增长52%,增速明显快于全国整体水平,呈现较高景气。西藏民爆需求主要来自大型交通基建、水电开发、矿产开采等领域,单项目体量大且建设难度高,带动民爆产品及爆破工程服务市场规模持续扩大。西藏水利与矿产资源丰富,伴随雅下水电站以及巨龙、多龙、玉龙等大型铜矿建设推进,民爆需求有望持续释放,且大型水电站建设周期通常在10年以上,矿山后续开采周期长达20-30年,将为民爆产业带来长期需求支撑。
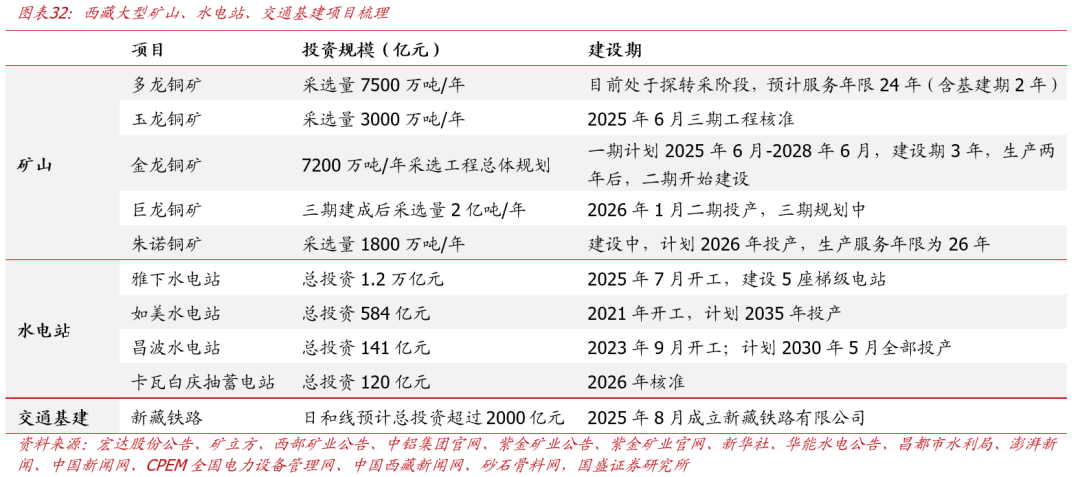
3.2. 区内唯一本地国资民爆龙头,产能扩张与一体化服务增添成长动能
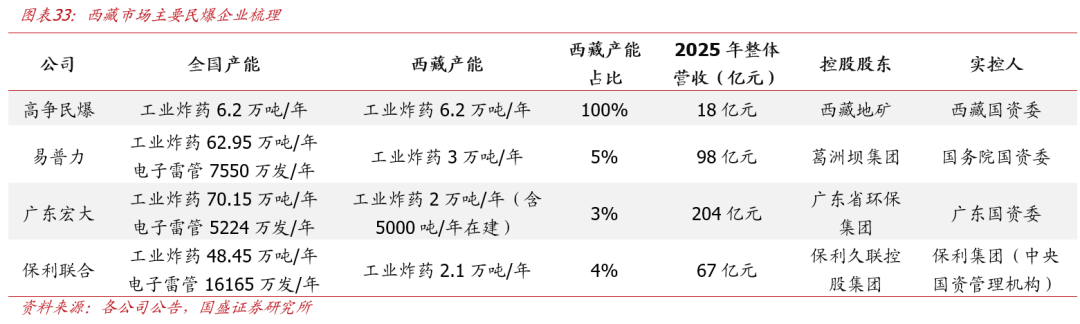
西藏民爆市场集中度较高,公司凭借产能规模与属地化服务能力占据优势地位。近年来,易普力、广东宏大等全国性龙头陆续进入西藏,推动区内大型项目竞争有所加剧,但外部企业区内供给能力尚不完善。西藏现有主要民爆企业工业炸药产能合计约13万吨/年,其中高争民爆产能6.2万吨/年,占比约47%,此外公司还参股西藏保久以及西藏中金新联,持股比例分别为20%/10%,对应权益产能分别为0.24/0.09万吨/年,区内产能规模大幅领先。民爆产品具有严格的属地监管、安全运输和仓储配送要求,西藏地域广阔、项目分散、高海拔施工环境复杂,对企业的本地仓储网络、运输保障、现场爆破经验和快速响应能力提出更高要求。高争民爆依托西藏国资背景、长期客户积累及覆盖生产、销售、运输和爆破服务的一体化体系,在资源协调、供应稳定性和综合服务成本方面具备较强竞争优势,有望在全国龙头加速进入的背景下继续保持区域优势地位。
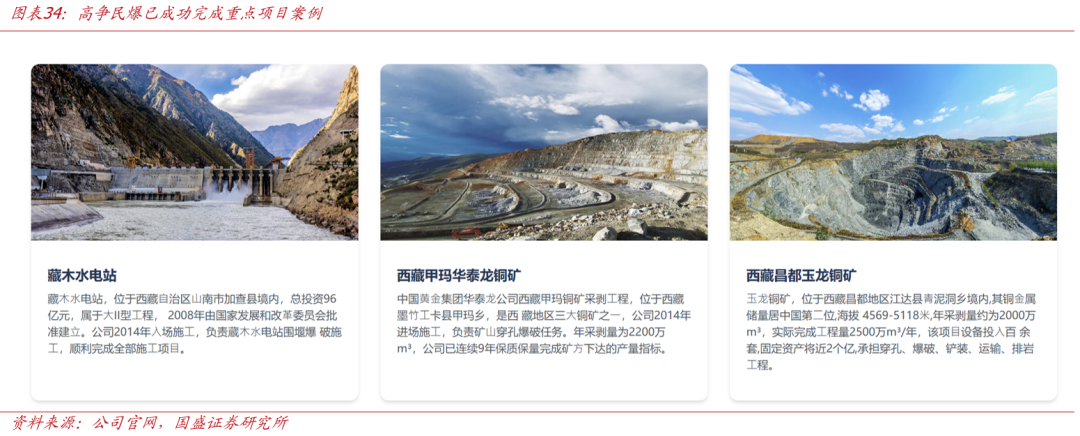
深耕西藏大型水电及矿山项目,高原作业经验及股东业务协同为后续项目承接奠定基础。水电站领域,公司承担藏木水电站围堰爆破施工并顺利完成相关任务;积极对接雅下水电站项目,2022年即成立雅江下游水电站开发领导小组并选址规划修建火工品储存移动库房。2026年7月,子公司高争爆破中标华能澜沧江上游公司GX工程民爆器材供应及爆破服务项目,中标金额约2.2亿元,进一步体现其大型水电项目承接能力。矿山领域,公司参与甲玛铜矿穿孔爆破及玉龙铜矿采剥工程、独家服务朱诺矿区爆破及配套服务,其中玉龙铜矿项目海拔达4569-5118米,作业涵盖穿孔、爆破、铲装、运输及排岩,展现公司高海拔环境下大型矿山项目作业能力,为后续同类工程提供可借鉴实施方案。公司新控股股东地矿集团下属多个拟在建矿山,潜在项目资源充足。伴随西藏后续大型水电站及矿山建设推进,公司有望凭借已有工程业绩与高原作业经验,持续获取新增项目。
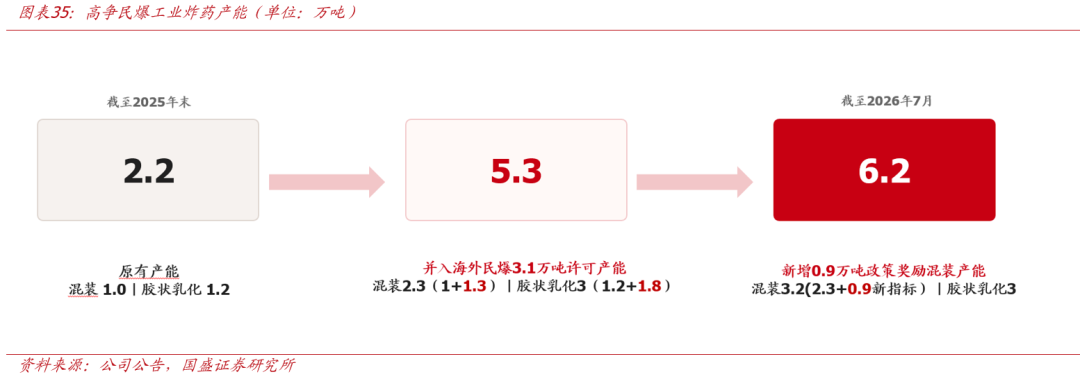
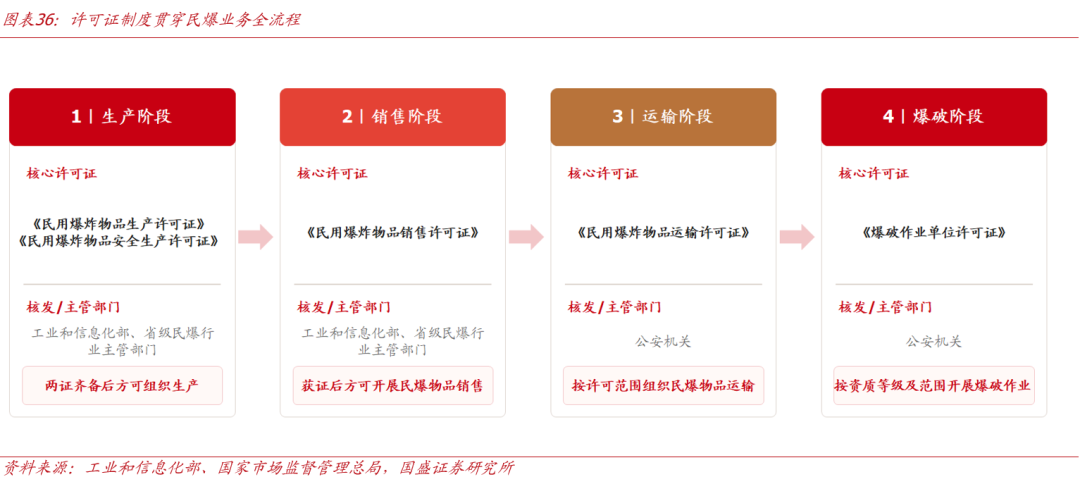
产能扩张打开供给约束,国资背景赋予后续新增许可优势。公司原有2.2万吨产能,其中混装炸药1万吨、胶状乳化炸药1.2万吨,已接近满负荷运行。2025年底公司通过收购黑龙江海外民爆获取1.3万吨混装炸药产能+1.8万吨胶状乳化炸药产能,2026年7月已完成产能转移工作,产能提升至6.2万吨(含0.9万吨拆线撤点减证政策奖励),进一步巩固并提高在西藏地区民爆行业的市场影响力。我国对民爆物品的生产、销售、购买、运输和爆破作业实行许可证制度,由主管部门严格监管,形成较高资质壁垒。同时,在行业“十五五”规划提出的“优化区域产能布局”导向下,公司作为高景气区域国资企业,有望获得新增产能许可优势,后续若存在产能供给缺口,将筛选优质民爆标的,稳步推进并购重组工作,未来产能规模具备进一步提升空间。
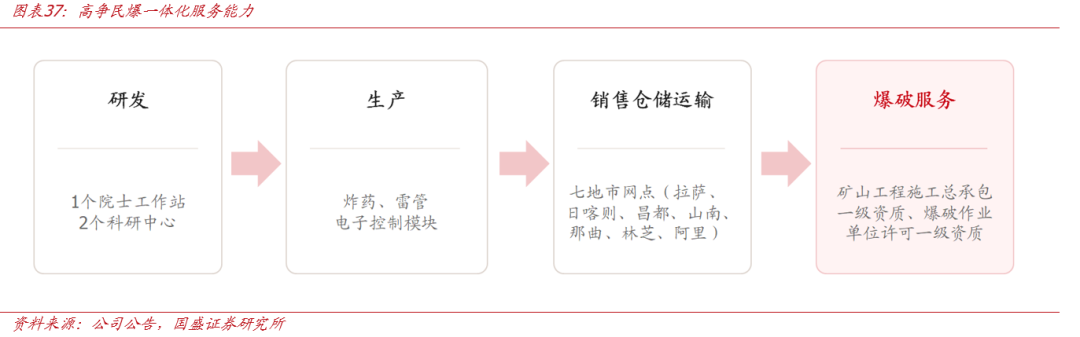
研发、生产、销售、爆破服务形成业务闭环,一体化服务延伸价值链打开成长空间。公司以民爆器材生产销售为业务基础,依托覆盖西藏七地市的销售仓储网络及危化品运输能力,凭借矿山工程施工总承包与爆破作业单位许可“双一级”资质,构建起涵盖爆破设计与施工、爆破开采、选矿、矿山托管、地质灾害治理、生态修复、安全技术咨询及运输等环节的完整矿山爆破服务产业链。相较单纯销售民爆产品销售,一体化模式能够将单次产品销售升级为贯穿矿山建设及运营周期的综合服务,提升单项目收入体量和客户黏性。公司后续有望凭借本地服务网络、资质体系和项目执行经验获取长期订单,推动收入来源由“按吨销售”向“按工程量及服务周期收费”转变,持续提升项目价值量和业绩成长性。
04
盈利预测与估值
原民爆业务
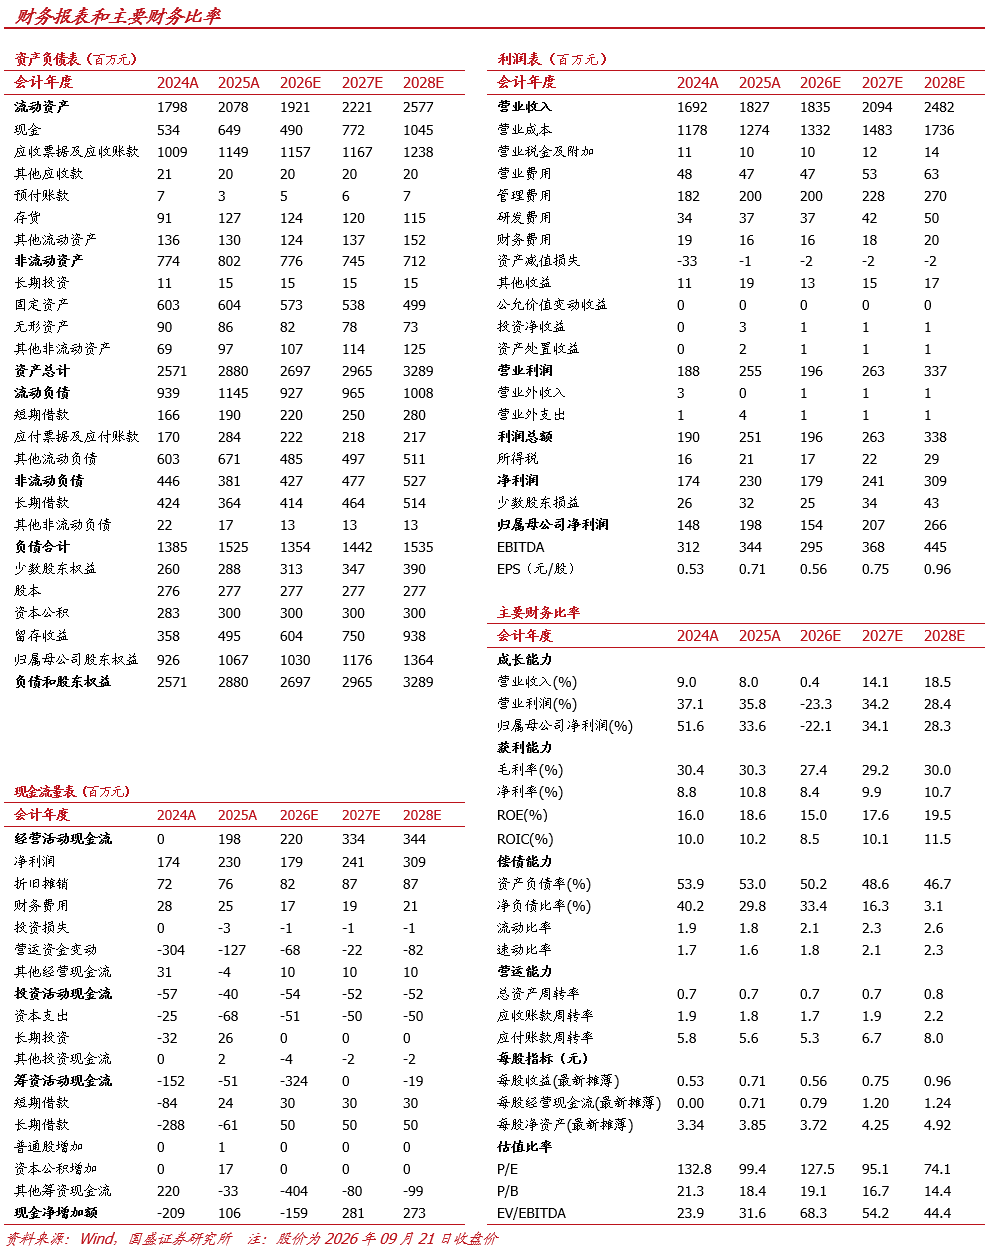
营业收入:预计2026—2028年公司分别实现营业收入18.3/20.9/24.8亿元,同比增长0.4%/14%/19%。从收入结构上看,公司历史营收中约90%来自爆破服务与民爆器材,伴随地矿集团入主后产业协同效应显现,公司民爆业务有望步入加速增长阶段,其中:1)爆破服务收入,预计2026-2028同比增长8%/15%/20%,保持较好增长态势;2)民爆器材业务受市场竞争加大影响,2026年收入预计有所下降,伴随公司后续产能扩张以及矿山、水电站等需求持续释放,有望恢复增长,预计2026-2028年增速分别为-16%/+10%/+15%。
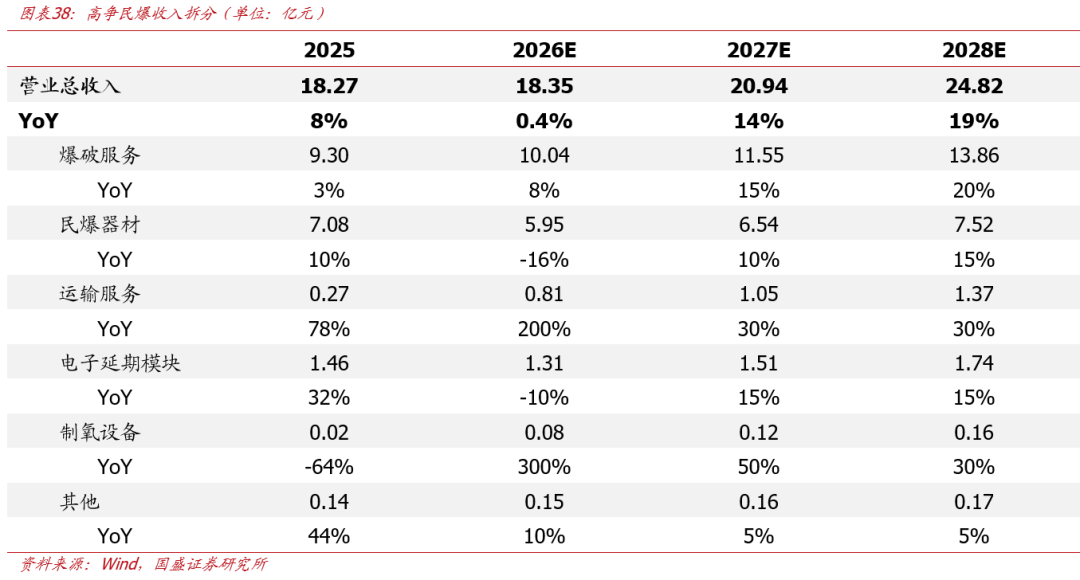
毛利率:预计2026-2028年毛利率分别为27%/29%/30%。2026年受民爆器材盈利能力下降以及低毛利运输服务快速放量形成一定摊薄,预计整体毛利率有所下滑,2027-2028年有望逐步恢复,预计2026-2028年综合毛利率分别为27%/29%/30%。
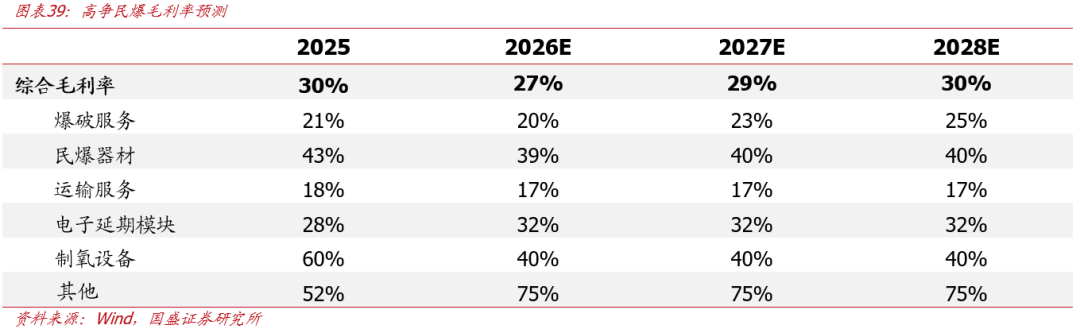
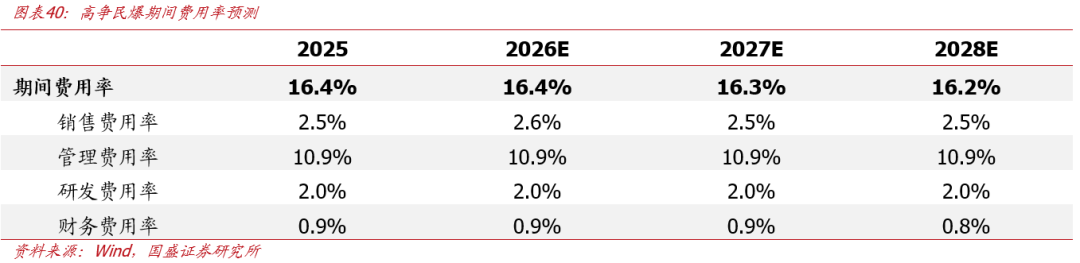
期间费用率:预计2026-2028年期间费用率分别为16.4%/16.3%/16.2%,伴随收入规模扩大,费用率有所摊薄。其中,销售费用率预计为2.6%/2.5%/2.5%,管理费用率维持10.90%,研发费用率维持2.0%;财务费用率随收入规模扩大由0.9%降至0.8%。
盈利预测:基于上述收入、毛利率及费用假设,预计公司2026-2028年归母净利润分别为1.54/2.07/2.66亿元,同比变动-22%/+34%/+28%,对应EPS分别为0.56/0.75/0.96元/股,当前股价对应PE分别为128/95/74倍。
潜在矿产资源开发业务
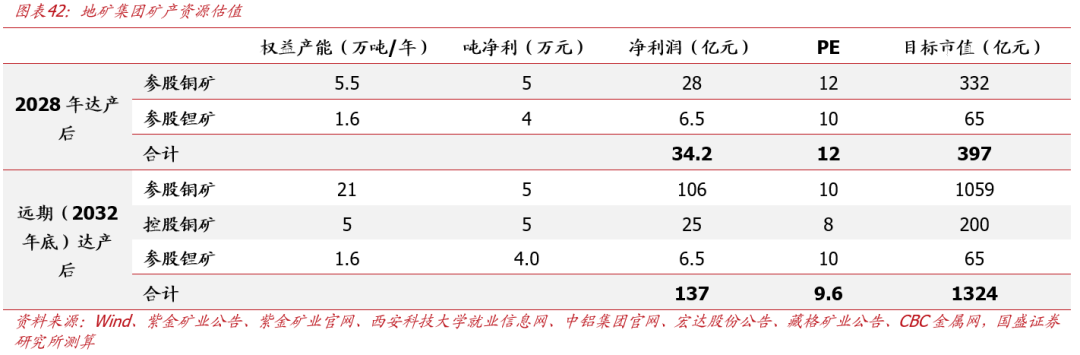
地矿集团矿产资源价值可观,2028年投产部分对应近400亿元,远期价值超1300亿元。1)2028年:按照参股铜矿权益产能5.5万吨/年、吨净利5万元测算,净利润约28亿元;参股锂矿权益产能1.6万吨/年,吨净利4万元,对应净利润6.5亿元,合计34亿元,参考同行业可比公司给予12倍PE,对应价值约397亿元。2)远期(2032年底达产后):参股矿山规划权益产能提升至约21万吨/年,对应净利润约106亿元,按照10倍PE对应权益价值约1059亿元;估算公司控股铜矿权益资源量约389万吨,假设开采期30年,对应年均权益产量约13万吨,后续预计逐步投产,2033年产能保守取5万吨测算,对应净利润约25亿元,考虑项目由地矿集团主导开发,投产进度及盈利能力尚存不确定性,给予8倍PE,对应权益价值约200亿元;参股锂矿对应价值65亿元;合计远期权益价值1324亿元。
投资建议
公司民爆业务具备较好成长性,并明确拟将“矿山投资开发”纳入主业范围,基于业务协同性与同业竞争承诺,后续地矿集团旗下矿产资源有望注入上市公司,潜在价值空间可观,首次覆盖给予“买入”评级。
05
风险提示
民爆需求不及预期。公司民爆业务主要面向西藏矿山开采、水电及交通基础设施建设等领域,若相关项目投资及建设进度不及预期,可能影响民爆产品需求及爆破服务订单,导致新增产能消化和收入增长不及预期。
市场竞争加剧。随着全国性民爆企业加快布局西藏市场,区域产能供给及大型项目竞争可能进一步加剧,可能面临市场份额下降、产品及服务价格承压的风险,进而影响盈利水平。
矿山投资开发业务进展不及预期。公司拟拓展矿山投资开发业务,若资产整合或业务推进不及预期,可能影响潜在资源价值兑现。

 VIP复盘网
