

AI算力爆发驱动半导体设备进入产能扩张与技术升级双重上行周期。
政策端,“十五五”规划将集成电路装备自主化列为核心攻坚方向,拉动存储和先进封装产线量测检测设备集中采购。
产业端,2026年全球半导体设备销售额预计达1659亿美元创历史新高,国内晶圆厂资本开支落地,国产量测设备接受度快速提升。
当前量检测是半导全产业链核心短板,随先进制程和存储与先进封装产能释放,国产替代空间加速打开。
本文重点拆解半导体细分赛道量检测设备产业链、竞争格局和产业趋势。
01
半导体量测检测设备概览
半导体量检测设备是半导体制造全流程中,对晶圆、掩模版、芯片的物理尺寸等进行纳米级精准量化测量与缺陷识别的核心装备,也是保障芯片良率稳定爬坡的底层支撑。
检测
主要识别晶圆表面与电路结构中的颗粒污染、表面划伤、开短路等异质缺陷,重点完成异常状态的发现与定位。
该环节从源头避免缺陷晶圆流入后续高成本工序,是良率管控与工艺优化的核心。
当前技术迭代聚焦三大方向:纳米级缺陷识别灵敏度提升、全域扫描检测吞吐量优化、AI智能缺陷自动分类能力开发。
量测
量测环节是芯片制造的“工艺标尺”,对薄膜厚度、关键尺寸、刻蚀深度、套刻精度等核心参数给出纳米级精准量化结果。
随着3D NAND堆叠层数增加、逻辑制程向3nm以下演进,量测设备的价值量持续抬升。
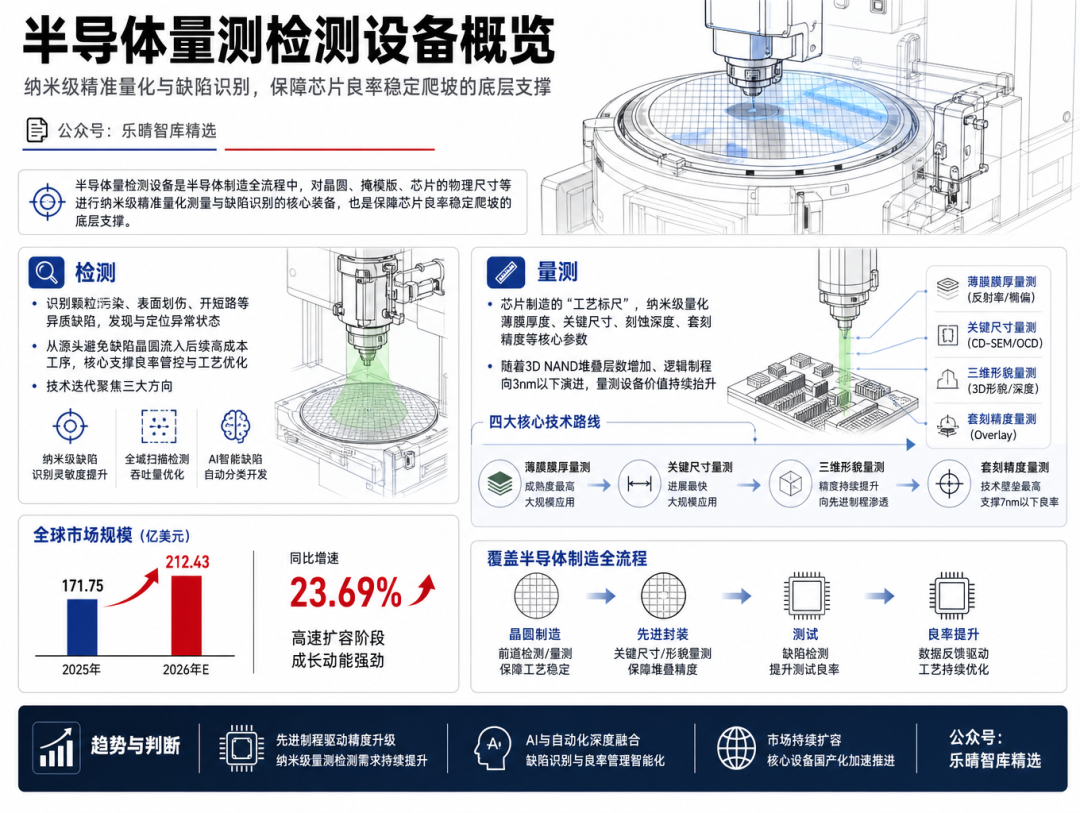
量测设备目前已形成四大核心技术路线:
从技术成熟度来看,薄膜膜厚量测、关键尺寸量测进展最快,已经在成熟制程产线实现大规模应用;三维形貌量测技术伴随成像精度持续提升,逐步向先进制程渗透;套刻精度量测技术壁垒最高,是支撑7nm以下制程良率管控的核心技术。
从全球市场规模来看,半导体量检测设备正处于高速扩容阶段。2025年全球市场规模为171.75亿美元,预计2026年将增长至212.43亿美元,同比增速达23.69%。
核心观点
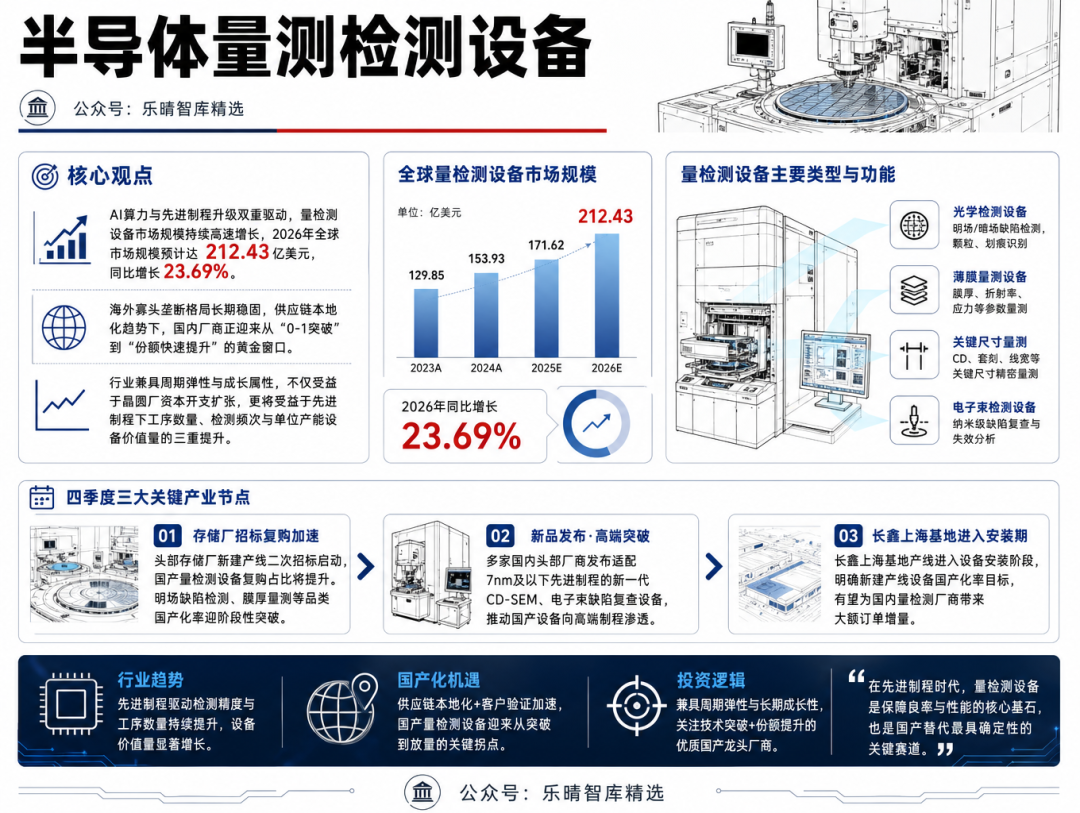
-AI算力与先进制程升级双重驱动,量检测设备市场规模持续高速增长,2026年全球市场规模预计达212.43亿美元,同比增长23.69%。
-海外寡头垄断格局长期稳固,供应链本地化趋势下,国内厂商正迎来从“0-1突破”到“份额快速提升”的黄金窗口。
-行业兼具周期弹性与成长属性,不仅受益于晶圆厂资本开支扩张,更将受益于先进制程下工序数量、检测频次与单位产能设备价值量的三重提升。
四季度三大关键产业节点
-国内头部存储厂商新建产线将启动第二次设备招标,国产量检测设备的复购占比有望进一步提升,明场缺陷检测、膜厚量测等品类的国产化率将迎来阶段性突破。
-多家国内量检测头部厂商将发布适配7nm及以下先进制程的新一代CD-SEM、电子束缺陷复查设备,推动国产设备向高端制程渗透。
-长鑫上海基地产线建设进入设备安装阶段,其明确提出新建产线设备国产化率目标,有望为国内量检测厂商带来大额订单增量。
02
半导体量检测设备产业链
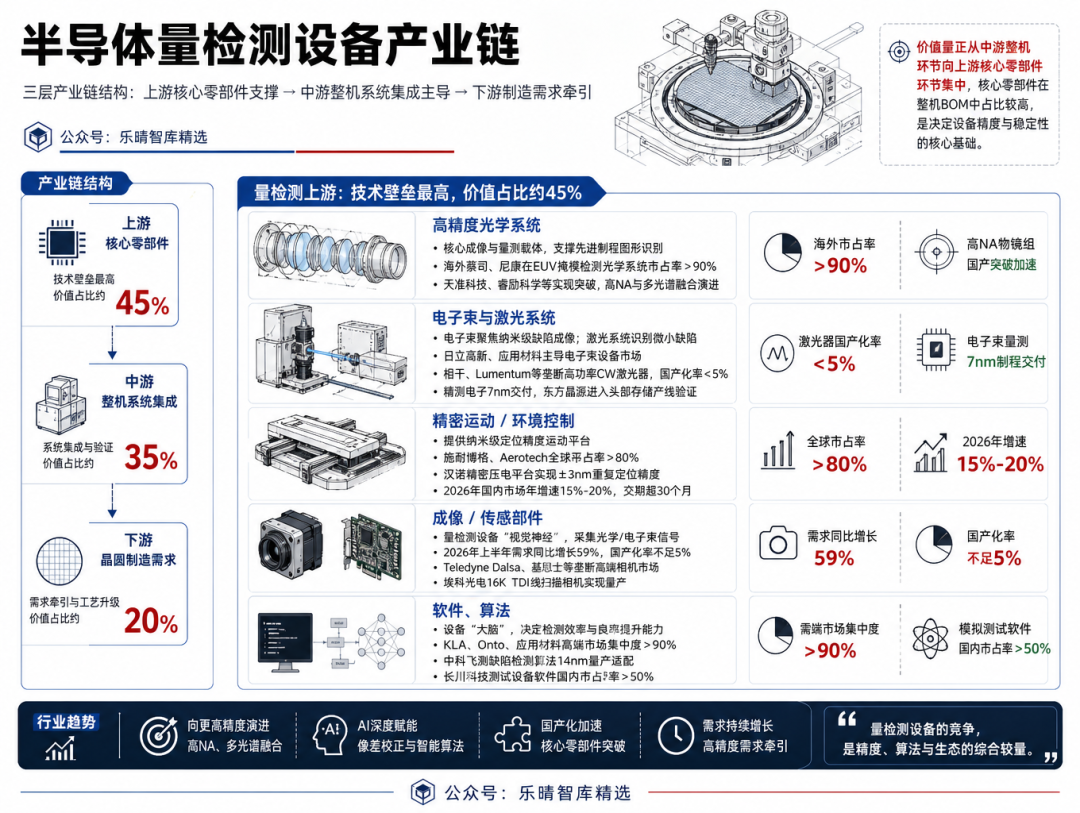
半导体量杯测分为三层产业链结构:上游核心零部件支撑、中游整机系统集成主导、下游制造需求牵引。
价值量正从中游整机环节向上游核心零部件环节集中,核心零部件在整机BOM中的占比较高,是决定设备精度与稳定性的核心基础。
量检测上游:技术壁垒最高,价值占比约45%
上游是整个产业链技术壁垒最高的环节。
核心环节包括高精度光学系统、电子束与激光系统、精密运动与环境控制、成像与传感部件、软件与算法。
高精度光学系统
半导体量检测设备的核心成像与量测载体,是支撑先进制程节点图形识别的核心。海外蔡司、尼康长期垄断高NA物镜组高端市场,在EUV掩模检测光学系统领域市占率超90%;Lasertec依托EUV掩模版检测光学部件占据细分赛道绝对优势。
高功率连续波激光器领域依然是海外厂商垄断格局,国内厂商在中低精度光学镜头领域逐步实现突破。例如,天准科技通过参股矽行半导体推出TB系列三代明场纳米图形晶圆缺陷检测设备,光学成像模块实现自主可控;睿励科学仪器在薄膜量测光学系统领域完成14nm制程验证导入。
当前光学系统向更高数值孔径、多光谱融合方向演进,AI像差校正算法逐步集成到光学硬件中,国内厂商加速突破高NA物镜组关键光学材料与装调工艺。
电子束与激光系统
电子束系统通过聚焦高能电子束实现纳米级缺陷成像与量测。
激光系统包含高功率连续波激光器、激光散射检测单元,是先进制程下微小物理缺陷、电性缺陷识别的核心技术路径。
海外厂商日立高新技术、应用材料主导全球电子束量检测设备市场,相干、Lumentum等海外厂商垄断高功率连续波激光器核心市场,国产化率不足5%。
精测电子半导体电子束量测产品完成7nm制程交付。
东方晶源自主研发电子束检测设备核心电子光学系统,已进入国内头部存储晶圆厂产线验证。
精密运动/环境控制
为晶圆检测提供纳米级定位精度的运动平台。
瑞士施耐博格、美国Aerotech长期占据全球纳米级精密运动平台主导地位,在半导体量检测、混合键合设备领域市占率超80%。
当前国产厂商逐步突破精密导轨、直线电机等核心部件自主化。智立方与施耐博格合作研发纳米/亚微米级精密运动系统;汉诺精密推出压电平台产品,实现±3nm重复定位精度。
2026年国内半导体精密运动控制市场年增速达15%-20%,重复定位精度±3nm级别的产品需求快速增长,海外高端平台交货周期超30个月。
成像/传感部件
成像与传感部件是量检测设备的“视觉神经”,包含高端工业相机、图像采集卡、光谱传感单元,负责采集晶圆表面的光学/电子束成像信号。
2026年上半年国内半导体领域成像传感部件需求同比增长59%,国产化率不足5%,远低于整机国产化率,替代弹性显著高于整机环节。
海外厂商Teledyne Dalsa、基恩士、Vieworks等海外巨头长期垄断高端半导体工业相机市场,国内厂商此前难以进入头部设备商供应链白名单。
当前国产厂商从单一部件供应向“相机+采集卡+光学单元”全链条解决方案延伸,加速实现头部设备商全机型覆盖。该环节代表厂商中,埃科光电作为国产量检测相机环节核心供应商,已实现16K TDI线扫描相机量产。
软件、算法
软件与算法是量检测设备的“大脑”,是决定设备检测效率与良率提升能力的核心软实力。
KLA凭借覆盖全流程的工艺控制软件体系占据全球绝对主导地位,Onto Innovation、应用材料依托自有设备生态构建软件壁垒,高端市场集中度超90%。
中科飞测自主研发的缺陷检测算法已实现14nm先进制程量产适配,客户覆盖中芯国际、长江存储;长川科技测试设备配套软件实现全流程自主可控,模拟芯片测试国内市占率超50%。
半导体量检测设备中游
中游是产业链价值的核心,由整机系统集成主导,需要完成光学、机械、电子、算法的高度整合,价值占比约35%。
全球竞争格局呈现高度寡头垄断特征,前五大海外厂商合计占比超82%。
美国科磊(KLA)独占全球约50%的市场份额,长期保持绝对领先地位。应用材料、日立高新在各自优势细分赛道占据稳定市场份额。Lasertec在EUV掩模版及掩模基板检测领域竞争力突出,主要深度受益于EUV光刻采用率持续提升。东京电子(TEL)为全球前道量检测设备第二梯队核心玩家。
国内量检测领域目前仍处于早期渗透阶段,各家厂商从不同细分赛道切入。
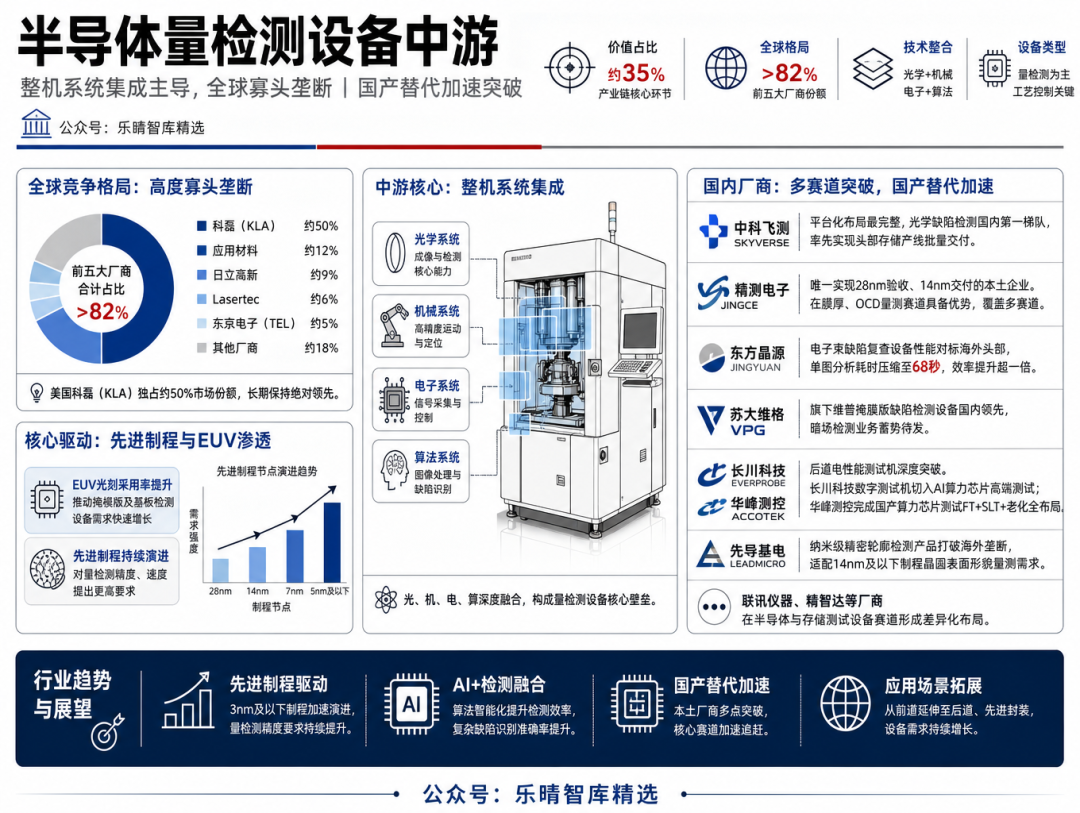
中科飞测是国内平台化布局最完整的厂商,在光学缺陷检测领域处于国内第一梯队,率先实现头部存储产线批量交付。
精测电子是国内唯一在明场光学缺陷检测领域实现28nm制程产线验收、14nm制程产线交付的本土企业。在膜厚、OCD量测赛道具备优势,产品覆盖多大量测核心赛道。
东方晶源电子束缺陷复查设备性能对标海外头部产品,将单图分析耗时压缩至68秒,效率提升超一倍,市场竞争力持续增强。
苏大维格旗下维普的掩膜版缺陷检测设备处于国内领先水平,暗场检测业务蓄势待发。
长川科技、华峰测控在后道电性能测试机领域深度突破。长川科技数字测试机已成功切入AI算力芯片高端测试场景;华峰测控作为功率测试机龙头,完成国产算力芯片测试FT+SLT+老化全布局。
先导基电发布的纳米级精密轮廓检测产品成功打破海外垄断,适配14nm及以下制程的晶圆表面形貌量测需求。此外,联讯仪器、精智达等厂商也在半导体与存储测试设备赛道形成差异化布局。
下游:多场景需求牵引,价值占比约20%
下游需求场景按客户类型可分为四大类:
晶圆代工厂:是最大的采购主体,2025年国内前十大晶圆代工厂量测检测设备采购额达78.3亿元,占下游总采购的61.2%,以高精度光学缺陷检测系统为主,核心需求集中在先进制程良率管控环节。
IDM与存储厂商:以CD-SEM、套刻量测设备为核心采购品类,支撑3D NAND、先进DRAM工艺管控。长鑫作为中国最大、全球第四的DRAM存储厂,2025Q4全球市占率为7.67%,未来上海基地有望进一步扩产,其当前产线设备国产化率约20%,未来新建产线国产化率将持续提升。
先进封装与封测企业:以X射线三维成像检测仪、AOI自动光学检测设备为核心采购品类,伴随HBM、混合键合等先进封装技术普及,相关设备需求正快速增长。
掩模版与化合物半导体厂商:重点采购EUV掩模版检测、SiC/GaN功率器件缺陷检测设备,支撑特色工艺的质量管控。
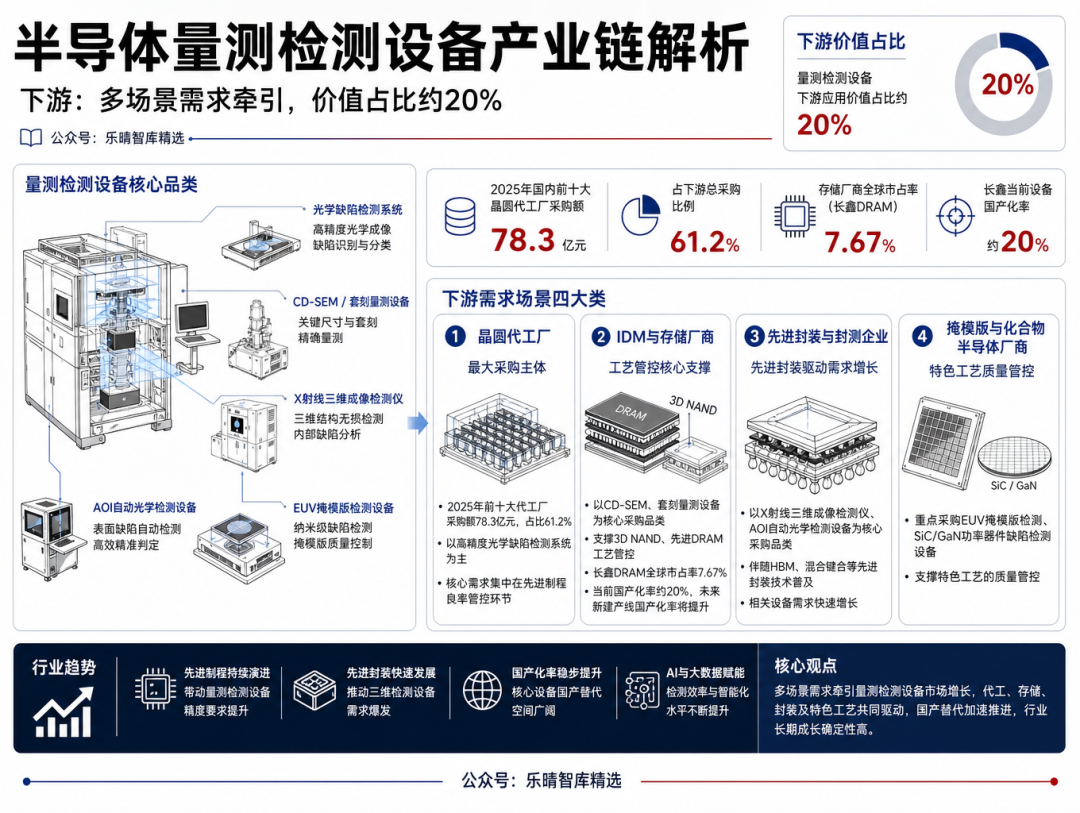
从行业长期发展趋势来看,受益于先进制程迭代、产能扩张与全球晶圆厂资本开支上行,国产设备替代进程有望全面加速,国内厂商将从成熟制程向14nm、7nm以下先进制程持续渗透。
未来行业的竞争维度将从单一设备性能比拼,转向“设备+算法+工艺服务”的综合能力竞争,能为下游晶圆厂提供全流程良率管控解决方案的厂商,有望获得更强的客户粘性与更高的市场份额。
量检测设备赛道不仅具备晶圆厂扩产带来的周期弹性,更拥有先进制程升级驱动的长期成长属性。当前国内核心厂商已经完成核心技术从“0到1”的突破,正进入订单批量落地、份额快速提升的黄金窗口,有望成为半导体设备赛道中弹性最大的优质赛道之一。

 VIP复盘网
