

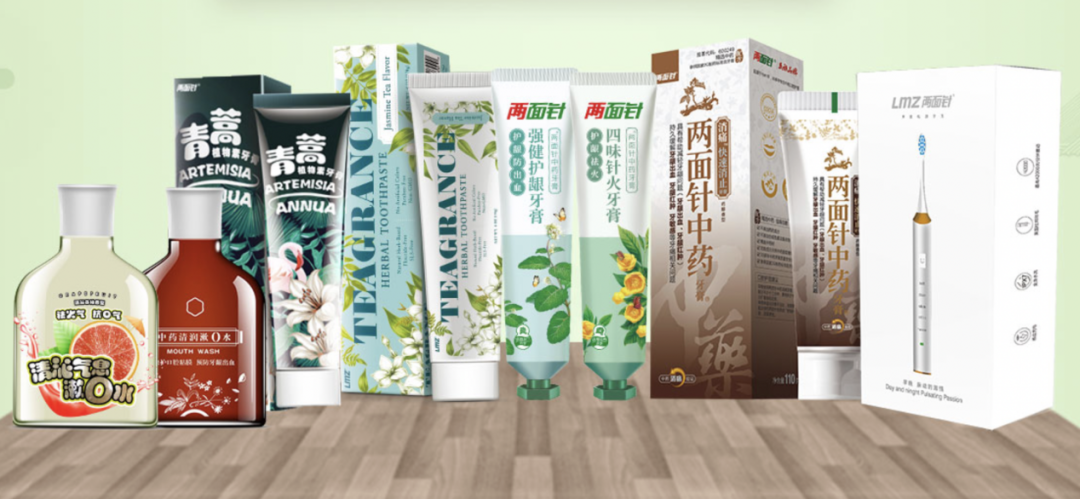
上市22年6换董事长,主业几经沉浮。
老牌牙膏品牌两面针(600249.SH)又到换帅时刻。
近日,“牙膏第一股”两面针发布公告,选举农海新为公司董事长,刘才富为公司副董事长。在这背后,是公司的实际控制主体,由柳州国资委转为了广西壮族自治区国资委。
值得一提的是,这已经是该企业自2004年登陆上交所以来第6次换帅。这次,两面针能通过换帅再开新局吗?
22年6次换帅
“牙膏第一股”艰难转身
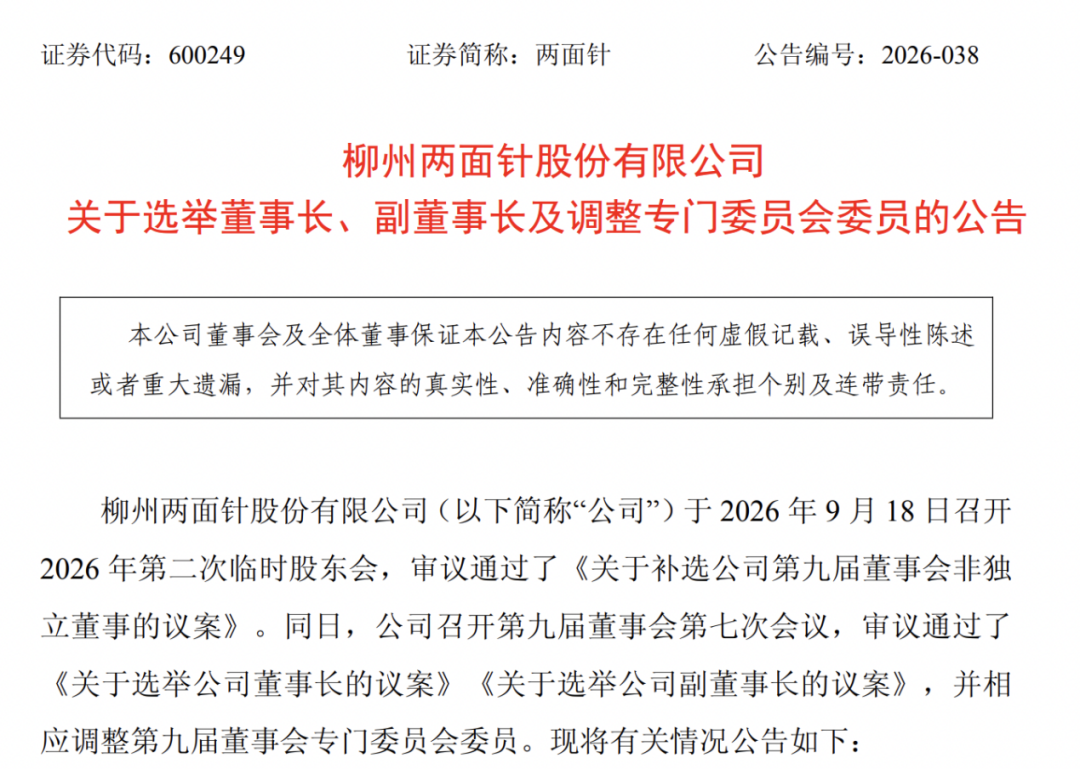
9月19日,两面针发布公告称,经公司第九届董事会第七次会议审议通过,选举农海新为公司董事长,依据《公司章程》的相关规定,公司董事长同时担任公司法定代表人;会议同意选举刘才富为公司副董事长。
这已是自2004年上市以来,两面针迎来的第6位董事长。回望两面针的权杖更替,几乎就是一部浓缩的中国本土牙膏兴衰史。每一次换帅背后,都是一次方向的重选,也是这家“国货老字号”在时代浪潮里的艰难转身。

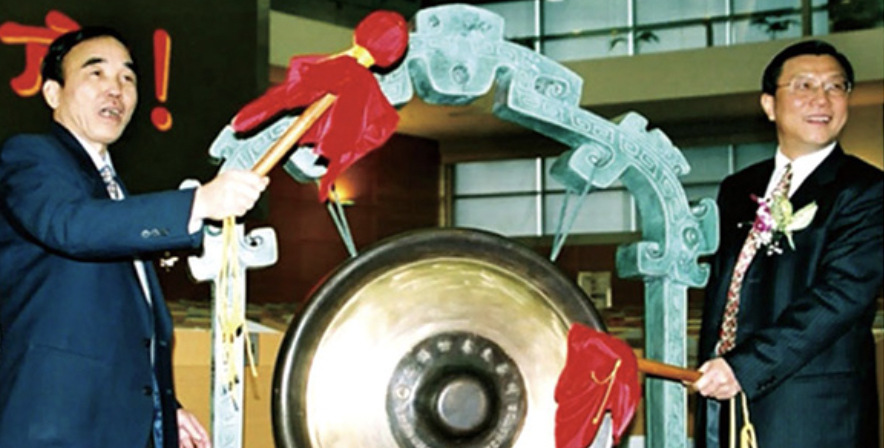
梁英奇:上市敲锣人,也是巅峰见证者
他执掌的两面针在2001年前后迎来高光:年销5亿支,连续15年稳居本土第一,与佳洁士、高露洁形成三足鼎立之势。
2004年,在他的带领下,两面针成功登陆上交所,成为“牙膏第一股”。然而巅峰之下暗流涌动,牙膏主业收入在2006年录得3.12亿元后骤降至次年的1.78亿元,叠加2003年报虚增利润等信披违规,梁英奇与总裁岳江于2008年前后相继离任。
马朝梅:化工老总接棒,跨界“大跃进”
2008年,柳州化工原总经理马朝梅出任董事长。在任期间,公司主营业务从牙膏一路扩张至口腔护理、洗涤用品、旅游用品、生活纸品、医药、精细化工、制浆造纸和房地产共八大板块。
结果牙膏从主流货架淡出,扣非净利润连续五年为负。一次“从牙膏厂到化工集团”的治理错位,让主业进一步失血。
钟春彬:国企老将临危受命,试图高端化
2013年初,柳工集团原副总裁钟春彬接任。他的举措是整合内部业务、推出“消痛”中药系列、升级品牌包装。方向没错,可惜彼时高端牙膏赛道已是红海,新品未能撕开缺口。这也是两面针第一次正面撞上“国货品牌高端化”的铜墙铁壁。
在外资品牌的强势挤压下,两面针在主流商超的货架一步步萎缩,消费者心中那个“国货牙膏首选”的位置,早已空了出来。
林钻煌:内部成长骨干,艰难的“守业人”
2017年底,自1989年入厂、历任车间主任到总裁的林钻煌接掌权杖。与前面几位董事长不同,林钻煌不是国资委“空降”的官员,而是从公司内部升任的职业经理人,也是两面针历史上少有的具有业务背景的掌门人。
他果断剥离地产、纸业,明确回归日化与医药主业,并推动扣非净利润扭亏。真正的转折是将重心从C端零售转向酒店B端。稳住了规模,却也偏离了主流心智。
周云祥:金融背景掌舵人,任期最短
周云祥,曾任柳州银行科技支行行长,后进入柳州市产业投资发展集团。2025年2月,他继任两面针董事长一职。
然而,从就任到离任,不到两年时间。2026年9月,随着控股股东变更为广西国控资本运营集团,周云祥及多名董事集体辞任,也是目前两面针历史上最短的一任董事长。
农海新:国资再换血,能否开新局?
农海新于2026年9月当选,同时出任公司法定代表人。伴随他一同进入董事会的,还有刘才富、王承旺、蔡鹏、林丽丽等多位来自广西国控资本运营集团的董事。这是两面针上市以来最彻底的一次董事会换血。
新控股股东、新董事长、新团队,一切看起来像是新的开始。
徘徊于10亿阵营
酒店业务成营收支柱
两面针,起源于1941年成立的亚洲枧厂等5家小型私营肥皂厂,1978年组建“柳州市牙膏厂”,1994年改制为股份公司,2004年成为行业内首家在上海证券交易所挂牌上市的公司。
两面针,在国内研发并首次推出中草药牙膏,开创功能性牙膏新赛道。靠着这款产品,两面针连续15年稳坐国内牙膏市场第一,营造出“一口好牙两面针”的品牌形象。
然而,商海沉浮间,两面针已经掉队。
目前,两面针的主要业务为日化产业,包括日化、医药两个板块。
其中,日化板块:主要从事口腔护理产品、个人洗护品、酒店日用品等的研发、生产和销售,主要品牌包括两面针、沐兰泽、逍遥、芳草等。由母公司、江苏实业公司、芳草公司负责经营。
医药板块:从事药品生产销售,主要产品为氨咖黄敏胶囊、银杏叶片、苍鹅鼻炎片、感冒灵冲剂等成品药以及丹皮酚、愈创木酚磺酸钾、细辛脑等原料药,由亿康药业负责经营。
数据显示,自2004年上市以来,两面针的营收在2016年达到15.62亿元的历史顶峰后,便开始一路下滑。到2025年,年营收勉强维持在10.63亿元,十年间蒸发近三分之一。
同期,其归母净利润变动幅度较大,历年的最高点在2007年,当年,该公司归母净利润达6.29亿元,但同期营收仅4.3亿元,增长基本全部来自出售中信证券股权。
今年上半年,两面针实现营收4.74亿元,同比下降9.22%;归母净亏损468.12万元。公司在财报中将原因归结为“酒店用品业务收缩、市场需求下滑、行业竞争加剧”。
财报披露,公司目前主要由四大主体运营:负责日化业务的母公司上半年营收8609.63万元;而负责酒店用品业务的江苏实业公司收入高达3.41亿元,成为绝对主力;以“芳草”牌牙膏为主的芳草公司仅贡献1066.35万元;医药板块的亿康药业则贡献了4501.54万元。
这意味着,曾经以C端消费者业务立身的两面针,如今的营收支柱已经是B端酒店业务。
老牌退场,新贵上位
谁在重写规则?
两面针的溃败,不是个例。过去20年间,中国老牌口腔护理企业集体经历了一轮残酷的生存淘汰赛。有人彻底出局,有人艰难续命,也有人杀出一条新路。
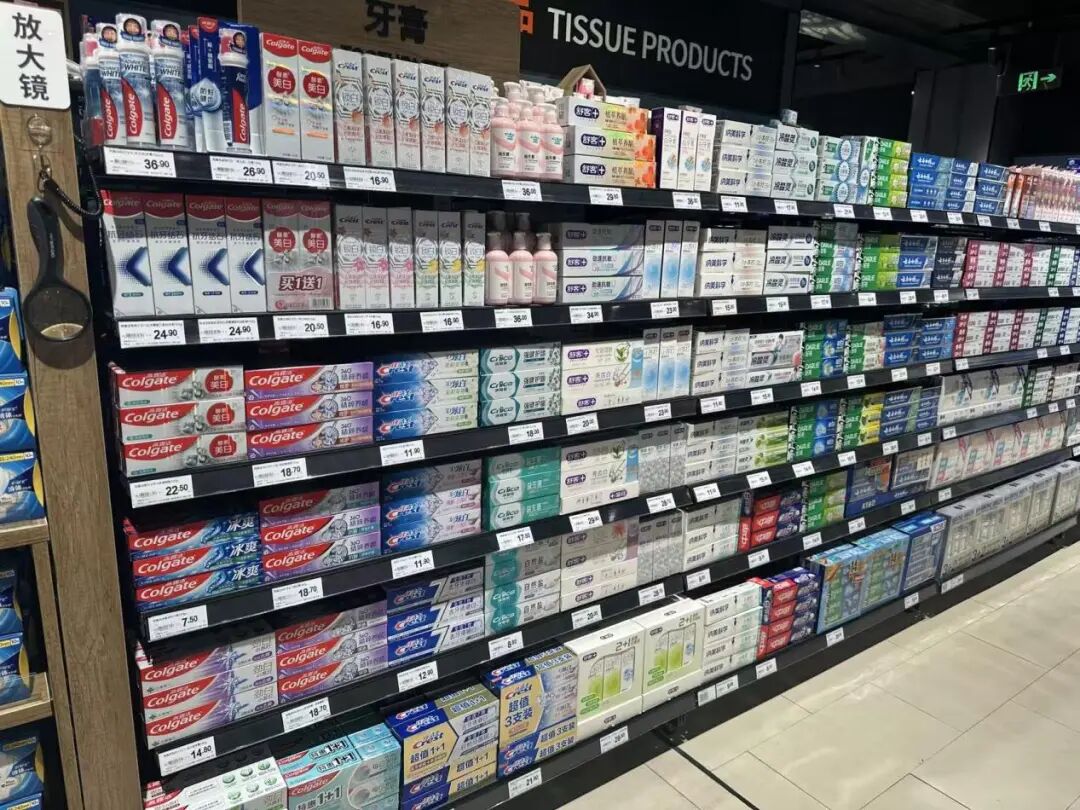
超市货架上的牙膏品牌《化妆品观察》摄
上世纪80至90年代,是国产口腔护理的黄金时代。中国牙膏市场由两面针、中华、黑妹三巨头牢牢掌控,冷酸灵、蓝天六必治、田七则靠差异化细分,在区域市场撕开口子。
转折发生在90年代末,宝洁携佳洁士、高露洁携自有品牌大举进入,带来的不只是产品,更是一套成熟的市场打法:终端陈列、广告轰炸、KA渠道谈判。
到2025年,两面针家用牙膏市占率已不足0.5%,一线商超基本下架。更多的消费者只能在快捷酒店的洗漱包里偶遇它。另一个退守酒店的国货品牌,是黑妹。
田七的命运则更加跌宕。其母公司广西奥奇丽在2014年拖欠供应商货款,田七牙膏被迫停产,2019年母公司进入破产程序,多次流拍后田七品牌被中恒集团通过破产重组接手。
真正留在牌桌上的老牌国货“幸存者”,是冷酸灵与好来(原黑人牙膏)。根据弗若斯特沙利文的资料,以2025年零售额计算,中国口腔护理产品市场排名前五的分别为云南白药、好来、小阔集团(参半)、薇美姿(舒客)和登康口腔(冷酸灵),市场份额分别为11.8%、6.7%、6.5%、5.2%和3.1%。
这本身就是一个信号:五强之中,既有云南白药这样靠“功效溢价”穿越周期的跨界者,有好来(原黑人牙膏)、冷酸灵这样的老牌幸存者,也有参半这样生于新消费时代的新锐。
更深刻的结构性位移发生在渠道。弗若斯特沙利文数据显示,口腔护理线上渠道占比已从2020年的25.0%升至2025年的40.0%,预计2030年进一步达 49.0%,线上线下走向近乎1:1的均衡。在这个过程中,还会跑出不少新品牌。
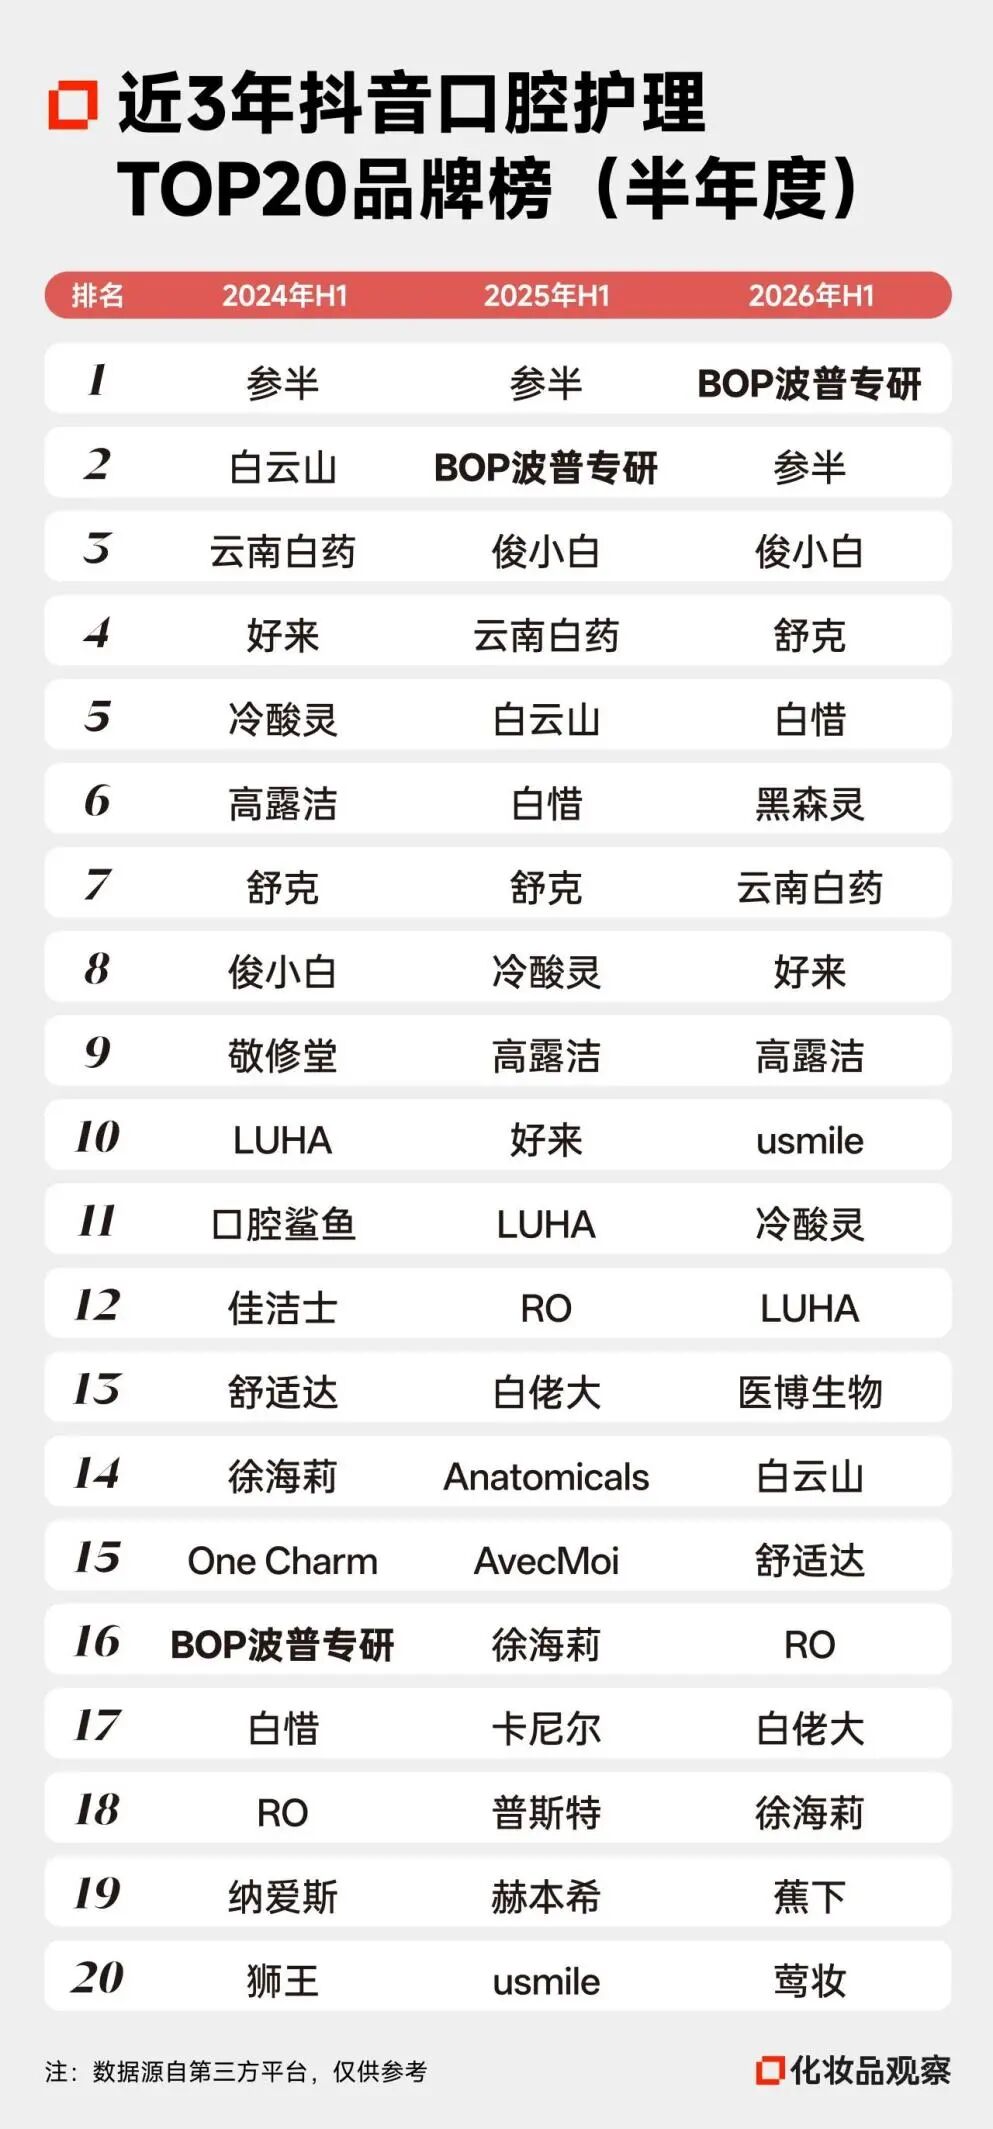
近三年抖音口腔护理 TOP 榜(半年度)印证了这一点:冷酸灵、好来虽仍在榜,却已挤不进前三;而排名靠前的参半、BOP 波普专研、俊小白,均是近十年成立的新锐。它们用“成分+内容+场景”的打法——参半的益生菌、BOP 的“色修美白”、俊小白的羟基磷灰石修护——在抖音重写消费心智。
与此同时,监管正在收紧。《牙膏分类目录(征求意见稿)》拟将牙膏功效科学划分为清洁、防龋等8个类别,并明确限定了12岁以下人群的功效宣称范围。
口腔护理赛道正在经历一场与护肤品类高度相似的演进:从基础清洁到功效细分,从线下货架到内容电商,从营销驱动到科学驱动。

 VIP复盘网
