报告摘要
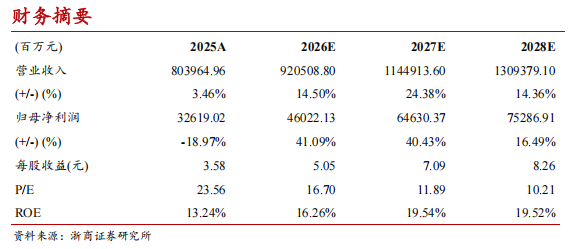
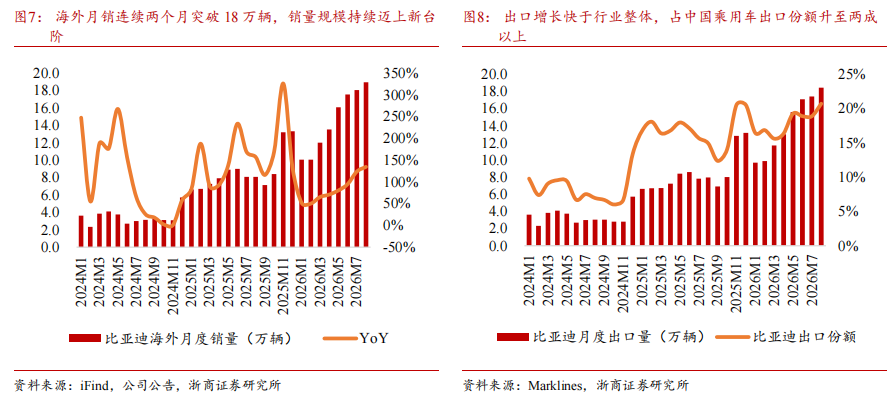
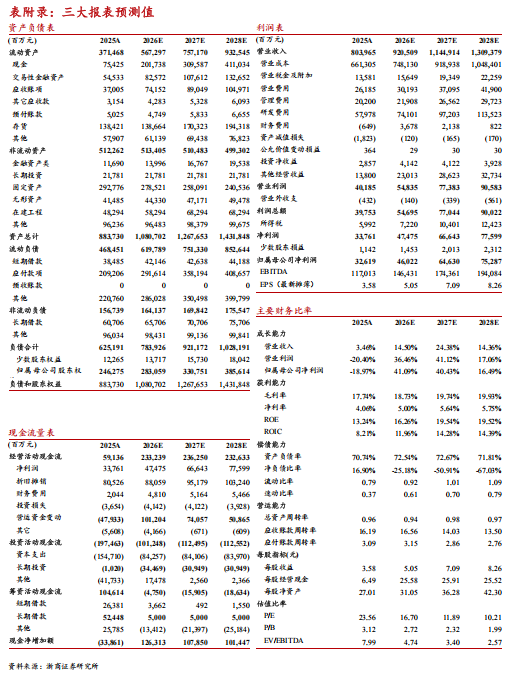
国内闪充周期开启,新车放量与技术溢价驱动国内基本面向上。闪充产能释放驱动销量爬坡向上,2026M3-M8,公司闪充车型月销量由2.44万辆提升至10.86万辆,占内销比重由13.56%升至43.29%,闪充占比提升逐步成为国内销量的重要支撑。价格端,可比车型焕新后起售价普遍提升0.21-4.00万元,在实现价格上探的同时保持销量增长,反映技术缔造的细分护城河,具备较强吸引力。伴随闪充车型矩阵持续扩容,公司批发及新能源批发市占率分别从底部回升至18.5%/29.2%,ASP进入修复通道,国内基本面向上趋势逐步明确。高端化与闪充共同驱动ASP上行,海外市场成为销量增长核心支撑。海外销量与份额同步提升,多区域接力及本地化布局支撑增长持续。2026前8月,公司海外销量累计达116.2万辆,同比增长85.7%;8月海外销量达18.95万辆,同比增长134.5%,环比增长5.0%,连续两个月海外达成18万量级,朝20万海外销量迈进。从结构看,海外销量占比已提升至43.03%。分区域看,2026年1-7月拉美/大洋洲/欧洲分别贡献14.3/5.2/5.1万出口增量。分国家看,巴西、澳大利亚及德国分别贡献11.7万辆、5.0万辆和2.9万辆增量。整体呈现拉美贡献核心增量,欧洲与澳洲加速接力的趋势,海外增长由单一市场驱动转向多区域协同,多点开花提高地域抗风险能力。海外产能与网络加速成型,本地化经营有效缓释关税扰动,关税扰动影响边际可控。海外本地化方面,根据Marklines数据显示,公司目前已有超50万量级的海外产能,印尼、土耳其等项目亦在持续推进。展望未来,随着南美、欧洲及亚洲本地化项目逐步落地,预计海外本地化产能有望反超国内出口体量。随着整车生产、零部件配套、渠道及售后体系逐步本地化,公司海外经营将由产品出口向本地生产、本地销售深化,有助于缩短交付周期、降低跨境船运物流及关税成本,抵消潜在退税退坡,并提升对当地需求和政策变化的响应效率。因此,后续出口退税或欧洲贸易政策发生调整,本地化布局亦能够部分缓释其对销量及盈利的影响,增强海外业务的持续增长能力与经营韧性,进一步缓释关税及贸易政策扰动。国内外增长动能共振,重视当前底部配置机会。国内闪充新车周期加速展开,销量、市占率及ASP均呈现改善趋势;海外第二增长曲线进入规模化兑现阶段,本地化经营进一步增强增长韧性。同时,公司具备平台型企业属性,电池、电驱、电控及整车平台等核心技术能够在不同品牌、车型、价格带及业务领域持续复用,有望提升研发成果转化效率并放大规模效应。我们认为,当前市场对国内需求承压及海外政策扰动的悲观预期正加速释放,行业beta修复动能有望逐步显现。随着经营基本面拐点逐步确认,公司盈利与估值均具备明确向上修复空间,超跌调整后的配置机会值得重点关注,此外,关注公司制造平台型技术泛化能力,打开后续潜在成长想象空间。盈利预测与估值:我们预计公司2026—2028年营业收入分别为9,205.1、11,449.1、13,093.8亿元,同比分别增长14.5%、24.4%、14.4%;归母净利润分别为460.2、646.3、752.9亿元,同比分别增长41.1%、40.4%、16.5%;对应EPS分别为5.05、7.09、8.26元。对应P/E分别为16.70、11.89、10.21倍。维持“买入”评级。风险提示:新能源汽车需求不及预期;闪充车型放量及技术溢价兑现不及预期;海外市场需求及渠道拓展不及预期;关税上调、出口退税调整及其他贸易限制加剧风险;海外本地化产能投放及爬坡不及预期;行业竞争加剧。重点核心图表跟踪
销量拐点确立,基本面修复趋势进一步明确
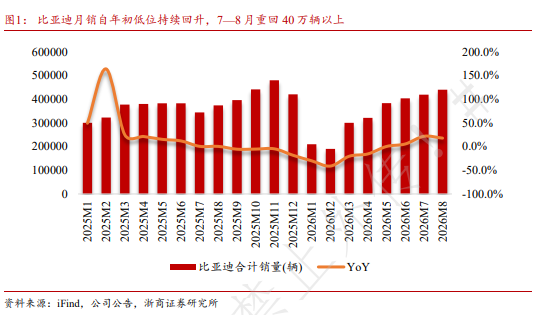
行业承压下销量连续双位数增长,经营韧性与成长动能凸显。在2026年整体市场走弱的背景下,比亚迪销量自5月起恢复同比正增长,7、8月分别实现销量41.92万辆、44.03万辆,同比分别增长21.8%、17.8%,连续两个月保持双位数增长。公司销售表现较年初明显改善,展现出较强的抗压能力,后续随着闪充车型密集投放及交付爬坡,新产品周期有望进一步支撑销量修复。
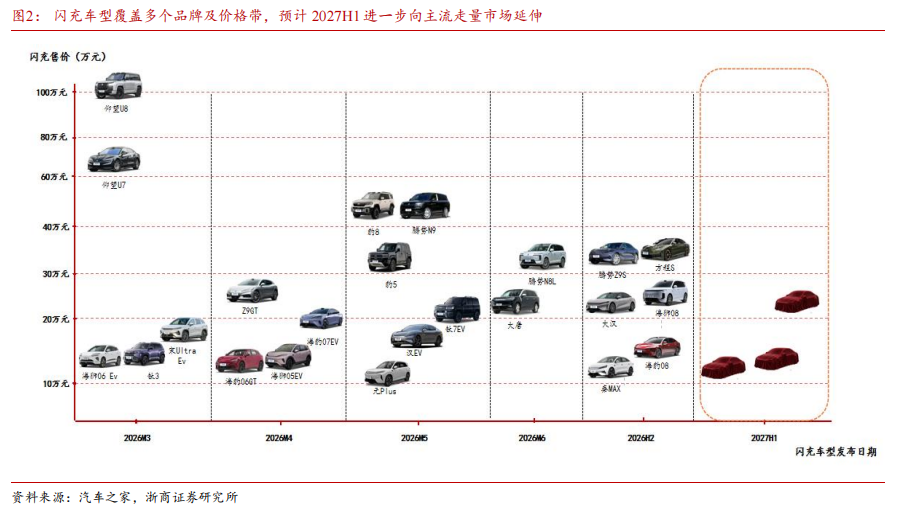
闪充车型投放加速,由中高端向主流价格带延伸有望打开更大销量空间。从现有产品布局看,闪充技术已率先覆盖较多中高端车型,技术升级与产品溢价形成有效协同。我们预计,至2027H1,公司将进一步加密10-15万元主流价格带的闪充车型投放,并逐步向海豚、海鸥等众多主力走量产品延伸,推动补能体验升级惠及更广泛的消费群体。主流大众市场竞争充分、销量基盘庞大,闪充技术下沉有望强化产品差异化优势,提升用户购买意愿与同价位竞争力,助力公司在红海市场进一步拓展份额,推动技术领先向规模增长转化并且带动产品溢价能力。产品升级带动需求释放,闪充成为内销修复的重要支撑
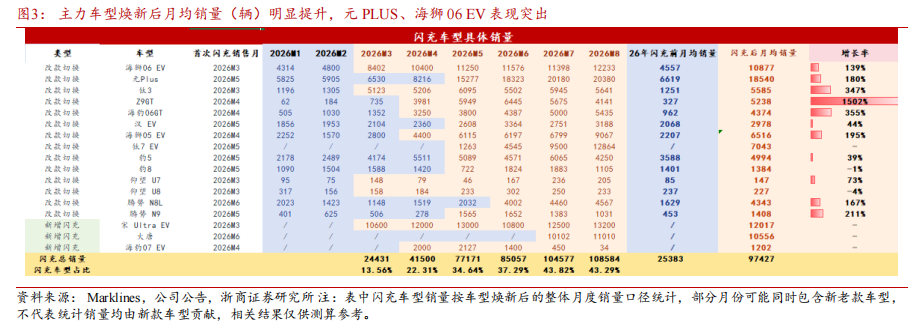
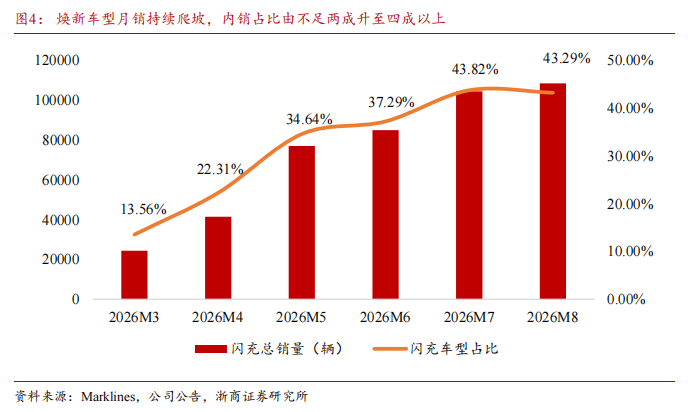
闪充车型加速放量,产品升级后的市场表现亮眼。根据Marklines数据统计,公司闪充车型月销量由2026年3月的2.44万辆增至8月的10.86万辆,占公司内销比重由13.56%提升至43.29%,提高29.73个百分点。主力车型增长尤为突出,元PLUS、海狮06 EV在闪充车型投放后月均销量分别达到1.85万辆、1.09万辆,较投放前分别增长180%、139%;海豹06GT月均销量达到4,374辆,较投放前增长355%。随着产品矩阵扩容与交付爬坡,闪充车型正成为公司内销的重要支撑,技术升级带来的产品吸引力得到进一步体现。
产品焕新支撑定价上探,技术价值逐步体现
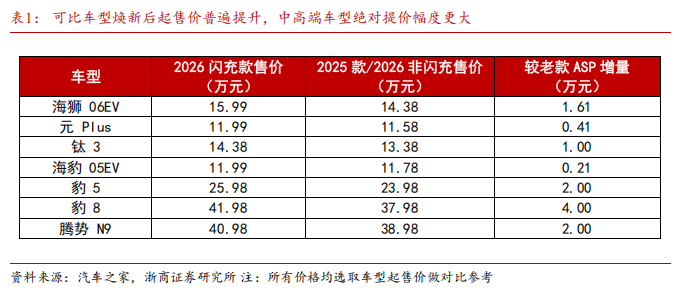
我们选取部分具备新老款可比口径的车型,对比闪充新款与老款起售价。样本车型起售价普遍提升,增幅约为0.21—4.00万元,其中中高端车型溢价能力更为明显:豹8、豹5及腾势N9提升全部破万。中低端车型同样实现价格上探,海狮06EV、钛3分别提升1.61万元、1.00万元,元PLUS及海豹05EV亦保持一定溢价。
国内修复由销量向量价延伸,经营改善进一步深化
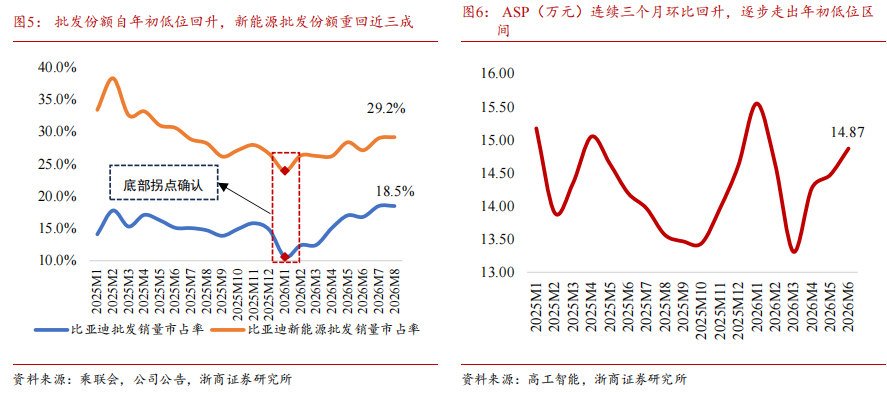
新产品周期成效逐步显现,市场竞争力与单车价值同步提升。批发市占率端:2026年8月,比亚迪批发市占率达到18.5%,连续两个月维持2025年以来最高水平,较年初低点提升7.9个百分点,份额中枢上行趋势明确。新能源批发市占率端:8月市占率升至29.2%,创年内新高,较年初低点提升5.3个百分点,产品竞争力进一步体现。ASP端:2026年6月,公司ASP达到14.87万元/辆,连续三个月环比回升,较3月低点提升11.7%,同比增长4.7%,份额提升与均价回升形成积极呼应,后续闪充车型放量与产品结构升级有望进一步支撑量价向好。
第二增长曲线进入规模化兑现期,全球市场布局形成多点支撑
海外销量与出口份额同步双升,全球化增长进入规模化兑现期。销量端:2026前8月公司海外销量累计达116.2万辆,同比增长85.7%;8月单月销量达18.95万辆,同比增长134.5%,再创历史新高。出口端:前8个月公司出口量累计达112.8万辆,增速快于中国乘用车出口大盘;8月出口量达18.44万辆,同比增长131.7%,出口份额升至20.72%,同比提升5.78个百分点。
如需全文欢迎联系浙商汽车团队成员或对口销售



 VIP复盘网
