

模型迭代与商业化继续加速,多个轻量化版本、垂类模型发布;各家公布RSI进展,继续看好大模型与AI应用。
1/本周多家模型厂商发布新的Flash或垂类小模型。谷歌:Gemini 3.8 Live/Live Extended Thinking;阿里:Qwen3.8-Omni-Flash;智谱:GLM-5.3-FlashX,推理速度最高 200 tokens/s,提速、提价;OpenAI:法律模型Astra for Law,法律研究基准正确率54.0%,比通用版高约40%。
2/继OpenAI后,智谱、Anthropic也公布RSI进展。智谱:由GLM-5.3 驱动的Infra Agent 在10万+国产芯片集群上从零搭建生产级推理系统,两周内吞吐提升至基线3.2倍。Anthropic:截至8月,Claude已主导公司内部26%的AI研发工作,2月不到1%,超90%研发工作达到AI协作水平。
一、全球AI进展及更新
1、行业观点
模型迭代与商业化继续加速,各家公布RSI进展,继续看好大模型与AI应用。本周智谱进行新一轮配售,并上修年末ARR预期;模型迭代集中于轻量化版本、法律等垂类小模型。
1/本周多家模型厂商发布新的Flash或语音、法律等垂类小模型,我们认为反映出大模型厂商对高性价比、垂类领域应用落地的重视度提升。谷歌发布Gemini 3.8 Live / Live Extended Thinking;阿里发布原生全模态模型Qwen3.8-Omni-Flash音频输入 API 降价超98%,多模态输入最低 0.8 元/百万 token;智谱发布GLM-5.3-FlashX,推理速度最高 200 tokens/s(原版的 5 倍),定价提至原版的2.5倍;OpenAI发布Astra for Law(GPT-6 Astra)的法律专用版,法律研究基准正确率54.0%,比通用版高约40%。
2/继OpenAI后,智谱、Anthropic也公布RSI进展。智谱:由 GLM-5.3 驱动的Infra Agent 在 10 万+ 国产芯片集群上从零搭建生产级推理系统,两周内吞吐提升至基线3.2倍;此外,智谱上修年末ARR指引至30亿美元(此前为24亿美元)。Anthropic:首次披露RSI进展,截至8月,Claude已主导公司内部26%的AI研发工作(2月时不到1%),超90%研发工作达到"AI协作"水平,内部平台同时有3万个Agent在运行。
2、全球AI产业进展
大模型:本周迭代集中在轻量化版本及法律等垂类领域,多家模型厂商公布RSI进展
1、本周Google、阿里、智谱、OpenAI均有模型更新,轻量化版本及法律等垂类小模型居多。我们认为,反映了各家模型厂商对高性价比模型、垂类领域落地的重视度提升。
——Gemini 3.8 Live / Live Extended Thinking。谷歌发布实时语音对话模型,Artificial Analysis 语音质量指数82.6% 排第一,支持 97 种语言自动切换,9月17日起向开发者开放 API。此外,目前以 Gemini 3.8 Flash 马甲作为匿名模型的新模型,在 Arena 上多轮盲测表现惊艳,预估为即将发布的 Gemini 4 Pro。
——Qwen3.8-Omni-Flash(阿里,9月18日):原生全模态模型(文字/图片/音频/视频都能输入,100 万 token 上下文,原生支持最长 1 小时连续音视频),30 项评测较上代平均提升超 26%;音频输入 API 降价超 98%,多模态输入最低 0.8 元/百万 token。
——GLM-5.3-FlashX(智谱,9月18日):提速版模型,推理速度最高 200 tokens/s(原版的 5 倍),但定价反而提到原版的 2.5 倍。
——Astra for Law(OpenAI,9月17日):GPT-6 Astra 的法律专用版,接入 2.3 亿+ 美国法律检索索引(覆盖 99.9% 公开判例),法律研究基准正确率 54.0%、比通用版高约 40%,Harvey、Legora等法律 AI 公司可以接入。
2、RSI进展:1)智谱:由 GLM-5.3 驱动的Infra Agent 在 10 万+ 国产芯片集群上从零搭建生产级推理系统,两周内吞吐提升至基线3.2倍。2)Anthropic:首次披露RSI进展,截至8月,Claude已主导公司内部26%的AI研发工作(2月时不到1%),超90%研发工作达到"AI协作"水平,内部平台同时有3万个Agent在运行。
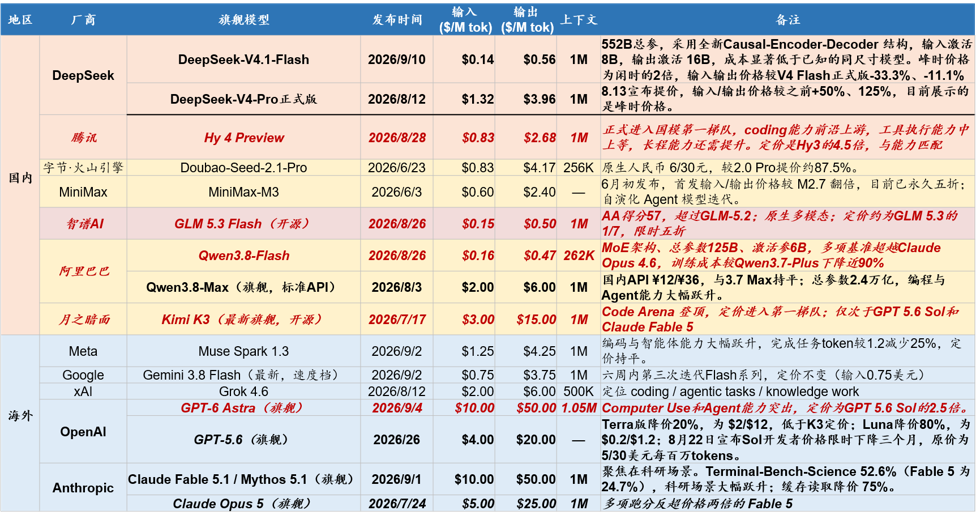
商业化:海内外大模型厂商正密集推出小参数、轻量化版本
图1: 全球主流大模型定价梳理(统一划归为美金) |
|
数据来源:Artificial Analysis,各公司官网,中信建投证券 |
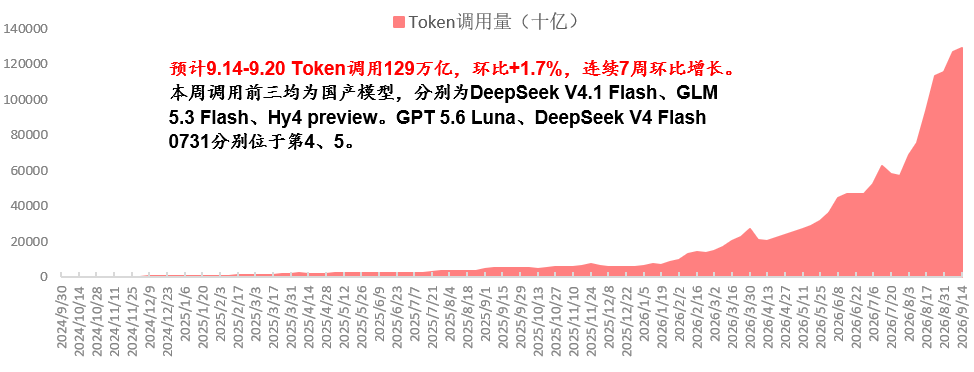
Token:OpenRouter周度token调用连续7周环比增长,榜单前列均为高性价比模型
本周(9.14-9.20)预计Token调用129万亿,环比+1.7%,连续7周环比增长,该榜前列均为高性价比模型。调用前三均为国产模型,分别为DeepSeek V4.1 Flash、GLM 5.3 Flash、Hy4 preview;GPT 5.6 Luna、DeepSeek V4 Flash 0731分别位于第4、5。
图3:本周OpenRouter token调用预计129万亿,环比+1.7% |
|
数据来源:OpenRouter,中信建投证券,注:第三方数据,供参考 |
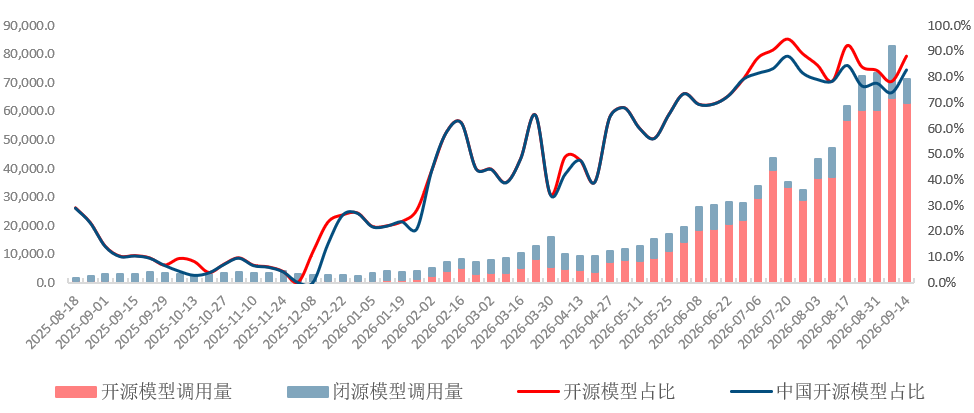
OpenRouter周度token调用中,本周开源模型占比87.9%,中国开源模型占比82.6%(该数据统计调用量top9,数据截取时本周统计时间窗口未完全覆盖,目前为非完全统计)。本周开源模型占比提升,主要系DeepSeek V4.1 Flash等高性价比模型的拉动。
图4:OpenRouter周度token调用结构:TOP9中,本周开源模型占比80%以上 |
|
数据来源:OpenRouter,中信建投证券,注:第三方数据,供参考,上图仅统计周度token调用前9的模型,最新数据为8.24-8.30,目前时间统计窗口未完全覆盖,是非完全统计 |
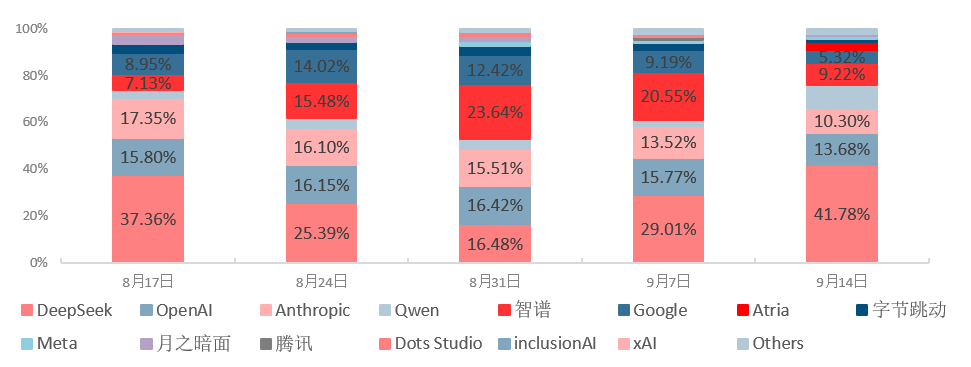
本周token市场份额(ZenMux口径),DeepSeek调用占比显著提升,位于第一,预计系DeepSeek V4.1 Flash(9月10日发布)拉动。据ZenMux(大模型聚合平台)的统计,本周token市场份额前5为DeepSeek、OpenAI、Anthropic、Qwen、智谱,其中DeepSeek调用占比41.78%,近两周环比+12.53、+12.77pcts,DeepSeek、Qwen、智谱合计占比超过60%。
图5:ZenMux的Token市场份额周度统计 |
|
数据来源:ZenMux,中信建投证券,注:上图日期为起始日期,inclusionAI为蚂蚁集团旗下AI实验室,Dots Studio为小红书旗下大模型工作室;Atria是由上海人工智能实验室开发的新一代智能体模型预览版 |
【行情回顾】
大模型公司分化:智谱 -1.64%,MINIMAX-W +12.22%。
AI 应用相关公司。
上涨:汇量科技 +30.06%,赤子城科技+2.90%。
下跌:美图公司 -4.04%。
美股NeoCloud公司。
上涨:Cipher Digital +8.84%,Bit Digital +8.81%,IREN +6.50%,Applied Digital +6.43%,英伟达 +1.82%,TeraWulf +1.61%,Galaxy Digital +1.19%,Core Scientific +0.28%,Hut 8 +0.14%。
下跌:CoreWeave -8.57%,Nebius -0.45%。
·具体个股欢迎联系 。
二、港股互联网&消费
恒生科技指数,本周上涨 +1.97%。
上涨:MINIMAX-W +12.22%,阿里巴巴-W +1.67%,网易 +0.82%,小米集团-W +0.15%。
下跌:哔哩哔哩-W -4.18%,腾讯音乐 -2.76%,商汤-W -2.67%,美团-W -2.53%,腾讯控股 -2.19%,百度集团-W -2.13%,快手-W -1.66%,智谱 -1.64%。
·具体个股欢迎联系 。
三、游戏
A股游戏板块(申万游戏Ⅱ指数本周 -2.61%)。吉比特 -7.33%,恺英网络 -6.21%,世纪华通 -5.59%,冰川网络 -3.67%,电魂网络 -3.66%,完美世界 -3.58%,盛天网络 -1.48%,巨人网络 -0.95%,三七互娱 -0.57%,昆仑万维 -0.05%。
·具体个股欢迎联系 。
广告营销,本周跌幅略低于传媒板块。本周广告营销(申万)指数-0.47%,传媒板块-1.08%。广告营销(申万)板块仅6个标的录得涨幅,靠前的标的为:三人行+16.66%、华媒控股+7.29%、新华都+3.81%;跌幅较大的标的为ST华扬-4.87%、国旅联合-3.84%、旗天科技-3.77%。
·具体个股欢迎联系 。
五、影视院线及出版
【在线音乐】
免费平台对主流音乐平台的竞争仍在。据QuestMobile,2026年6月汽水音乐月活1.67亿、同比增长68.7%,已超过网易云音乐;同期酷狗音乐(1.94亿)与QQ音乐(1.89亿)合计月活较3月减少约2200万,酷狗与汽水音乐的月活差距由约4,900万收窄至2,700万(缩小约45%)。
后续需要重点关注1)两大在线音乐平台的营销费用增长,2)汽水音乐用户增长放缓情况。
·具体个股欢迎联系 。
【影视】
关注国庆档电影定档情况。目前已有6部电影定档国庆,包括新丽传媒(阅文集团)和猫眼娱乐等出品、陈思诚导演的犯罪题材电影《神探之痕迹》,光线传媒出品的爱情喜剧《活色生香》。此外还有好莱坞分账片《野兽之心》定档9月30日,成为近年来少数定档国庆的进口片,有望丰富国庆电影类型,推动国庆档票房修复。
·具体个股欢迎联系 。
【行情回顾】
影视院线:涨跌幅略强于传媒指数。上周影视院线(申万)指数下跌0.71%,略强于传媒(申万)指数的下跌1.08%。从个股来看,上周涨跌幅最高的三家公司分别是奥飞娱乐(+4.23%)、上海电影(+4.16%)、欢喜传媒(+2.06%)。上周涨跌幅靠后的三家公司分别为华谊兄弟(-7.45%)、博纳影业(-6.66%)、慈文传媒(-5.13%)。
出版:涨跌幅强于传媒指数。上周出版(申万)指数上涨0.33%,强于传媒(申万)指数的下跌1.08%。从个股来看,上周涨跌幅最高的三家公司分别是内蒙新华(+34.13%)、中信出版(+19.49%)、新华文轩(+18.91%)。上周涨跌幅靠后的公司分别为龙版传媒(-15.80%)、山东出版(-3.17%)、粤传媒(-2.98%)。

 VIP复盘网
