

投资要点
零部件本周复盘总结:
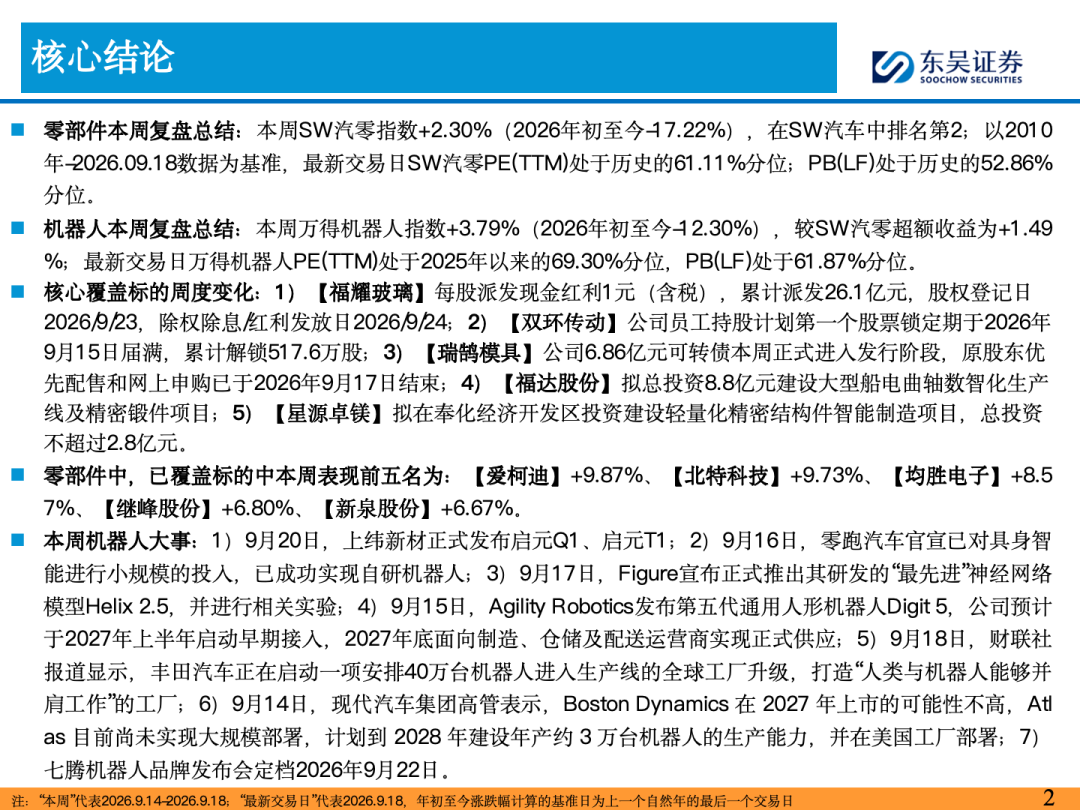
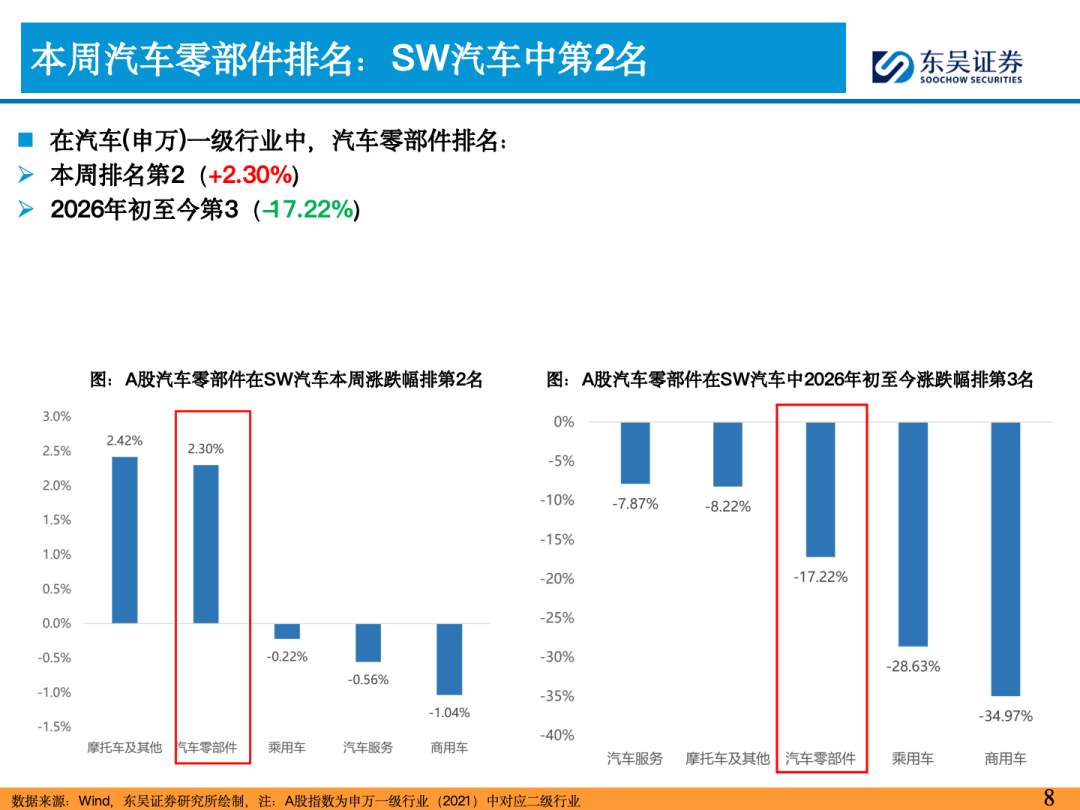
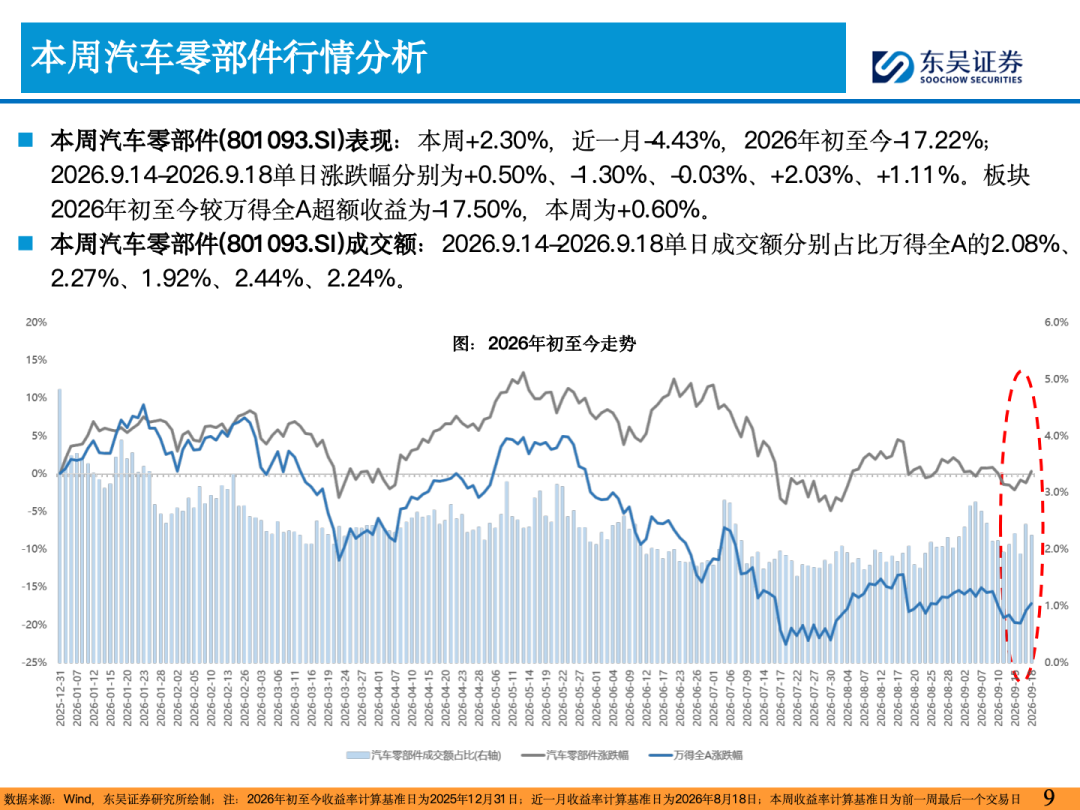
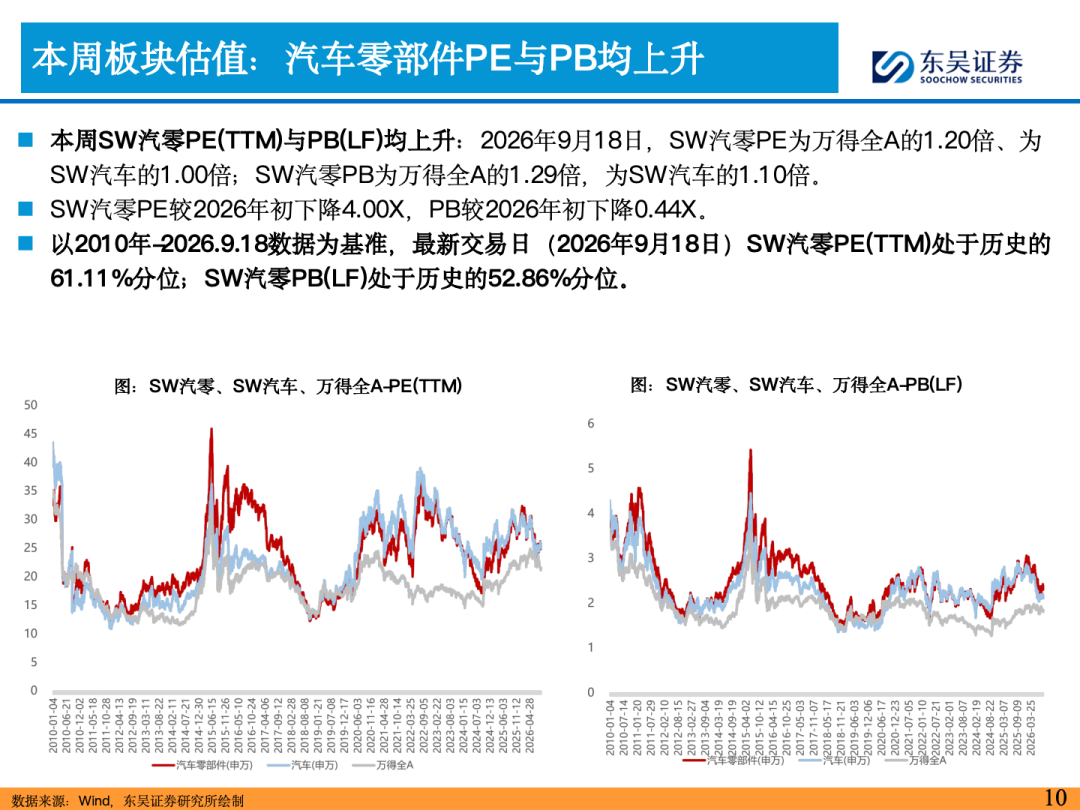
本周SW汽零指数+2.30%(2026年初至今-17.22%),在SW汽车中排名第2;以2010年-2026.09.18数据为基准,最新交易日SW汽零PE(TTM)处于历史的61.11%分位;PB(LF)处于历史的52.86%分位。
机器人本周复盘总结:
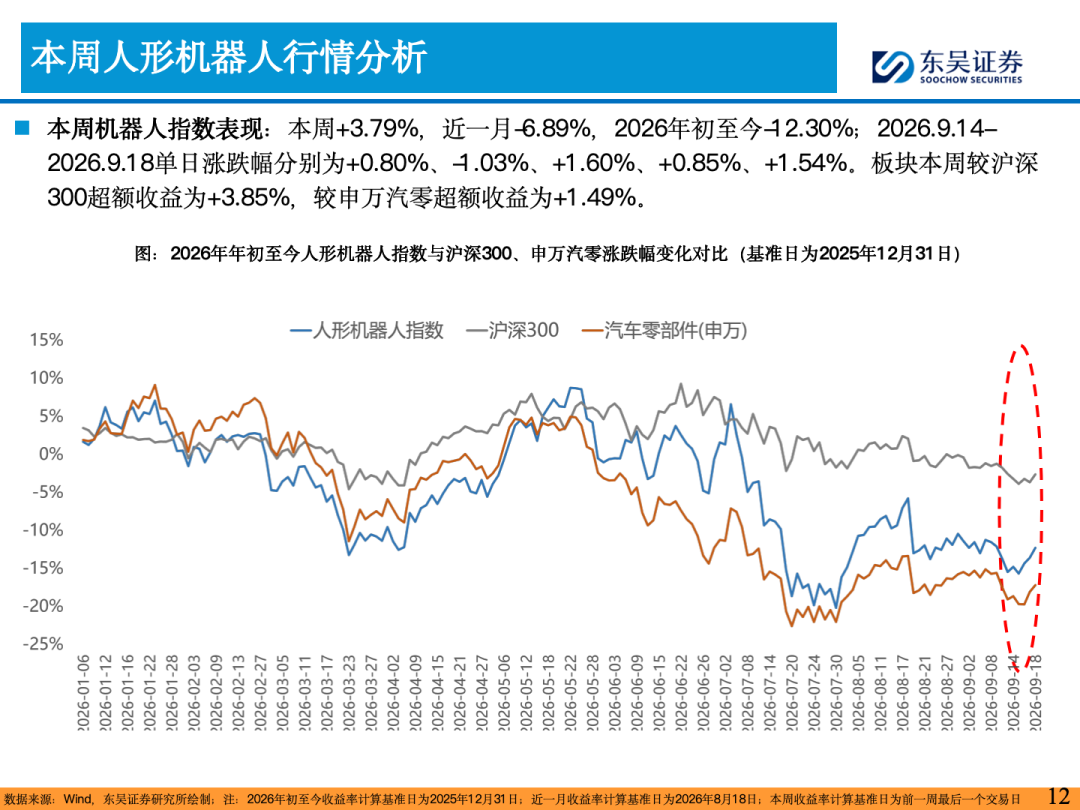
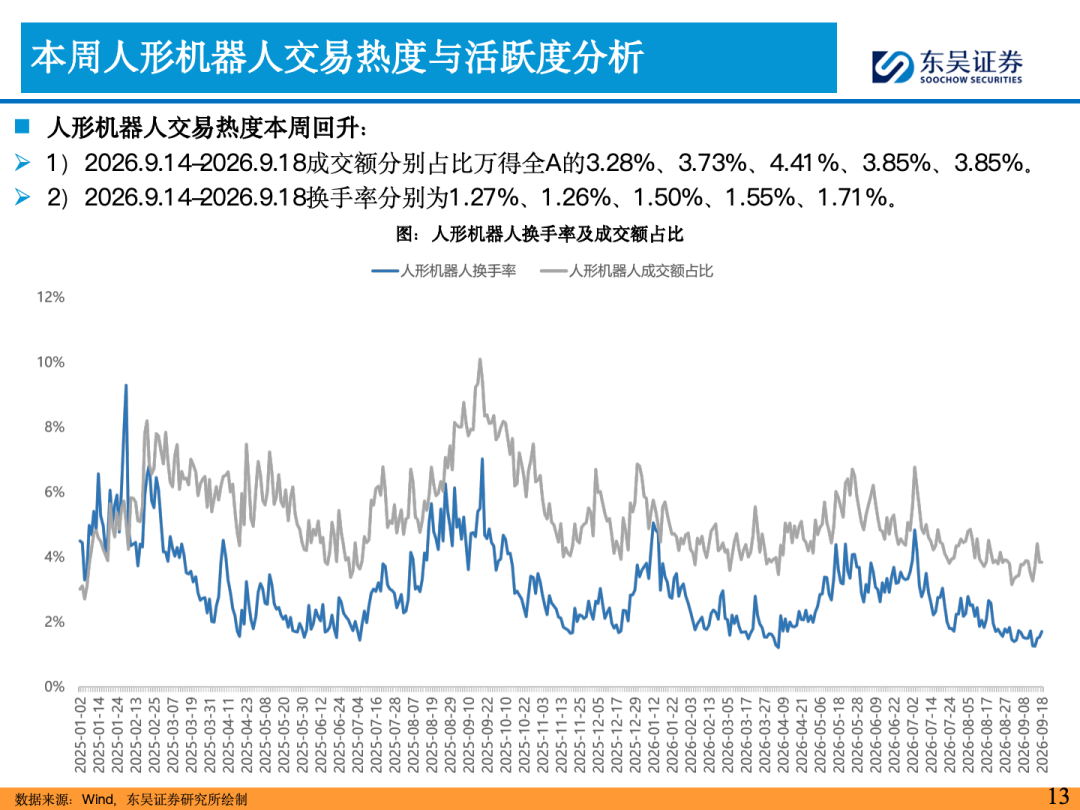
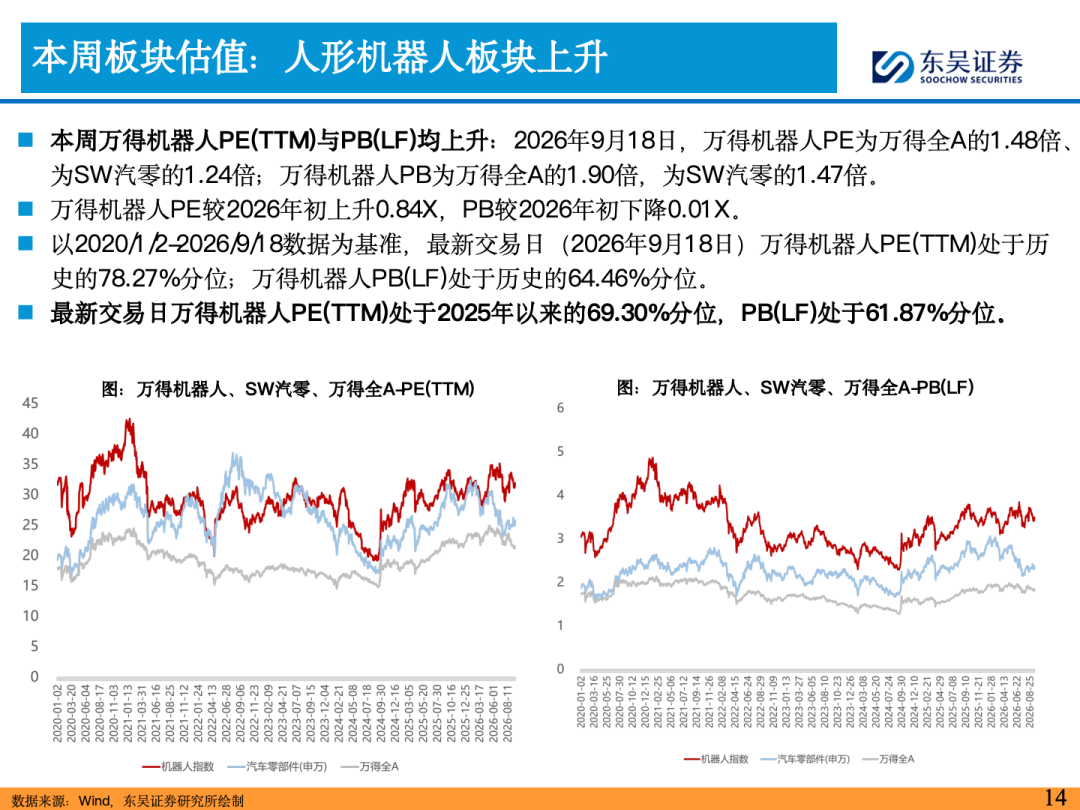
本周万得机器人指数+3.79%(2026年初至今-12.30%),较SW汽零超额收益为+1.49%;最新交易日万得机器人PE(TTM)处于2025年以来的69.30%分位,PB(LF)处于61.87%分位。
核心覆盖标的周度变化:
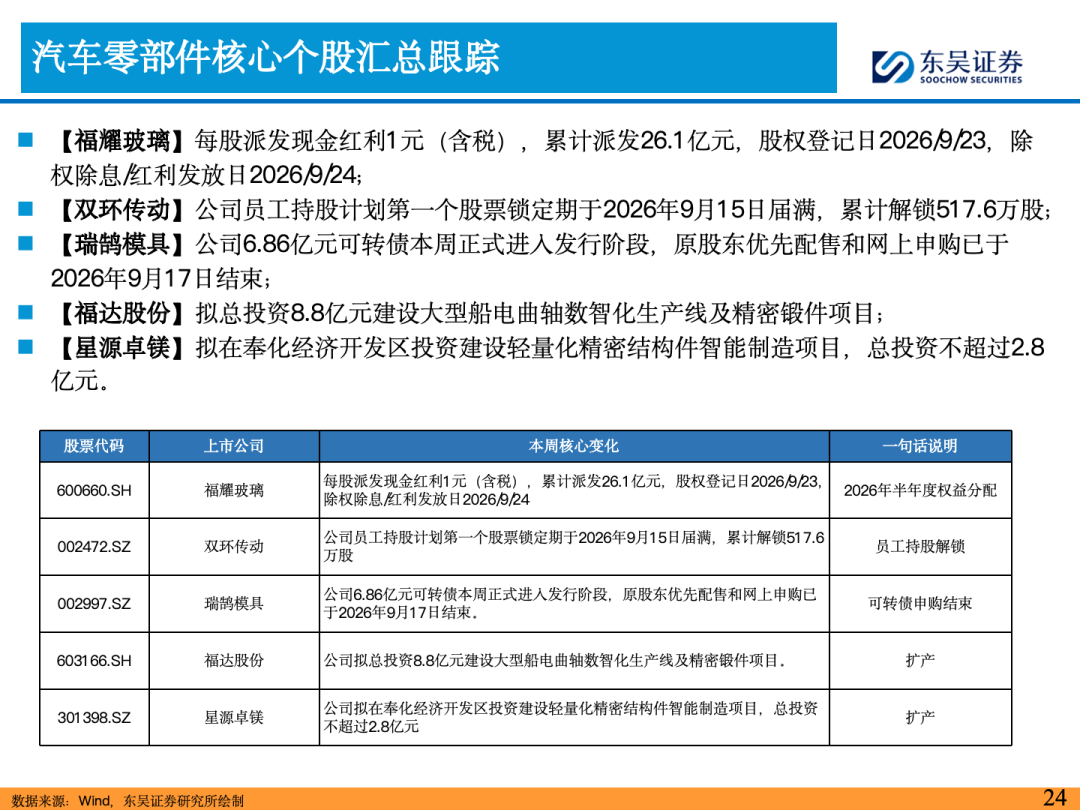
1)【福耀玻璃】每股派发现金红利1元(含税),累计派发26.1亿元,股权登记日2026/9/23,除权除息/红利发放日2026/9/24;2)【双环传动】公司员工持股计划第一个股票锁定期于2026年9月15日届满,累计解锁517.6万股;3)【瑞鹄模具】公司6.86亿元可转债本周正式进入发行阶段,原股东优先配售和网上申购已于2026年9月17日结束;4)【福达股份】拟总投资8.8亿元建设大型船电曲轴数智化生产线及精密锻件项目;5)【星源卓镁】拟在奉化经济开发区投资建设轻量化精密结构件智能制造项目,总投资不超过2.8亿元。
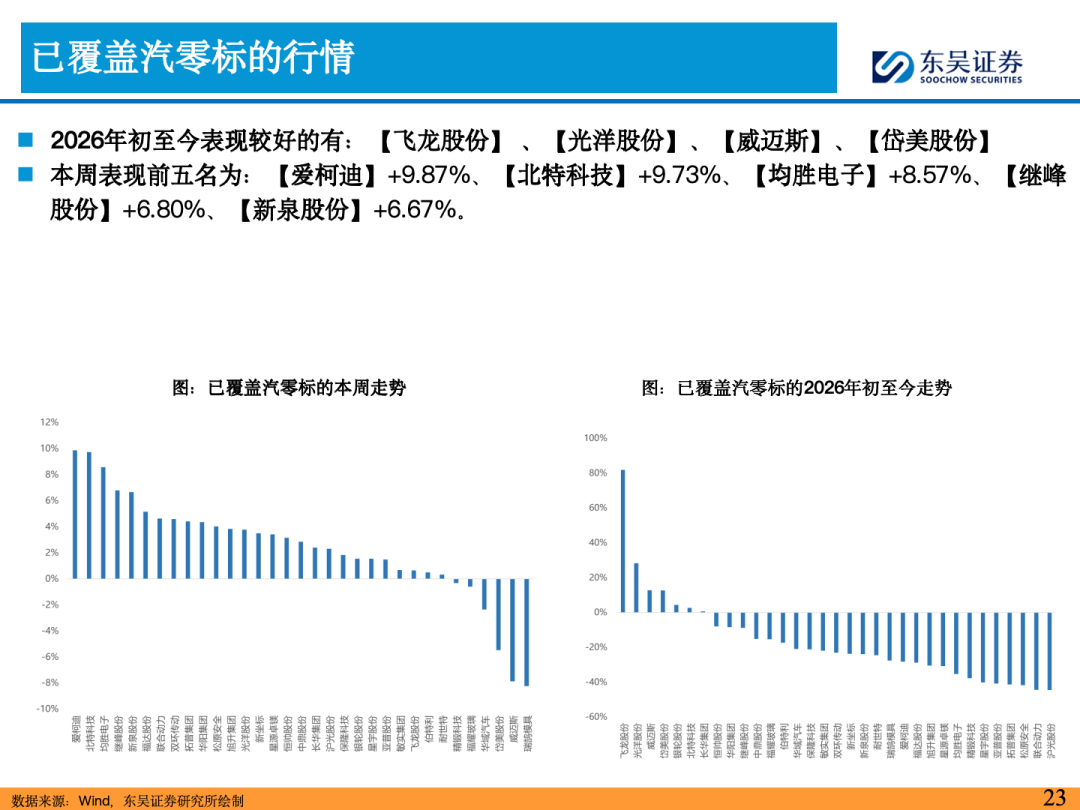
零部件中,已覆盖标的中本周表现前五名为:
【爱柯迪】+9.87%、【北特科技】+9.73%、【均胜电子】+8.57%、【继峰股份】+6.80%、【新泉股份】+6.67%。
本周机器人大事:
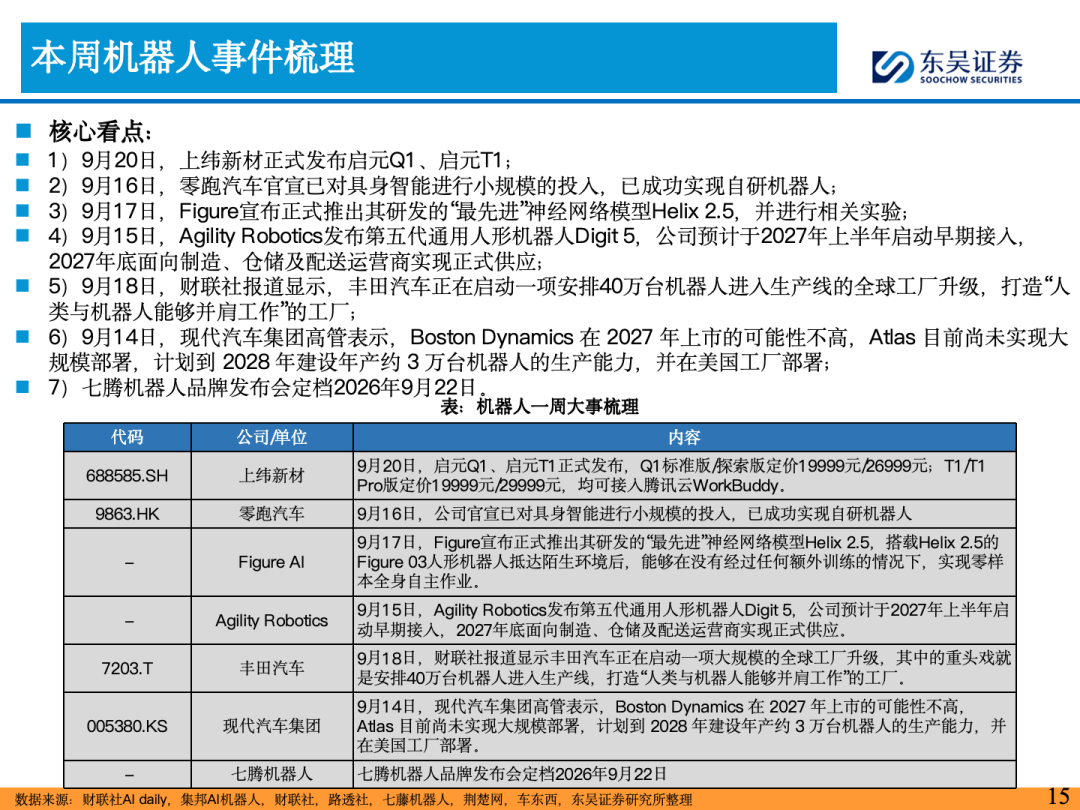
1)9月20日,上纬新材正式发布启元Q1、启元T1;2)9月16日,零跑汽车官宣已对具身智能进行小规模的投入,已成功实现自研机器人;3)9月17日,Figure宣布正式推出其研发的“最先进”神经网络模型Helix 2.5,并进行相关实验;4)9月15日,Agility Robotics发布第五代通用人形机器人Digit 5,公司预计于2027年上半年启动早期接入,2027年底面向制造、仓储及配送运营商实现正式供应;5)9月18日,财联社报道显示,丰田汽车正在启动一项安排40万台机器人进入生产线的全球工厂升级,打造“人类与机器人能够并肩工作”的工厂;6)9月14日,现代汽车集团高管表示,Boston Dynamics 在 2027 年上市的可能性不高,Atlas 目前尚未实现大规模部署,计划到 2028 年建设年产约 3 万台机器人的生产能力,并在美国工厂部署;7)七腾机器人品牌发布会定档2026年9月22日。
我们构建的缺电指数本周表现:
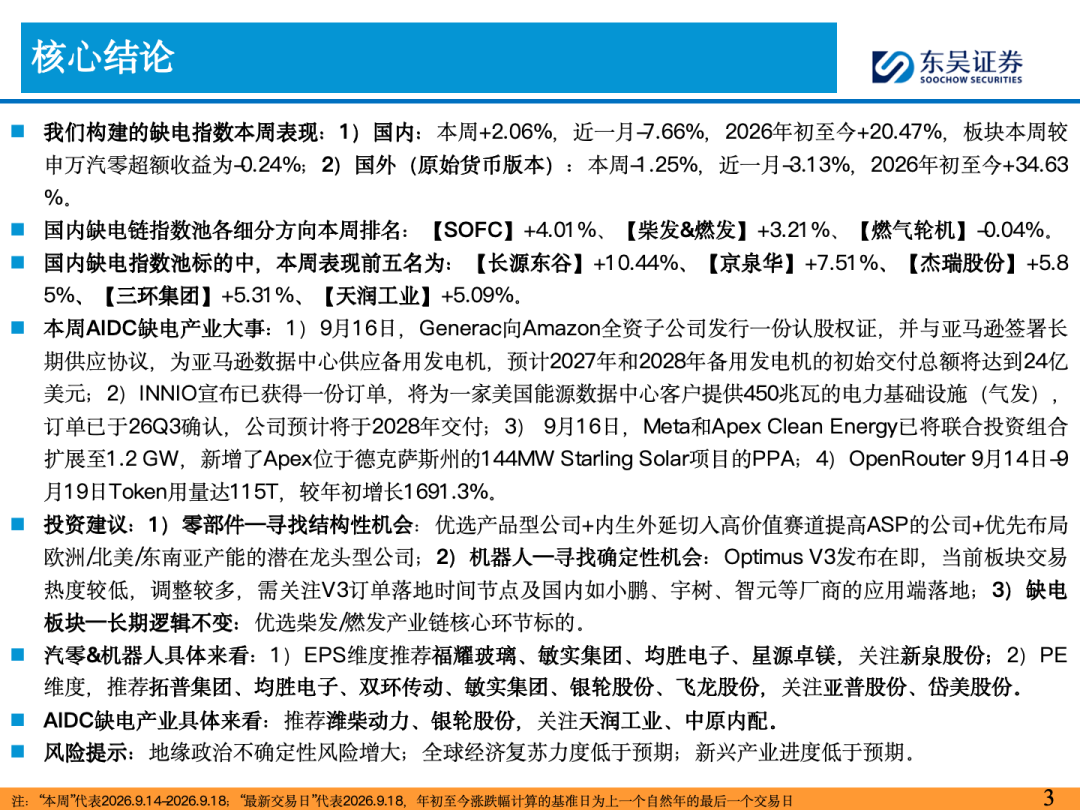
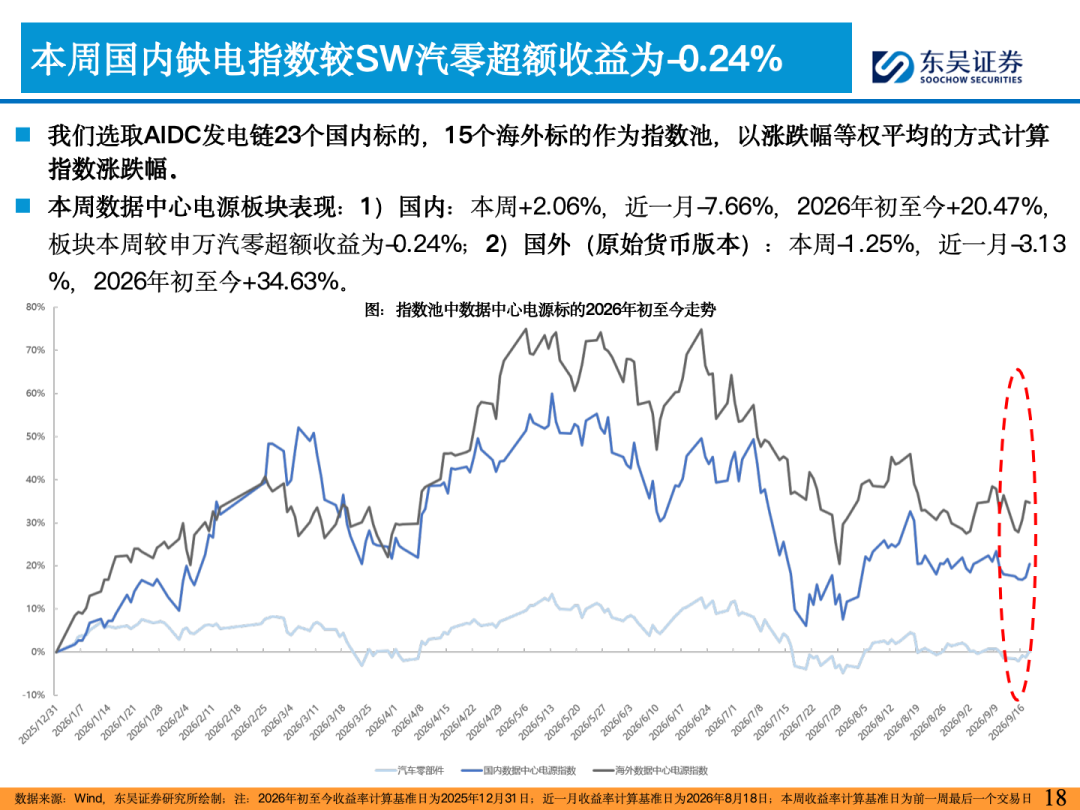
1)国内:本周+2.06%,近一月-7.66%,2026年初至今+20.47%,板块本周较申万汽零超额收益为-0.24%;2)国外(原始货币版本):本周-1.25%,近一月-3.13%,2026年初至今+34.63%。
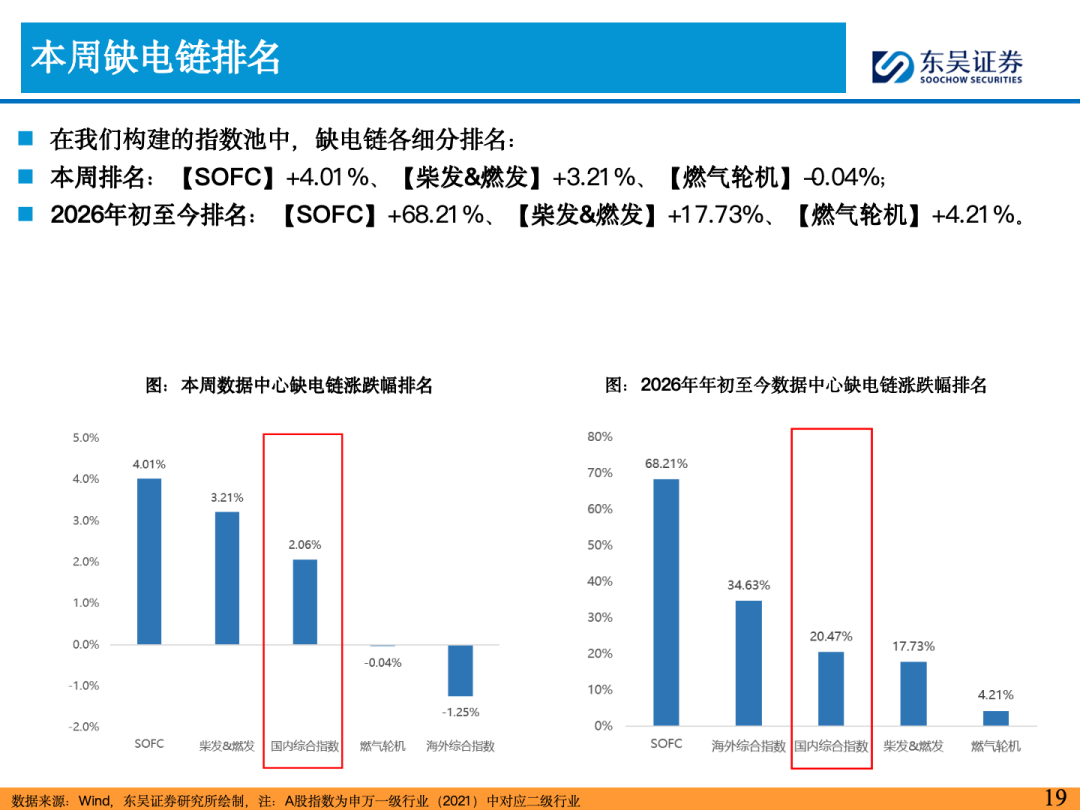
国内缺电链指数池各细分方向本周排名:
【SOFC】+4.01%、【柴发&燃发】+3.21%、【燃气轮机】-0.04%。
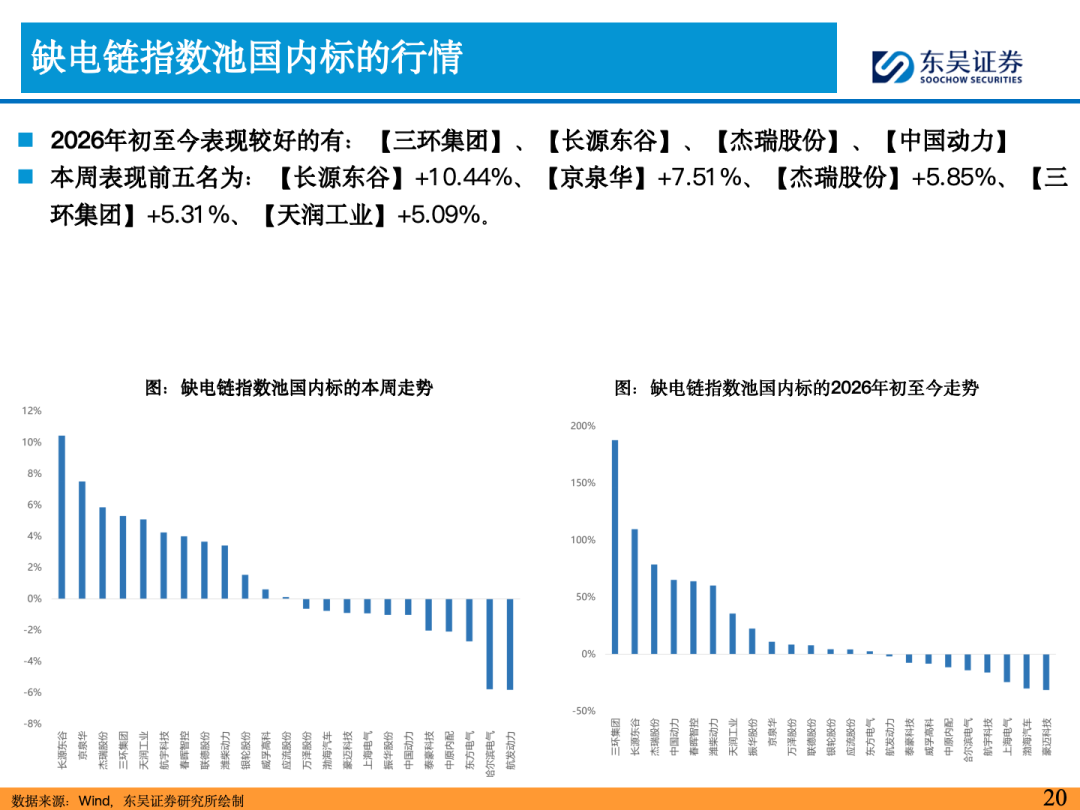
国内缺电指数池标的中,本周表现前五名为:
【长源东谷】+10.44%、【京泉华】+7.51%、【杰瑞股份】+5.85%、【三环集团】+5.31%、【天润工业】+5.09%。
本周AIDC缺电产业大事:
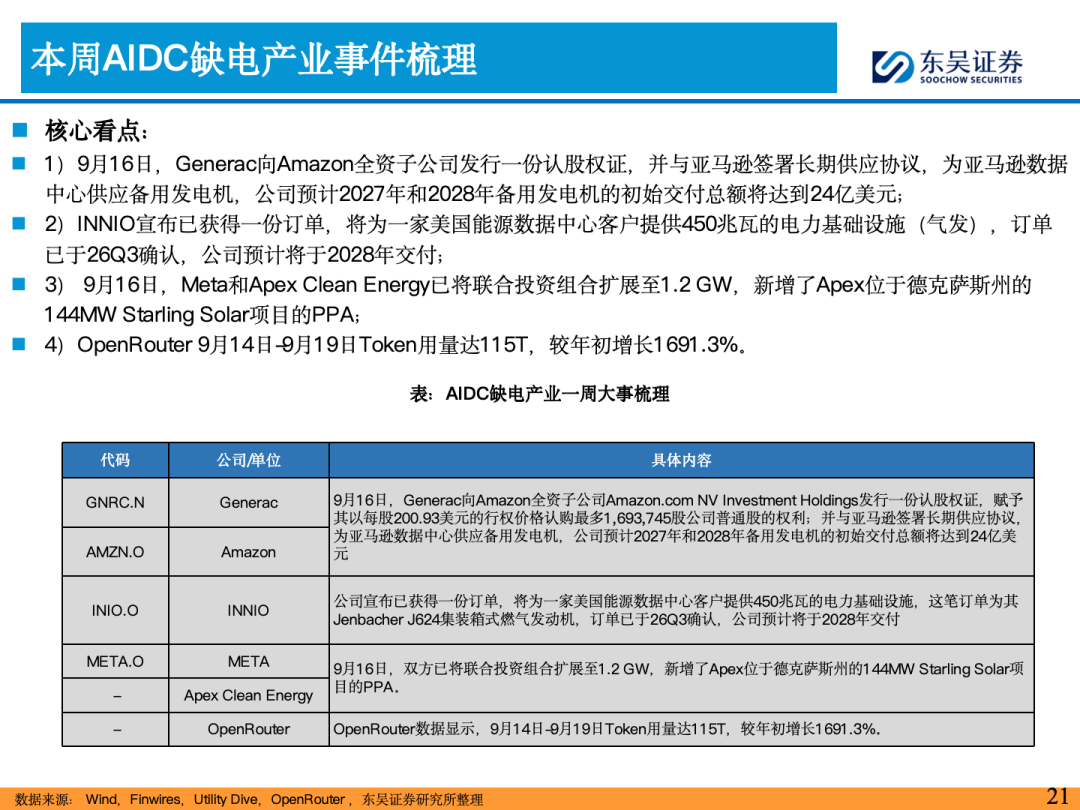
1)9月16日,Generac向Amazon全资子公司发行一份认股权证,并与亚马逊签署长期供应协议,为亚马逊数据中心供应备用发电机,预计2027年和2028年备用发电机的初始交付总额将达到24亿美元;2)INNIO宣布已获得一份订单,将为一家美国能源数据中心客户提供450兆瓦的电力基础设施(气发),订单已于26Q3确认,公司预计将于2028年交付;3) 9月16日,Meta和Apex Clean Energy已将联合投资组合扩展至1.2 GW,新增了Apex位于德克萨斯州的144MW Starling Solar项目的PPA;4)OpenRouter 9月14日-9月19日Token用量达115T,较年初增长1691.3%。
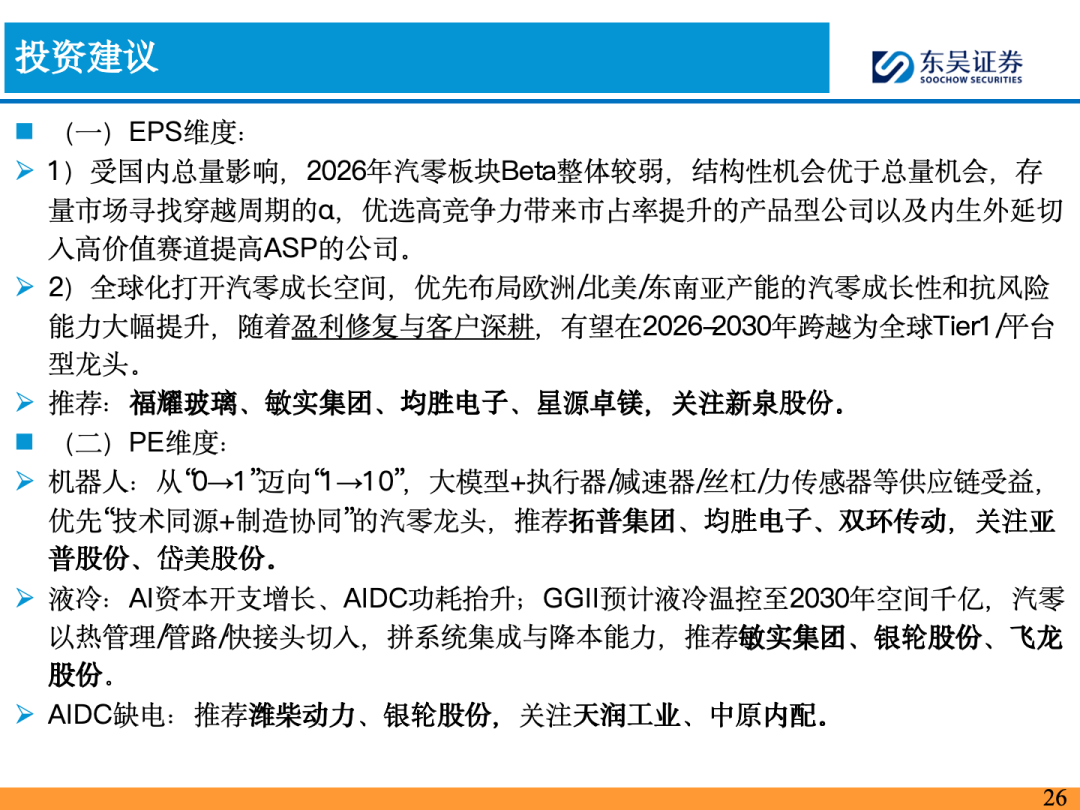
投资建议:
1)零部件—寻找结构性机会:优选产品型公司+内生外延切入高价值赛道提高ASP的公司+优先布局欧洲/北美/东南亚产能的潜在龙头型公司;2)机器人—寻找确定性机会:Optimus V3发布在即,当前板块交易热度较低,调整较多,需关注V3订单落地时间节点及国内如小鹏、宇树、智元等厂商的应用端落地;3)缺电板块—长期逻辑不变:优选柴发/燃发产业链核心环节标的。
汽零&机器人具体来看:
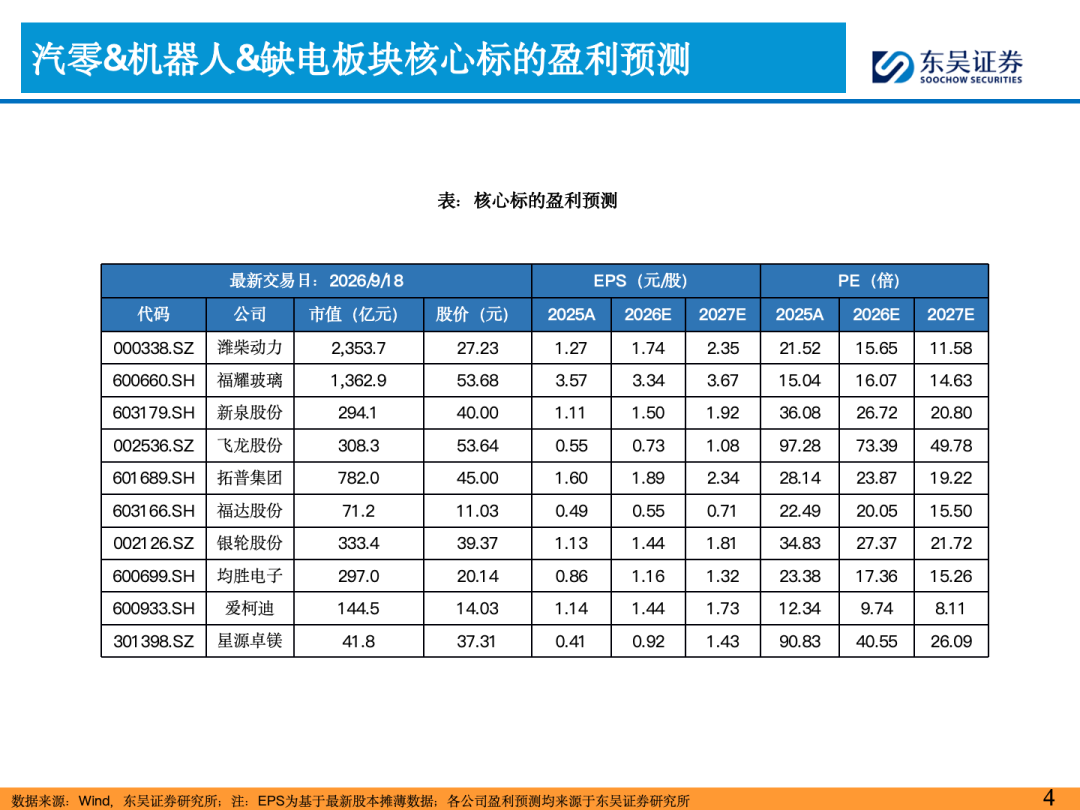
1)EPS维度推荐福耀玻璃、敏实集团、均胜电子、星源卓镁,关注新泉股份;2)PE维度,推荐拓普集团、均胜电子、双环传动、敏实集团、银轮股份、飞龙股份,关注亚普股份、岱美股份。
AIDC缺电产业具体来看:
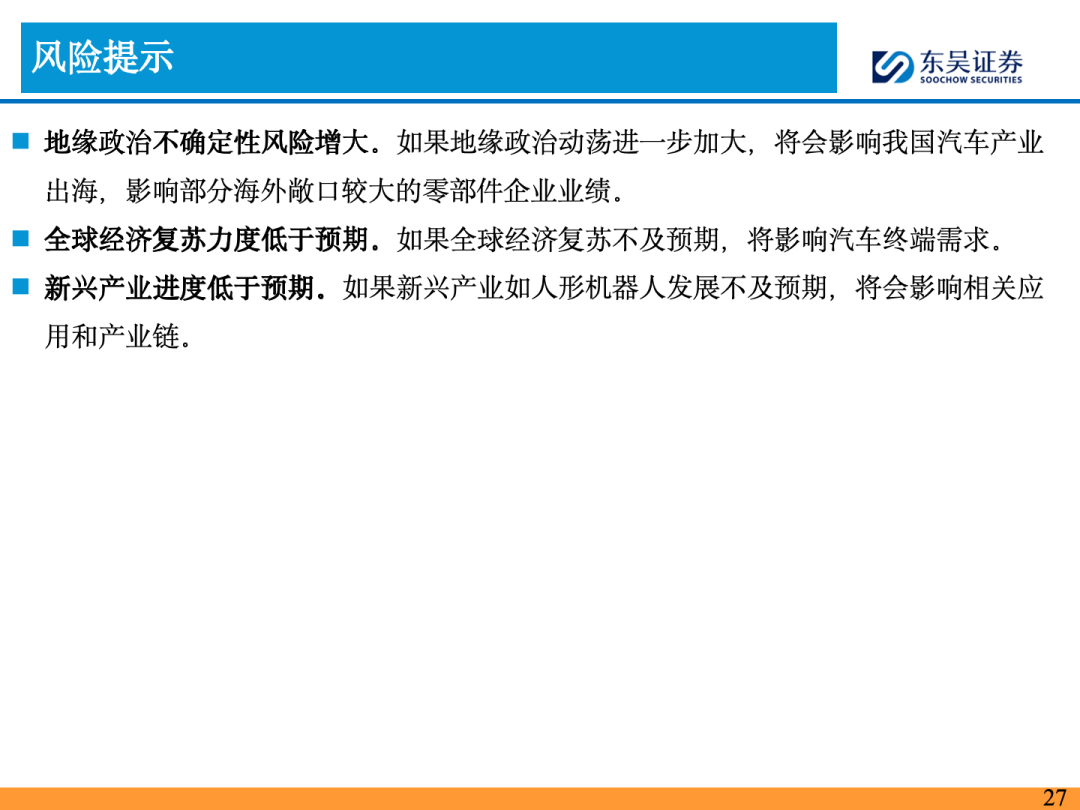
风险提示:
地缘政治不确定性风险增大;全球经济复苏力度低于预期;新兴产业进度低于预期。

 VIP复盘网
