

投资要点
深耕轴承三十余载:
公司成立于 1994 年,以汽车轴承起家,后拓展至同步器、汽车电子,近年来拓展 FPC、人形机器人及低空经济等业务。
26H1 营收实现双位数增长:
2026H1 公司实现营收 14.80 亿元,同比+17.43%;实现归母净利润 0.57 亿元,同比+8.04%;实现扣非归母净利润 0.03 亿元,同比-94.83%。其中,2026Q2 公司实现营收 7.83 亿元,同/环比分别+19.57%/+12.19%;实现归母净利润 0.25 亿元,同/环比分别-8.58%/-21.55%;扣非归母净利润为-0.11 亿元,同/环比均由盈转亏,主要受毛利率下滑、汇兑损失及减值计提影响。
毛利率承压,汇兑与减值短期拖累利润:
1)2026Q2 毛利率为 14.69%,同/环比分别-3.63/-0.54pct;期间费用率为 13.74%,同/环比分别+0.51/+0.05pct;2)2026H1 财务费用为 0.26 亿元,同比+121.39%,主要由于汇兑损失同比增加 0.12 亿元;资产及信用减值损失合计-0.21 亿元(2025H1 为-0.06 亿元)。
同步器行星排&FPC 高增,机器人业务实现营收突破:
2026H1 轴承产品营收 7.45 亿元,同比+0.43%,毛利率 23.50%;同步器行星排营收 3.44亿元,同比+37.83%;线路板(FPC)营收 1.86 亿元,同比+39.92%,毛利率-10.91%,减亏趋势延续;机器人业务首次贡献营收 0.10 亿元。
机器人定点项目陆续批量交付:
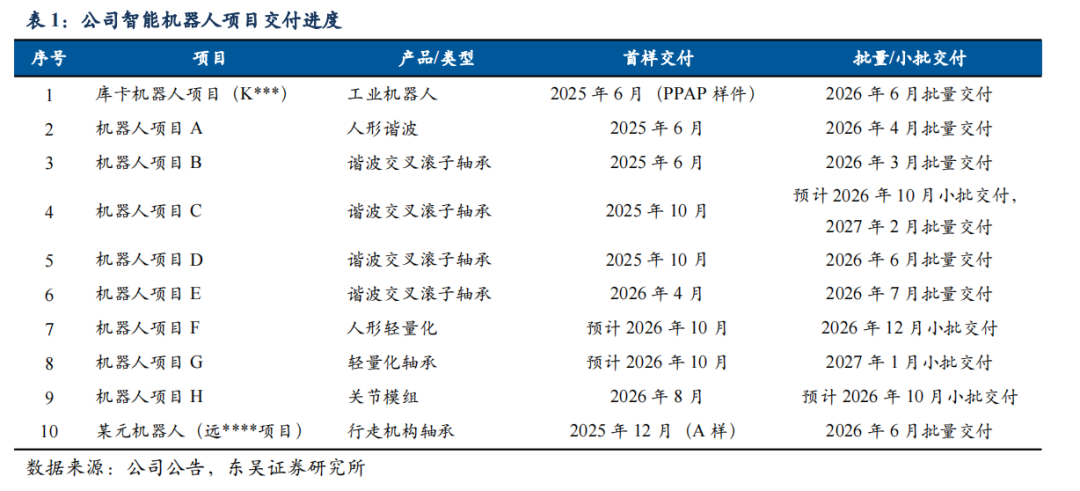
库卡机器人项目、人形谐波及谐波交叉滚子轴承项目(A/B/D/E)、某元机器人行走机构轴承项目已于 2026 年3-7 月陆续开始批量交付,项目 C/F/G/H 预计 2026Q4 至 2027 年初进入小批/批量交付,机器人业务有望持续放量。
FPC&AI 眼镜与产能布局:
国际 AI 眼镜品牌项目已于 2026Q1 进入SOP,CXXXXLXXAI 眼镜项目预计 2026Q3 进入 SOP,手持式摄像机VCM 马达 FPC 项目已于 2026Q2 量产;黄山基地(规划年产 6000 万套新能源汽车及机器人零部件)一期正式进入投产阶段,越南基地预计年
内投产。
盈利预测与投资评级:
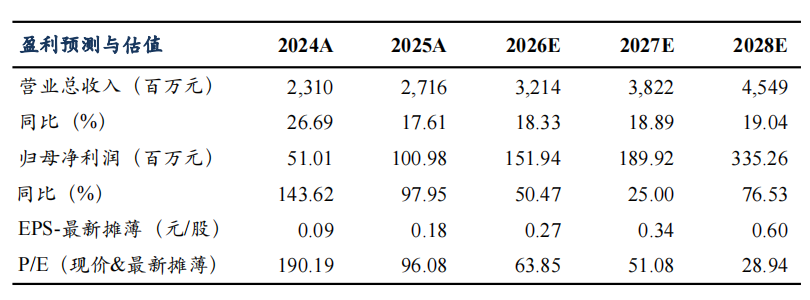
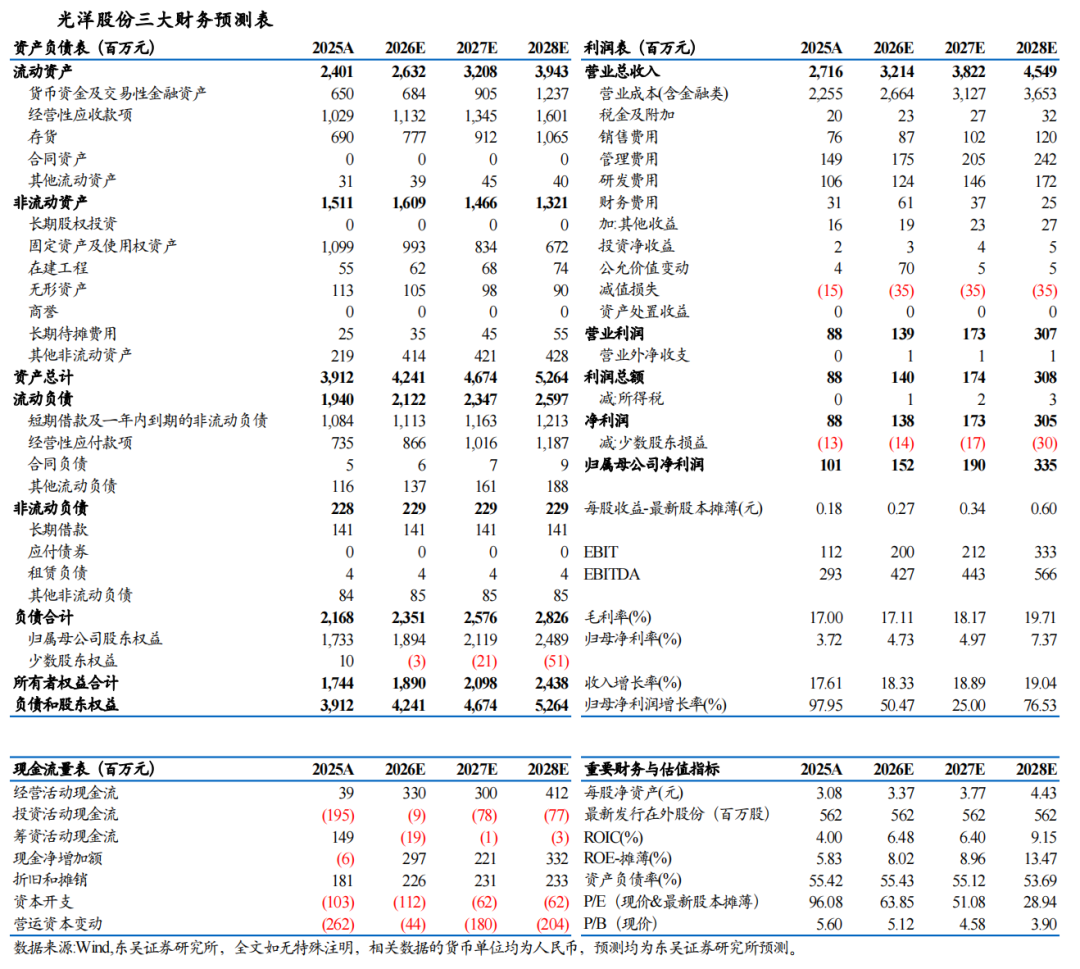
考虑到公司 2026H1 汇兑损失及减值计提对利润形成拖累,同时机器人、FPC 等新兴业务收入高增但仍处亏损状态,我们将公司 2026-2027 年归母净利润预测下调至 1.52/1.90 亿元(前值为1.88/3.20 亿元),并预测公司 2028 年归母净利润为 3.35 亿元,当前市值对应 2026-2028 年 PE 为 64/51/29 倍。我们认为随着后续 FPC 和机器人业务逐步放量,公司上述业务有望逐步实现扭亏为盈,进而提升公司整体盈利能力,因此我们维持“买入”评级。
风险提示:
新能源汽车渗透率不及预期;产能爬坡不及预期;新业务拓展不及预期;汇率波动风险。
1
由汽零主业横向拓展 FPC&低空&机器人等业务
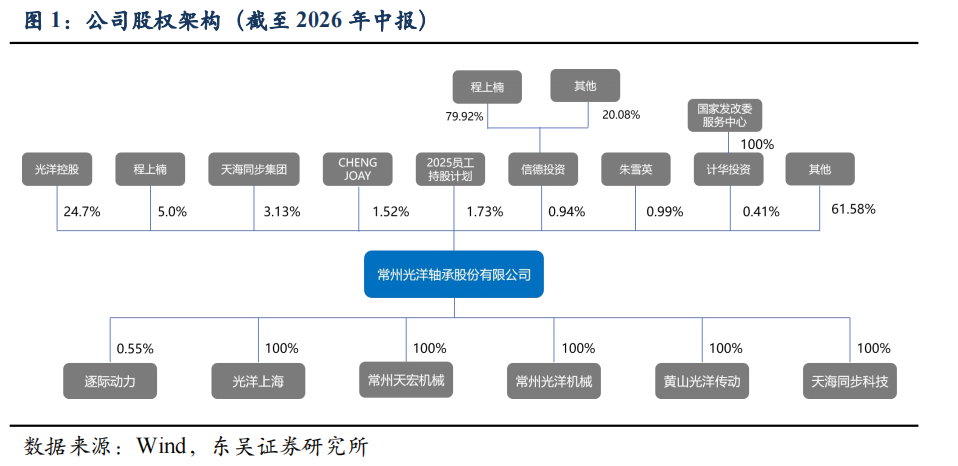
公司股权结构稳定,常州光洋控股有限公司为第一大股东。截至 2026 年中报披露日,常州光洋控股有限公司持股比例 24.7%;程上楠先生现为光洋(香港)商贸有限公司董事,1987 年创办常州滚针轴承厂(光洋控股前身),从业时长超 30 年,现为江苏省轴承工业协会副理事长,1994 年 1 月至 2019 年 10 月历任常州光洋轴承股份有限公司董事长、法定代表人。
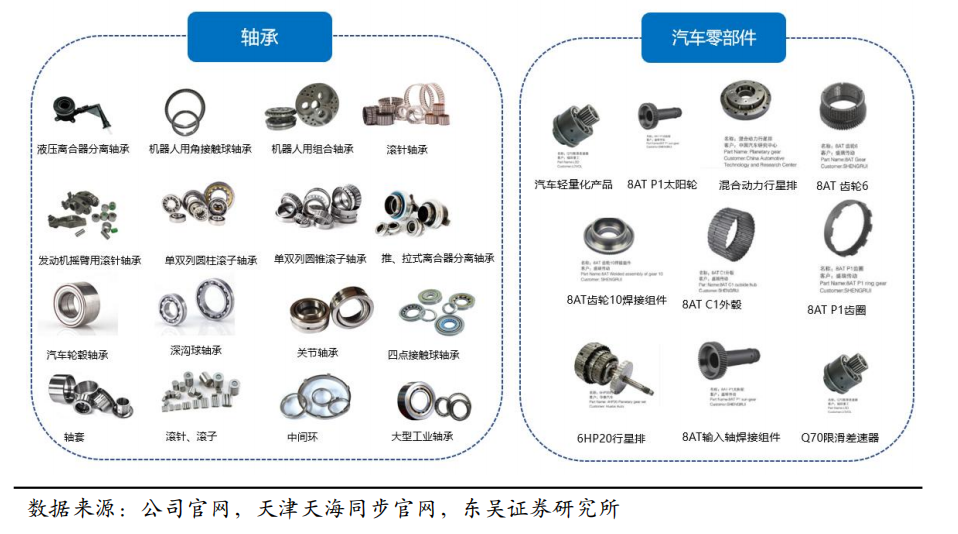
公司产品主要可分为轴承和汽零两大部分。轴承产品涵盖滚针、圆柱、圆锥、球轴承及轮毂单元,广泛应用于发动机、变速器和新能源汽车电驱系统;零部件产品包括同步器齿环、齿毂、齿套及行星排组件,应用于传统燃油车与新能源车传动系统核心环节。
近年来,公司持续拓展 FPC、低空经济、人形机器人等新兴产业:1)FPC:2020年底,公司以人民币 8000 万元收购威海世一 100%的股权,拓展电子元器件和电子线路板业务,产品应用全面覆盖智能手机、平板电脑、汽车电子、可穿戴设备及 5G 通信等领域;2)低空经济:公司某飞行汽车电驱项目已于 2026 年 7 月交付 PPAP(PT2-2)样件,预计 2026 年 9 月进入 SOP;3)机器人业务:于 2026H1 首次披露营收规模,主要聚焦交叉滚子轴承、关节模组、轻量化等赛道。
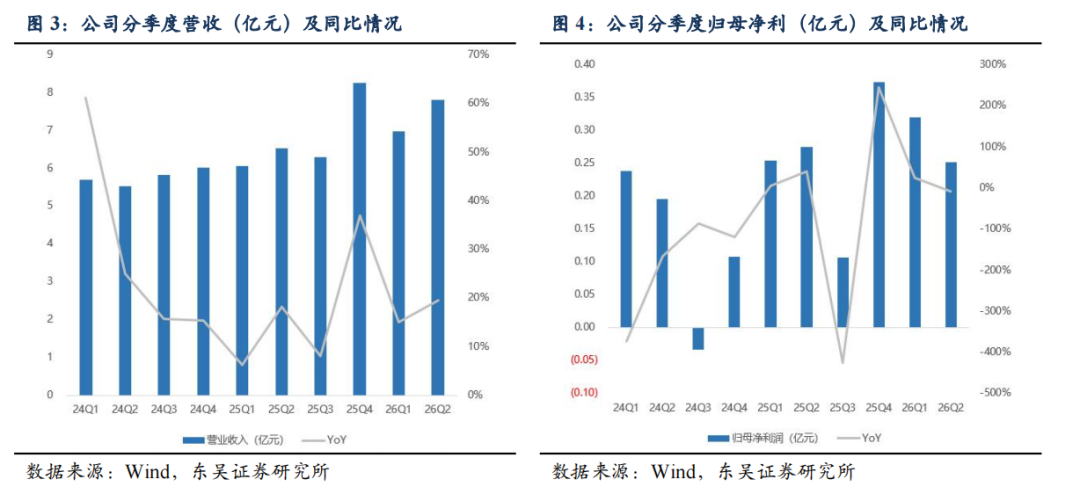
2026H1 及 26Q2 单季度业绩表现:1)2026H1 公司实现营收 14.80 亿元,同比+17.43%;实现归母净利润 0.57 亿元,同比+8.04%;实现扣非归母净利润 0.03 亿元,同比-94.83%。2)单季度看,2026Q2 公司实现营收 7.83 亿元,同/环比分别+19.57%/+12.19%;实现归母净利润 0.25 亿元,同/环比分别-8.58%/-21.55%;扣非归母净利润为-0.11 亿元(2025Q2/2026Q1 分别为 0.24/0.13 亿元),同/环比均由盈转亏。2026Q2 单季营收为历史次高水平,归母净利润受非经常性损益(0.36 亿元)支撑,扣非层面短期承压。
从 2026H1 整体表现来看,收入端延续双位数增长,利润端受毛利率下滑、汇兑损失及减值计提拖累:2026H1 公司营收达 14.80 亿元,同比+17.43%,同步器行星排、线路板(FPC)业务高增拉动,机器人业务首次贡献营收;归母净利润 0.57 亿元,同比+8.04%,其中非经常性损益 0.55 亿元(2025H1 为 0.05 亿元),扣非归母净利润 0.03 亿元,同比-94.83%,主要受毛利率同比下滑、汇兑损失增加及资产/信用减值计提增加影响。经营活动现金流量净额为-0.75 亿元(2025H1 为-0.13 亿元),主要系销售商品收到的现金减少、支付职工及各项税费增加所致;投资活动现金流量净额为-3.88 亿元(2025H1 为-0.61
亿元),主要系股权收购保证金增加所致。
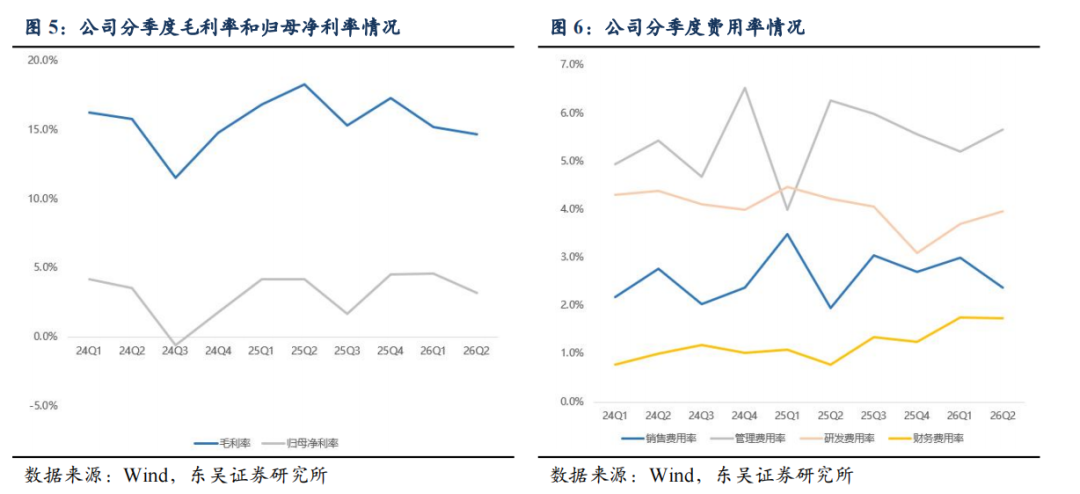
2026Q2毛利率同环比下滑,费用率同比小幅上升:1)公司2026Q2毛利率为 14.69%,同/环比分别-3.63/-0.54pct;2)期间费用率为 13.74%,同/环比分别+0.51/+0.05pct,其中销 售 / 管 理 / 研 发 / 财 务 费 用 率 分 别 为 2.38%/5.67%/3.96%/1.74% , 同 比 分 别+0.42/-0.60/-0.26/+0.96pct,财务费用率上升主要受汇兑损失影响;3)2026Q2 资产及信用减值损失合计为-0.23 亿元(2025Q2 为-0.07 亿元),对单季利润形成明显拖累;4)2026Q2 归母净利率为 3.21%,同/环比分别-0.99/-1.39pct。
2026H1 财务费用同比翻倍,汇兑损失为主要拖累:1)2026H1 公司财务费用为 0.26亿元,同比+121.39%(增加 0.14 亿元),主要由汇率波动形成的汇兑损失所致(26H1汇兑损失同比增加 0.12 亿元);2)研发费用为 0.57 亿元,同比+3.94%,研发费用率为3.84%,同比-0.50pct;3)资产及信用减值损失合计为-0.21 亿元,2025H1 为-0.06 亿元,对利润的负面影响同比增加0.14亿元。上述因素共同导致2026H1公司毛利率为14.95%,同比-2.67pct,归母净利率为 3.86%,同比-0.34pct。
2
主业稳健,静待 FPC&机器人业务放量扭亏
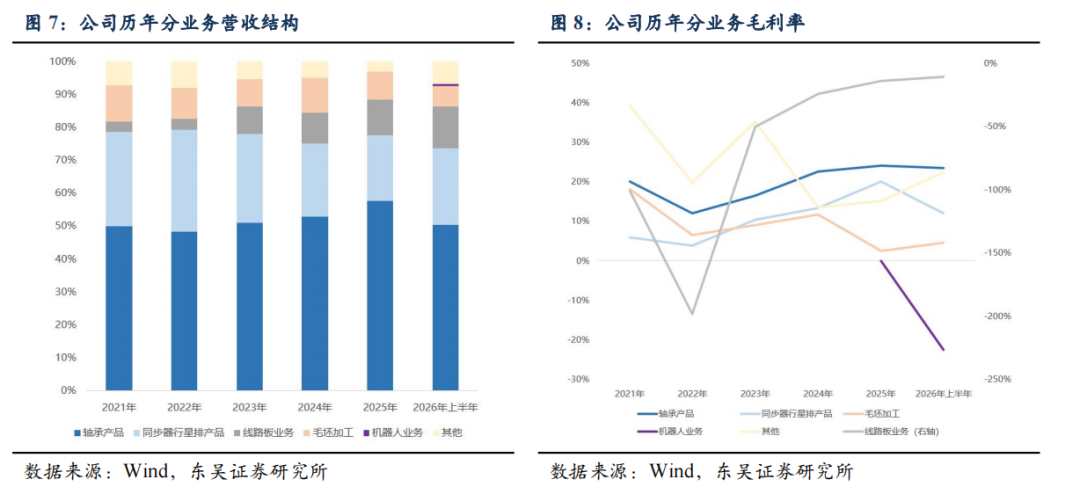
分产品看,轴承主业稳健,同步器行星排与线路板业务高增,机器人业务首次贡献营收:1)轴承产品:2026H1 营收 7.45 亿元,同比+0.43%,占比 50.36%,毛利率 23.50%(2025 年全年为 24.02%),盈利能力保持稳定;2)同步器行星排产品:营收 3.44 亿元,同比+37.83%,占比提升至 23.23%,毛利率 12.04%(2025 年全年为 20.02%),阶段性承压;3)线路板(FPC)业务:营收 1.86 亿元,同比+39.92%,占比 12.56%,毛利率
-10.91%,较 2025 年全年(-13.80%)进一步收窄,减亏趋势延续;4)毛坯加工:营收0.93 亿元,同比-24.44%,毛利率 4.62%;5)机器人业务:首次单列披露,2026H1 实现营收 0.10 亿元,毛利率-22.56%,仍处于产能爬坡与投入期。
机器人业务进入收获期,定点项目自 2026 年起陆续批量交付:2026H1 公司机器人业务首次实现营收 0.10 亿元。根据公司半年报,公司智能机器人项目已覆盖工业机器人、人形机器人谐波减速器用交叉滚子轴承、轻量化轴承、关节模组及行走机构轴承等多个方向:库卡机器人项目于 2026 年 6 月开始批量交付;机器人项目 A(人形谐波)、项目B(谐波交叉滚子轴承)分别于 2026 年 4 月、3 月开始批量交付,项目 D、E 分别于 2026年 6 月、7 月开始批量交付;某元机器人行走机构轴承项目于 2026 年 6 月开始批量交付;项目 C、F、G、H 预计于 2026Q4 至 2027 年初陆续进入小批/批量交付阶段(详见表 1)。随着在手定点项目集中进入量产,机器人业务有望持续放量。
FPC&AI 眼镜:线路板业务持续减亏,AI 眼镜项目陆续 SOP:2026H1 公司线路板业务营收 1.86 亿元,同比+39.92%,毛利率-10.91%,减亏趋势延续。AI 眼镜终端方面,国际 AI 眼镜品牌项目已于 2026Q1 进入 SOP,CXXXXLXXAI 眼镜项目样品已承认完毕,预计 2026Q3 进入 SOP;IoT 终端方面,国内知名品牌手持式摄像机 VCM 马达 FPC 项目已于 2026Q2 量产,后续升级版本亦获得定点开发。公司世一基地(威海世一)为全球头部 FPC 制造商韩国世一在华二十余年的制造工厂,长期为韩国三星配套产品,具备内资稀缺的高阶 R-FPC 量产能力,是国内少数能在高端软硬结合板领域与韩日台系企业正面竞争的内资力量;依托消费电子与汽车电子双赛道的技术协同,AI 眼镜等新终端的放量有望带动 FPC 业务加速减亏。
产能布局:黄山基地正式投产、越南基地年内投产,支撑新能源汽车、机器人及海外客户需求:1)黄山基地主要研发制造新能源汽车及智能机器人核心精密零部件,规划总投资 10 亿元,建设占地 100 亩,涵盖年产 6000 万套高端新能源汽车及机器人零部件的智能化生产线,目前项目一期工程已顺利完成主体建设、设备安装调试及各项前置验收等工作,正式进入投产阶段;2)越南基地为公司国际化战略的重要支点,重点对接并配套海外客户的供应链需求,采用租赁模式,目前已进入生产设备与检测仪器的安装调试阶段,公司预计 26 年内将实现正式投产。
3
盈利预测与投资评级
考虑到公司 2026H1 汇兑损失及减值计提对利润形成拖累,同时机器人、FPC 等新兴业务收入高增但仍处亏损状态,我们将公司 2026-2027 年归母净利润预测下调至1.52/1.90 亿元(前值为 1.88/3.20 亿元),并预测公司 2028 年归母净利润为 3.35 亿元,当前市值对应 2026-2028 年 PE 为 64/51/29 倍。我们认为随着后续 FPC 和机器人业务逐步放量,公司上述业务有望逐步实现扭亏为盈,进而提升公司整体盈利能力,因此我们维持“买入”评级。
4
风险提示
新能源汽车渗透率不及预期风险。公司轴承、同步器行星排等汽车零部件业务的增长依赖新能源汽车产销及国产替代进程,若新能源渗透率提升不及预期,将影响公司主业收入增长。
产能爬坡不及预期风险。黄山基地、越南基地处于投产初期,若产能爬坡及客户导入进度不及预期,将影响新项目交付及规模效应释放。
新业务拓展不及预期风险。机器人、FPC 及 AI 眼镜等新兴业务仍处于投入期,若定点项目量产进度或下游客户放量不及预期,将影响公司盈利改善节奏。
汇率波动风险。公司境外营收占比约 19%,汇率波动将直接影响公司汇兑损益及盈利水平。

 VIP复盘网
