

核心观点
一、AI办公是Coding之后的下一个AI应用高增长场景,正站在生产力代际重替的分水岭上。模型能力与调用成本双双越过拐点,专业办公任务进入“可用且可负担”区间,AI办公有望复制Coding Agent的爆发路径,成为AI应用商业化的下一主战场。
二、供给侧拐点已至:模型价格持续下探、能力—成本前沿外移,办公Agent进入可用区间。据Ramp数据,企业有效Token价格年内由1.15美元降至0.68美元/百万Token(降幅41%),主流模型形成清晰价格梯度;GPT-6 Astra以3.26美元的单任务成本跻身综合能力第一梯队,并在办公自动化基准测试中领先,模型能力由问答生成延伸至跨工具、多步骤任务执行;国产模型(Qwen3.8 Max、GLM-5.3、Kimi K3)兼具交付能力与成本优势,已成为办公Agent的可选基础模型。
三、需求侧已被验证:企业AI普及进入高位、高频付费意愿形成,而专业供给不足构成核心缺口。89%的企业已在至少一个职能经常使用AI,企业范围规模化比例升至44%,74%的专业人员每周多次使用AI、44%每日多次;Coding商业化已验证高频付费(据TickerTrends,8月Claude Code ARR $151.2亿,Codex ARR $88.3亿;Forbes 2026年6月披露Cursor年化收入突破$40亿),微软Copilot付费席位突破3,000万。与此同时,41%的AI使用者缺少基于权威内容的专业工具,34%使用未经批准的“影子AI”,供需缺口正是AI办公产品化的核心机会。
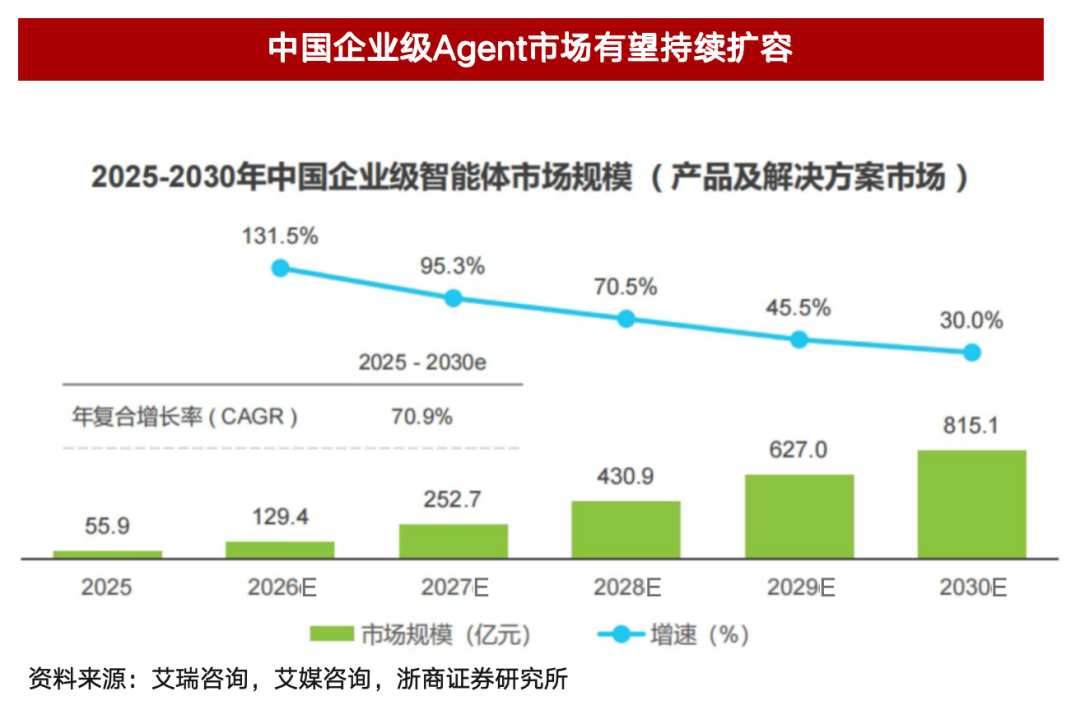
四、市场空间广阔:办公场景有望成为AI Agent的最大增量市场,中国增速更高。据Precedence Research,全球AI Agent市场规模预计由2026年的115.5亿美元增至2035年的2,946.6亿美元(CAGR 43.57%);艾瑞咨询中国企业级智能体市场预计由2025年的55.9亿元增至2030年的815.1亿元(CAGR 70.9%),叠加信创与政企国产化建设(信创产业规模2027年预计达3.7万亿元),为AI办公提供客户与部署基础。
五、产业趋势:AI办公由“单点辅助”走向“组织级平台”,企业Agent从单点提效转向流程重构,竞争进入核心入口争夺阶段。产品形态沿“单点辅助—套件集成—组织级平台”演进,75%的企业预计至少一半流程将围绕Agent重构;海外以微软为标杆(Copilot升级任务执行、推出Cowork形成“席位订阅+套餐升级+按量计费”组合变现),国内厂商围绕流量、平台、内容、文档与企业Agent差异化布局——重点关注兼具“专业办公能力+企业级交付+生态入口”的厂商,如金山办公(专业文档+政企)、字节跳动(豆包3.82亿月活+飞书)、腾讯(微信生态+WorkBuddy)、阿里(千问+钉钉)。
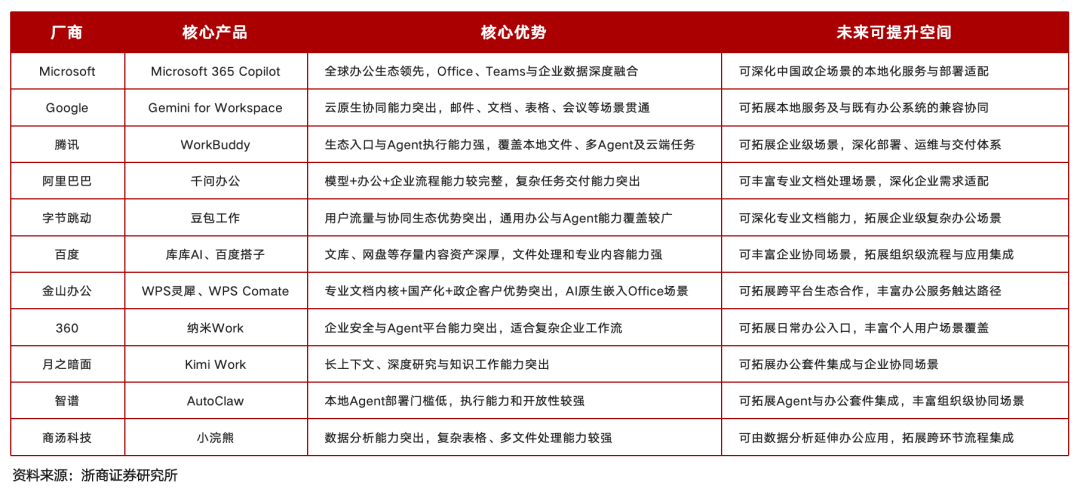
六、投资建议:建议以下三类厂商——专业办公套件关注金山办公、微软;互联网平台关注腾讯、字节跳动、阿里、谷歌;独立大模型关注智谱、OpenAI、Anthropic。
风险提示:模型能力提升不及预期,商业化进展不及预期,成本下降不及预期,行业竞争加剧,数据安全与合规风险。

 VIP复盘网
