

再来看一家两年多以前我们看过的主要从事存储芯片的上市公司,当时我们看到其形势相当严峻,现在行业大繁荣,他们是不是借机完成了大逆转呢?东芯半导体股份有限公司(股票简称:东芯股份)成立于2014年,2021年12月在上交所科创板上市。
东芯股份是目前国内少数可以同时提供NAND/NOR/DRAM设计工艺和产品方案的存储芯片研发设计公司,主要聚焦于中小容量NAND/NOR/DRAM芯片的设计、生产和销售。
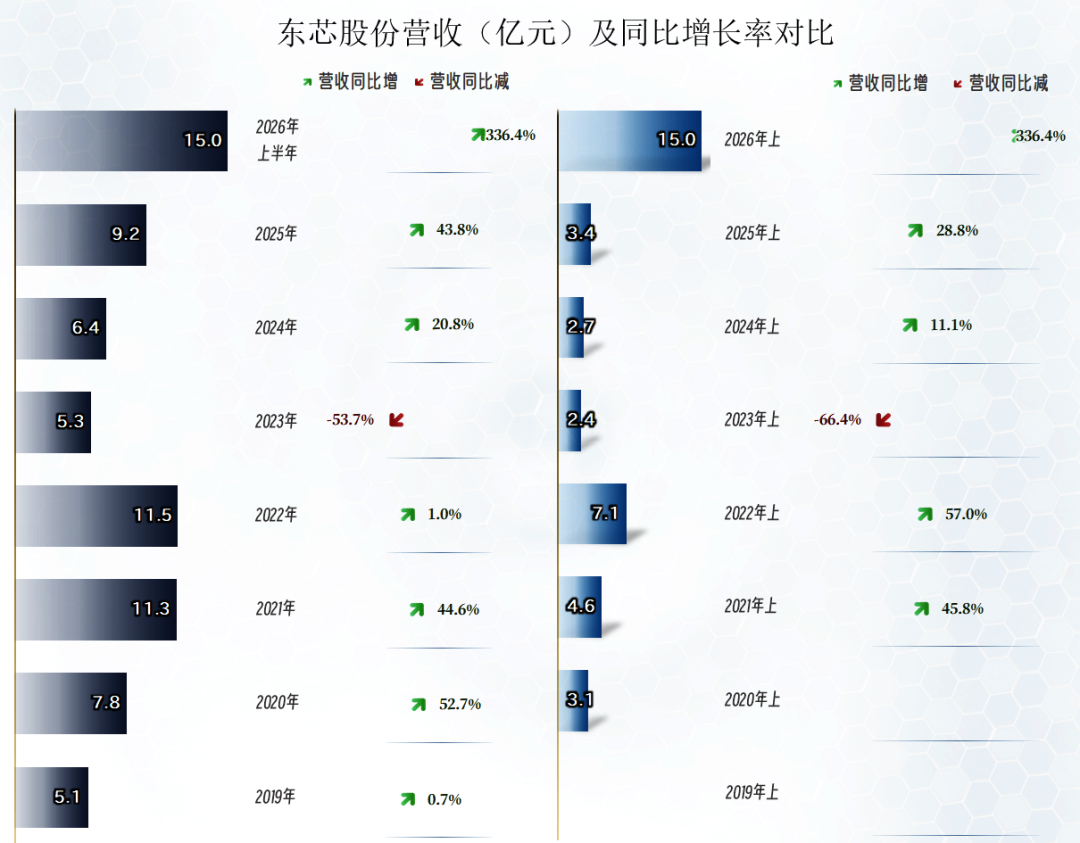
2026年上半年,东芯股份的营收同比大幅增长3.4倍,总算时隔四年后再创上半年的营收新高,这次高得有点离谱,顺带把上次的全年纪录一并也给超过了。
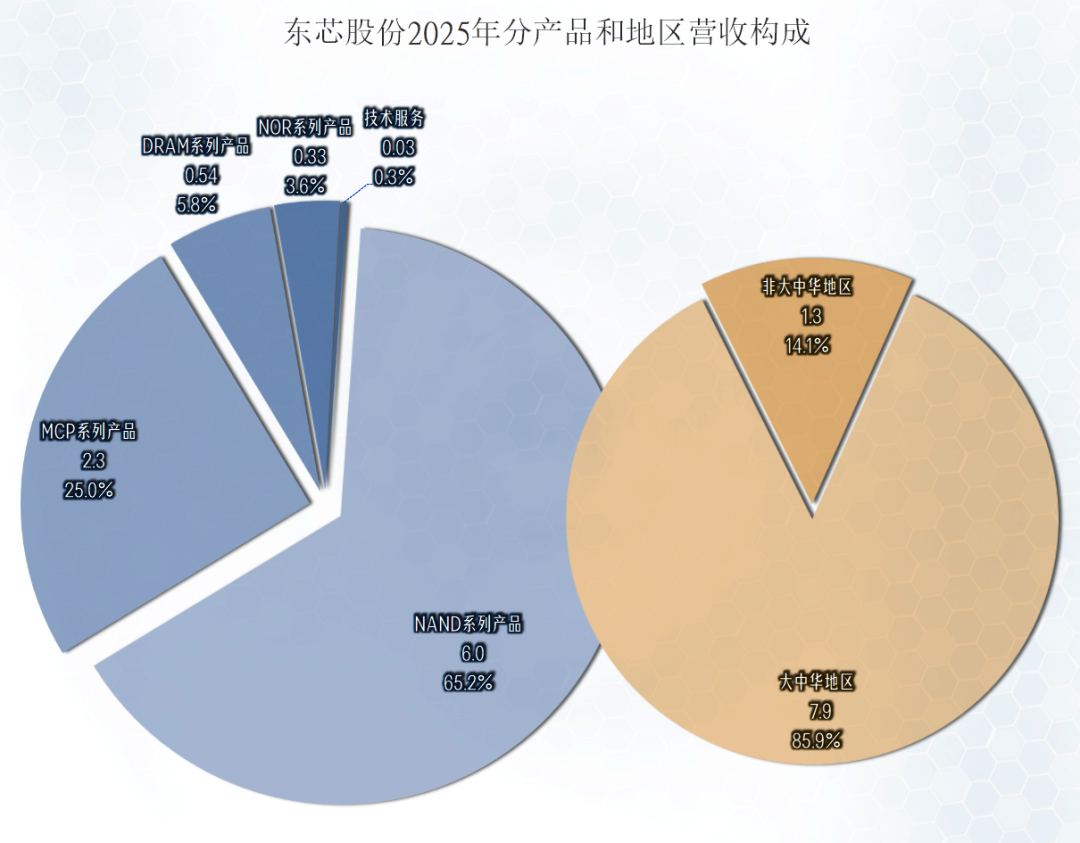
东芯股份半年报没有公布具体的分产品和地区的营收构成,将就2025年的看一下:主要有“NAND系列产品”和“MCP系列产品”两大业务,超八成的产品在境内销售。
由于2026年上半年的市场波动很大,上述营收结构估计已经发生了较大的变化,上述结构仅作为参考。
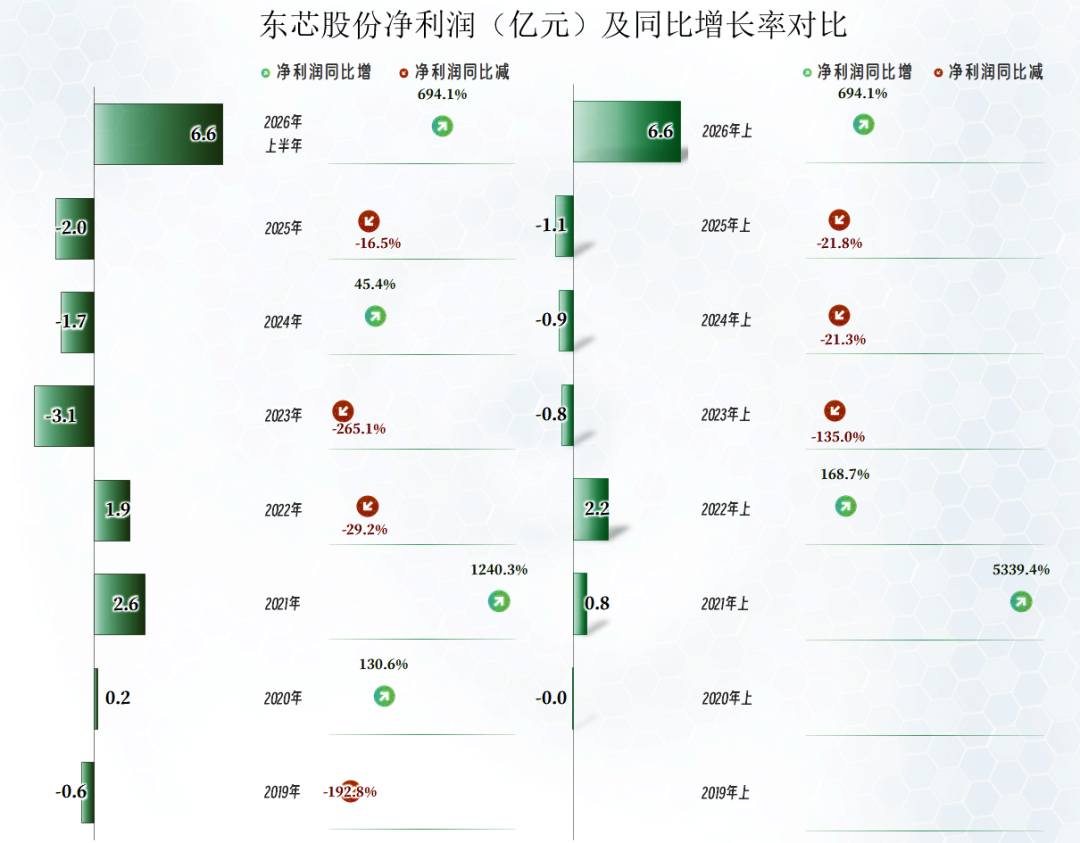
比营收波动更严重的是净利润,不仅2023年暴跌并导致亏损,还连续亏损了三年。正在焦头烂额的时候,2026年上半年大额盈利6.6亿元,完全不顾前三年的亏损表现,甚至都无视上一次峰值年份时的盈利水平。
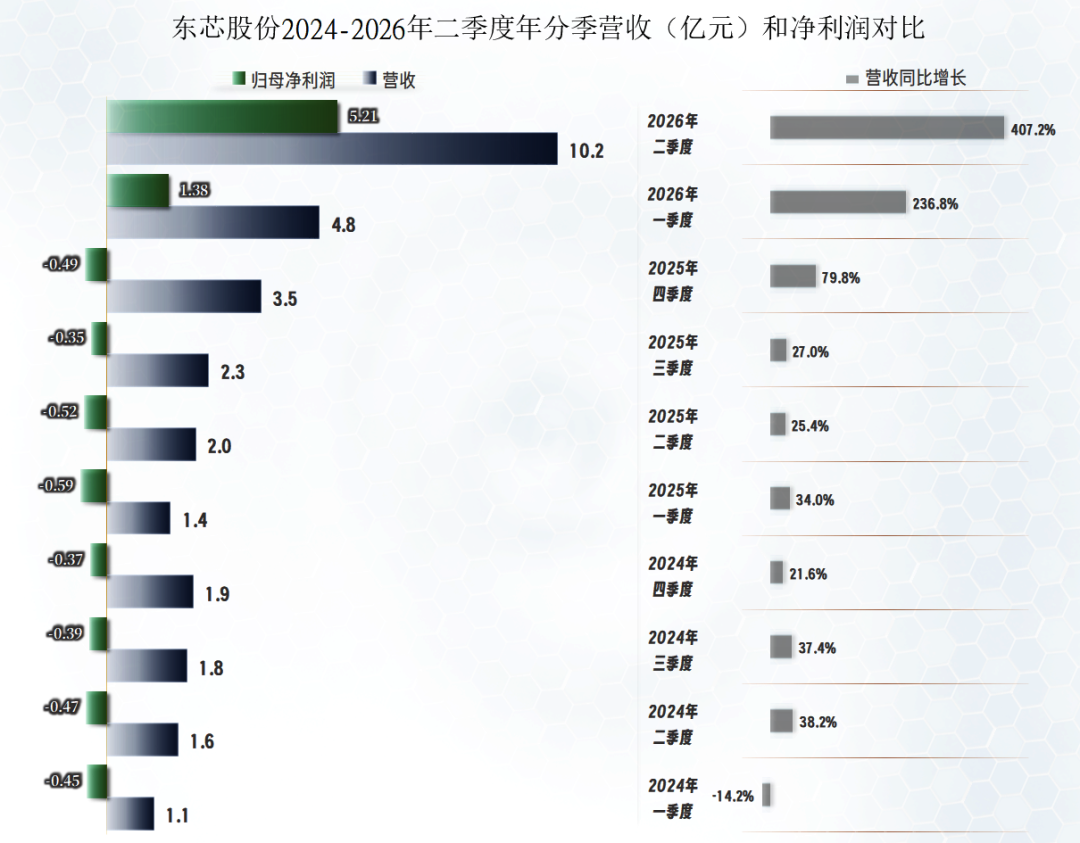
来看分季度的数据,从2024年二季度开始的营收同比增长,已经持续了9个季度。前6个季度的增速在三四成,是相对稳定的高速。最近三个季度增速越来越夸张,特别是2026年二季度,高达4.1倍的同比增速,这是以前做梦都不敢想的超高水平。
2024年和2025年的所有季度都在亏损,季度间亏损的差异并不大,在四五千万元之间。2026年一季度恢复了大额盈利状态,2026年二季度的净利润竟然超过了以前所有季度的营收规模,这也是特别夸张的水平。
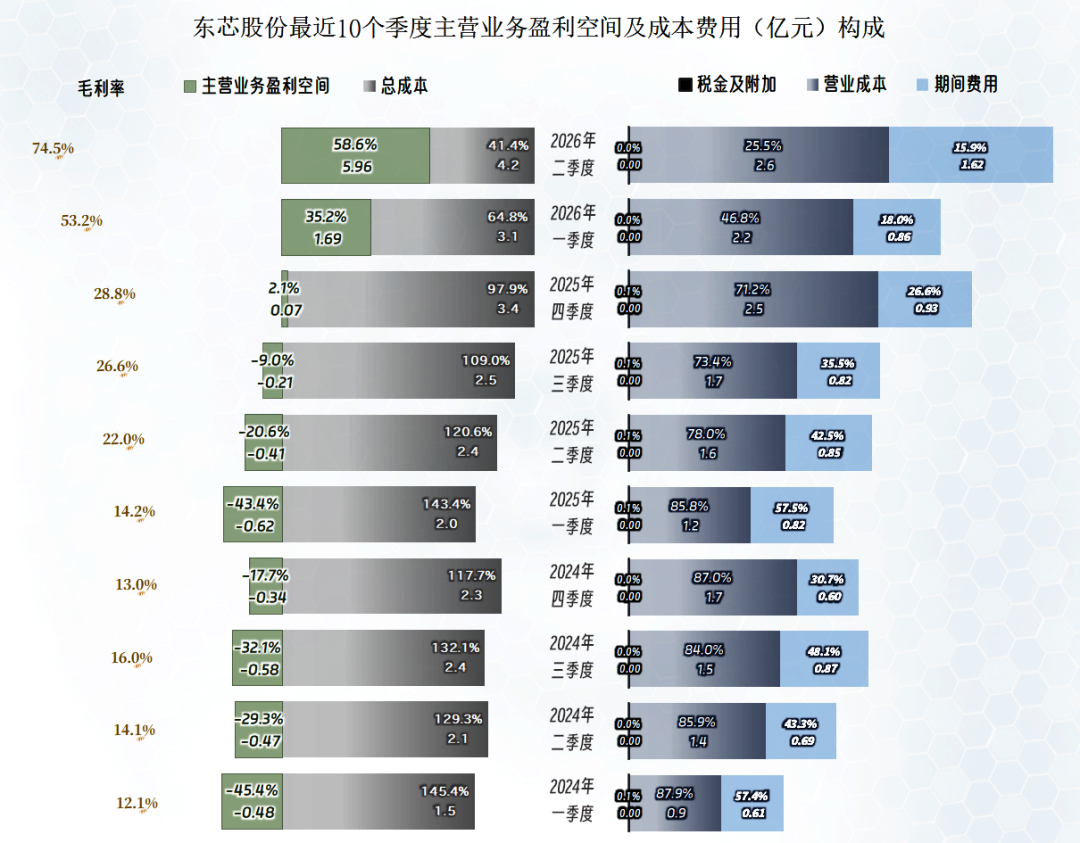
在2025年二季度及以前的五个季度,主营业务的亏损程度在二至四成,盈利形势相当严峻;2025年三季度亏损收窄到一成以内,四季度已经是小额盈利状态;2026年一季度和二季度的主营业务盈利空间持续攀升,二季度达到了惊人的近六成的超高水平。
导致主营业务盈利空间逐季提升的核心影响因素是毛利率,从百分之十几的水平提升至百分之七十几,这是极为夸张的变化,这种变化只用了几个季度就完成了。营收大幅增长摊薄了期间费用占营收比,也是重要影响因素。在双重利好因素的影响下,就取得了奇特的“大逆转”效果。
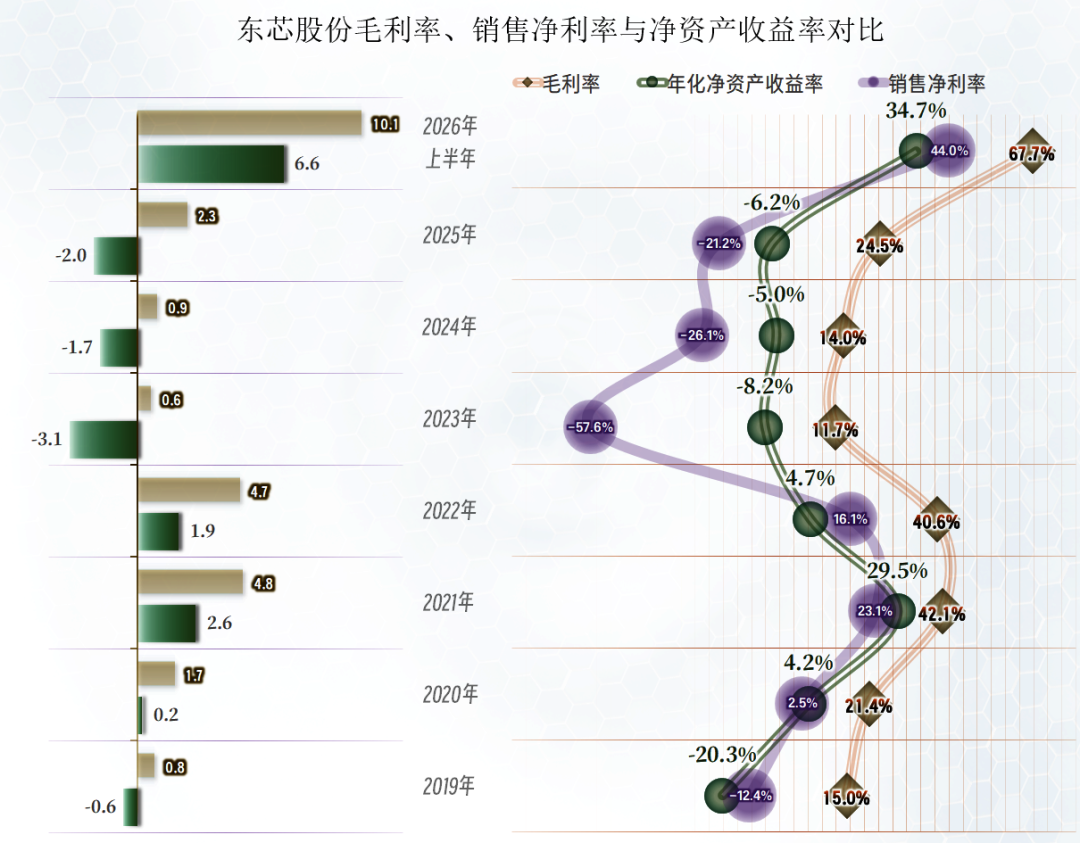
东芯股份的毛利率波动异常大,2019年仅为15%,当年就是亏损状态;连续两年提升后,2021年和2022年达到了40%以上的高水平,这两年是疫情下的阶段性繁荣期,盈利形势不错,销售净利率和净资产收益率指标的表现也是优秀级的水平。
2023年的毛利率暴跌,并低于上涨前,也就是2019年的水平,大额亏损就回来了。2024年和2025年的毛利率持续反弹,但亏损依旧。东芯股份并没有借着毛利率反弹走出低谷期,繁荣期后“还账”的时间过长。
2026年上半年的毛利率暴增至67.7%,大大超过上一个繁荣期的水平;销售净利率和净资产收益率也提高到一个远超前期峰值的水平。本次的大繁荣来得更加猛烈,从现有的形势观察,持续的时间有可能也会长于上一次繁荣期。
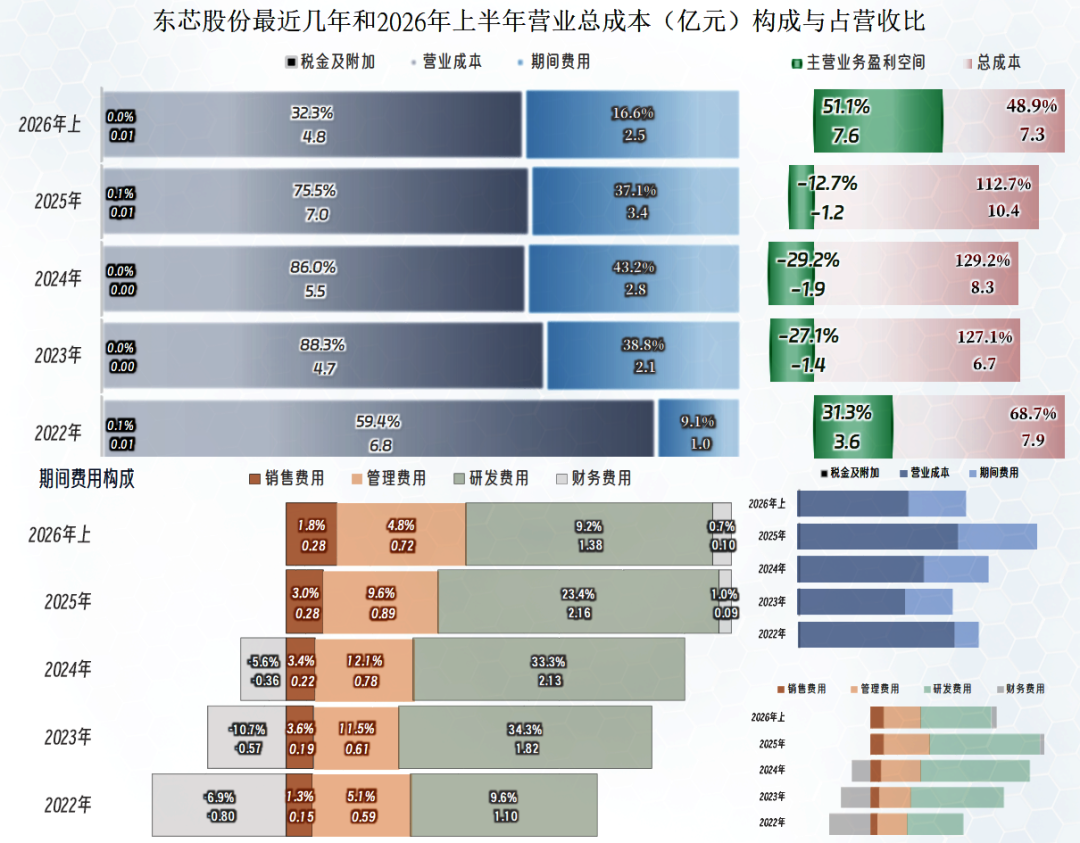
2022年的主营业务盈利空间高达31.3个百分点,此时的毛利率较高,期间费用占营收比不到10个百分点,这是能取得如此良好水平的主要原因。
2023年为亏损27.1个百分点,毛利率大幅下跌是主要影响因素之一;营收下跌过半,期间费用增长过半,导致期间费用占营收比增长了3倍多,也是主要影响因素。2024年和2025年继续掉在这个坑里,无法自拔。
直到2026年上半年,毛利率强力提升,在营收数倍增长后,还大大摊薄了期间费用占营收比,就把主营业务盈利空间提升至超过50%的新高度。
期间费用中最大的支出项是研发费用,前三年都在2亿元左右,占营收比高达两三成。2026年上半年的研发费用支出仍在同比增长,但数倍增长的营收也把其大幅摊薄。至于说很多企业存在的“汇兑损益”的问题,东芯股份2026年上半年受此影响不大,我们就不展开说了。
可以说,现在的营收规模,对东芯股份才是一个可持续的水平。至于说现在的毛利率水平,谁都知道,这不太可能长期维持,也没有企业会把其发展的基础,建立在这种毛利率水平之上。
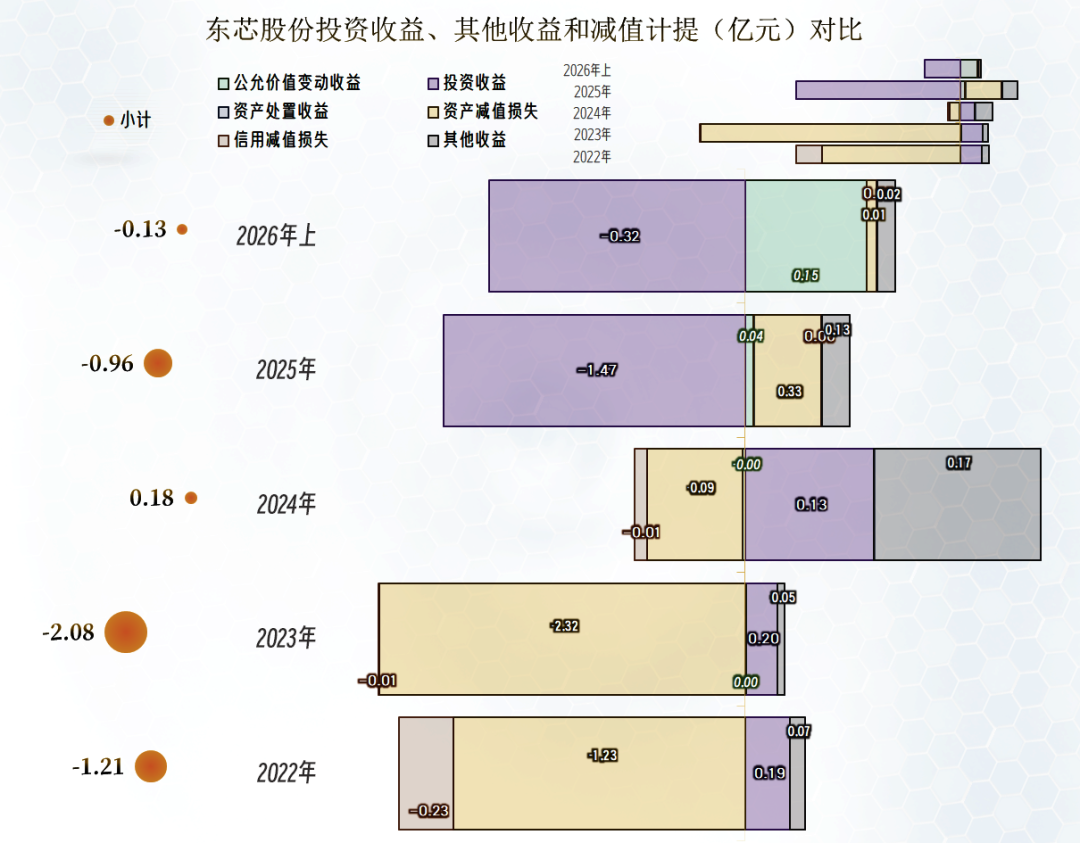
在其他收益上,除2024年之外,都是净损失状态。2022年和2023年主要是“资产减值损失”偏高,这是受当时毛利率波动的影响。
2025年和2026年上半年主要是“投资收益”方面的净损失影响较大,主要构成是权益法核算的长期股权投资收益,也可以说是对联营企业和合营企业的投资收益方面损失了。2026年上半年主要是对砺算科技 (上海) 有限公司的投资方面发生了损失。
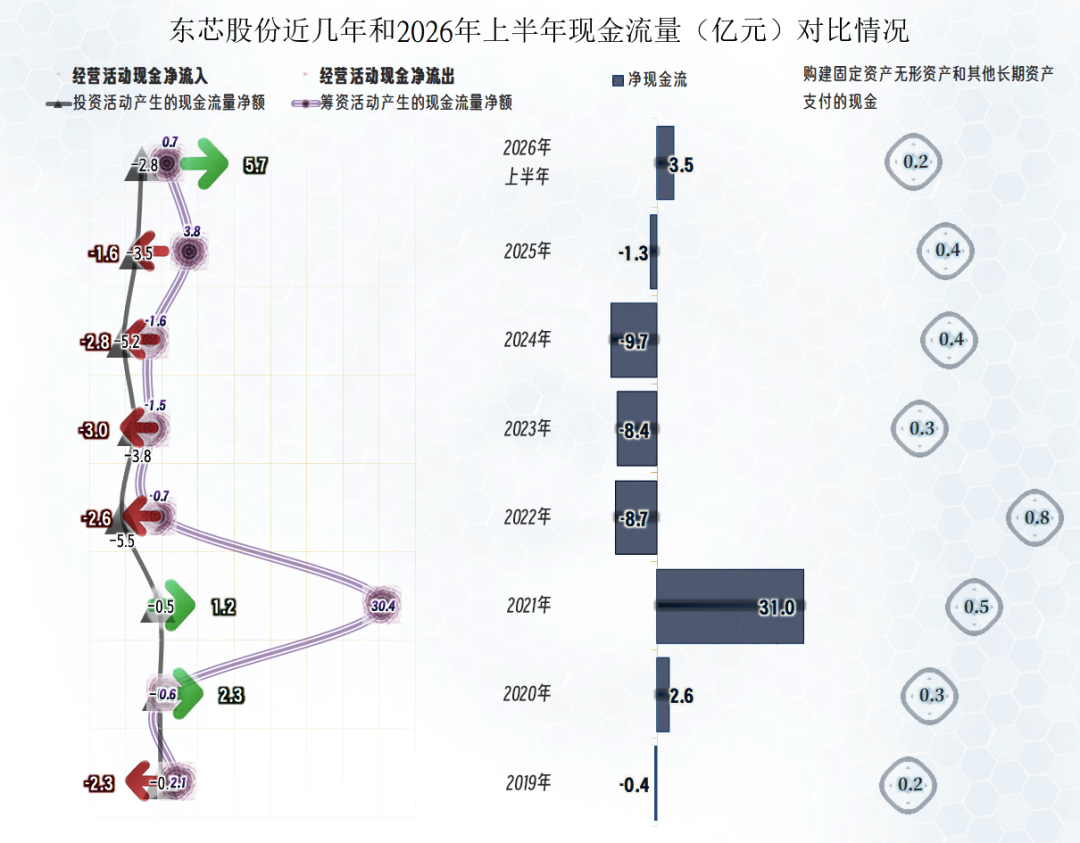
经营活动的净现金流在连续四年净流出之后,2026年上半年已经成功转为大额净流入的状态。这类芯片设计企业对固定资产类的需求并不大,每年的这类投资有限。
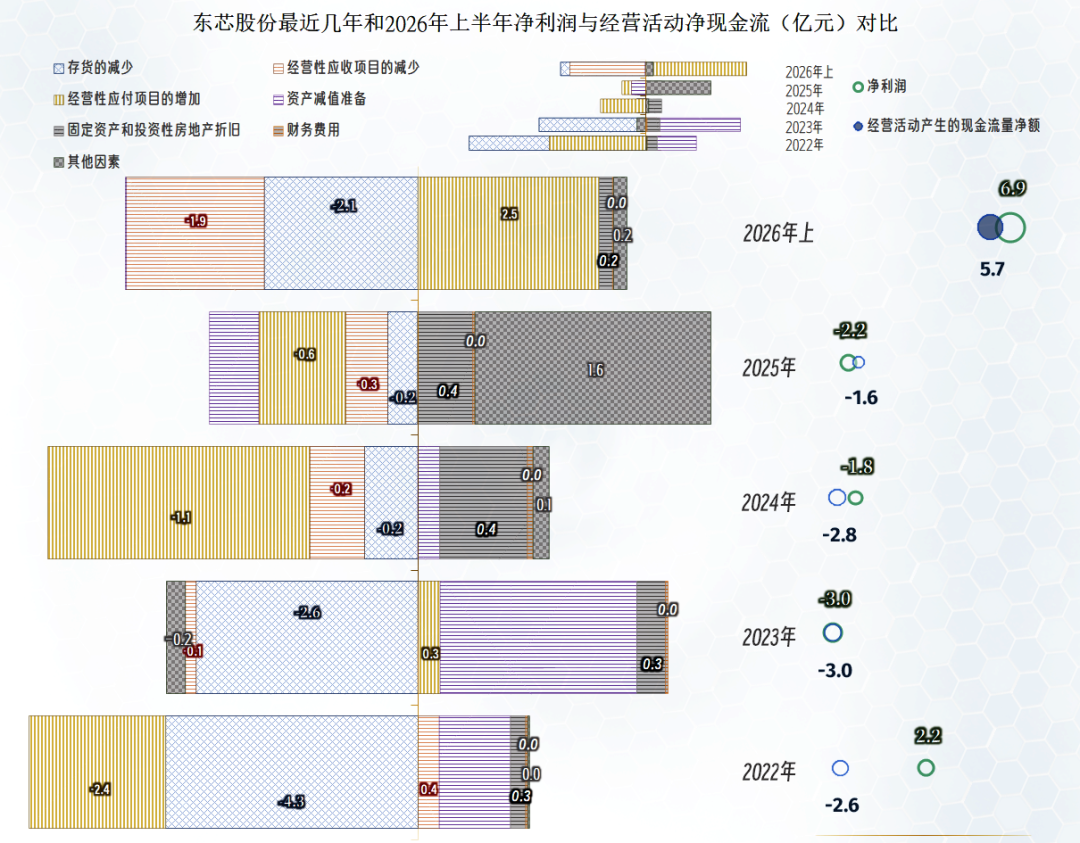
由于东芯股份固定资产的折旧规模很小,营运资金占用的波动几乎能全部传递到经营活动的净现金流上。再加上前几年持续亏损,经营活动的净现金流表现不佳实属正常。
2026年上半年,由于存货和经营性应收项目的占用,无法被经营性应付项目的占用抵消掉,经营活动的净现金流仍不及当期净利润。
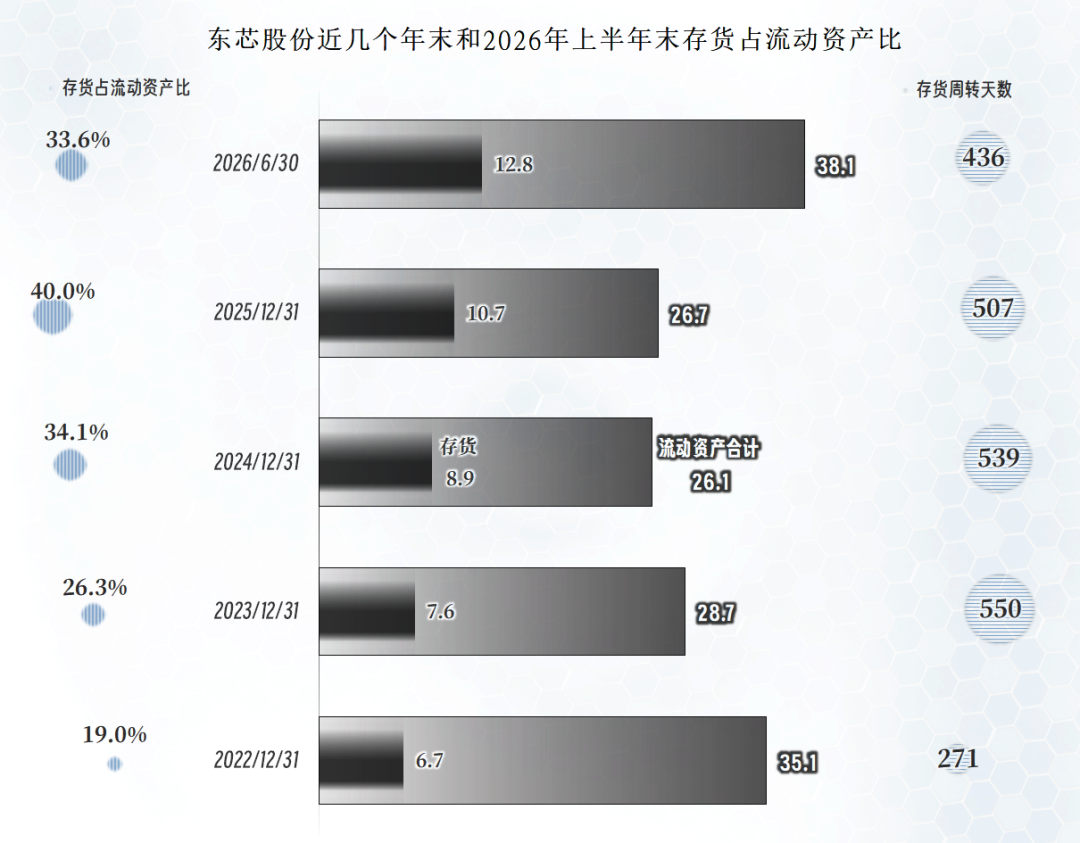
东芯股份的存货规模持续增长,前几年的存货周转天数达到了500多天,这是相当长的了。2026年上半年下降后也还有400多天,仍然偏长。
其存货管理可能面临着很大的困难,但仍然需要努力来克服这些困难,提升其周转效率。这不仅可以减少营运资金的占用,还可以在毛利率偏低时降低存货跌价方面的损失。
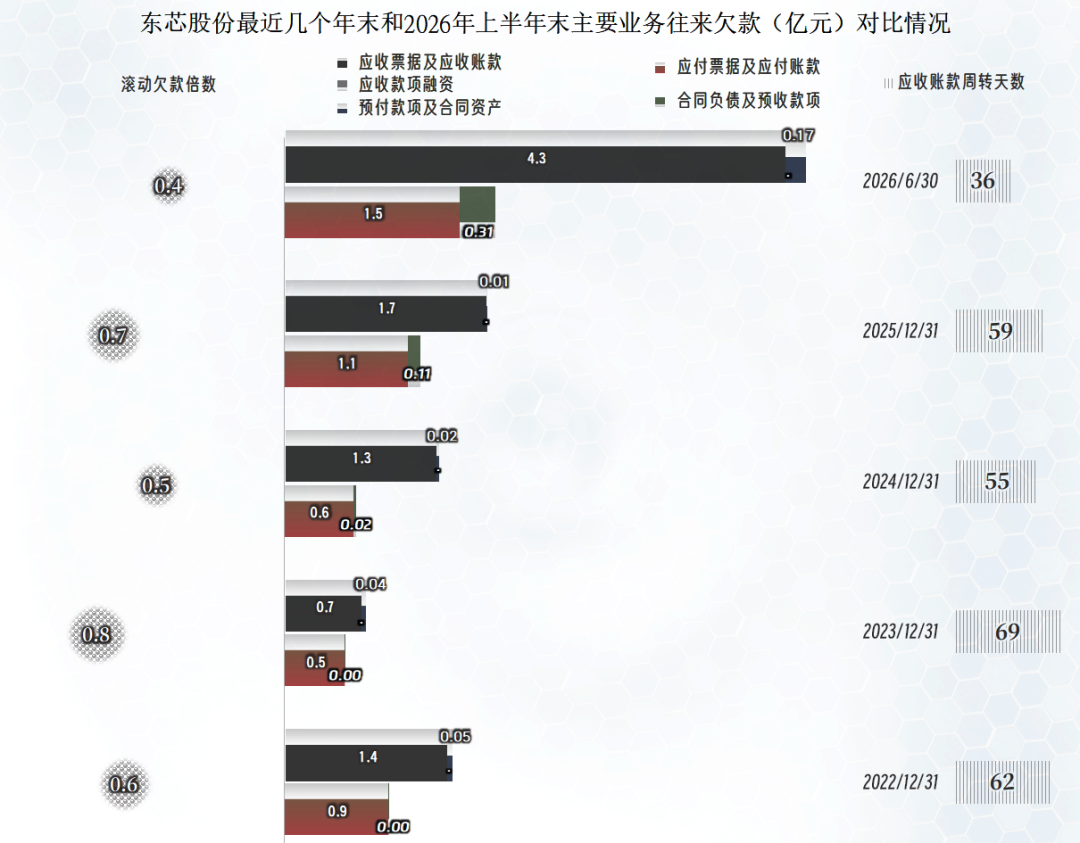
“应收票据及应收账款”虽然持续增长了两年半,但应收账款周转天数在波动中呈下降趋势,这方面的管理基本到位。
由于毛利率偏高,采购额就会明显低于销售额,2026年上半年的“应付票据及应付账款”的增长就不可能有“应收票据及应收账款”的增长那么多,就需要东芯股份垫入部分营运资金。
2026年上半年末,预收性质的“合同负债”较年初大幅增长,这当然是后续期间营收增长的重要信号。至于说这种利好因素能释放出多大的潜力?还得过段时间再来看。
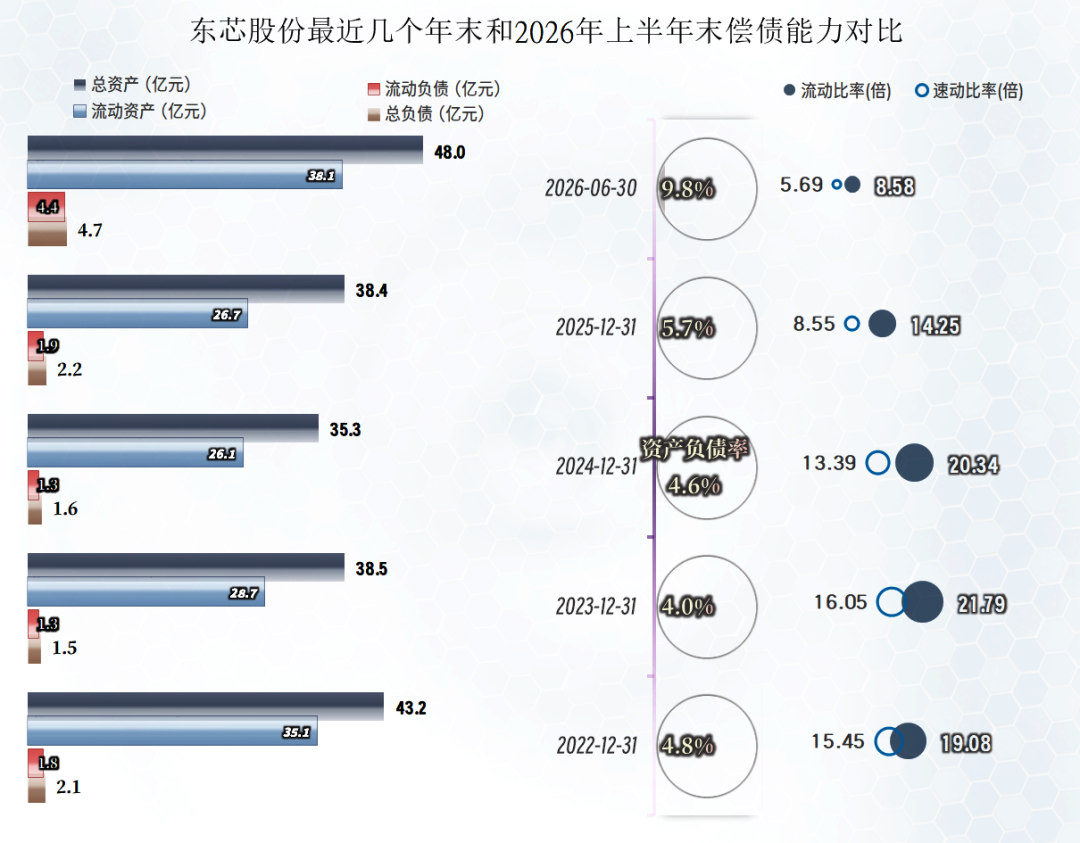
东芯股份的资产负债率极低,流动比率和速动比率都很高,其长短期偿债能力一直都是很强的。就算前些年持续亏损,也在其可承受的范围内,这是其敢于在亏损状态下,仍坚持大规模研发投入的底气所在。
东芯股份2026年上半年表现特别亮眼,一扫连续三年亏损的阴霾,把营收和净利润都提升至一个很高的水平。
有行业专家预计,本轮的存储芯片行业繁荣期可能会持续好几年。就看东芯股份怎么来利用这段窗口期,把自身的发展与行业周期相匹配,并提前做好繁荣期后的运营安排,避免再次掉入上轮繁荣期后的长期低迷之中。

 VIP复盘网
