

股 指
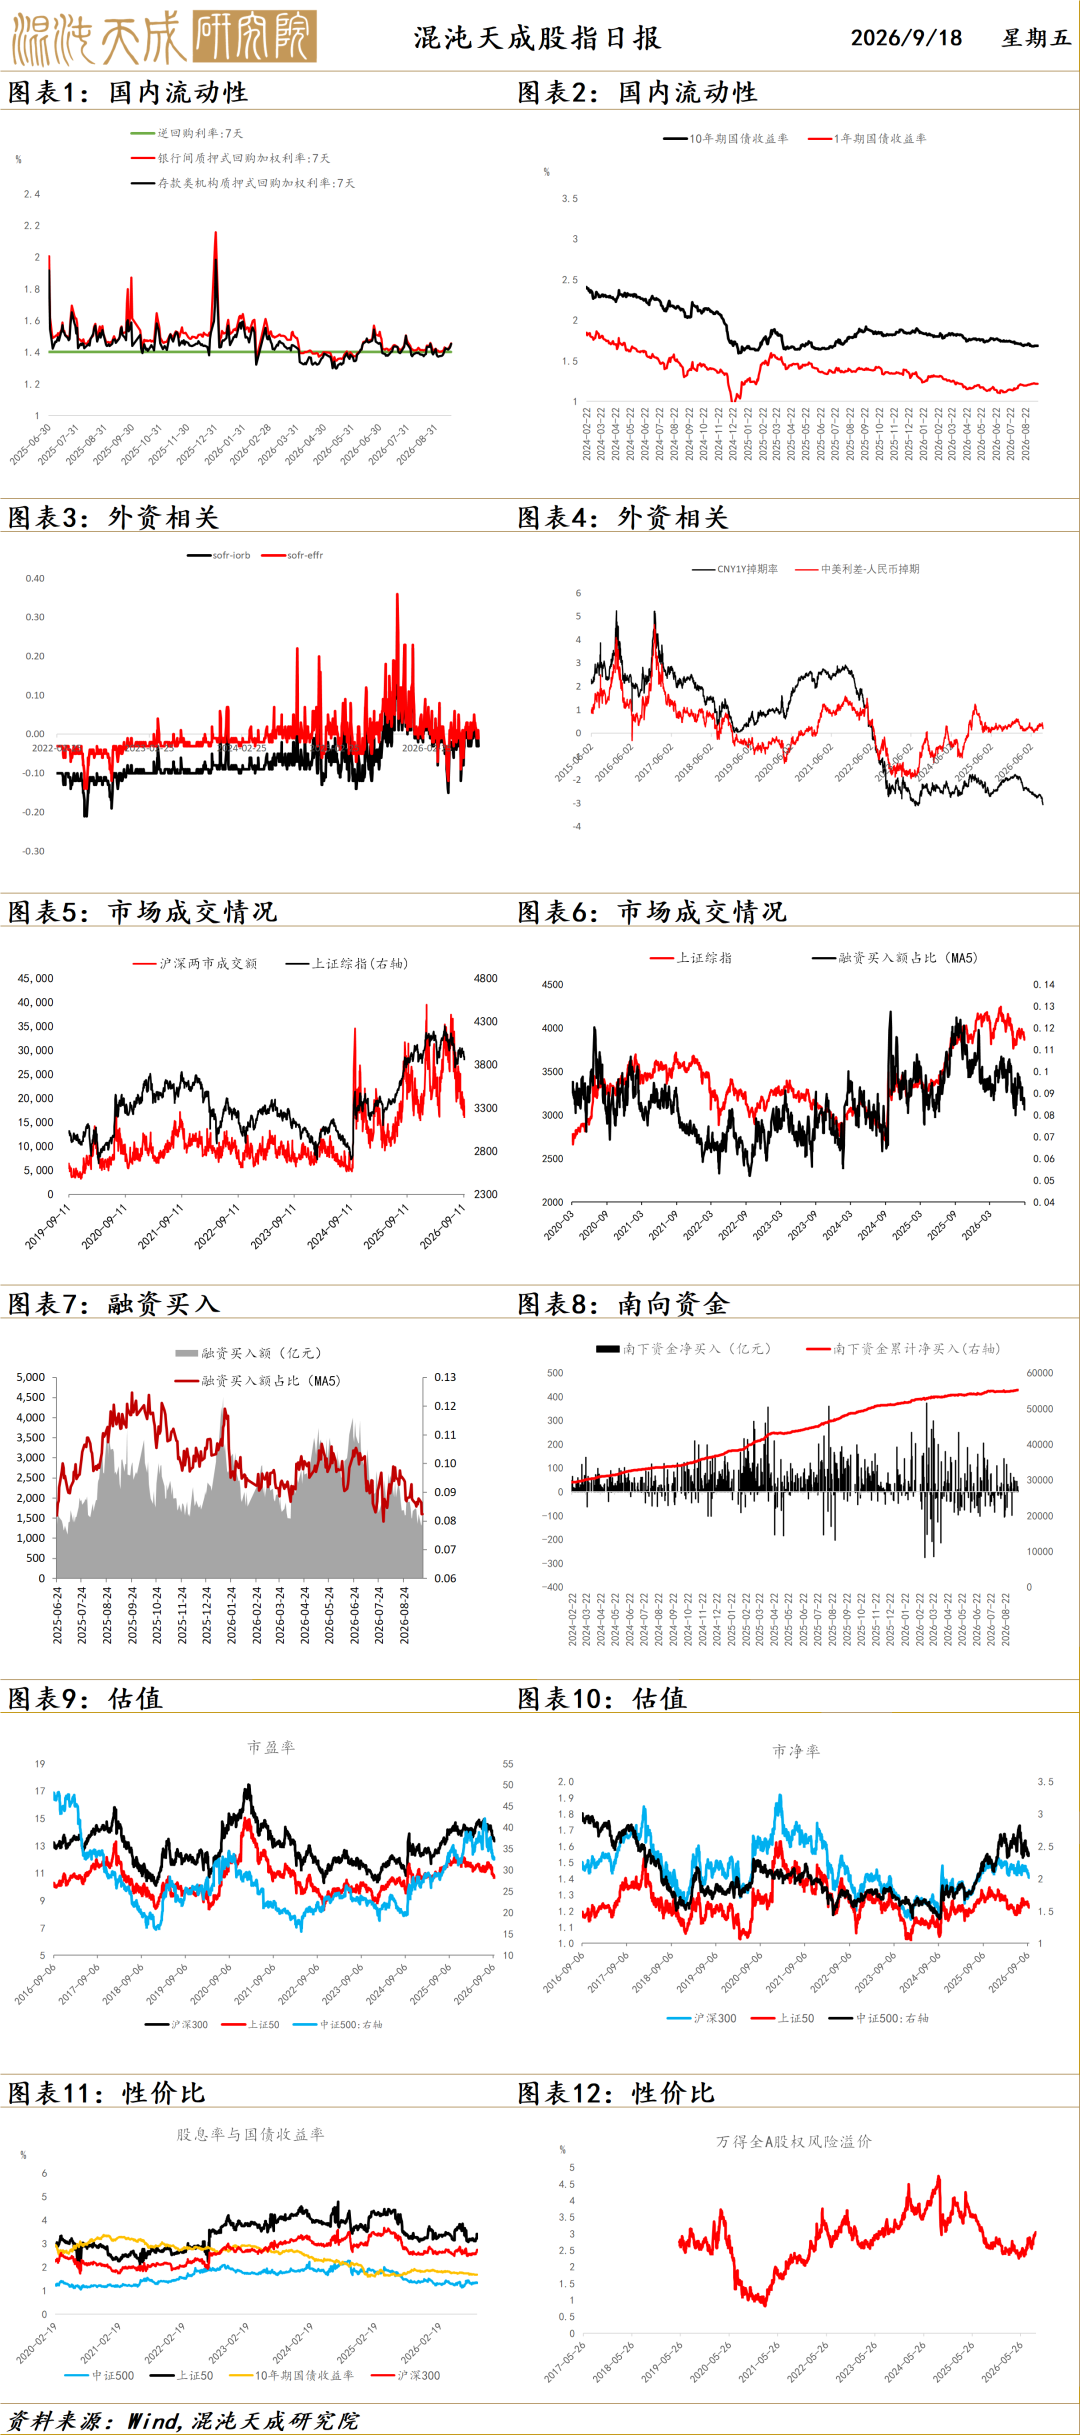
昨日股指震荡调整,四大股指均小幅调整,IM和IC较强,两市成交量1.82万亿。
外围环境上,昨日油价回落,美债利率回落,美股出现修复上行,科技硬件股和CSP企业同步上涨。
A股昨日科技股分化震荡,其余板块继续轮动,汽车板块领涨,有色石化等周期板块领跌。
最新社零和固投数据显示国内内需下行趋势仍在延续,经济K型分化加剧,目前只有集成电路半导体行业等少数行业景气度较高,国内建筑业和消费偏弱,油价大涨带来的输入性通胀或对企业利润带来压力。
资金面上,美联储加息落地,国内资金面有所收紧,Dr007和r007继续走强,关注美元流动性问题是否进一步发酵。
结论:目前市场对AI科技革命的前景仍然乐观,但地缘和能源危机仍然是当前宏观的关键约束,昨日油价和美债利率回落海外市场情绪修复,但地缘核心矛盾仍然未解决,仍然倾向股指处于震荡局面,关注后续地缘和美债利率的缓和能否延续。
贵金属
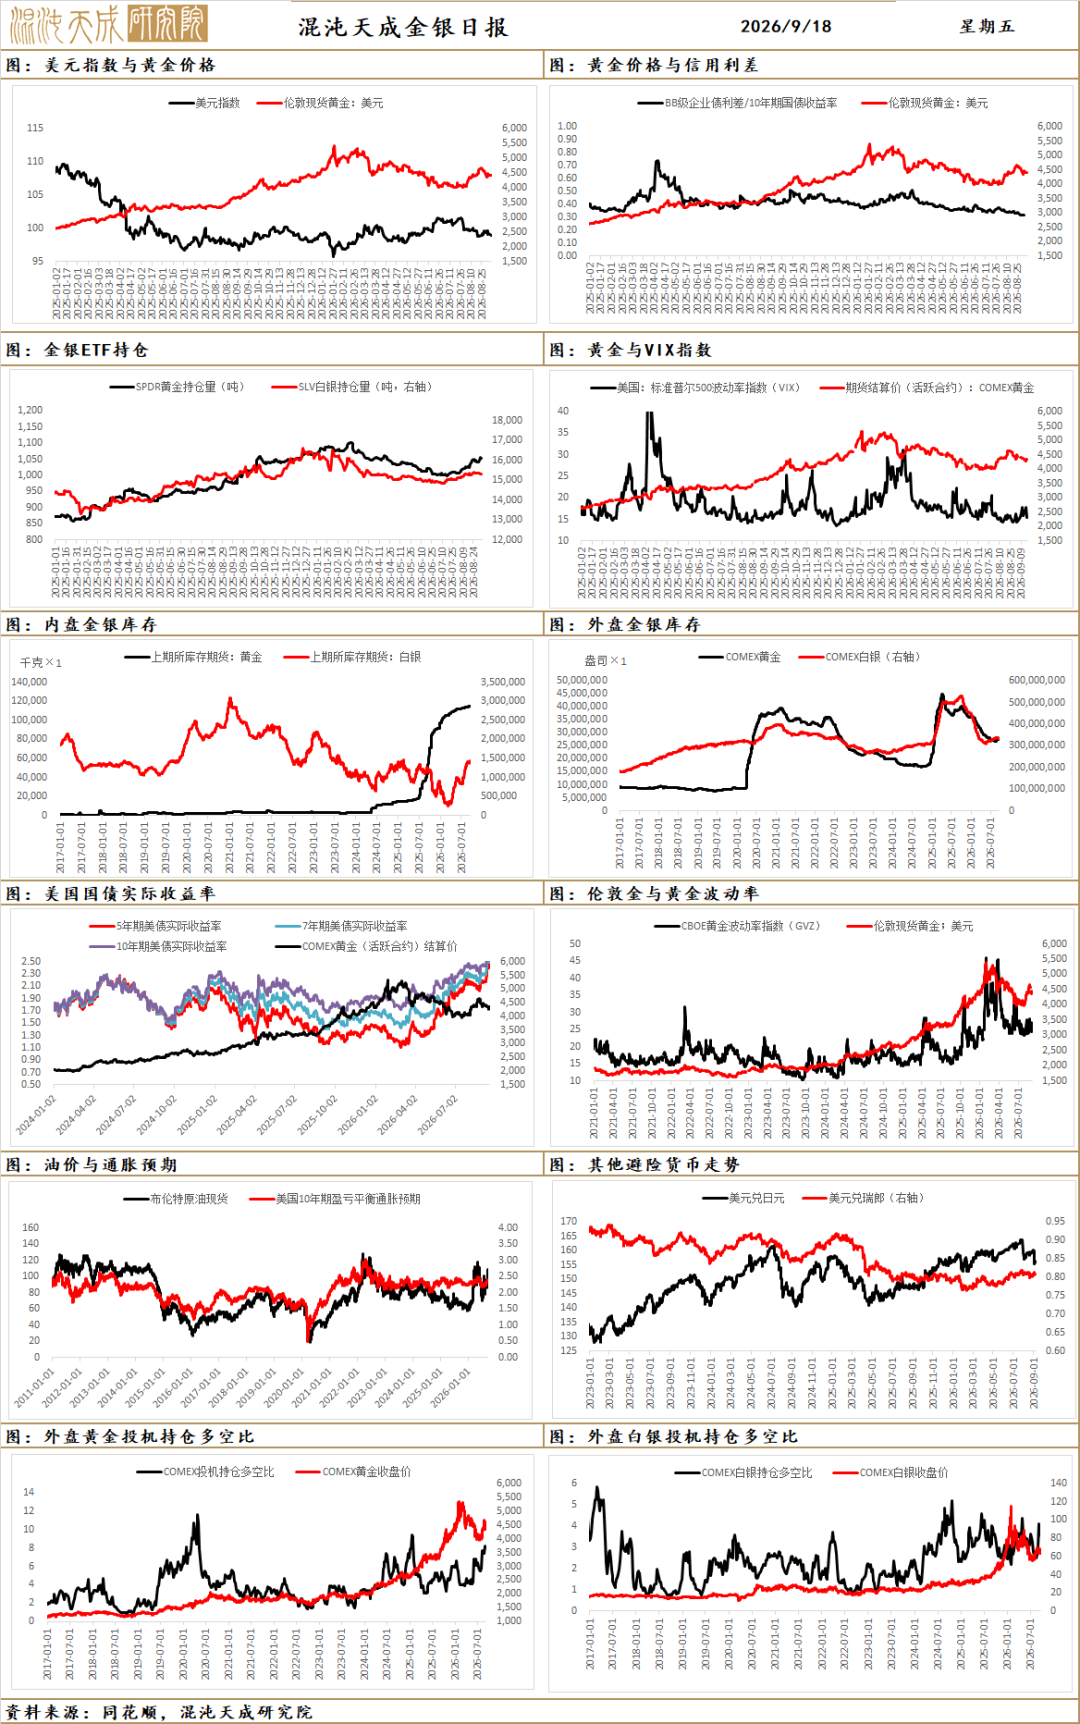
贵金属昨日震荡修复。美联储加息靴子落地,会议表态整体中性;叠加油价同步回落,市场重新解读通胀属性,认为此前对通胀粘性的定价过于超前,美债利率出现回落,盘面迎来反弹,但反弹更多属于估值修复。
利率端方面,美联储如期加息25BP,属于市场充分定价的预防式加息,意在提前锚定通胀预期。本次点阵图整体偏鹰,多数官员预判年内大概率存在二次加息,利率中枢上修、降息时点进一步延后,高利率维持更久预期全面升温。沃什明确表态当前通胀水平偏高、持续时间过久,美联储尚未确认通胀稳步回落至2%目标,稳定物价仍为政策首要任务,保留后续继续加息空间;但发布会未给出明确前瞻指引,不预设政策路径、不承诺连续紧缩,保留充足政策灵活性,整体呈现行动鹰派、语言中性的组合。加息落地叠加原油价格下行,通胀预期降温带动长端美债收益率回落,实际利率下行,对贵金属估值形成修复。短端利率依旧维持高位,年内潜在二次加息预期并未完全消退。
国际油价大幅回落,中东地缘带来的通胀溢价快速回吐,市场倾向于将本轮能源推升的通胀重新视作一过性冲击。黎巴嫩《消息报》报道沙特通过阿曼斡旋,向胡塞武装提议两周临时停火,市场交易红海航运中断风险下降,原油地缘溢价集中回吐;但停火仅为提议,胡塞尚未同意,后续仍存反复可能。
汇率层面,美元指数整体维持震荡格局,上行动能减弱,不再对贵金属形成单边压制。长端美债收益率下行压缩美元利差优势,叠加日元政策预期反复,缓解了此前汇率端带来的利空压力。
整体而言,本次属于预防式加息靴子落地,叠加油价下行,市场修正此前过于超前的通胀定价,贵金属迎来震荡修复行情。但地缘仍不明朗且日央行议息会议来袭,趋势性机会尚未确定。
国 债
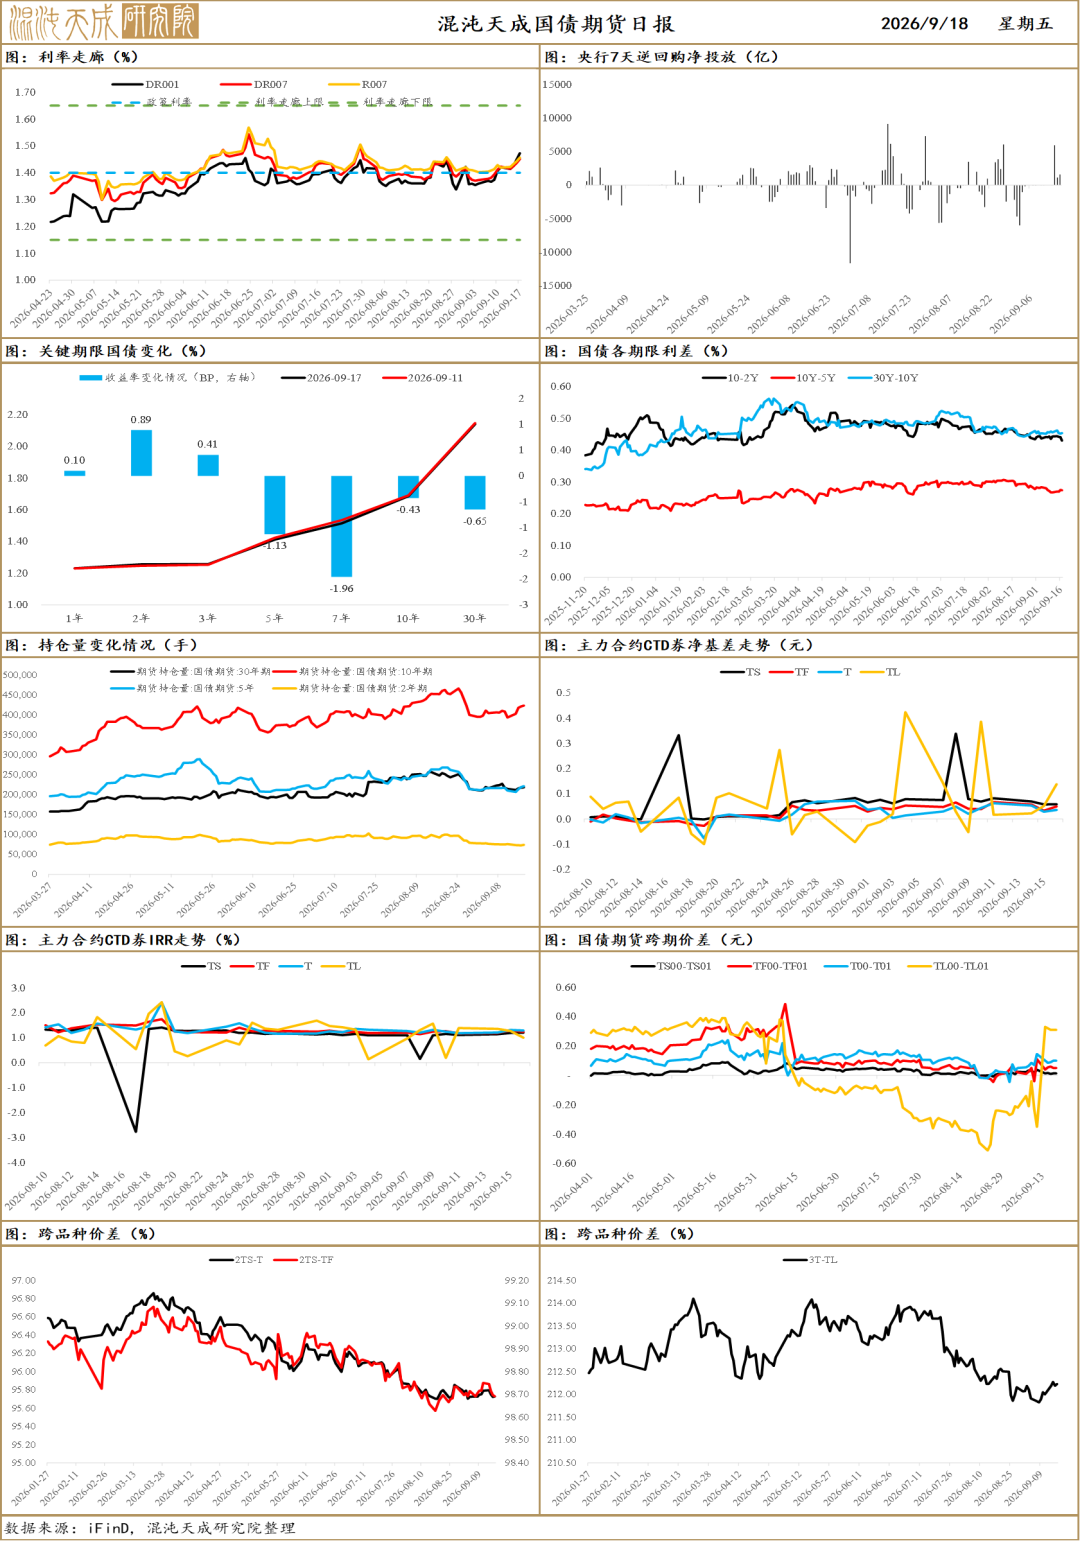
国债期货分化,TL2612涨0.03%报116.170元,T2612持平109.465元,TF2612涨0.01%,TS2612持平;人民币中间价6.7580、升0.07%;现券短端持平、长端微下,10年260016、30年2600004报1.681%、2.1655%,10Y与30Y活跃券利差49.20bp。
隔夜美联储如期加息25BP、表态略偏鹰,美股下跌。早盘债市情绪平稳,10年260010平开1.68%,围绕1.679%窄幅震荡;A股小幅下跌,股债跷跷板不明显。央行加量7天逆回购并续作6000亿元隔夜,资金平衡偏紧,DR001上行至1.47%上方创年内新高,DR007在1.45%上方倒挂。受发行影响的30年国债期货TL高开,日内逐步走低,现券回吐涨幅,止盈盘涌出;10年及以下品种全天几乎无波动。午后资金转松,隔夜价格缓降至1.47%附近,尾盘成交1.45%。基金、保险买入,券商和银行摇摆,银行卖出超长。期货收盘后现券情绪平稳,260016收1.681%、下行0.05bp,2600004收2.1655%、下行0.05bp。
现券短端持平、长端微下,10年260016、超长2600004分别报1.681%、2.1655%,均降0.05bp;资金平衡偏紧,逆回购投放7620亿元、净投放1590亿元,DR001升2bp至1.47%,DR007升1bp至1.45%。
流动性是短期国债市场的核心驱动。央行加量7天逆回购并延续6000亿元隔夜,净投放1590亿元,但DR001创年内新高、DR007倒挂,资金边际收紧,暂不支持收益率快速下行。利多在于8月经济数据内需偏弱、实体融资需求不足,银行配置需求偏强,股市调整利于超长端;基金与保险买入、银行卖出超长,券商摇摆,交易盘快进快出,配置盘可左侧分批布局。利空在于总量政策预期不强且尚未充分计价,10年期国债期货持仓走高,多空博弈加剧。跨季后银行或回补久期,10月政府债发行高峰后11-12月净融资锐减。短期多空信号尚不清晰,债市或延续窄幅震荡,关注跨季资金与机构买卖分歧。
基 差
金工日报
资金日报

 VIP复盘网
