

这两天,万亿市值的“链主”、动力电池龙头宁德时代(300750.SZ),遭遇了来自产业界和资本市场的双重打击,“去宁化”成为压制股价的千斤坠,这在本周三的行情中体现的尤为突出:在中际旭创(300308.SZ)等一批硬科技大举反弹的同时,宁德时代则单日下跌超3%,甚至成为创业板指反弹的关键阻力。
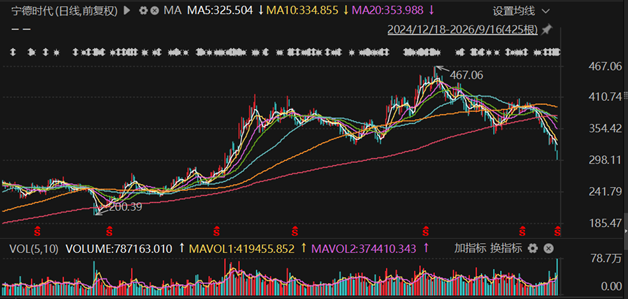
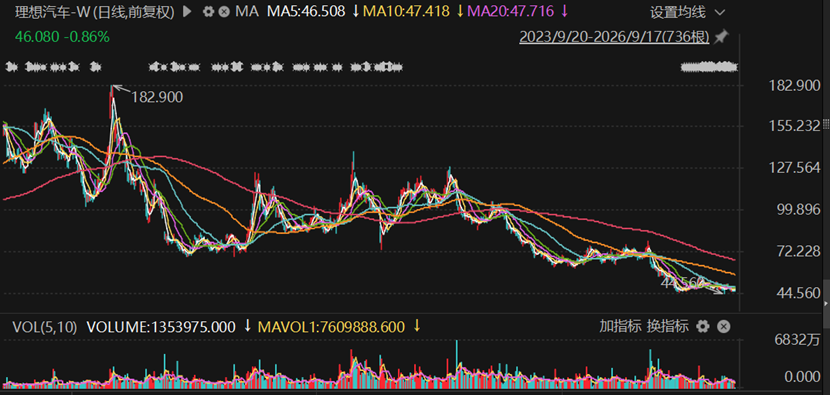
让宁王股价“摧眉折腰”的,既有来自车企大佬的口头警告,更有实际行动,最被关注的就是理想汽车宣布斥资26.5亿元增资欣旺达(300207.SZ)动力,被市场解读为车企扶持替代供应商的明确动作。
国际券商机构也跟着凑热闹,里昂在9月15日发布研报称,目前投资者普遍关注宁德时代或面临储能系统价格上升打击需求、小米集团及理想汽车等客户可能转投其他电池厂商等负面消息的影响,短期内未见正面催化剂。
但也有比较淡定的,资深媒体人胡锡进就认为,“去宁德化”虽有苗头,但很大一部分是行业情绪上的抱怨,这些不满并未完全落地转化为真实行动,它有夸大的成分。
这一次,力场君认同老胡的说法,事关乘用车使用安全头等大事的动力电池,是整车中价值最高、也是最底层的关键设备,一个久经考验且被市场高度认同的动力电池系统品牌,是想换就能换的?宁王的竞争力,是那么容易被替代的?
这就藏在宁王的盈利数据当中,其实车企对宁王的侧目早已有之,业界将此笑谈为“天下苦宁王久矣”,早在2022年时,广汽集团时任董事长曾庆洪就公开抱怨,说动力电池占到整车成本的四成甚至六成,车企都是在“给宁德时代打工”。
但这改变了什么呢?反倒是看到宁王的营收从2022年的不到3300亿,增长到2025年的4237亿,毛利率也从2022年的20.25%增长到2025年26.27%,在一片声讨声中,宁王走出了“越来越能赚钱”的节奏;反倒是自称“给宁德时代打工”的广汽集团,营收持续萎缩、连续两年亏损。
就说今年上半年,宁德时代盈利多达433亿,同期整车类A股上市公司中,且不管是不是宁德时代的客户,最能赚钱的前5名分别为比亚迪(002594.SZ)123.25亿元、上汽集团(600104.SH)51.52亿元、长城汽车(601633. SH)24.65亿元、宇通客车(600066. SH)18.67亿元、中国重汽(000951. SZ)9.73亿元,加起来,只大致相当于宁王一家的一半。
在这些数据背后,足以说明宁王的产品力之强,不是整车厂商不愿脱离宁王的压制和束缚,而是不能、甚至是不敢。
就说这次“揭竿而起”的组合,一边是上半年营收下滑超13%、毛利率腰斩的理想汽车,另一边是曾被吉利起诉电芯有质量问题并索赔23.14亿元的欣旺达,有没有种“穷亲戚抱团取暖”的感觉?这样远谈不上“强强联合”的组合,能让理想汽车的用户买得更放心、用得更安心吗?力场君真心不觉得这能撼动宁王的品牌力。
所以也能看到,在一片声讨和争议中,瑞银重申对宁德时代的“买入”评级,并指出其国内市场份额仍稳定在40%以上,未来20%至30%的盈利增长依然可见。
事实是否如此,有待市场验证,力场君也不能妄下结论。但是从基本商业逻辑来看,一家企业能够担当“链主”的角色,可不是吹出来的,其背后的核心竞争力,也绝非短时间内能被打破的,否则压根就很难走到近乎“一统江湖”的行业地位,早就被挑战者干趴下了,是不是这个道理?

 VIP复盘网
