

8月下旬以来,主要快递上市公司陆续披露2026年半年报。圆通速递归母净利润31.75亿元,同比增长73.44%;申通快递10.35亿元,增长128.31%;韵达股份9.98亿元,增长88.82%;极兔速递期内利润2.59亿美元,增长190.9%,经调整净利润增长124.3%。四家公司的利润增速,全部大幅跑赢各自的件量增速。
《人民日报》刊发人民锐评专栏文章,将其概括为行业告别量增利减、低价内卷的格局。宏观数据支持这一判断。国家邮政局数据显示,2026年上半年全国快递业务量累计完成1003.8亿件,同比增长5.0%;快递业务收入累计完成7714.1亿元,同比增长7.3%,收入增速高出业务量增速2.3个百分点。这一局面在今年一季度首次出现,上半年得以延续。
变化同样反映在单个企业的结构里。极兔速递上半年集团收入76.72亿美元,同比增长39.5%,毛利率由9.8%升至13.2%,经营利润增长245.6%。其中国业务完成包裹量116.15亿件,同比增长9.6%;同期中国区收入38.38亿美元,同比增长22.4%,收入增速是件量增速的2.3倍,按美元口径测算,对应单票收入同比上升约11.7%。
惠誉评级亚太区企业评级董事贺丹此前对媒体表示,从上半年来看,反内卷确实带动了快递公司盈利改善,但这并不意味着单票价格会持续上涨,单票价格的变化还受到电商促销节奏、产品结构和局部竞争影响。
也就是说,价格修复能解释利润改善的方向,却解释不了它的占比。上半年头部企业的利润增速普遍是件量增速的数倍,这其中有多少来自价格回归,有多少来自企业自身的效率与结构变化,又有多少最终留在了网络末端,才是这一轮反内卷真正的看点。
01
价格纠偏,是快递反内卷最先落地、也最容易被看见的一步。
2025年7月,国家邮政局召开快递企业座谈会,提出依法依规治理内卷式竞争。此后价格治理率先在义乌、广东等产粮区启动,并逐步扩展到更多区域。同年8月,部分头部企业单票收入环比回升,持续下探多年的价盘第一次出现方向性变化;到当年11月,公开报道显示已有22个省份推动快递价格调整。
这一步之所以必须最先走,是因为低价造成的压力并不停留在总部。在加盟制网络里,总部靠低价换来的业务量增长,可以在自身报表上被规模效应部分吸收,但压力会沿着网络逐级向下传导,网点毛利变薄、派费被压缩、人员流动加快,最终反映为投诉率上升和服务质量下滑。价格战打到最后,账单并不由发起降价的那一层来买单。把价格拉回合理区间,首先是给整张网络止血。
值得注意的是快递与其他行业在反内卷路径上的差别。以光伏行业为例,中国光伏行业协会测算出最低现金成本标杆,作为全行业参考的红线价,每月动态更新并内部通报,属于典型的行业自律;快递的价格修复则主要依靠属地邮政管理部门的行政引导与约谈推动,自下而上的行业协商机制尚未形成。
行政驱动覆盖更广、见效更快,但力度并不由行业自身掌握。价格上来了,价格共识本身却是脆弱的。这也是为什么,治理不可能只停在价格这一层。
02
如果说价格指导是止血,那么第二步的意义在于治本,不再直接干预价格,而是把成本的底线抬高,让低价在成本端就失去成立的条件。
政策定调在2026年进一步加码。综合整治内卷式竞争被列入国家邮政局年度重点任务,今年的政府工作报告在表述上也由去年的综合整治调整为深入整治。人民锐评对这一改动的解读是,两字之变标志着反内卷不是短期行为,而是服务高质量发展的长期任务。
与定调同步推进的另一条线索更为硬性,它指向用工规则的制度化。新就业形态劳动规则和算法协商加快落地,快递员的劳动报酬、工作时间、考核奖惩和申诉机制被逐步纳入更明确的制度框架;国家邮政局在年度民生实事中提出,推动快递企业落实劳动合同制度。
这些规则变化的共同指向是,过去可以被外部化、被压缩、被转嫁的那部分成本,正在重新计入一票快递的真实成本。低价因此不再只是一个利润问题,而首先是一个合规问题。
成本正在往用工端流动,在已披露的中报中已有迹可循。极兔上半年其他劳动力成本同比增长56.1%,明显快于39.5%的收入增速,占收入比重从7.4%升至8.2%;员工福利开支同比增长30.6%,公司将其归因于业务量上涨带来的员工人数增加,叠加平均工资上调,其全职员工数已达24.2万人。用工成本跑赢收入增速,在过去几年的快递财报中并不常见。
底线抬高之后,涨价从一个可选项变成了一个必须项。但涨价只能把整个行业拉回同一条起跑线,它拉不开企业彼此之间的距离。
03
整体而言,这一轮行业利润修复的主要来源就是价格。但同一轮价格修复对所有企业同时生效,它能解释行业整体的利润回升,解释不了企业之间的分化。而今年上半年最值得关注的,恰恰是分化。
国家邮政局数据显示,上半年快递业务量品牌集中度已达96.1%。在一个如此集中的成熟市场里,份额变动往往以零点几个百分点计。中国市场前五名的座次是:中通20.1%(同比提高0.9个百分点)、圆通16.2%(提高0.7个百分点)、申通14.2%(提高1.3个百分点)、韵达12.2%(下降1.1个百分点)、极兔11.6%(提高0.5个百分点)。同样的价格环境,结果并不相同。
超出行业平均的那一部分,只能靠企业自己挣出来。人民锐评将其归因于数智化转型,并列举了一组容易被忽略的细节:前期数字化投入见效,韵达上半年分拣、运输、客服、风险防控等四项费用同比下降超过1亿元;依托智能体,圆通上半年节约运营成本近9000万元;升级智能客服后,中通能解决超过六成的常见问题。
这些数字单看都不大,但它们指向同一个机制。过去,效率优势往往被立刻转化成更低的报价重新投入价格战,在财报上留不下痕迹;而在价格秩序相对稳定的环境里,省下来的每一分钱才真正进入利润表。当价格这件最简单的武器被约束之后,效率差异第一次成为决定胜负的主要变量。
极兔是这一变化中值得拆解的样本。上半年其中国区收入同比增长22.4%,件量增长9.6%,收入增速是件量增速的2.3倍,单票收入按美元口径测算同比上升约11.7%,集团毛利率由9.8%升至13.2%。换句话说,这半年的利润改善,更多来自单票的含金量,而不是包裹的绝对数量。过去十余年,这个行业的默认假设是要份额就得让价格、要利润就得放弃增速,韵达上半年业务量同比下降、净利润增长88.82%的减量增利路径,正是这一取舍的另一个案例。
从极兔中报披露看,超额部分主要来自两条线索。
一是网络效率。截至6月末,极兔全球自动化分拣线达435套,较2025年底增加22套;转运中心260个,增加14个。设备和系统持续进入分拣、中转与路由管理环节,使包裹增长不必完全依靠增加人工和场地来承接。同期该公司单票揽派成本占收入比重由58.1%降至55.7%,单票运输成本与上年持平。
二是客户与产品结构。上半年该公司继续拓展品牌客户、个人散单和云仓业务,并通过兔优达等时效产品,承接对服务要求更高的需求。这类业务的单票收入高于普通平台电商件,也更考验揽收、转运、客服与末端的协同。
反内卷并不是把竞争按下暂停键,而是换掉了增长的燃料。价格把行业拉回起跑线,效率决定谁能往前跑。
04
效率省下来的成本进入了利润表,但利润表并不是这笔钱的终点。价格回升不等于末端受益,效率提升同样不等于末端受益,这正是反内卷走到当下必须处理的问题。
2026年8月,有机构在最低投递成本调研中发现,部分品牌加盟网点实际到手的派费仍不能覆盖投递成本。行业治理的重点应该从价格表转向企业总部的考核规则与内部管理机制,业务目标如何设定、处罚会不会层层加码、投诉如何核实、派费怎样分配、申诉是否畅通,正在成为更具体的抓手。
这一层之所以难,在于它恰恰是公开财报照不到的地方。上市公司披露的单票成本是总部口径的网络成本,不是末端的实际收入。前面提到的揽派成本占比下降两个百分点,可以来自自动化设备下沉,可以来自组织效率提升,也可以来自派费与考核规则的调整,合并报表无法区分这几者。这不是某一家公司的披露问题,而是加盟制与区域代理制企业共同的会计结构,总部与快递员之间隔着一层独立核算的经营主体,派费、抽成与考核都在这一层内部完成。
正因如此,行业内已经出现的制度化尝试就具备了参照价值。2025年7月,极兔签署全国快递行业首份全网平台算法和劳动规则协议,涉及全网超过29万名劳动者,围绕收入保障、劳动保护和协商机制展开,明确派费直达机制,约定直达快递员的每单派费平均不低于加盟商单均派件收入的25%,并通过技术手段和月度欠薪调查保障工资发放。2026年8月,极兔再次召开全网劳动规则协商大会,围绕派费直达、休假制度、考核体系与安全保障继续协商,并签署新一年度协议,一次性行动由此转为按年协商。
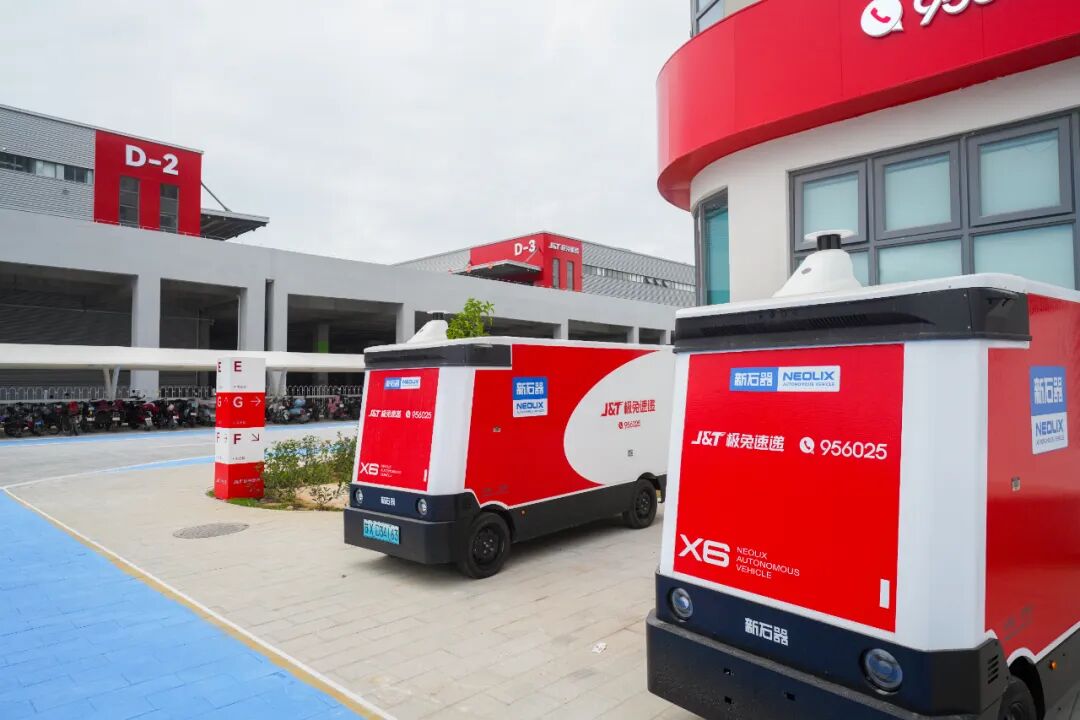
技术投入是另一条路径,其意义也不只在降本。极兔持续把自动化设备下沉到网点一级,截至去年底,网点自动化设备数量较去年6月末提升26%;2026上半年全网投入无人物流车超过1900辆,较2025年底增长87%,主要承担网点与驿站之间的高频接驳。公开数据显示,无人车已让网点单票成本下降超过10%,在敦煌,3辆极兔无人车承担了网点近一半的派送任务,每票成本降低20%,配送时效比人工快2小时。过去提升末端效率主要靠加考核、压派费,现在开始更多地靠给设备。
从企业一线的感受看,这种转变也在被确认。极兔深圳区域负责人王燕翔不久前对《人民日报》表示,反内卷后短期内难免经历业务量下行的阵痛,但长远看,快递员的收入提升了,服务意识增强了,客户黏性也会变得更高。
方向是清楚的,但幅度是否足够,仍缺少一把公共的尺子。规则约定的是分配比例,制度覆盖的是合规底线,两者都不直接等同于快递员到手收入的改善。企业侧的投入增加已经可以从公开信息中读到,而这些投入最终在末端的落地成色,还需要更长时间、更细颗粒度的观察来检验。这是目前这一轮治理最大的信息缺口,也是治理为什么必须下沉到考核规则与内部管理机制的根本原因。
05
《邮政业发展“十五五”规划》将快递业务收入、快递业务量等核心指标的年均增长统一设定为6%左右,两个6%被并排设定,本身就是一种信号:规模不再单独构成目标,收入与业务量必须同步前进。
这也意味着,快递反内卷的成效标志不可能停留在利润表上。核心主体企业的盈利已经恢复了,上半年头部企业利润普遍翻倍,这件事本身已不构成悬念。真正的标志必须落到更下面一层,网点能不能正常经营,快递员的收入和预期是否稳定,派费能不能覆盖投递成本。
按照目前的政策节奏与市场反应,下半年仍有三个变量值得观察。
其一是旺季的价格定力。中秋国庆与双十一接连而至,这将是价格秩序修复之后的第一个完整旺季,局部竞争是否重启,是最直接的检验。
其二是效率红利的去向。企业靠数智化省下来的成本,有多少转化为利润,有多少转化为对末端的投入与让利,决定了这一轮修复是短期的还是结构性的。
其三是增速中枢与目标之间的距离。上半年全国件量增速5%,6月单月进一步降至3.8%,都低于“十五五”规划设定的6%左右。下半年件量增速能否向6%这条线靠拢,能否实现提质与稳量的兼顾,需要进一步观察。
把价格拉回来,把成本底线抬起来,让效率取代价格成为新的胜负手,这三步都已经走出,也都能被公开数据验证。剩下的第四步是这笔钱怎么分配,它至今还没有一个可以对外衡量的口径。
只有当利润能够覆盖服务、派费能够支撑投递、网点和快递员都愿意长期跑下去,这个行业才算真正走出以低价换规模的旧循环。

 VIP复盘网
