

再来看一家几年前看过的上市公司,澜起科技股份有限公司(股票简称:澜起科技)成立于2004年,2019年7月在上交所科创板上市,2026年2月在港交所主板上市,是一家全球领先的无晶圆厂集成电路设计公司,致力于为云计算及AI基础设施提供创新、可靠及高能效的互连解决方案。
澜起科技拥有互连类芯片和津逮服务器平台两大产品线,总部设在上海,在昆山、西安、珠海、杭州、南京、北京、海南、澳门及美国、韩国等地设有分支机构。
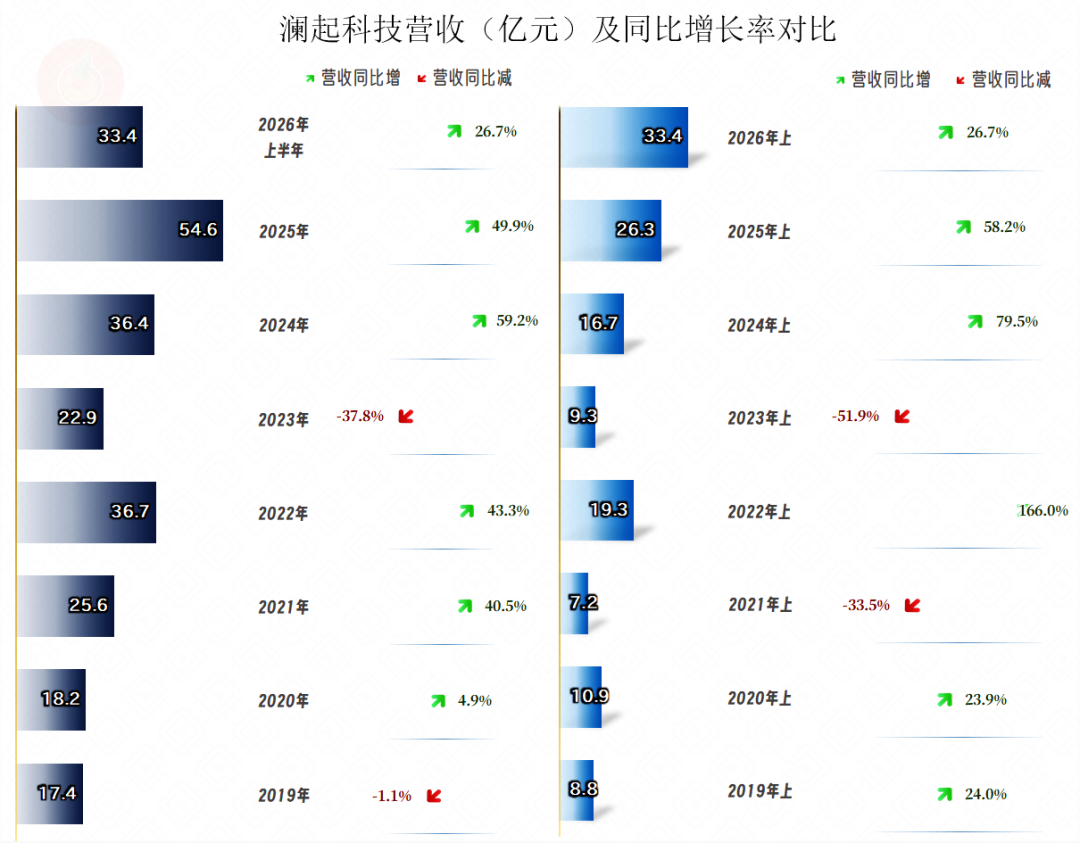
2026年上半年,澜起科技的营收同比增长26.7%,再创上半年的营收新纪录。相较于那些从事内存芯片和存储产品的上市公司,澜起科技的增长表现并不算特别夸张。
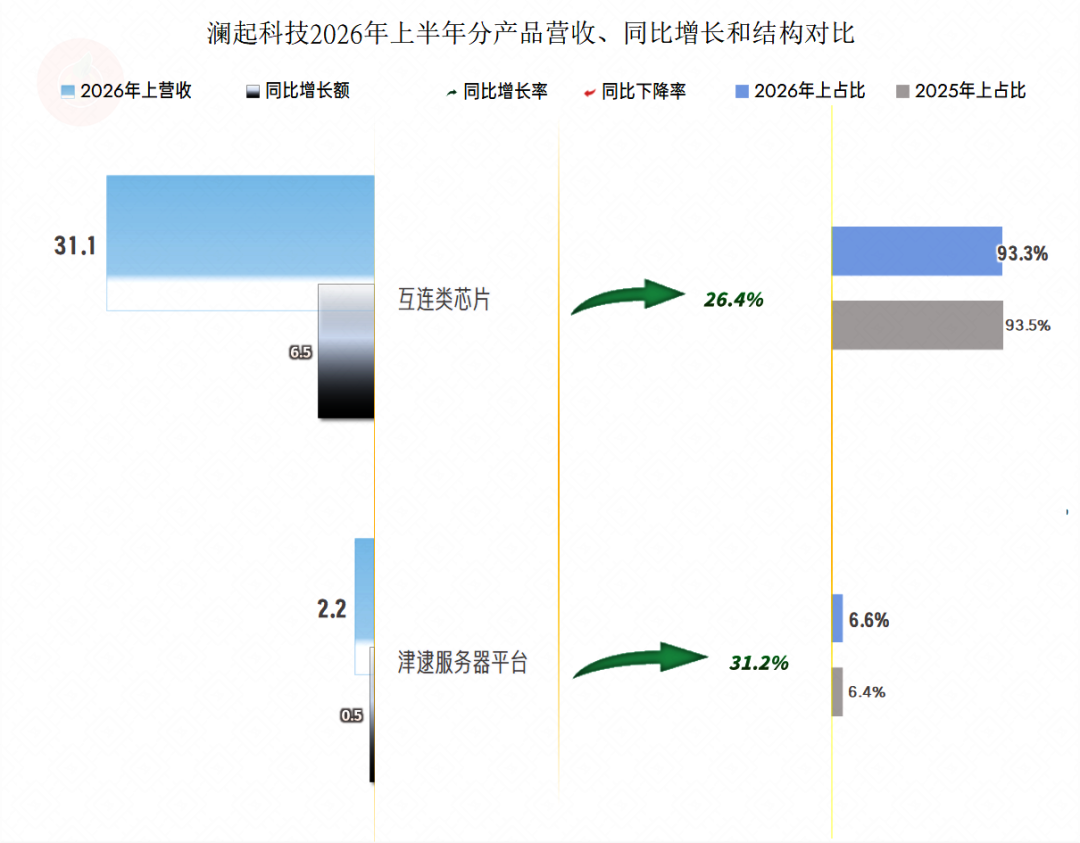
“互连类芯片”业务的增速比“津逮服务器平台”业务要低一些,但其仍然是绝对的核心业务。“互连类芯片” 业务主要包括内存接口及配套芯片、PCIe Retimer芯片和CXL MXC芯片等,是澜起科技全球领先的核心业务。虽然该业务与内存行业高度相关,但本轮上涨行情主要来自内存颗粒等存储产品,这类接口芯片受益并不明显。
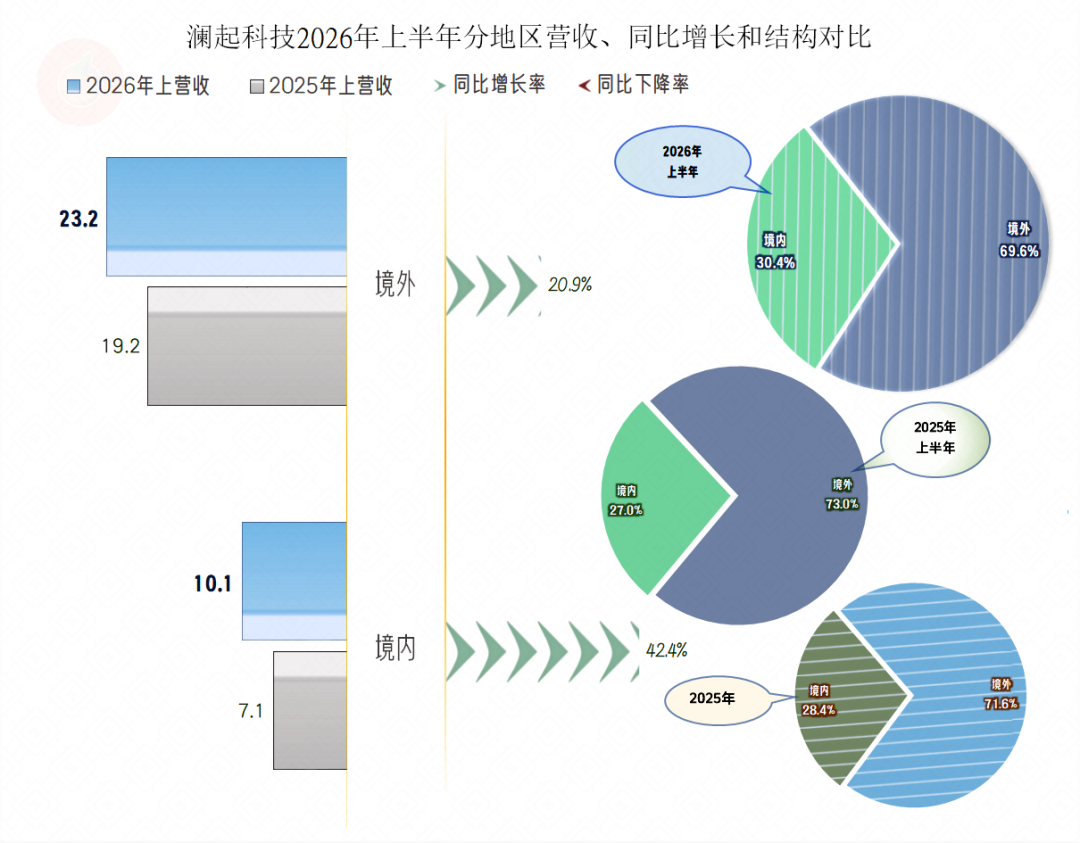
境内市场的增速要快得多,境外市场也有超20%的增长,三七开的市场结构比2025年上半年和全年更均衡一些。
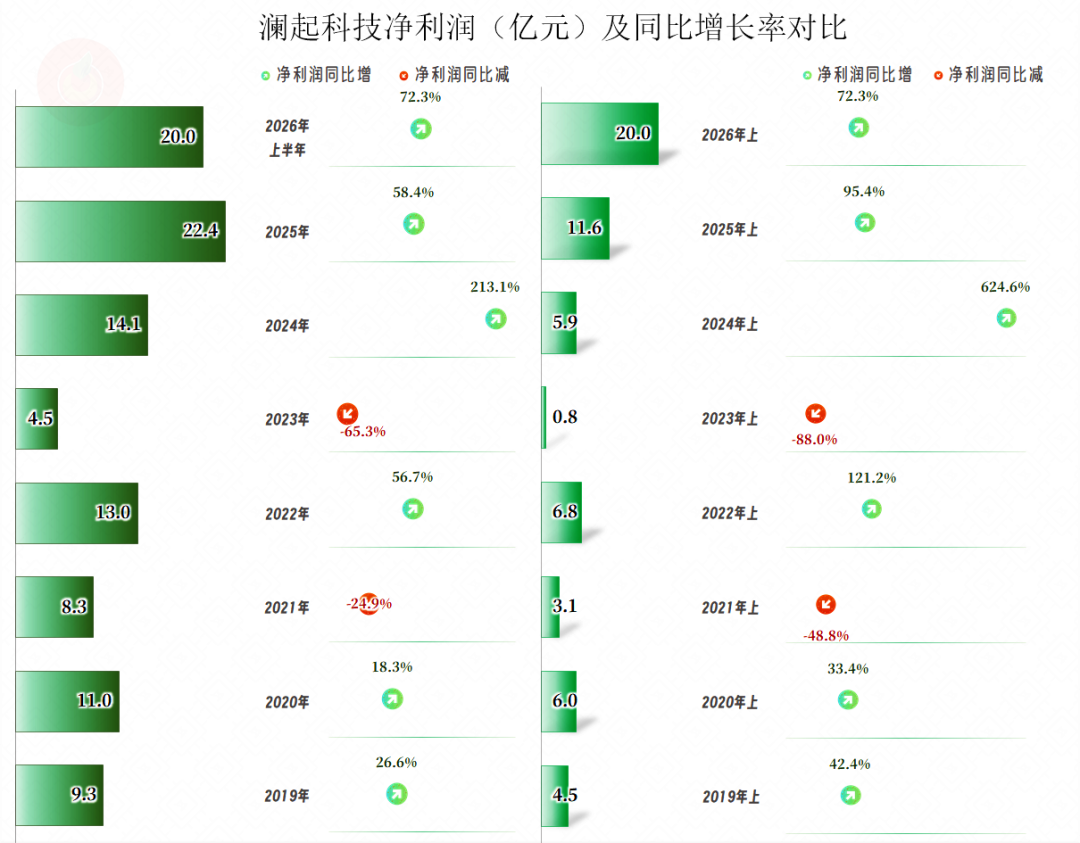
2026年上半年的净利润同比增长72.3%,同样是连续两个上半年创下同期新高。净利润的表现比营收要好得多,连续两年半,最低的增速都接近六成。
虽然澜起科技2026年上半年在增速上不及存储芯片或存储产品类企业,但在连续增长和未来可持续性方面,未必就比不上。
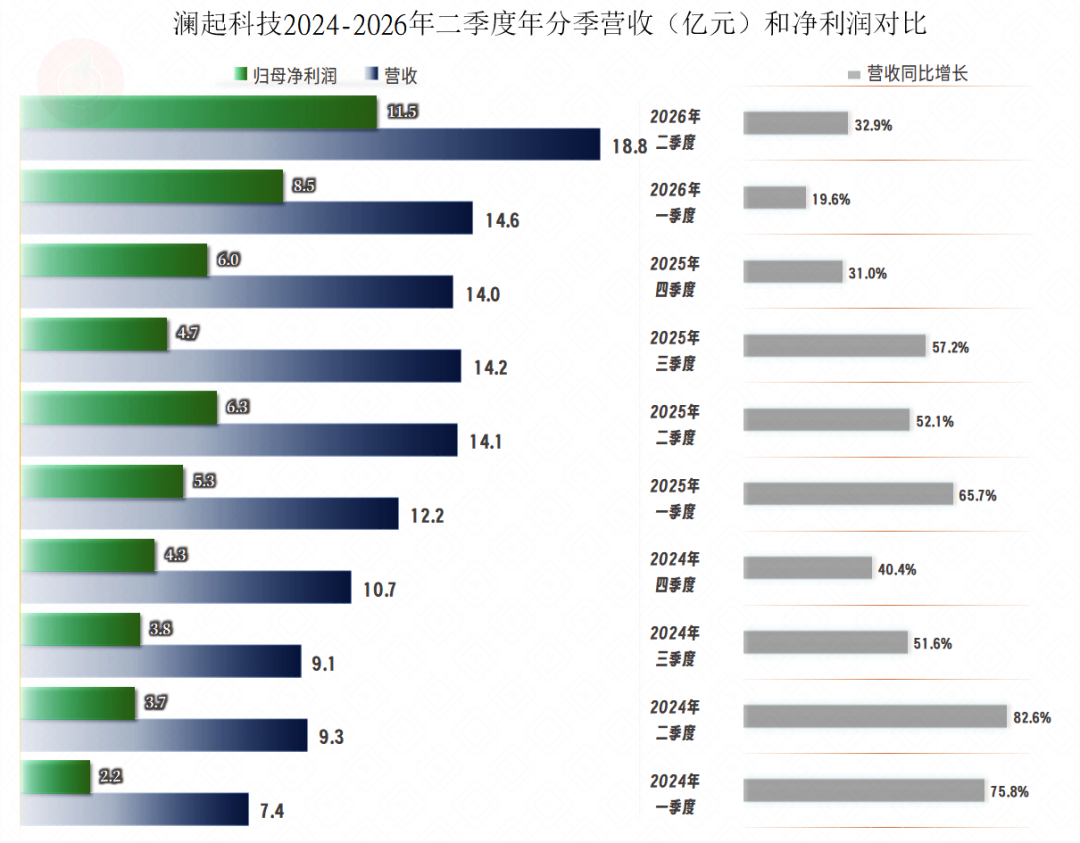
从2024年以来,单季营收一直都是同比高速增长的状态,但增速却是在逐步下降的。原因主要是因为进入第二轮“螺旋向上”增长阶段之后,基数已经较高了。
由于单季的净利润的波动较大,我们就没有把其增速曲线展示出来,但基本也是“螺旋向上”增长的状态,2026年的两个季度,和营收一样,连续创下了单季新高。
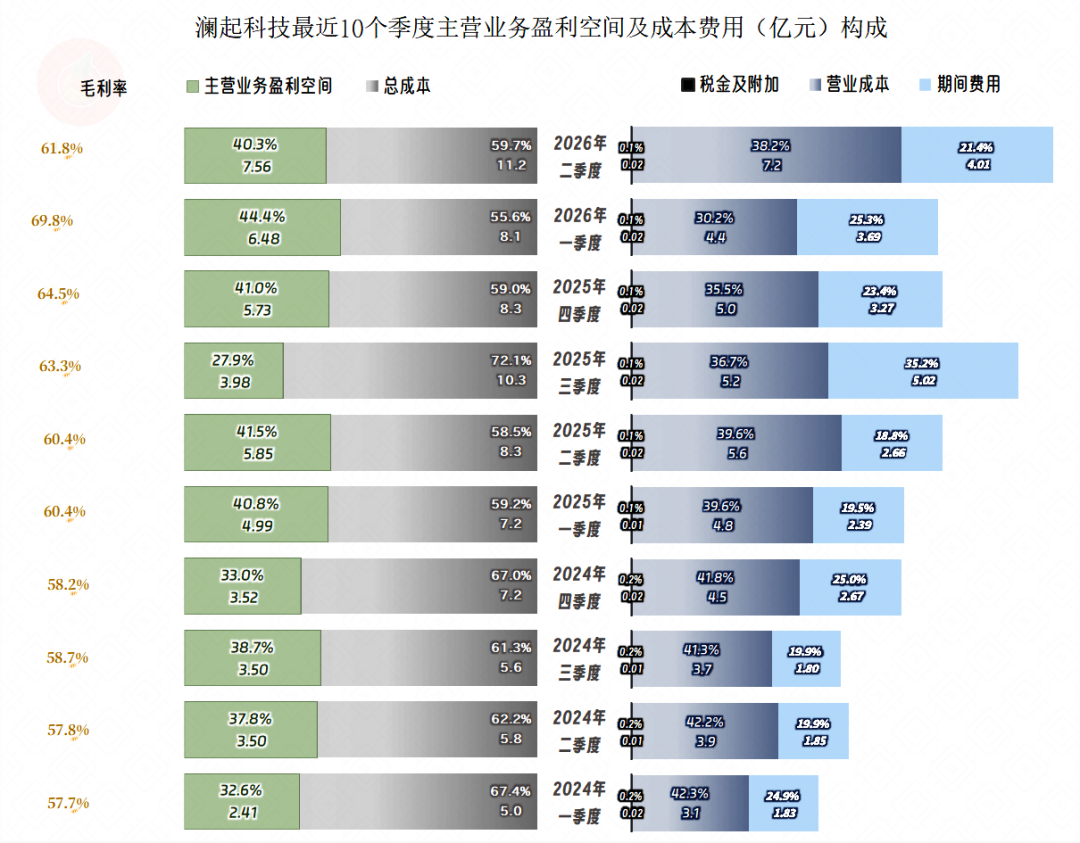
主营业务盈利空间一直都是相当高的,最差的季度也接近三成。2025年的季度较2024年略有优势,但个别季度却不及上一年。
2026年一季度的表现相当亮眼,是最近10个季度中盈利表现最好的季度;但二季度又回到了与以前水平差不多的范围内。也就是说,2026年的盈利能力并无显著优势。
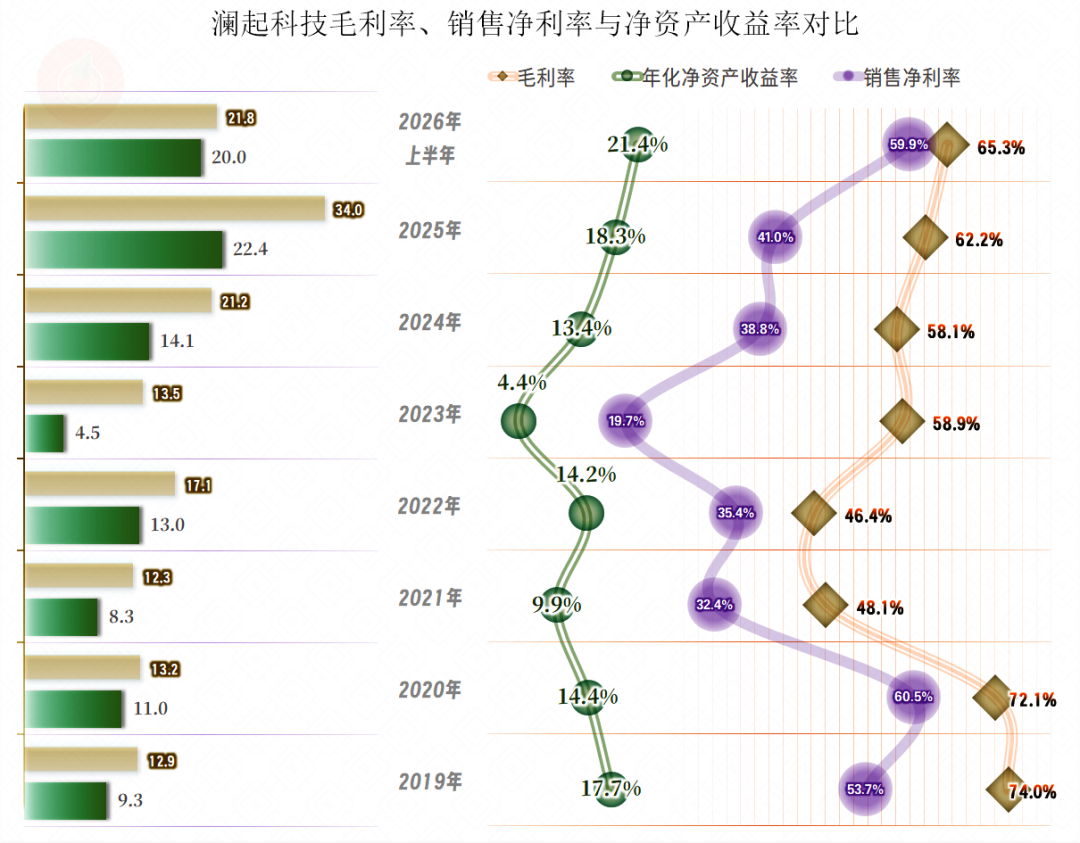
毛利率在2019和2020年,高达70%以上,日子过得相当滋润;2021年和2022年,此时正是疫情导致的供应链混乱,主流芯片行业的阶段性繁荣期,但澜起科技在该期间的毛利率反而大幅下跌,这对其盈利能力造成了一定的扰动。
后续两年是接近60%的毛利率新平台,但在盈利方面并未稳定下来,原因是营收方面又出现了较大的波动。
2025年和2026年的情况就明显不同了,毛利率持续提升,净利润大幅增长,带动着净资产收益率持续创下新高。只是销售净利率还不能和更早的那两年相比。
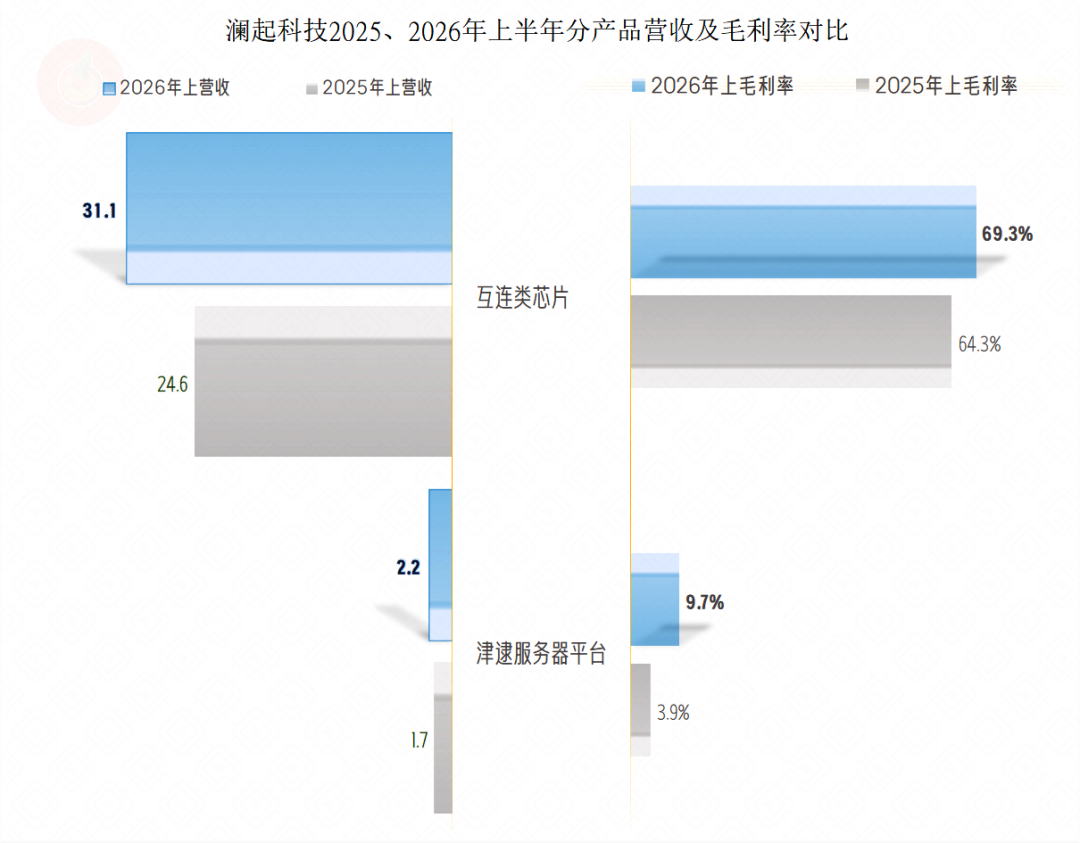
两大业务的毛利率2026年上半年均在同比提升,“互连类芯片”业务的毛利率优势非常明显,“津逮服务器平台”业务仍然是微利状态,只是盈利能力比上年同期有所改善。
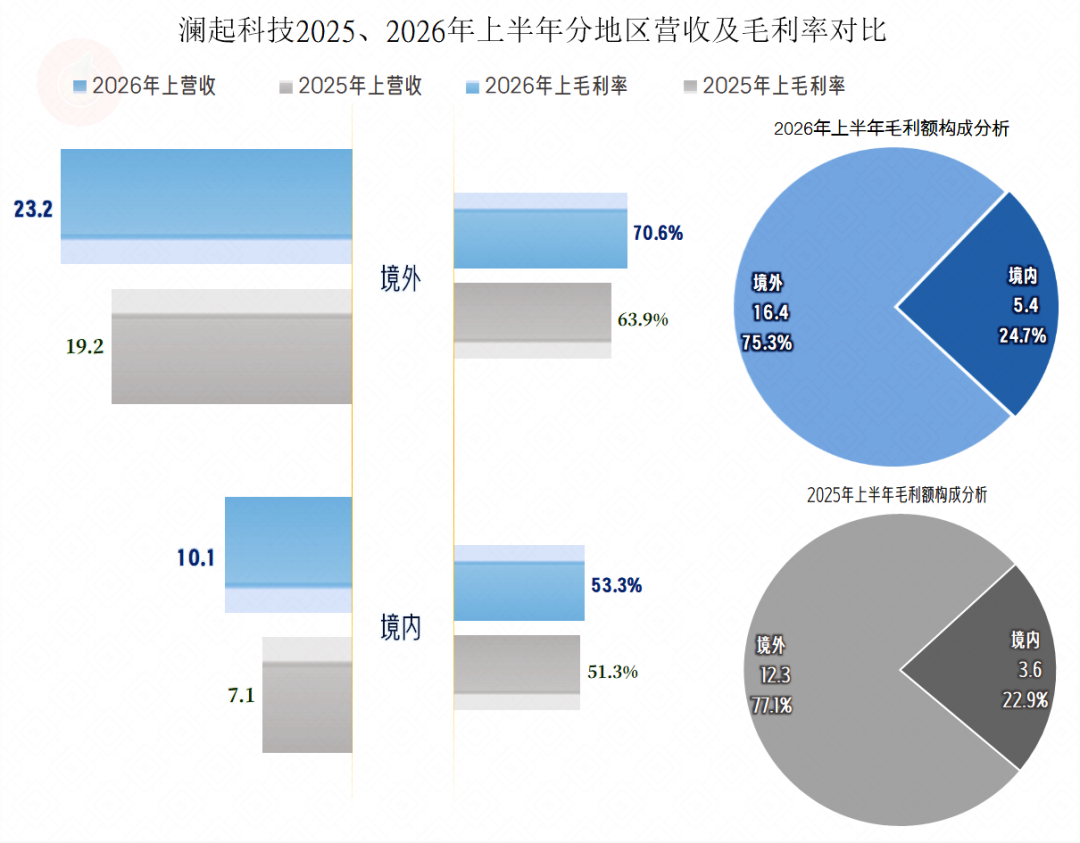
2026年上半年,境内外市场的毛利率均在同比提升,境外市场的增长幅度更大,领先优势进一步扩大;其毛利贡献占比超过3/4,比营收方面的占比要高上不少。
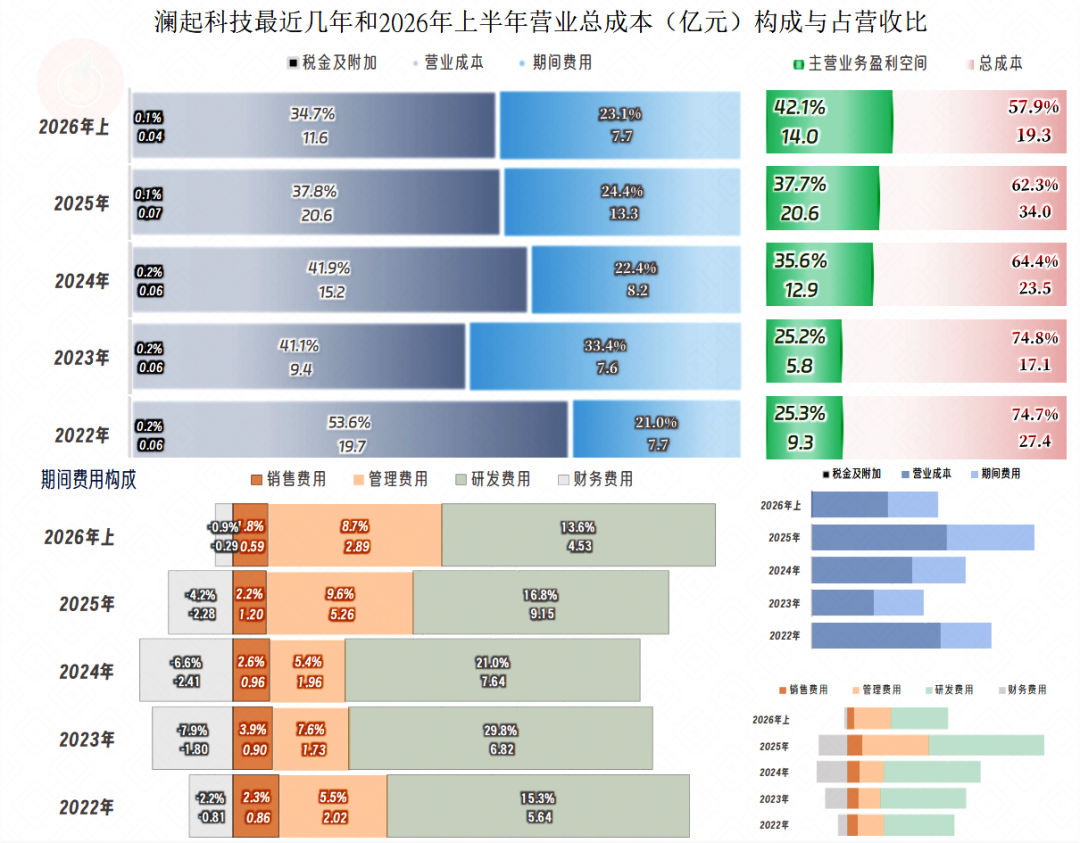
主营业务盈利空间在2023年稳定一年之后,就进入了持续增长的状态,2026年上半年已经超过了40%,其中毛利率的增长贡献最大,期间费用占营收比下降也有1.3个百分点的贡献。
期间费用中财务费用一直都是净收益的状态,但对于占比近七成的澜起科技来说,还是需要关心一下“汇兑损益”的影响。
2026年上半年的汇兑损失为1.74亿元,比2025年上半年增加了1.68亿元,占营收比高达5%,影响是很大的。如果没有“汇兑损益”的影响,2026年上半年的业绩还要更好一些。
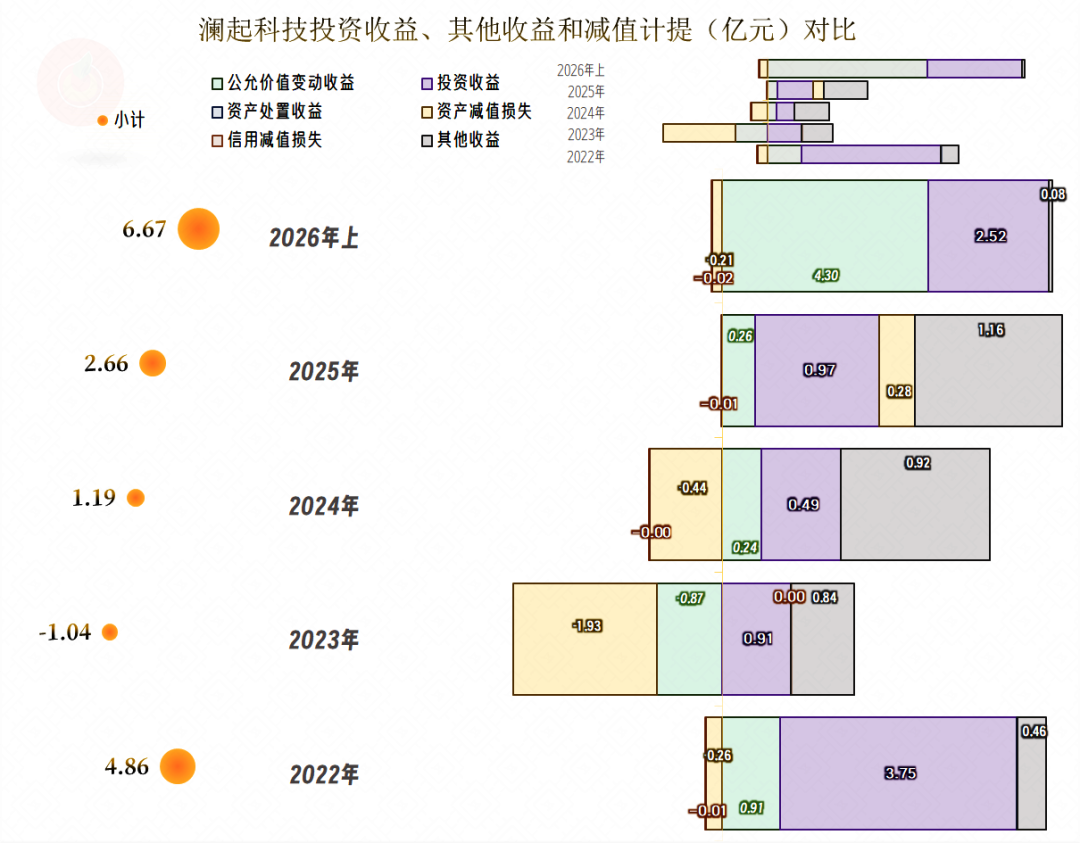
在其他收益方面,除了2023年因为“资产减值损失”的金额偏高,导致了净损失之外,其他年份都是净收益的状态,主要的收益项是政府补助和投资收益。
公允价值变动收益的影响也不小,2023年还是导致净损失的重要因素,但其他年份,该项目都是净收益状态,2026年上半年的净收益规模相当大,是净收益大幅增长的主要来源。
2026年上半年的公允价值变动收益主要来自于“交易性金融资产”的收益和“其他非流动金融资产”的收益,“其他非流动金融资产”主要是一些非上市公司的股权投资。
在行业大繁荣中,相关投资也赚大钱的概率是比较大的;当然,在下行期可能也有同样的规律。
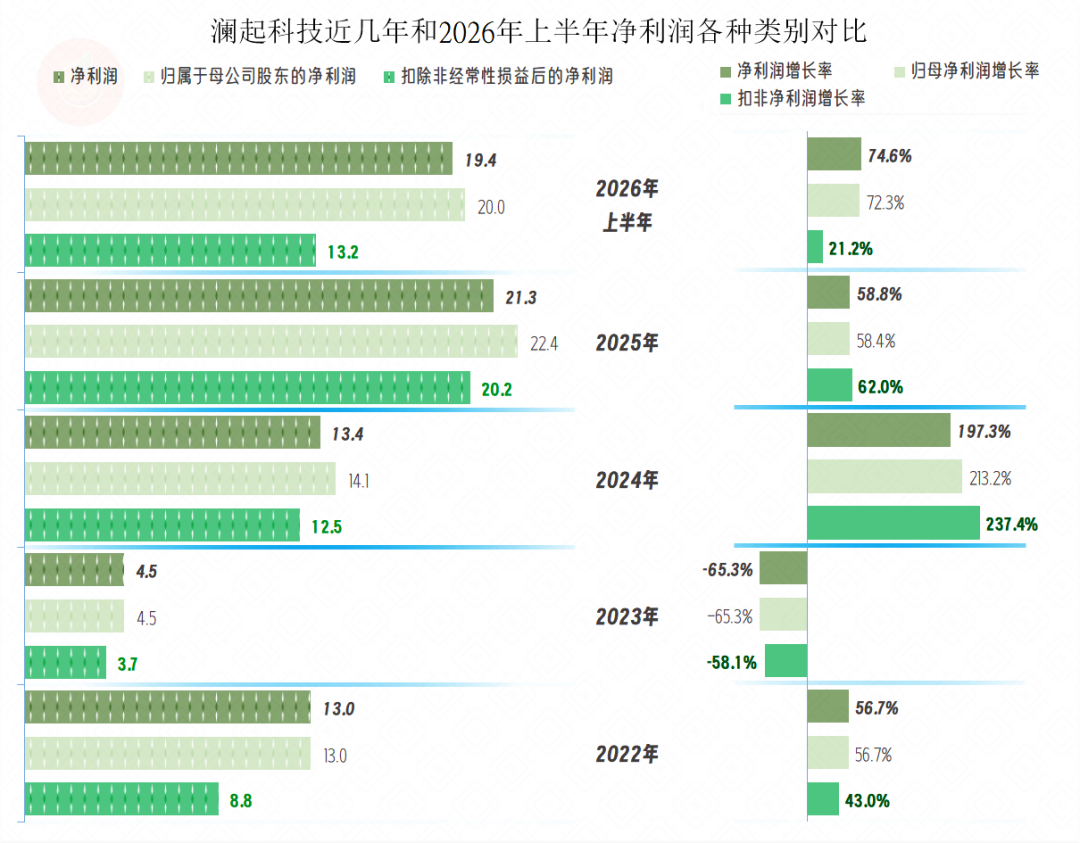
每年的“扣非净利润”均比当期的归母净利润低一些,原因当然是公允价值变动收益和政府补助这类收益一般都不是经常性项目。
2026年上半年的“扣非净利润”的表现比归母净利润低了很多,原因正是公允价值变动收益等非经常性项目在归母净利润的占比较高。
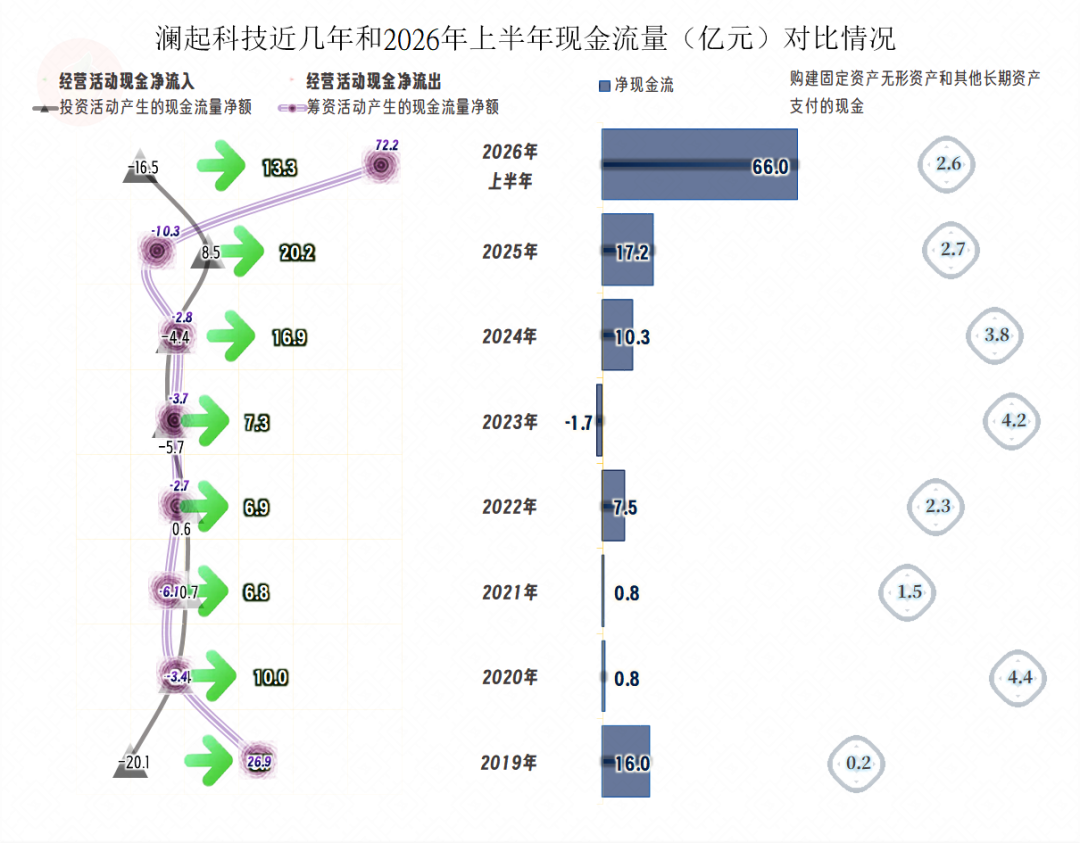
经营活动的净现金流一直都是净流入的状态,2024年和2025年也都连续创下了新高,2026年上半年的表现也是相当好的。这类企业的固定资产投资规模并不大,但澜起科技比很多同行还是要高一些的。
对于并不需要补充资金的澜起科技来说,港股上市大额融资的意义其实不大,特别是他们并没有提到想要大幅度向其他领域扩张的安排。
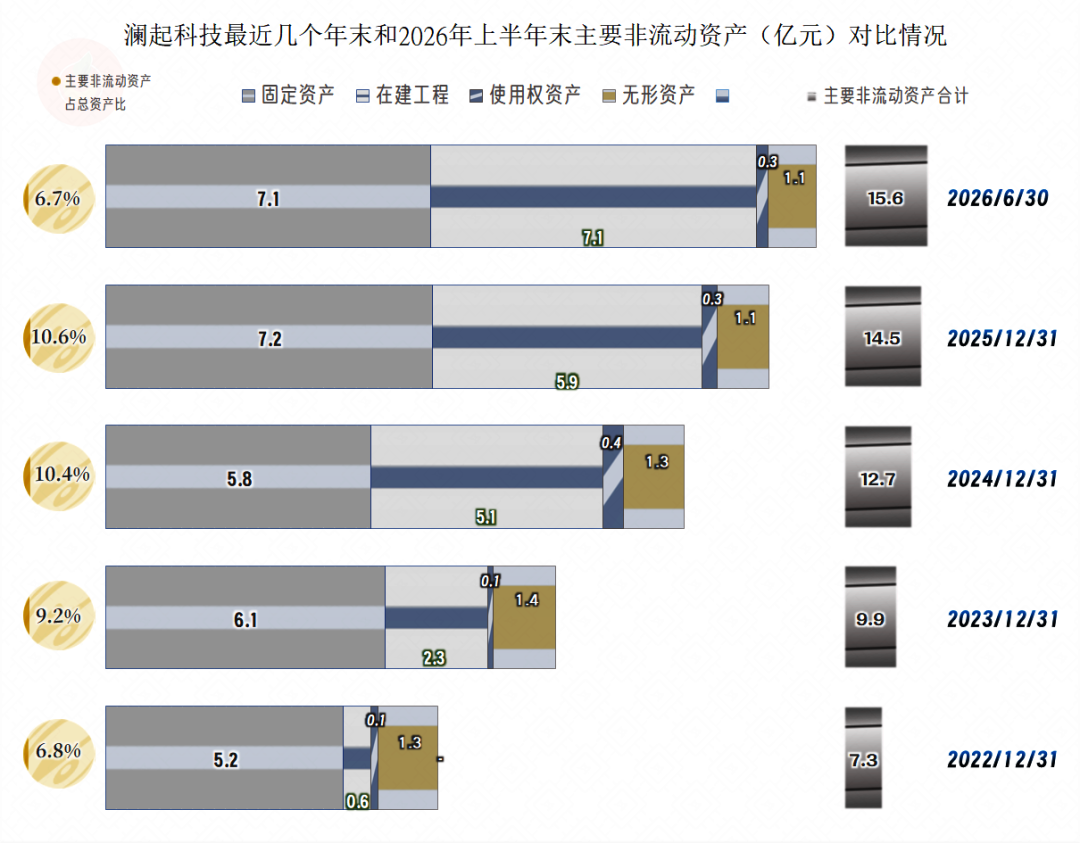
“主要经营性长期资产”在持续大幅增长,主要增长的是在建工程,固定资产的增长并不多。
重要的在建工程只有一项,那就是预算7.97亿元的“临港项目”,其工程进度接近九成,可能不会花太长的时间就会建成了。
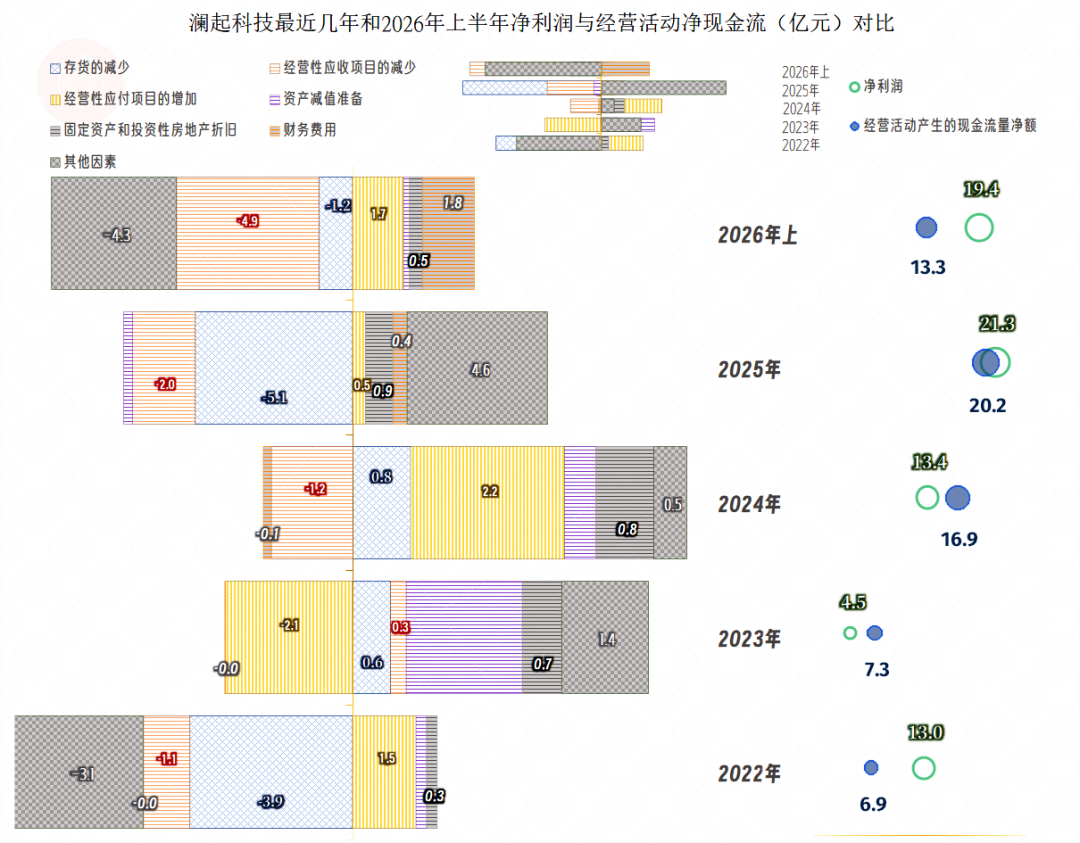
2023年和2024年的经营性应收、应付和存货等项目都没有明显的规律,已经不具有增长期企业的特征了。
但之前的2022年、2025年和2026年上半年均有该特征,那就是存货和应收项目在增加营运资金的占用,经营性应付项目抵消掉一部分,但抵不完,这三年的经营活动净现金流就低于当年净利润了。
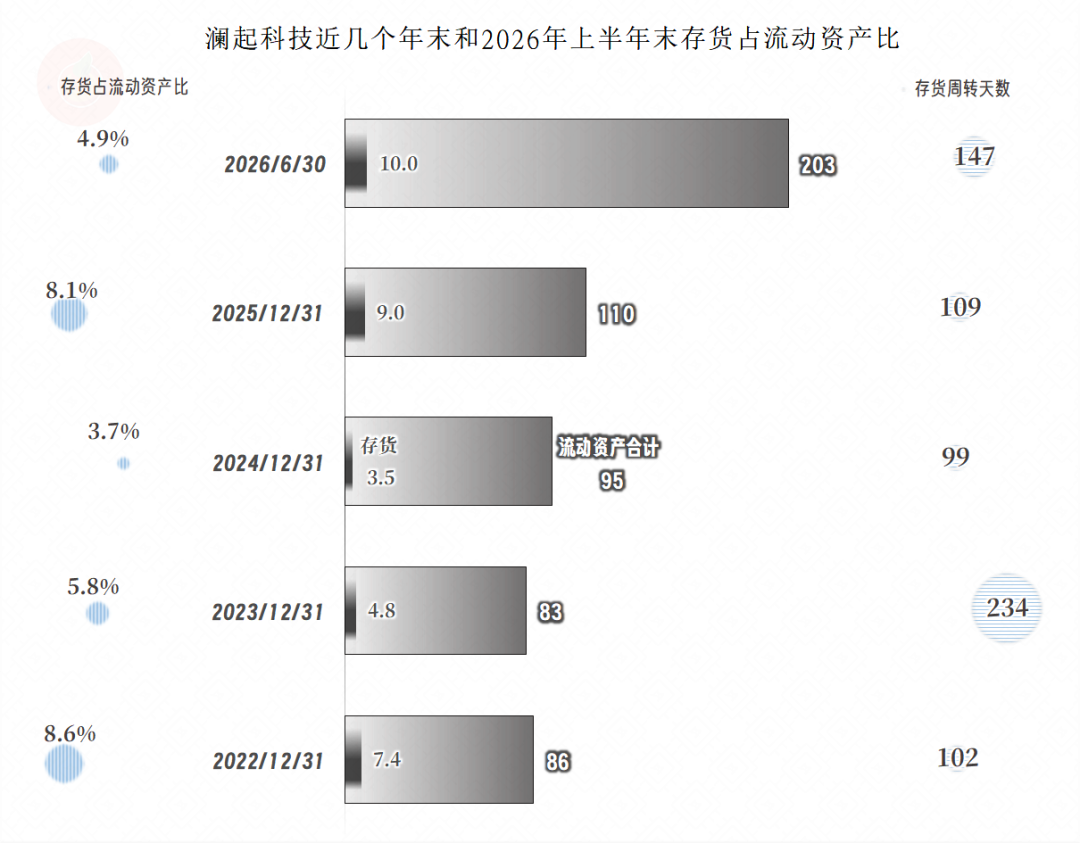
存货的规模在前两年持续下降后,2025年末和2026年上半年末都有明显增长。存货周转天数的波动比较大,主要是营收和其带动的营业成本的波动较大,其实并没有明显的异常。
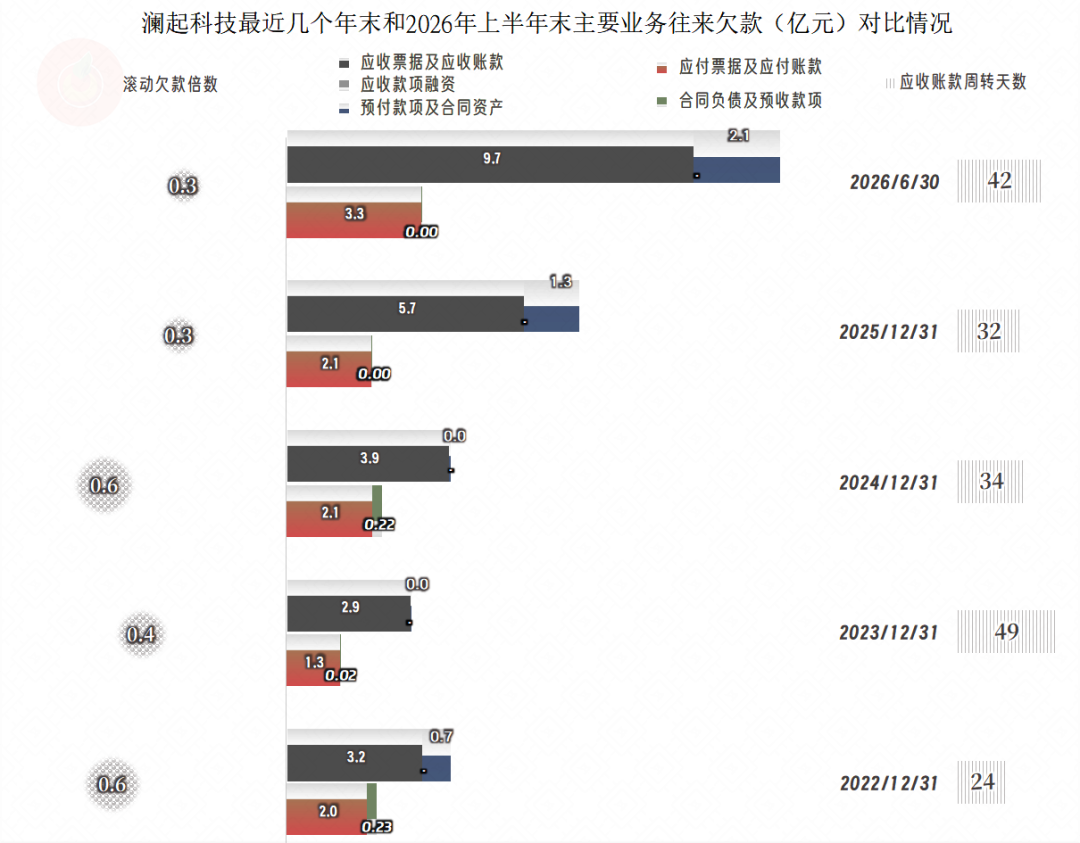
“应收票据及应收账款”在2023年末有过下降,后续就进入了持续增长状态,应收账款周转天数也有所拉长。由于应收账款周转天数只有一个多月,其实是表现较好的。
“应付票据及应付账款”稳中有增,这方面并没能太多的营运资金贡献。原因并不复杂,对于高毛利率的企业来说,采购量本就不大,想多占用供应链的资金,难度就比较高了。
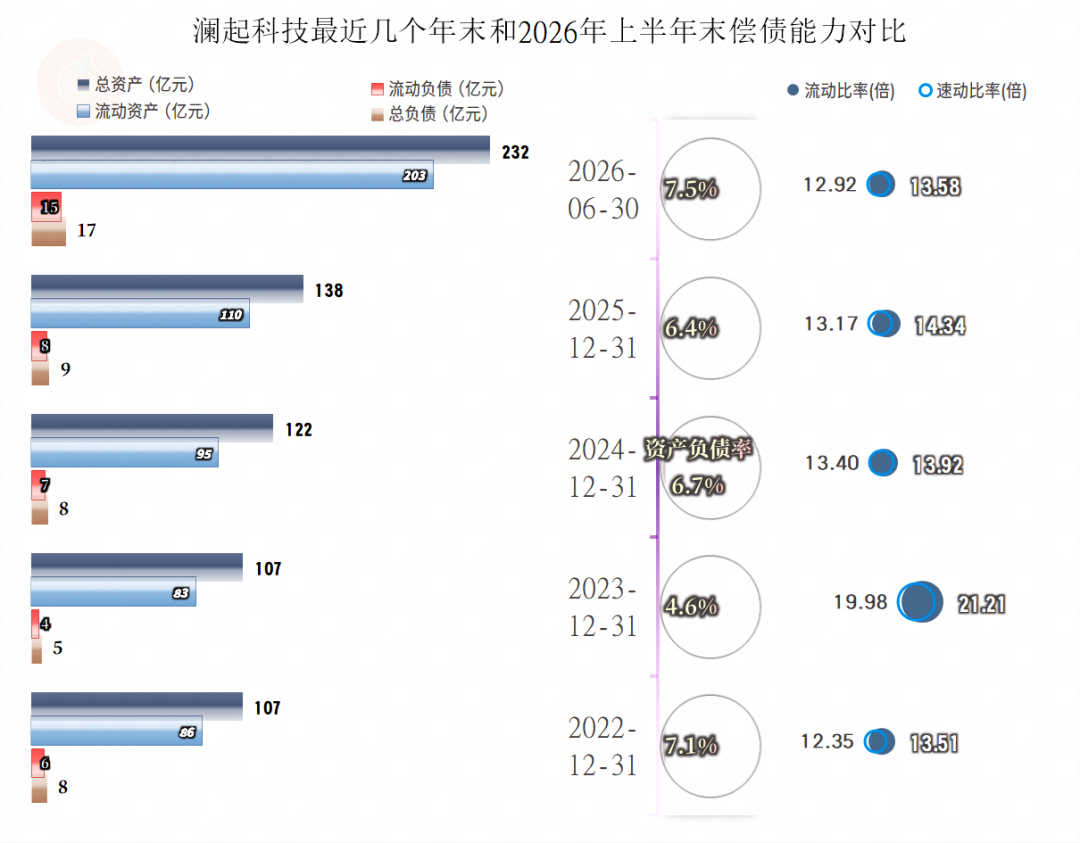
澜起科技的资产负债率一直都是极低的,几乎没有有息负债。2026年在港股融资后,现金类资产高达180亿元以上,这是总负债的10多倍,这几乎就没法评价了。
澜起科技主要从事的内存接口及配套芯片等业务,与内存颗粒的本轮供需矛盾关系不大,受益有限。但其受产品需求增长的影响,营收和毛利率也有明显提升,再加上前两年并没有受行业大调整的严重影响,业绩表现也是相当亮眼的。
至于说,过高现金类资产可能带来的稀释问题,这就看下一步他们怎么来展开工作了,希望能顺利找到与现有业务盈利能力接近的新业务增长点吧。
数据来源:本文数据均来自上市公司公开披露信息。

 VIP复盘网
