

随着 AI 大模型参数量与高端存储需求持续提升,对先进制程算力提出更高要求,全球晶圆厂资本开支再创新高,半导体制造进入新一轮扩产周期。其中湿电子化学品作为重要的半导体材料,是贯穿清洗、刻蚀、显影、CMP 等核心湿法工艺的关键耗材。半导体景气上行带来的单位用量提升,以及供应链安全驱动下的“去日化”重构,共同推动湿电子化学品进入量价齐升的新一轮成长周期。海外厂商长期把持的高端品类也由此打开国产替代窗口,国内湿电子化学品产业链迎来份额提升与产品升级机遇。
近日,开源证券电子团队发布行业深度报告《去日化材料破局|湿电子化学品:需求扩容+工艺升级+国产替代,步入量价齐升快车道》,从半导体材料景气趋势、下游需求扩容、供给格局与国产替代等多个维度进行系统梳理,为您解析“去日化”背景下的湿电子化学品投资机遇。
半导体景气上行,材料需求同步释放
—
1、AI算力时代,半导体材料步入新一轮上行周期
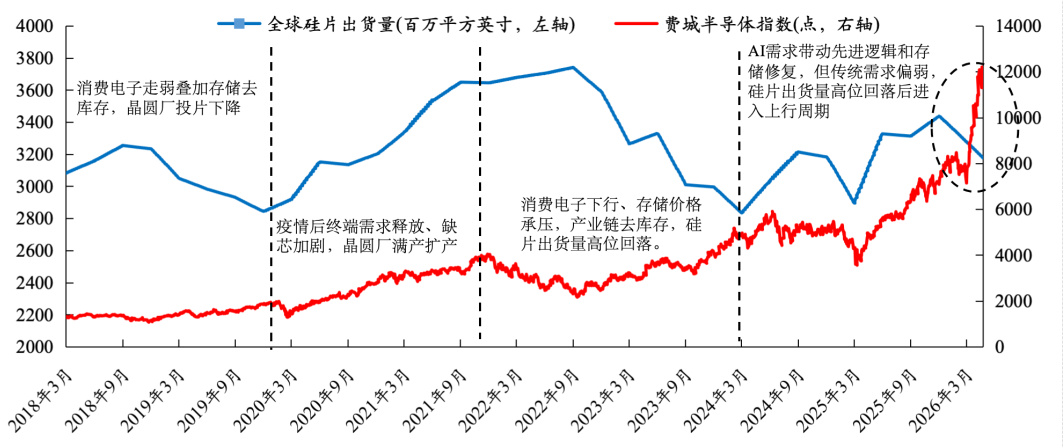
半导体材料需求随制造周期波动,硅片出货量与行业景气高度相关,作为高频数据具有较高参考价值。半导体材料作为晶圆制造和封装测试过程中的关键消耗品,其需求与下游晶圆厂开工率、投片量和制程复杂度密切相关。硅片是晶圆制造的基础载体,其他材料虽品种众多,但考虑数据可得性,硅片出货量变化是能较好反映制造端真实需求的高频指标。2018年以来,费城半导体指数与全球硅片出货量在多个周期阶段呈现同向变化,指数端通常率先反映市场预期,硅片出货量随后体现晶圆厂订单、开工率和投片需求的变化。
2024年以来,AI算力、先进存储需求释放,存储价格修复,行业预期改善,半导体指数率先上行。自2024年Q3硅片出货量开始同比提升,AI时代逐步到来。
AI带动半导体行业需求扩张,已不仅在关键的计算芯片领域,围绕数据中心等应用场景的互联芯片、存储芯片、功率芯片等品种都已充分受益。2026年以来,行业发展与技术出新愈发火热,费城半导体指数快速拔升。半导体材料作为行业最上游,在本轮成长周期中亦景气高企。2026年Q1全球硅片出货量同比增长13%,已经是连续第7个季度出货量同比增长。
全球硅片出货量连续修复,半导体材料需求进入上行阶段
数据来源:Wind、开源证券研究所
2、半导体材料市场规模再创新高,湿化学品市场增速突出
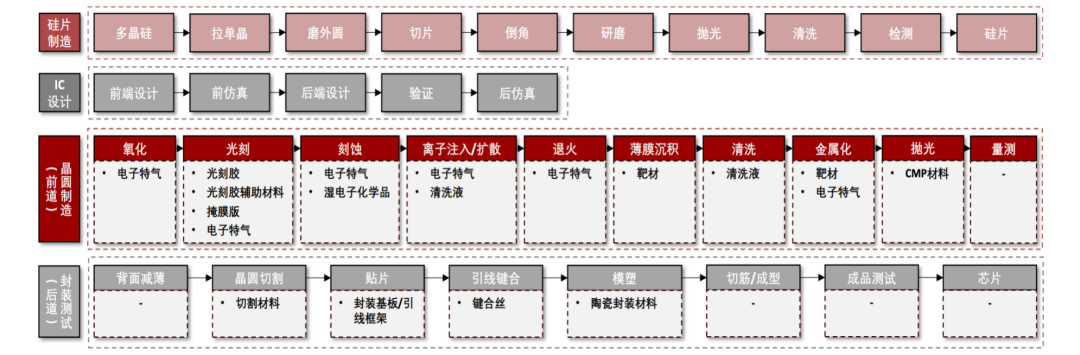
(1)工艺流程:材料是支撑制造与封装工艺的关键基础。半导体材料广泛应用于晶圆制造与封装测试各环节,是支撑芯片制造的核心耗材。
半导体制造环节涉及多种不同材料
资料来源:头豹
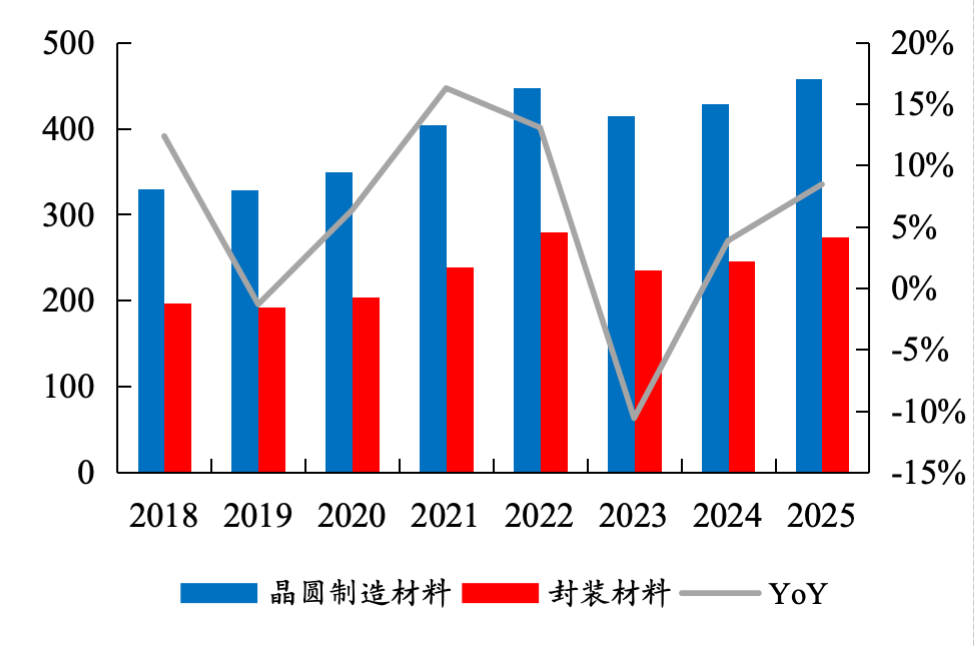
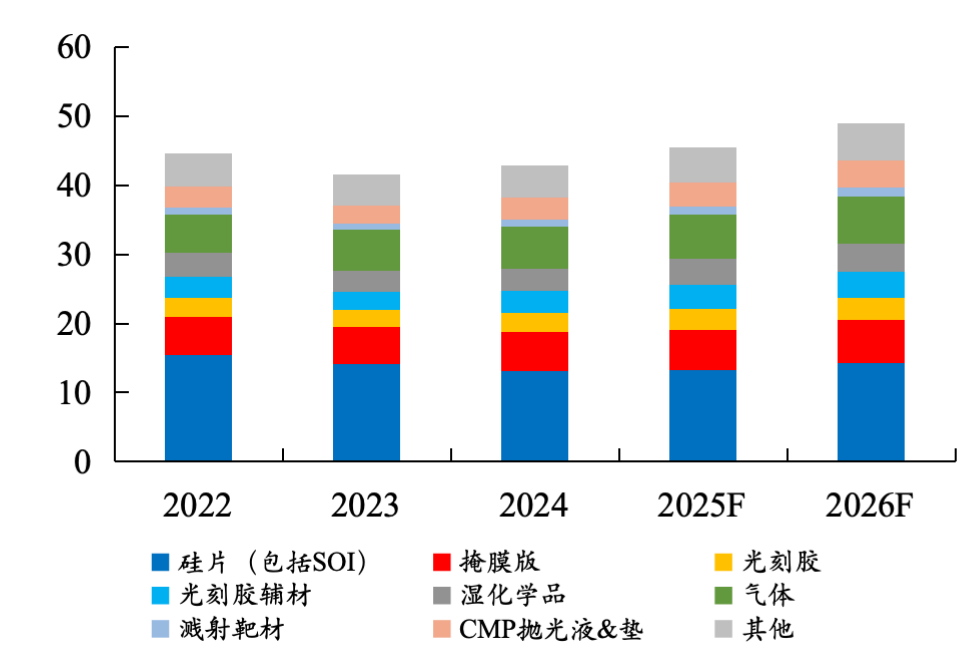
(2)市场规模:半导体景气上行带动全球材料市场销售额新高。2025年全球半导体材料市场规模已达到732亿美元。从市场规模看,根据SEMI的数据,全球半导体材料市场规模由2023年的650亿美元提升至2025年的732亿美元。其中,晶圆制造材料市场规模由2023年的415亿美元增长至2025年的458亿美元,封装材料市场规模由2023年的235亿美元增长至2025年的274亿美元。预计到2026年,全球晶圆制造材料市场规模将达到489亿美元,细分类别中,硅片为最大单一品类,2026年市场规模预计达到143亿美元;电子气体、掩膜版、湿电子化学品、CMP抛光液及垫等材料规模稳步提升,反映晶圆厂投片需求修复及先进制程工艺复杂度提升对制造材料需求形成共同拉动;整体来看,半导体材料市场在经历阶段性调整后已重新进入上行通道。
中国大陆半导体材料市场空间在2025年达到156亿美元,折算人民币已超千亿,占比较高,规模增速最快。从区域结构看,2025年中国台湾、中国大陆、韩国仍是全球半导体制造材料的主要市场,其中中国台湾占比约29.6%,中国大陆占比约21.3%,韩国占比约15.3%。根据SEMI的数据,中国大陆2025年市场规模达到156亿美元/yoy+12.5%,在主要地区中增速最快,主要受益于本土晶圆厂扩产、成熟制程产能释放以及半导体材料国产化进程加速。中国大陆已成为全球半导体制造材料需求增长的重要增量市场。
全球半导体材料规模持续上行(亿美元)
数据来源:SEMI、开源证券研究所
硅片仍为最大晶圆制造材料,湿化学品与CMP占据重要份额(亿美元)
数据来源:SEMI、开源证券研究所
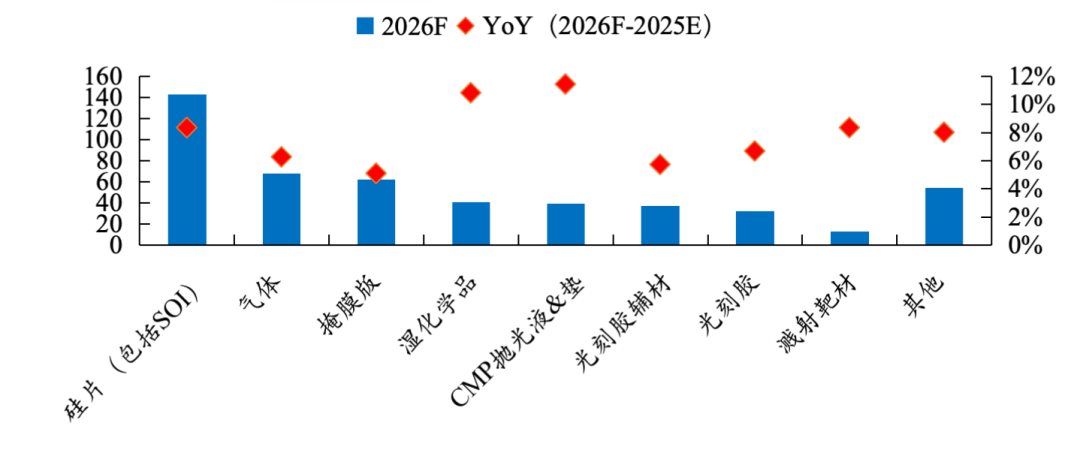
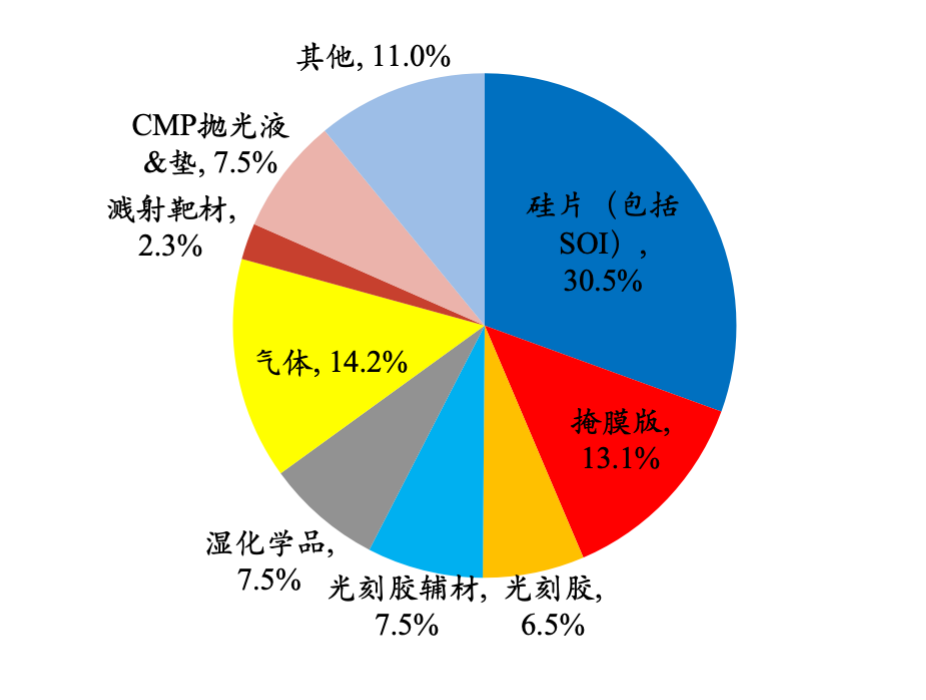
(3)湿化学品:贯穿制造流程,市场增速突出。湿电子化学品是晶圆制造中的关键过程材料,广泛应用于硅片制造、晶圆制造及光罩制造等多个环节。湿电子化学品及相关材料在晶圆制造材料市场中占据重要份额,且市场需求正稳步扩容,其中湿化学品与CMP材料的增速尤为突出。
我们认为,随晶圆制造厂投片量持续上行,整个材料市场有望充分受益。更关键的是,新增晶圆制造产能多集中于先进制程工艺以及3D NAND、HBM等高端芯片领域,图形化工艺步骤相应增加,进而带动配套的清洗、刻蚀、CMP等工艺环节需求提升。晶圆制造市场的结构性变化为湿电子化学品及相关配套材料需求的超额增长提供了有力支撑。
2026年湿化学品与CMP材料增速预计领先晶圆制造材料大盘
数据来源:SEMI、开源证券研究所
湿电子化学品占据重要份额
数据来源:SEMI、开源证券研究所
需求扩容+国产替代,湿电子化学品步入发展快车道
—
1、应用场景:集成电路、面板与光伏协同驱动湿化学品需求增长
湿电子化学品位于基础化工材料与电子制造产业之间。上游主要包括酸类、碱类、有机物等基础化工原料,经过提纯、配方开发和品质控制,可分别制得通用电子化学品及功能型电子化学品。其中,通用类产品包括硫酸、硝酸、磷酸、氢氟酸、盐酸、氨水、双氧水、异丙醇等;功能类产品则包括显影液、剥离液、蚀刻液、清洗剂、再生剂等。从下游应用看,湿电子化学品广泛用于集成电路、显示面板和太阳能光伏等领域,是清洗、刻蚀、显影、剥离、电镀等湿法工艺中的基础耗材。其最终应用覆盖芯片、电脑、智能终端、家电、照明及太阳能电池等电子产品。
湿电子化学品上下游产业链
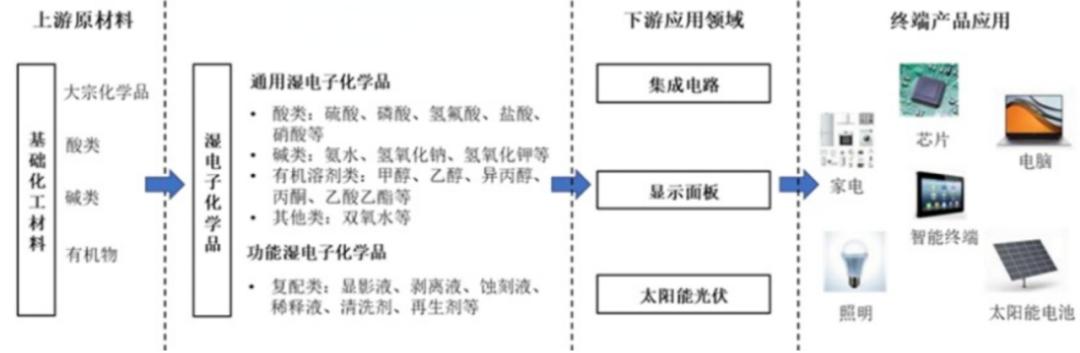
资料来源:兴福电子招股说明书
从全球湿化学品市场看,集成电路用湿化学品市场规模较大,光伏行业用湿化学品用量最高。
从市场规模看,根据中国电子材料行业协会统计和测算,2024年全球湿化学品总市场规模达到101.02亿美元,其中集成电路是湿电子化学品最主要的需求来源,占比约70.2%,新型显示占比约19.3%,晶硅太阳能占比约10.5%。
从需求量看,太阳能领域是湿电子化学品需求量最大的应用方向,2024年需求量约222.8万吨,主要受光伏电池片大规模产能释放及清洗、制绒、刻蚀等湿法工艺用量较大带动。显示面板领域需求基本保持稳健,2024年需求量约102.8万吨,主要来自面板制造过程中的清洗、显影、蚀刻、剥离等环节。集成电路领域需求量约125.4万吨,绝对用量低于光伏,但对产品纯度、金属离子控制和工艺稳定性要求更高,产品单价显著更高。随全球半导体制造进入新一轮上行周期,集成电路用湿化学品的需求有望持续提升,进一步带动整体市场规模增长。
集成电路用湿化学品市场规模较大(2024年)
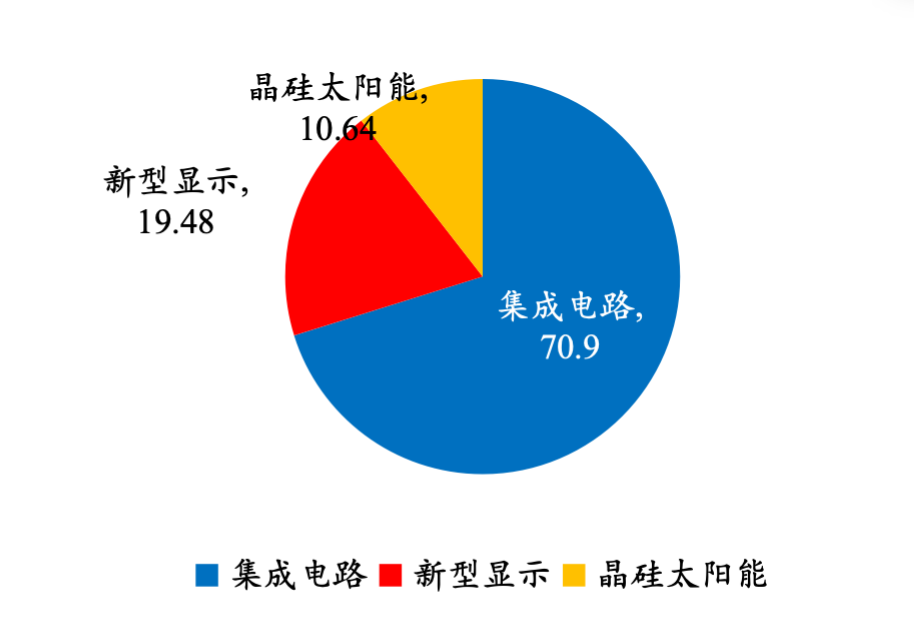
数据来源:CEMIA、开源证券研究所
湿电子化学品三大应用场景需求量(万吨)
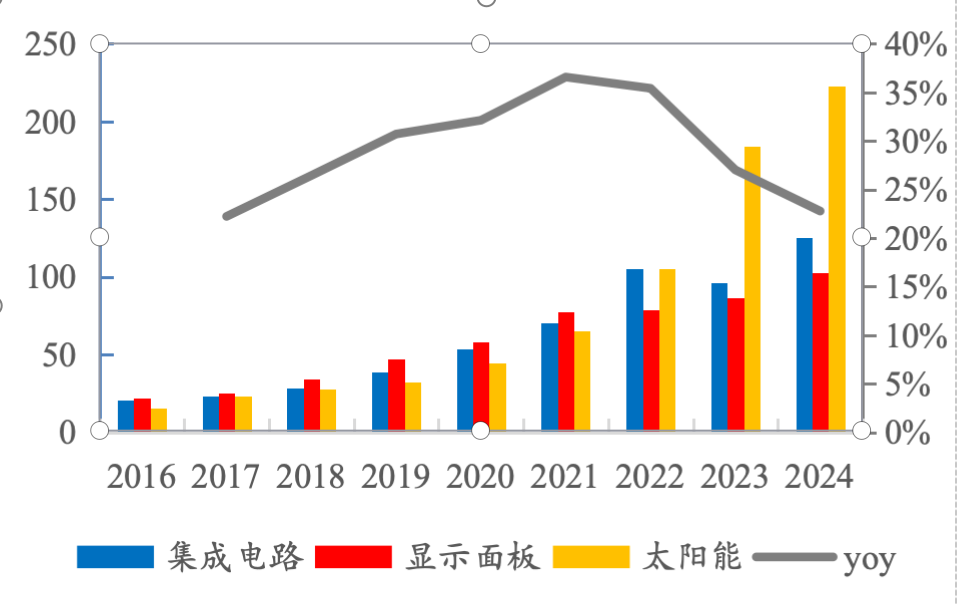
数据来源:CEMIA、开源证券研究所
湿电子化学品按照用途可分为通用型和功能型两大类。通用类产品主要包括酸类、碱类、有机溶剂及其他基础化学品,如硫酸、盐酸、氢氟酸、氨水、双氧水、等,主要承担清洗、腐蚀、表面处理等基础工艺功能。功能类产品则更多面向特定工艺配方和应用场景,包括刻蚀液、清洗液、显影液、剥离液等。其中,刻蚀液可用于金属刻蚀、ITO刻蚀、硅刻蚀等环节;清洗液用于铜抛光后清洗、铝工艺刻蚀后清洗、去胶后清洗等;显影液、剥离液则主要服务于光刻及图形转移流程。
湿电子化学品种类丰富
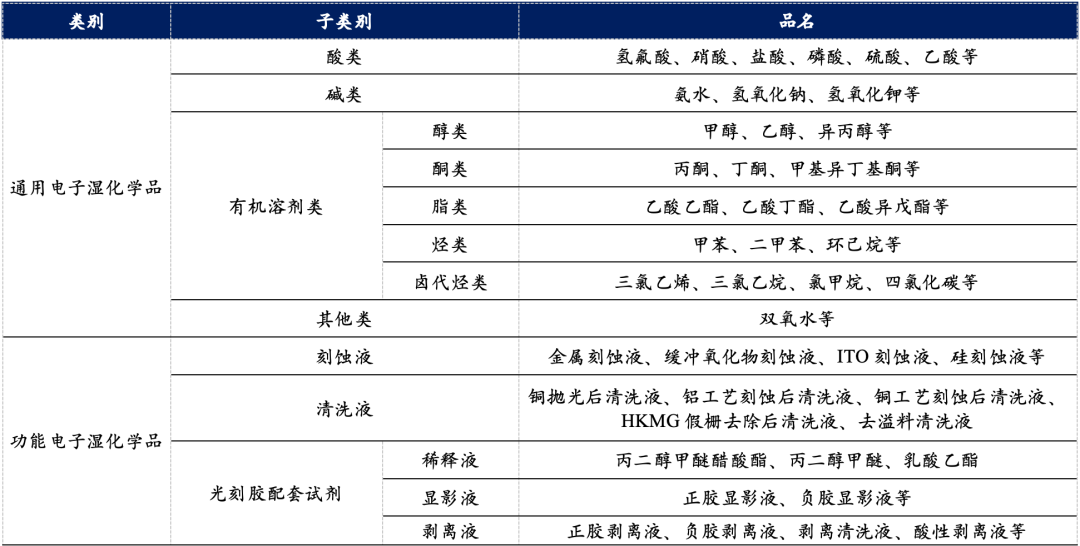
资料来源:中巨芯招股说明书、开源证券研究所
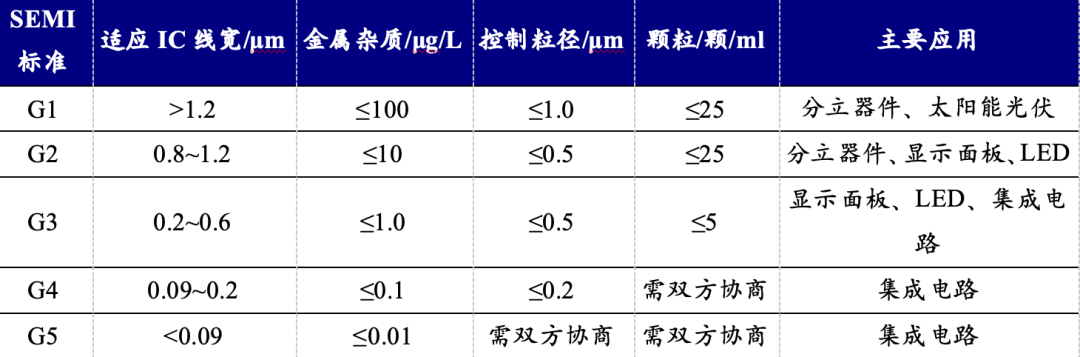
不同应用领域对湿电子化学品等级要求存在明显差异。根据SEMI标准,低等级产品主要用于分立器件、太阳能光伏等领域;中等级产品可用于显示面板、LED等领域;高等级产品则主要用于集成电路制造。随着等级从G1提升至G5,产品在适应IC线宽、金属杂质含量、控制粒径、颗粒数量等指标上要求持续提高,尤其G4、G5等级主要面向集成电路,对纯度、洁净度和稳定性要求更为严格。
不同应用领域湿电子化学品等级要求不同
资料来源:SEMI、开源证券研究所
2、集成电路:扩产周期与工艺升级驱动,湿电子化学品量价齐升
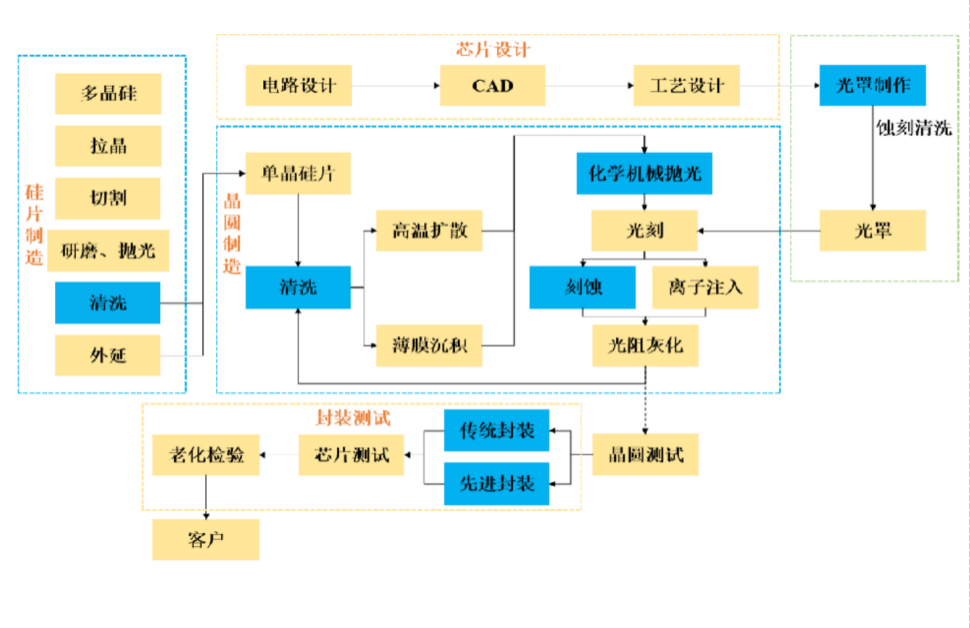
集成电路制造是湿电子化学品的重要应用领域,相关产品广泛用于晶圆制造和封装测试环节。硅片、晶圆制造主要湿法工艺包括:扩散前/刻蚀后/离子注入后/光阻灰化后/成膜前后清洗、晶背和晶边清洗、湿法刻蚀、化学机械抛光后清洗等;封装主要湿法工艺包含:TSV清洗、UBM/RDL清洗、键合清洗等。
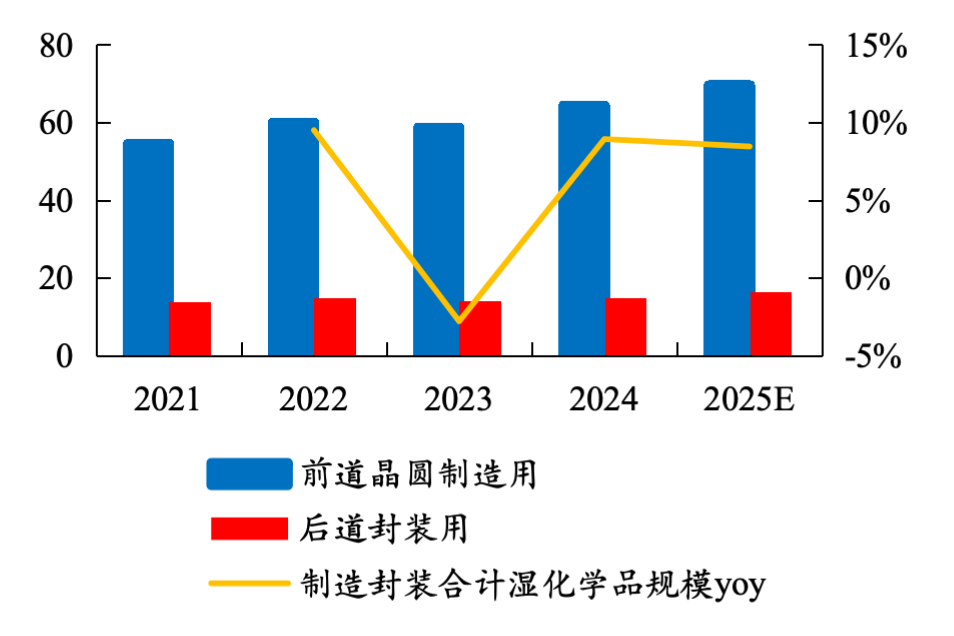
晶圆制造用湿电子化学品占比集成电路领域预计约80%左右。以中国市场为例,根据中国电子材料行业协会数据,集成电路用湿电子化学品需求整体保持增长,2021年至2025市场规模由68.4亿元增长至86.0亿元,其中前道晶圆制造用湿电子化学品占比长期维持在80%左右,主因前道工艺对湿电子化学品的使用场景更为密集,广泛覆盖晶圆清洗、湿法刻蚀、光刻配套、CMP后清洗、电镀等多个制程步骤。同时,前道制造涉及更高精度的图形转移与更严格的污染控制,对产品的纯度、金属离子含量、颗粒控制及批次一致性要求更高,因此也成为高等级湿电子化学品的主要应用方向。后道封装规模相对较小,但受益于先进封装工艺的发展,同样保持稳步增长。
湿电子化学品在集成电路制造中的应用
资料来源:中巨芯招股说明书、开源证券研究所
中国集成电路用湿化学品市场稳步增长,前道制造贡献主要需求(亿元)
数据来源:CEMIA、开源证券研究所
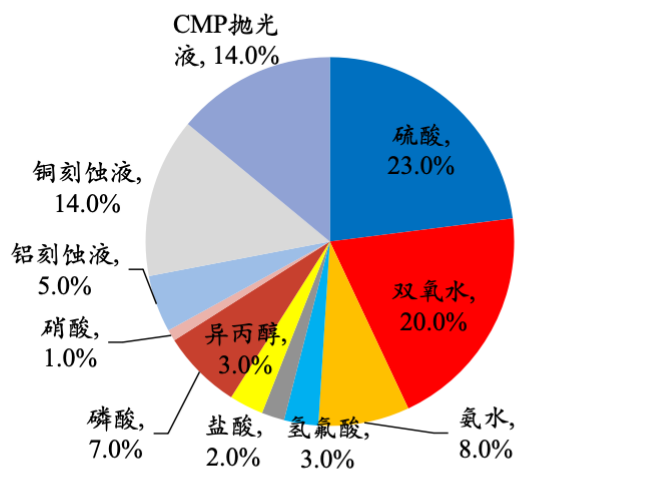
从产品结构看,据TECHCET测算2023年数据,在诸多湿化学品品类中,硫酸、双氧水、CMP抛光液、铜刻蚀液、氨水等品类占比较高。其中硫酸占比约23%,双氧水占比约20%,CMP抛光液和铜刻蚀液各占约14%。上述结构表明,清洗、氧化、刻蚀及平坦化相关材料或构成了集成电路制造中最主要的湿化学品需求。
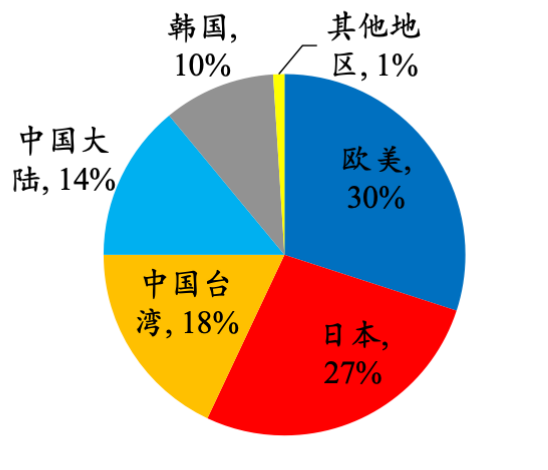
从地区格局来看,据2023年数据,在湿电子化学品领域,欧美、日本、中国台湾仍占据全球主要份额,分别约为30%、27%和18%;中国大陆市场份额约14%,具备一定产业规模,但仍存在提升空间。我们认为,结合中国晶圆制造产能扩张和高等级材料国产替代推进,国内集成电路用湿电子化学品市场仍具备较大的结构性增长空间。
2023年全球集成电路用湿电子化学品细分占比
数据来源:TECHCET、开源证券研究所
2023年湿电子化学品领域:欧美、日本、中国台湾仍占据全球主要份额,分别约为30%、27%和18%
数据来源:CEMIA、开源证券研究所
3、 显示面板:面板制造需求增长,湿化学品用量稳步提升
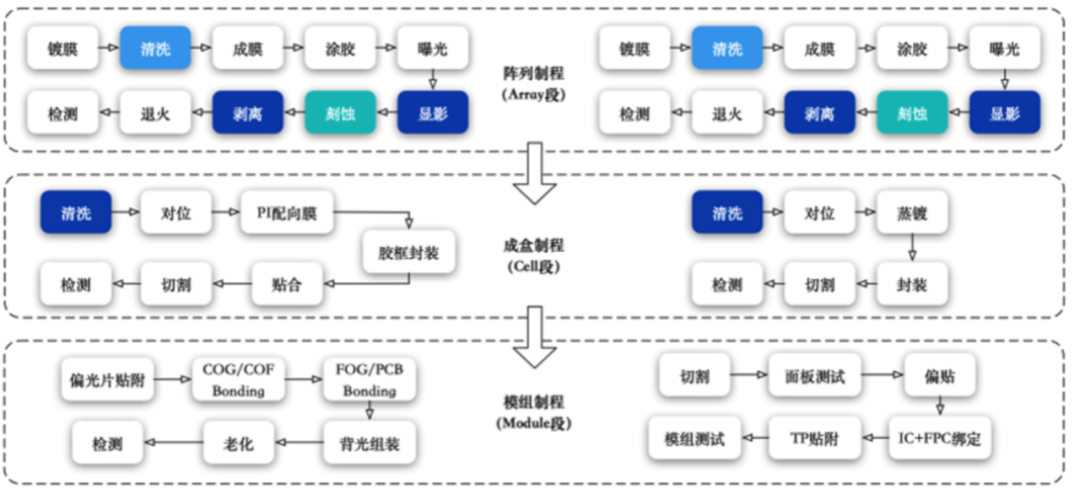
显示面板制造是湿电子化学品的重要应用场景。相关材料用于阵列制程、成盒制程和模组制程等多个环节。从面板制造流程看,清洗、显影、刻蚀、剥离等湿法工艺是形成TFT电路、像素结构和电极图形的关键步骤。
湿电子化学品用于光伏电池片制造的清洗/蚀刻过程
资料来源:润玛电子招股说明书
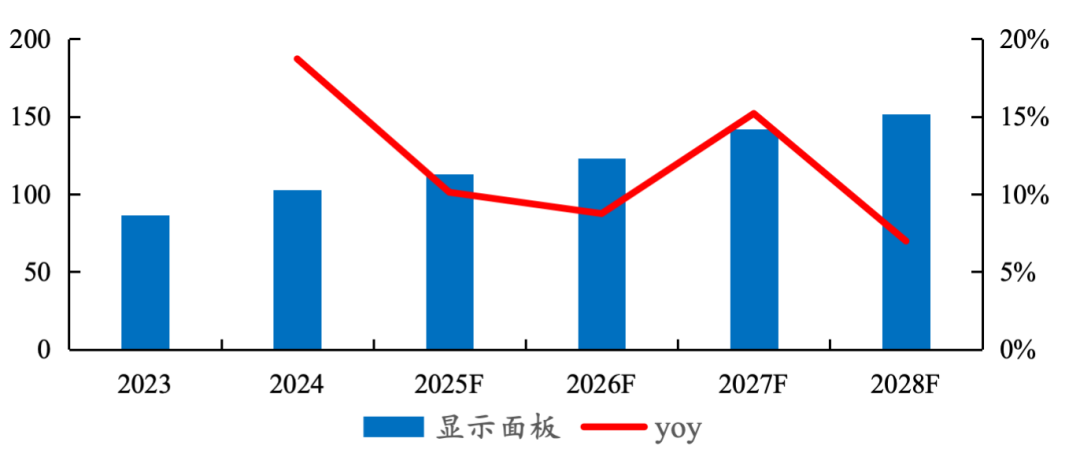
根据中国电子材料行业协会的预测,显示面板领域湿电子化学品需求量将由2024年的102.8万吨/yoy+19.0%提升至2028年的151.7万吨,期间CAGR约10.2%,2024年同比增长19%,主要受面板行业稼动率修复及下游需求回暖带动。
中国显示面板用湿电子化学品需求量有望稳步提升(单位:万吨)
数据来源:CEMIA、开源证券研究所
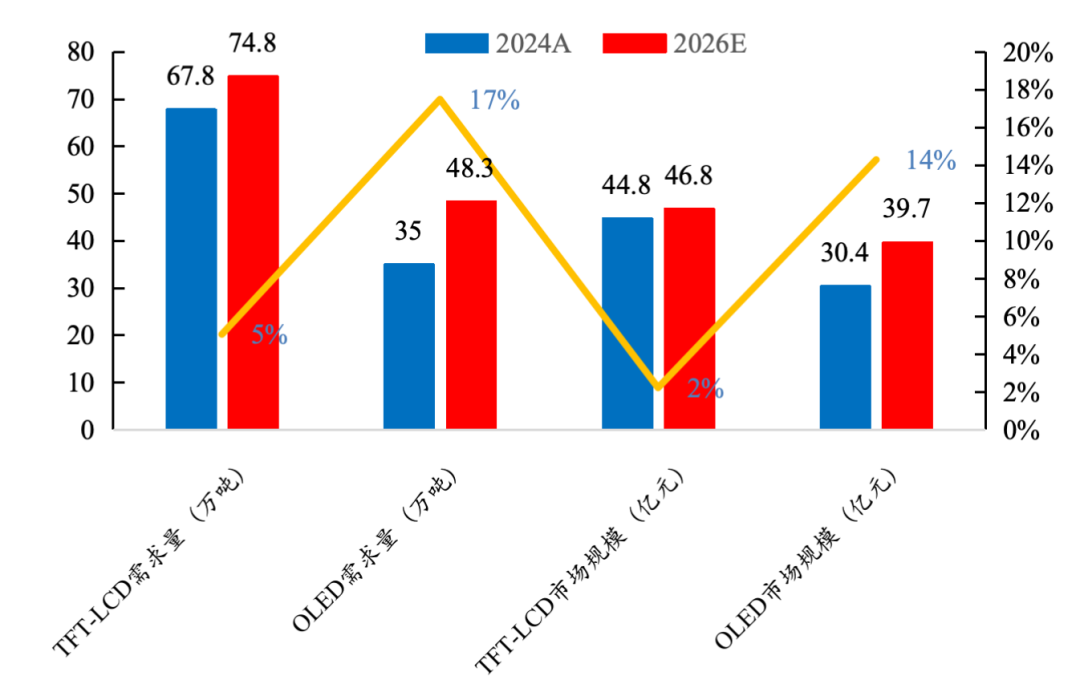
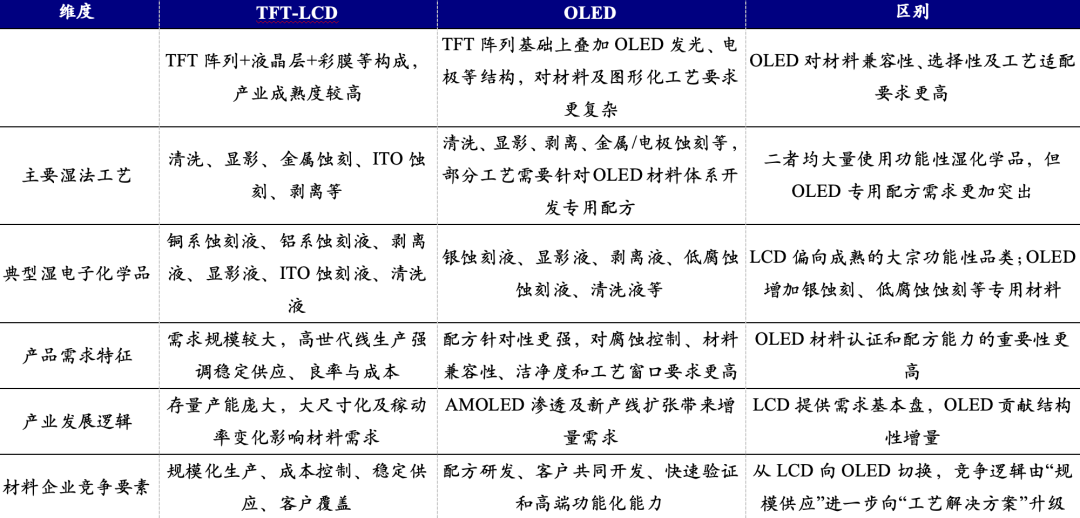
显示面板主要包括TFT-LCD和OLED两类,二者使用湿电子化学品的品类结构具有一定差异。根据中国电子材料行业协会《2025版湿化学品产业研究报告》,2024年中国TFT-LCD和OLED用湿电子化学品需求量分别为67.8万吨和35.0万吨,预计2026年分别增至74.8万吨和48.3万吨,对应2024—2026E CAGR分别约为5.0%和17.5%,TFT-LCD当前需求规模较大,而OLED需求增速相对更快。从产品结构看,TFT-LCD湿法制程涉及显影液、剥离液以及铜、铝、ITO等金属或导电层蚀刻液;OLED除显影液、剥离液等品类外,还涉及银蚀刻液、低腐蚀蚀刻液等针对特定电极及材料体系的功能性产品。整体来看,TFT-LCD仍构成显示面板湿电子化学品的重要需求基础,OLED需求增长则为银蚀刻液等专用功能性湿电子化学品带来新的应用增量。
OLED需求量和市场规模增长快于TFT-LCD(需求量单位:万吨;市场规模单位:亿元)
数据来源:CEMIA、开源证券研究所
TFT-LCD与OLED不同维度的对比
资料来源:开源证券研究所
4、 太阳能光伏:电池片产能规模庞大,湿化学品需求维持高位
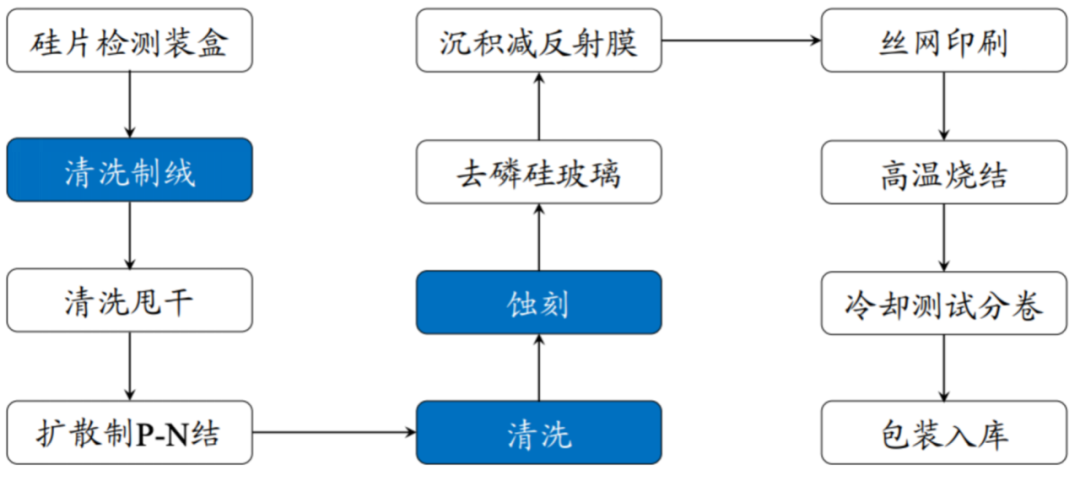
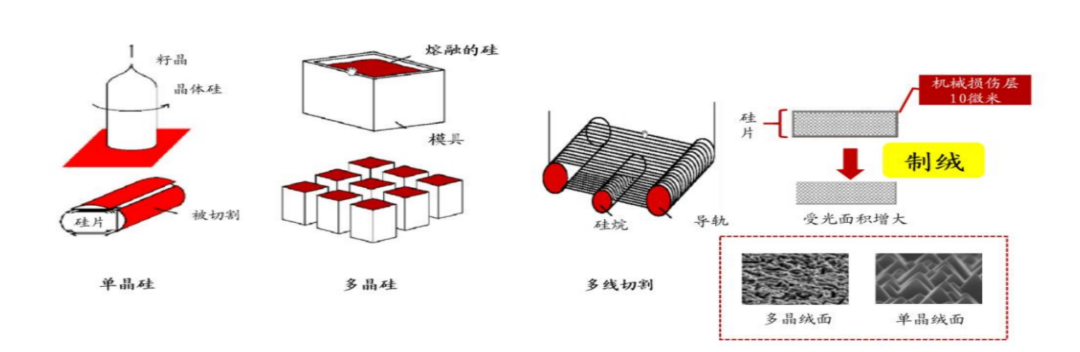
光伏领域是湿电子化学品的重要下游应用之一。电池片制造过程中,湿电子化学品主要用于硅片检测后的清洗制绒、清洗甩干、扩散后PN结边缘处理、去磷硅玻璃、蚀刻及后续清洗等环节。其中,制绒环节通过碱性或酸性化学腐蚀在硅片表面形成微米级绒面结构,降低光反射率、提高光吸收效率;清洗环节则用于去除金属离子、有机物、颗粒物及工艺残留,保障后续扩散、镀膜和印刷工序的稳定性。
从工艺属性看,光伏用湿电子化学品虽然在纯度等级上通常低于先进集成电路制造要求,但由于光伏电池片出货量大、工艺步骤重复性强,整体用量具备较强规模效应。
湿化学品用于电池片制造的制绒/清洗/蚀刻过程
资料来源:格林达招股说明书、开源证券研究所
制绒是通过化学腐蚀在硅表面形成绒面结构
资料来源:CEMIA、开源证券研究所
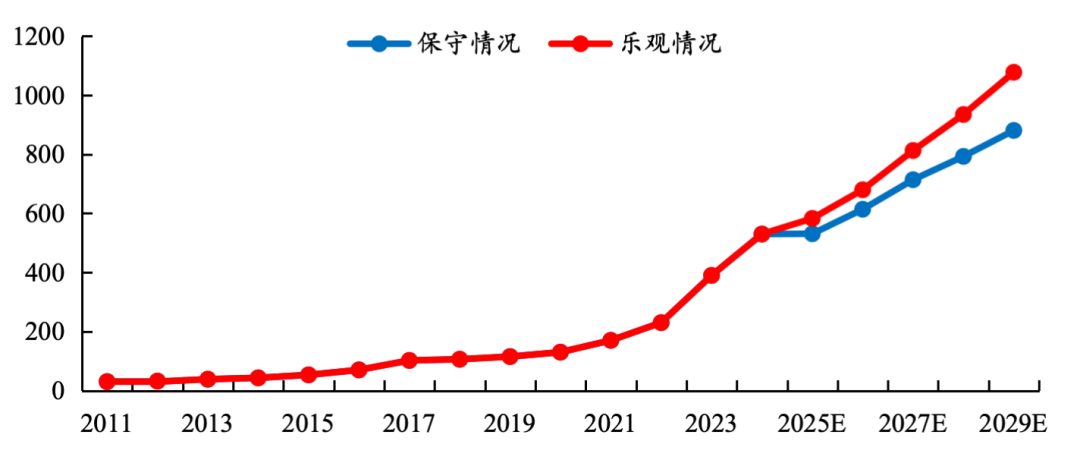
需求端来看,全球光伏新增装机或仍具备一定增长属性。根据中国光伏行业协会的预测,在乐观情形下,全球光伏新增装机规模有望由2024年约530GW提升至2030年约1,078GW;在保守情形下,2030年有望达到约881GW。新增装机增长将继续带动硅片、电池片和组件产出扩张,从而支撑光伏制造环节对湿电子化学品的持续需求。
全球光伏新增装机增长支撑湿化学品高位需求(GW)
数据来源:CPIA、开源证券研究所
5、 供给格局:日系欧美厂商把控核心品类,国内厂商加速破局
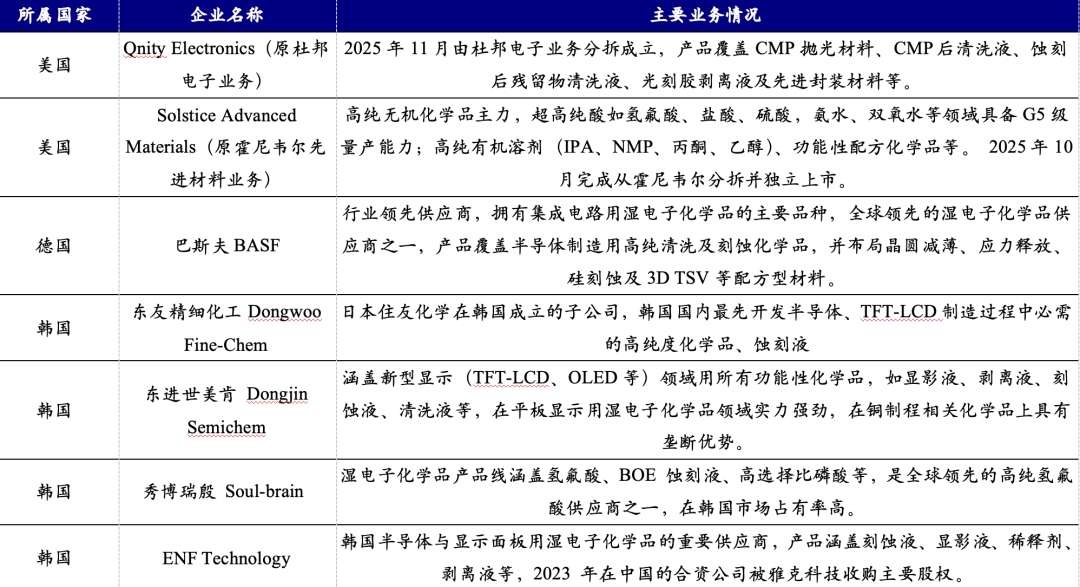
全球集成电路用湿电子化学品市场集中度较高,海外龙头在超净高纯试剂、功能性配方化学品和CMP材料等领域形成较完整的产品体系。根据中国电子材料行业协会数据,欧美、日本、中国台湾、中国大陆和韩国企业在全球市场中的份额分别约为30%、27%、18%、14%和10%。欧美代表企业包括巴斯夫、Qnity Electronics(原杜邦电子业务)和Solstice Advanced Materials(原霍尼韦尔先进材料业务),产品覆盖高纯清洗及刻蚀化学品、CMP材料、蚀刻后及抛光后清洗液、光刻胶去除剂等;韩国企业包括东友精细化工、东进世美肯、Soulbrain和ENF Technology等,主要依托韩国存储和显示面板产业链,在高纯氟化物、刻蚀液、显影液及剥离液等领域形成稳定供应能力。
欧美主要湿化学品厂商聚焦高端品类
资料来源:深企投、开源证券研究所
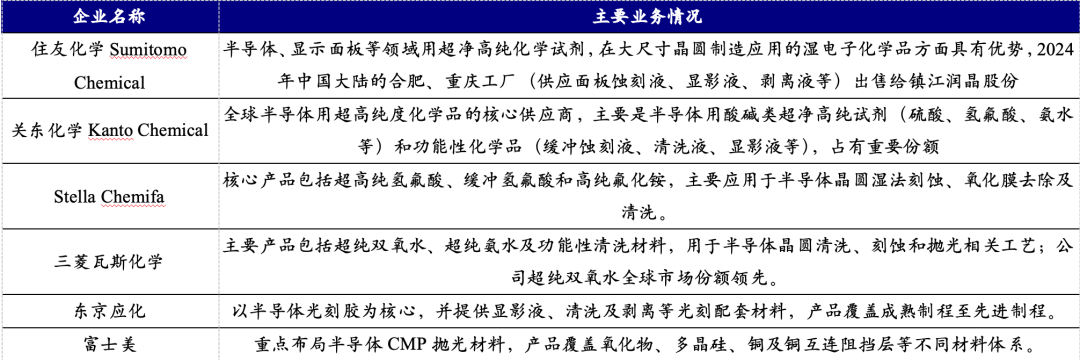
日本企业在全球湿电子化学品市场拥有27%的市场份额,占据重要市场地位,并在高纯氟化物、超纯清洗材料、光刻配套试剂和CMP材料等关键环节形成较强的产品集群。关东化学长期布局半导体高纯化学品及清洗、刻蚀和去胶材料;Stella Chemifa聚焦超高纯氢氟酸、缓冲氢氟酸等氟化物,主要用于晶圆湿法刻蚀和清洗;三菱瓦斯化学在超纯双氧水、超纯氨水及功能性清洗材料领域具备全球化供应能力;东京应化以光刻胶为核心,同时提供显影液、剥离液等光刻配套材料;富士美则重点布局氧化物、多晶硅、铜及阻挡层等不同体系的CMP抛光材料。据日本经济产业省披露,日本企业在全球光刻胶市场的合计份额约为90%,围绕光刻胶的功能性湿化学品是日系厂商的强势领域。
日本主要湿化学品产商:功能性湿化学品形成较强产品集群
资料来源:深企投、开源证券研究所
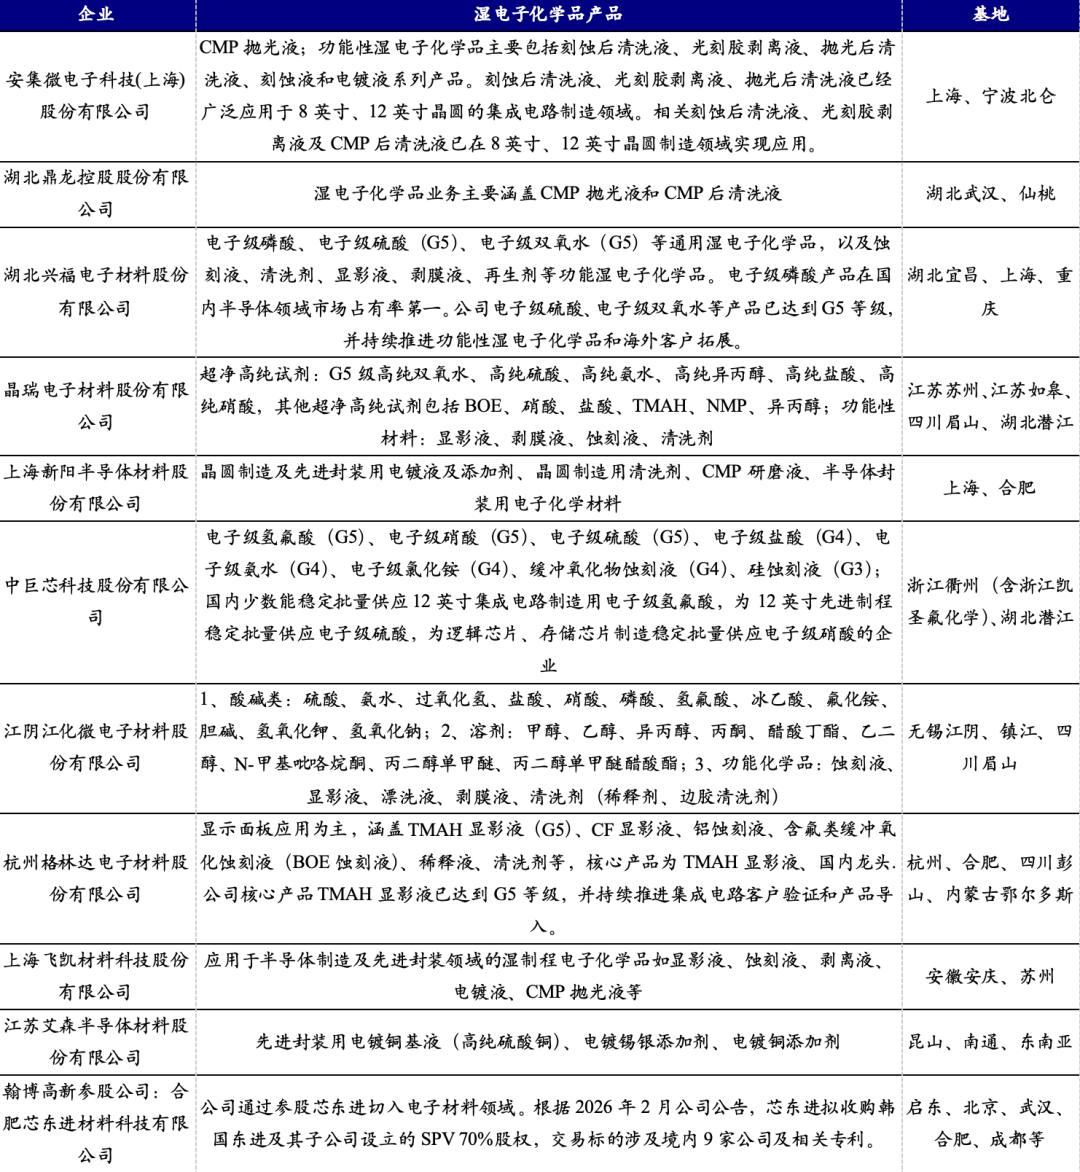
国内湿电子化学品厂商持续推进产品提纯、品类扩张和客户验证,国产供给已由通用型试剂逐步向G4/G5级高纯产品、功能性配方材料和CMP材料延伸。根据中国电子材料行业协会数据,中国集成电路用湿电子化学品国产化率稳步提升,但先进制程配套材料和部分高端产品仍由海外企业主导。具体来看,兴福电子、中巨芯、晶瑞电材和江化微持续推进电子级磷酸、硫酸、双氧水及氟化物等高纯产品;安集科技和鼎龙股份重点布局CMP抛光液、CMP后清洗液及功能性清洗材料;上海新阳在电镀液、清洗液及先进封装化学品领域形成较完整布局;格林达则围绕G5级TMAH显影液推进集成电路客户导入。此外,翰博高新通过参股公司收购韩企在华资产的方式,积极发力功能性湿化学品领域。
国内主要湿化学品厂商:多点开花,积极拓展高端领域
资料来源:深企投、开源证券研究所
地缘政治博弈倒逼晶圆厂供应链安全重构,本土湿电子化学品厂商加速迈入“全面替代与份额提升”的黄金窗口期。受地缘政治及商务部对日两用物项出口管制等事件影响,半导体上游关键材料的供应链断链风险被推至前所未有的高度。
我们认为,以往日系巨头强势的高阶湿电子化学品领域,因“去日化”避险情绪升温,国内主流晶圆厂及封装厂或将大幅加快本土供应商的验证与提量进程。目前,国内头部厂商在G4-G5级产品线已具备商业化量产与品类拓展能力,供应链重组的刚性需求不仅显著缩短了验证周期,更推动本土企业从“边缘替代”向“核心主供”跨越,未来市场份额与盈利弹性有望迎来双击。
风险提示:下游需求及行业景气修复不及预期风险;湿电子化学品国产替代及客户验证进度不及预期风险;技术迭代及产品升级不及预期风险;市场竞争加剧及价格波动风险;光伏、显示等下游需求及安全环保监管风险;地缘政治与贸易政策变化风险

 VIP复盘网
