

核心观点
一、为什么重要:AI功耗跃迁下TIM从辅材变瓶颈,高端TIM供给紧
1、TIM是芯片散热链路中的关键环节
热界面材料(TIM)是填充于发热芯片(如CPU、GPU)与散热部件(如冷板、散热器)之间的功能性材料,核心作用是解决两个固体表面因微观不平而产生的接触热阻,即芯片与散热部件的接触面通常存在5–50μm的空隙,由于空气的导热系数仅0.026W/m·K,该空隙会形成严重热瓶颈。而TIM能够利用自身的流动性或柔韧性填充这些微观空隙,在发热源与散热器之间建立连续的热传导通路,从而显著降低接触热阻,提升整体散热效率。
随着AI芯片功耗的持续突破、局部热流密度不断攀升,TIM的热阻成为热量从芯片传出的第一道物理关卡,其直接决定了结温是否超过安全阈值、芯片能否维持满负载运行,因而也从此前的边缘辅材升级为散热链路中不可绕过的技术瓶颈。
2、AI算力升级驱动TIM材料全面迭代
当前AI算力升级正从多个技术维度推动TIM全面迭代:
功耗跃升倒逼材料升级:芯片功耗持续攀升,传统硅脂容易出现泵出、干涸、挥发分层等问题,普通垫片更容易导致芯片翘曲等现象,从而倒逼TIM材料进行迭代。
传统技术路线面临切换:英伟达新一代旗舰级AI计算平台Vera Rubin取消了此前备受瞩目的液态金属方案,转向全面采用新型石墨烯热界面材料。
液冷散热与封装变革带来新要求:新一代GPU芯片局部热点热流密度突破600W/cm²,传统风冷已经走到物理极限,冷板式、浸没式液冷大规模落地;TIM1.5专门适配无顶盖裸芯片的散热场景,有望成为下一阶段潜在最紧缺方向。
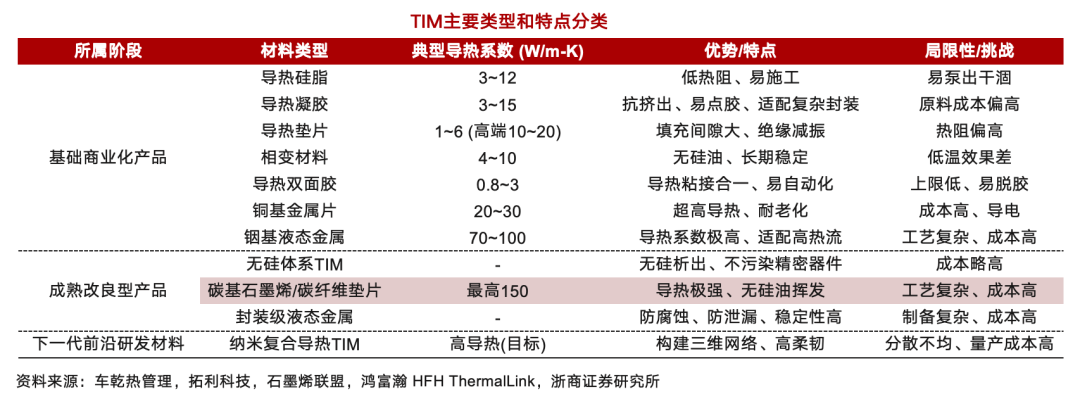
3、中低端TIM2竞争相对充分,高端TIM2供给偏紧
当前常规TIM市场相对饱和,高端TIM正因芯片架构升级呈现梯度分化。
整体来看供给端分层竞争,中低端门槛低,国内企业多且价格竞争激烈,并且多已规模量产;高端则由欧美日龙头主导,占据半导体级、车规级等高附加值市场主要份额。因“配方+工艺”壁垒较高,且认证周期长达1~3年,客户粘性强,新进入者难突破,因此尽管当前国内厂商加快高端研发并取得阶段性突破,但整体上高端TIM材料供给仍偏紧。
4、高端TIM壁垒1——技术工艺与量产约束
高端TIM的技术难度并非单一配方或单项工艺,而是一整套成型体系。
以垂直石墨烯TIM为例,需通过多流延铸同步引入水平、垂直剪切流场,连续制备抛物线取向氧化石墨烯水凝胶薄膜,再经室温肼发泡、高温石墨化与PDMS浸渍;或对石墨烯纸施加横向机械力与压力,使取向由水平转垂直,形成类蜂巢多层结构。工艺端还需自研模压、旋转装置与专用模具,让纤维均匀、定向、稳定“站”进垫片,并在保压中保持取向不塌,兼顾连续米级量产。
5、高端TIM壁垒2——认证周期与龙头先发优势
高性能TIM并非材料全面短缺,而是通过头部客户认证的有效供给有限。高端TIM属于芯片级关键物料,直接影响GPU结温与算力输出,下游客户需完成高低温循环、湿热、长期压缩、系统级等多维可靠性测试,认证周期长达1至3年。
认证的高门槛不仅意味着新进入者短期内无法形成有效供给,更赋予了已通过认证的龙头厂商极强的客户粘性。例如,鸿富诚凭借在石墨烯导热垫片领域的先发优势,已进入全球头部AI芯片企业供应链,其2025年碳基导热垫片收入达2.52亿元,较2023年翻了6倍,印证了高壁垒下的高盈利弹性。
二、市场有多大:散热BOM价值重分配,TIM打开百亿增量空间
1、TIM市场规模稳步增长,中国市场复合增速更快
近年来,在AI、5G、新能源汽车及消费电子等下游领域的强力驱动下,全球TIM市场呈现稳步增长态势。
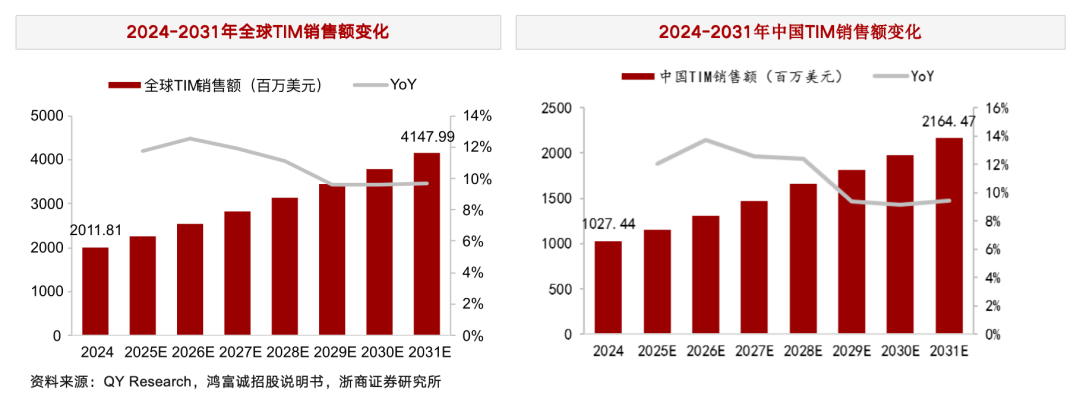
根据QY Research数据,2024年全球TIM销售额达20.12亿美元,预计到2031年将增长至41.48亿美元,2025至2031年间年复合增长率为10.74%。聚焦国内市场,受益于5G商用化、电子材料国产化进程加速以及TIM在新能源汽车、动力电池、数据中心等应用领域的持续拓展,我国TIM市场增速更为亮眼。2024年中国TIM市场规模达10.27亿美元,预计2031年将增至21.64亿美元,年复合增长率为11.09%,并占据全球过半市场份额。
2、重要增量1:AI GPU功耗跃迁,打开高端TIM2成长空间
AIGPU功耗跃迁正打开高端TIM2成长空间。全液冷与微通道冷板方案下,TIM2成为制约整体热抽取效率的关键热传导界面,材料路线从液态金属转向石墨烯TIM,对高导热、抗泵出、长寿命和绝缘可靠性提出更高要求。由此,高端TIM2在液冷散热链路中的战略权重上升,并有望带动其在散热BOM中的价值贡献提升。
以英伟达为例,为摆脱液态金属带来的高风险与昂贵维护成本,英伟达在Rubin平台上转向全面采用新型石墨烯热界面材料,从而避免此前Blackwell使用的高性能导热相变材料/导热硅脂在化学侵蚀、高导电性等方面的潜在缺陷,打开了高端TIM2的成长空间。
3、重要增量2:先进封装架构变革,催生TIM纯增量
无盖裸片与3D堆叠技术普及,直接开辟全新TIM层级“从0到1”的增量市场。
一方面,无盖裸片设计取消了散热顶盖,使TIM1.5成为裸片与冷板/散热器之间的直接界面层,该层在传统带盖封装中并不存在。与此同时,3D堆叠架构催生了传统服务器时代所没有的层间散热需求,TIM已从被动填充升级为与封装协同设计的系统级组件。这两层均为先进封装架构变革带来的全新增量,而非对既有TIM1/TIM2的简单替代。
4、重要增量3:光模块与CPO架构集成,形成TIM增长新曲线
1.6T光模块功耗跃升与CPO架构密集集成,支撑TIM形成增量空间。
随着光模块从400G、800G进一步向1.6T及更高速率演进,传输速率和器件集成度提升,其内部DSP、Driver、TIA、Laser等器件在有限空间内形成更加集中的热源,局部热流密度、界面热阻、结构公差和长期可靠性成为高速光模块热管理需要重点解决的问题。在此背景下,TIM材料作为光模块芯片封装表面和金属壳体表面间隙的填充物,能够有效实现散热功能,未来需求潜力较大。
5、800G→3.2T:功耗上行推动光模块散热向VC与液冷冷板延伸
800G:Cisco OSFP 800G产品组合的最大功耗为14.5–17W,产品采用集成散热器;OSFP规范同时定义无集成散热器、由笼体骑乘式散热器接触的RHS结构。
1.6T:Arista全重定时1.6T客户端光模块功耗最高可达28W/端口;中石科技推进高性能TIM和一体化VC模组的客户导入与应用。
3.2T及CPO/NPO/XPO:OSFP-XD支持最高3.2Tbps;中石科技推进光模块液冷产品导入及CPO/NPO/XPO定制化液冷方案验证。
6、光模块TIM按界面选材,四类材料分别适配不同散热约束
复杂间隙可采用导热凝胶:导热凝胶可填充由表面粗糙、翘曲或几何复杂性形成的异形间隙,并适配自动化点胶。
装配公差可采用硅胶垫片:导热硅胶垫片兼具电气绝缘、压缩回弹和环境稳定性,可填充器件与散热器间隙,并提供缓冲减震及公差补偿。
低热阻界面可选相变或碳基材料:相变材料达到相变点后流动并填充界面;碳基垫片具备高导热、低热阻、高回弹和可靠性,并列入光模块应用场景。
7、可插拔界面受≤50N下压力约束,TIM还需经受反复插拔
下压力存在明确上限:OSFP-RHS规范规定,骑乘式散热器对模块施加的下压力不得超过50N,界面材料需在受限载荷下工作。
插拔时可通过结构保护TIM:抬升结构在模块插入或拔出时使TIM与模块表面分离,模块到位后再恢复直接接触。
反复插拔后仍需保持性能:20μm microTIM涂层在客户测试中经历超过500次插入和拔出,材料性能未下降。
三、哪些公司做:重点厂商卡位国产替代
1、竞争格局:海外守传统,国内攻新型
竞争格局方面,全球TIM材料竞争格局呈现鲜明的分层特征:高端市场长期由欧美日龙头企业主导,其凭借数十年配方积累与全流程品控能力,占据半导体级、车规级等高附加值领域的主要份额;中低端市场技术门槛较低,国内中小企业众多,价格竞争激烈,已实现规模量产。国内厂商起步较晚,正加快高端产品研发,在导热膏、导热垫片、相变材料及石墨烯、碳纳米管等新型高导热材料方面取得阶段性突破。
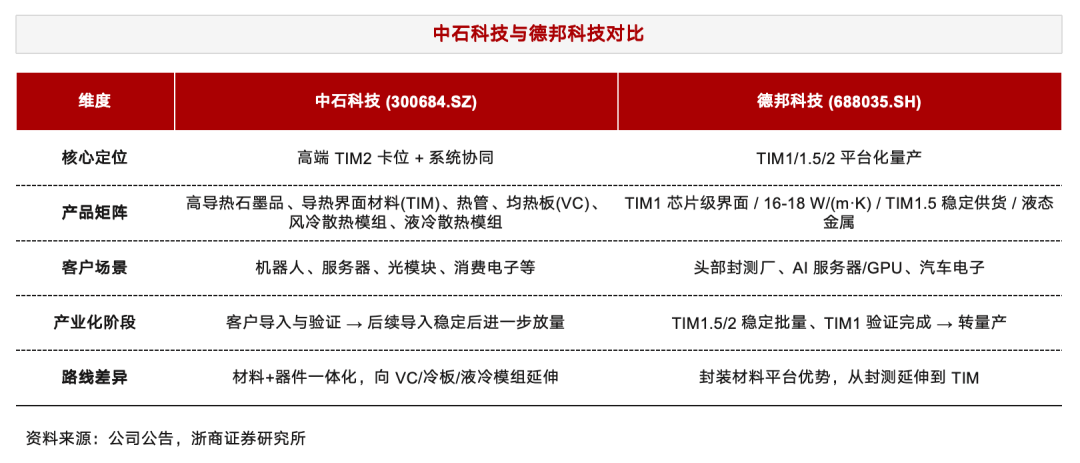
两者均已具备高端TIM2量产或导入能力,业绩兑现期在2026-2027年或高度重叠,是A股卡位AI算力升级的核心标的。
当前两家公司均已实现高端TIM2平台化(覆盖垂直石墨烯、液态金属等),并通过头部客户验证,正跨过“客户认可”门槛;差异在于中石科技偏向“材料+器件”一体化系统协同,向VC、冷板及液冷模组延伸,而德邦科技通过收购泰吉诺实现TIM1/1.5/2全面布局,TIM1已通过头部客户全套可靠性测试即将转量产。
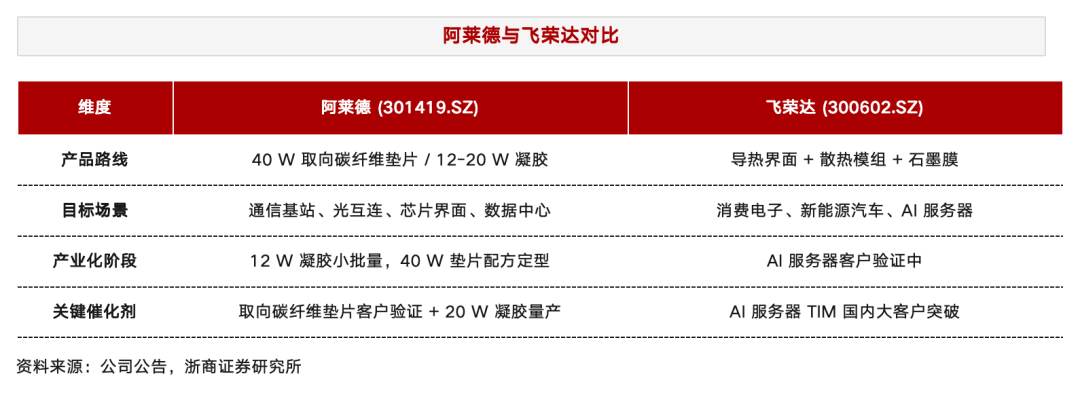
阿莱德碳纤维系列取向导热垫片在已实现 40W/mK 基础上取得新突破,氮化硼系列取向导热垫片项目也已进入关键的配方与工艺定型阶段;
飞荣达依赖模组与TIM协同切入AI服务器,关键在订单落地与毛利表现。
4、传统TIM:苏州天脉,TIM与散热器件协同完整
热管理产品矩阵覆盖5大类、19个细分品类:公司现已形成热界面材料、热扩散材料、热辐射材料、相变储热材料、粘接密封类材料5个大类的导热界面产品,包含导热凝胶、导热片、相变化材料、散热膏、液态金属、石墨片等19个小类。
TIM最高导热系数约15W/mK:公司生产的导热界面材料导热系数最高可以达到15W/m.K,产品关键指标性能与国际市场竞争对手水平相当。
风险提示:AI算力及高速光模块需求不及预期风险;石墨烯TIM产业化及客户导入不及预期风险;国际厂商竞争及替代技术路线风险;原材料供应及价格波动风险;扩产、客户集中及盈利能力波动风险。
报告原文:《AI散热的“价值窄门”_散热材料系列专题1_TIM 》20260914
署名作者:童非,张致远,范笑男

 VIP复盘网
