

在全球半导体设备扩产普遍遭遇零部件瓶颈的背景下,MFC已成为仅次于陶瓷结构件、真空泵、真空阀的紧缺赛道。
当前MFC行业进入供需紧张集中释放窗口,日本Horiba交货周期已接近1年且部分产品断供,核心约束来自压电陶瓷、MEMS传感器等上游核心原材料供给不足。海外压电陶瓷整体交付周期拉长至6个月以上,国内MFC厂商普遍进入存量库存消耗阶段,行业供给紧张从终端器件向上游核心材料传导,国内厂商加速进入国产化替代导入窗口期。
本文重点拆解半导体设备核心零部件MFC产业链。
01
什么是MFC?
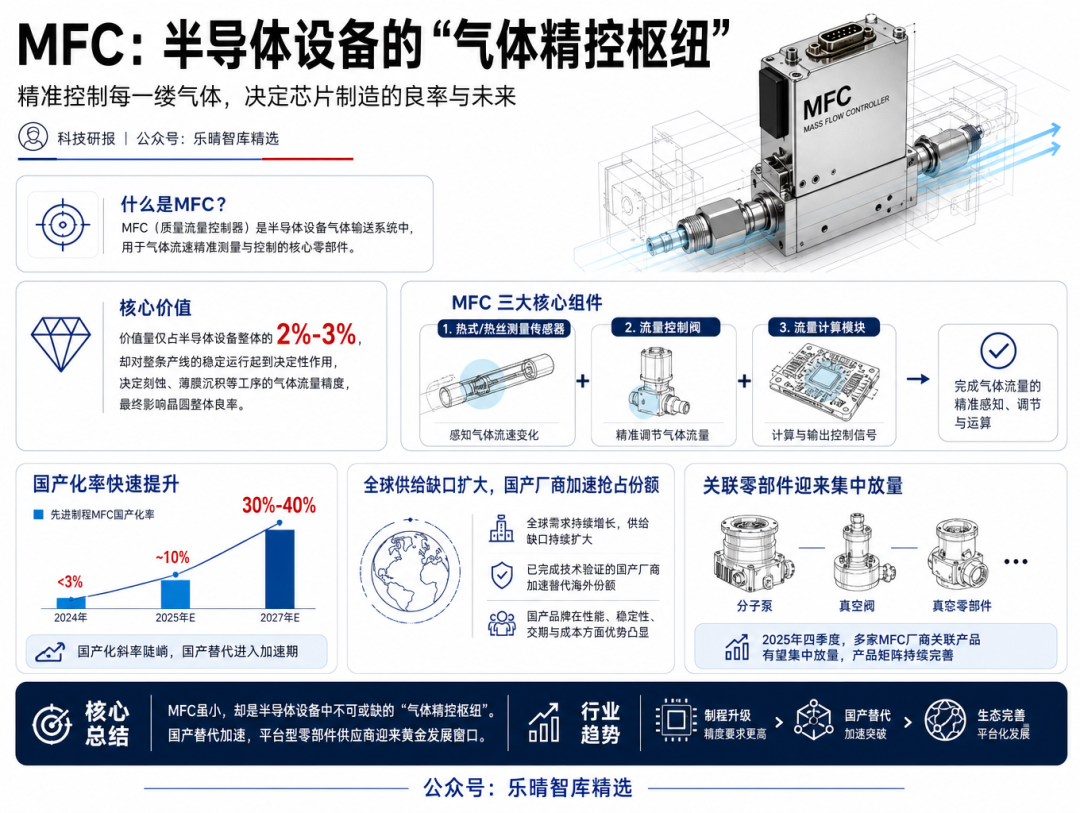
MFC(质量流量控制器) 是半导体设备气体输送系统中,用于气体流速精准测量与控制的核心零部件。
其价值量仅占半导体设备整体的2%-3%,但是对整条产线的稳定运行起到决定性作用,决定刻蚀、薄膜沉积等工序的气体流量精度,最终影响晶圆整体良率。
MFC由热式/热丝测量传感器、流量控制阀、流量计算模块三大核心组件构成,可完成气体流量的精准感知、调节与运算。
当前MFC赛道的核心逻辑在于行业处于国产化斜率陡峭的阶段。
2024年国内先进制程MFC国产化率不足3%,2025年提升至约10%,根据当前产业订单增速推演,2027年国产化率有望攀升至30%-40%。
在全球供给缺口持续放大的背景下,已完成技术验证的国产厂商正加速抢占替代份额。
根据产业链消息,今年四季度,国内多家MFC厂商的分子泵、真空阀等关联真空零部件产品有望迎来集中放量,平台型零部件供应商的产品矩阵将进一步完善。
MFC质量流量控制器内部结构:
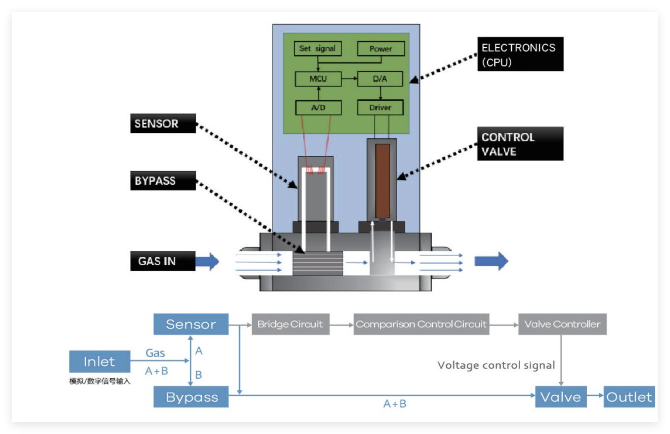
资料来源:倍托斯
核心产业观点
全球MFC供需缺口持续扩大,海外头部厂商受上游压电陶瓷约束出现产能收缩,交付周期已突破12个月,行业进入主动去海外库存、加速导入国产替代的关键阶段。
国内MFC厂商订单爆发式增长,头部企业单月订单实现数倍扩张,份额快速提升。2027年全年国内头部MFC厂商的收入规模有望突破30亿元,对应国内市占率提升至25%,有望打破日美厂商在高端半导体MFC领域的长期垄断。
产业链瓶颈正在从MFC器件制造向上游压电陶瓷转移,压电陶瓷价值量占MFC整体BOM的40%。后续压电陶瓷的规模化出货将带动整条产业链的成本持续下降,有望强化国产产品的性价比优势。
不同环节使用的MFC不同: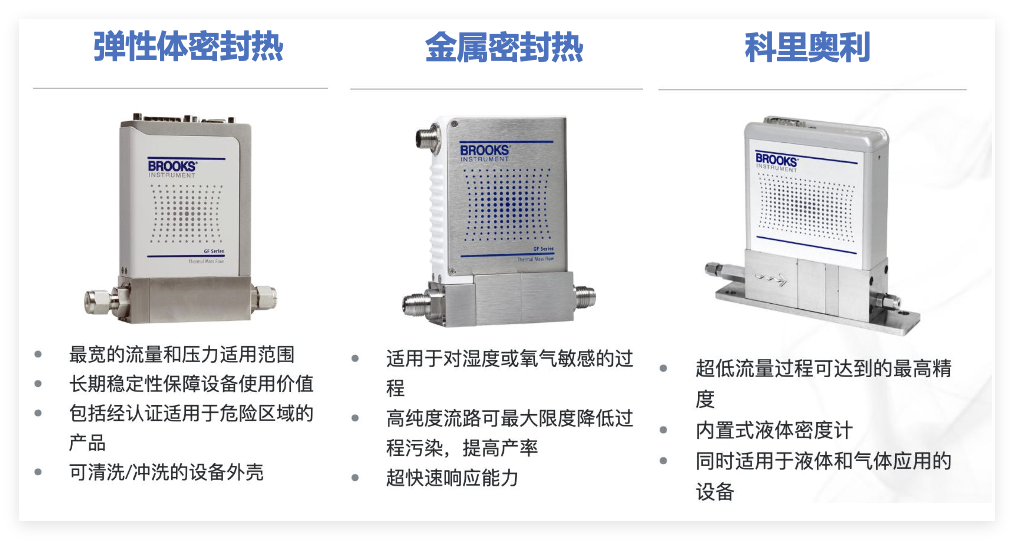 资料来源:Brooks
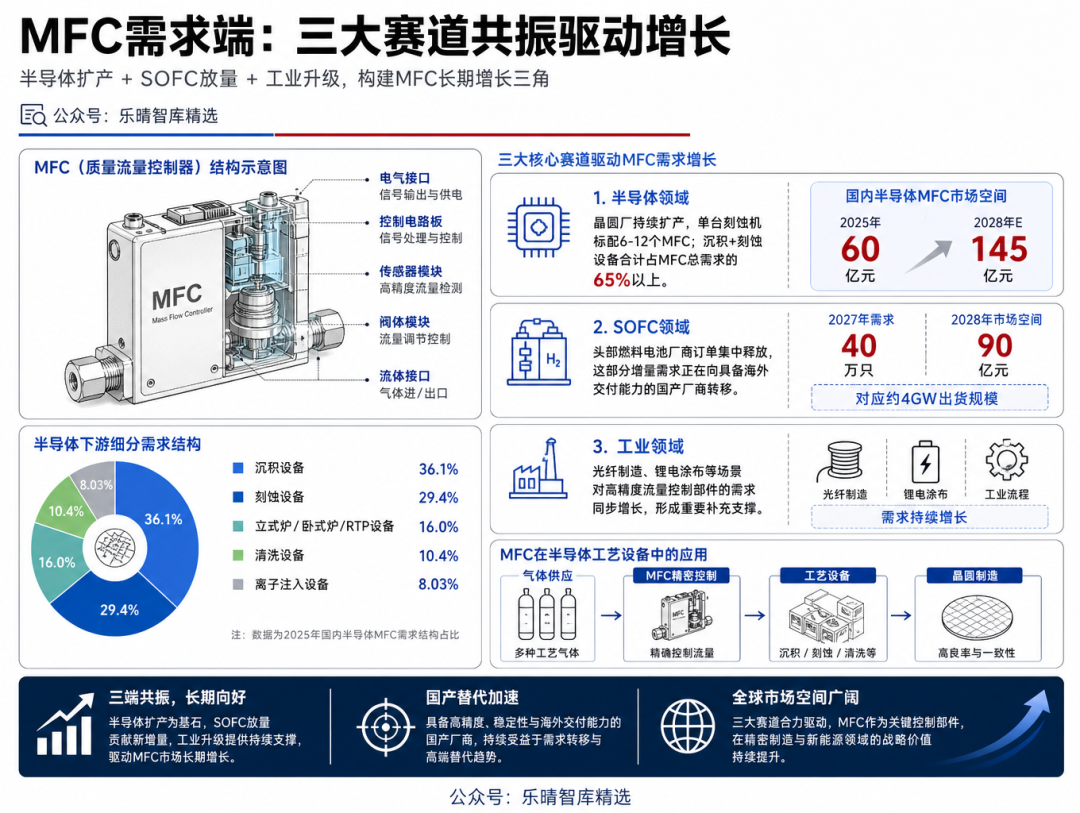
MFC需求端
MFC需求来自三大核心赛道,形成三端共振格局:
半导体领域:国内晶圆厂持续扩产,单台刻蚀机标配6-12个MFC,沉积设备、刻蚀设备合计占据MFC总需求的65%以上。2025年国内半导体MFC市场空间约60亿元,2028年有望攀升至145亿元。下游细分需求结构中,沉积设备占据总需求的36.1%,刻蚀设备占比29.4%,立式炉/卧式炉/RTP设备占比16%,清洗设备占比10.4%,离子注入设备占比8.03%。
SOFC领域:全球头部燃料电池厂商订单集中释放,2028年对应MFC市场空间接近90亿元。2027年全球头部燃料电池厂商合计MFC需求接近40万只,对应4GW出货规模,这部分增量需求正在向具备海外交付能力的国产厂商转移。
工业领域:光纤制造、锂电涂布等场景对高精度流量控制部件的需求同步增长,成为MFC需求的重要补充支撑。
02
MFC产业链
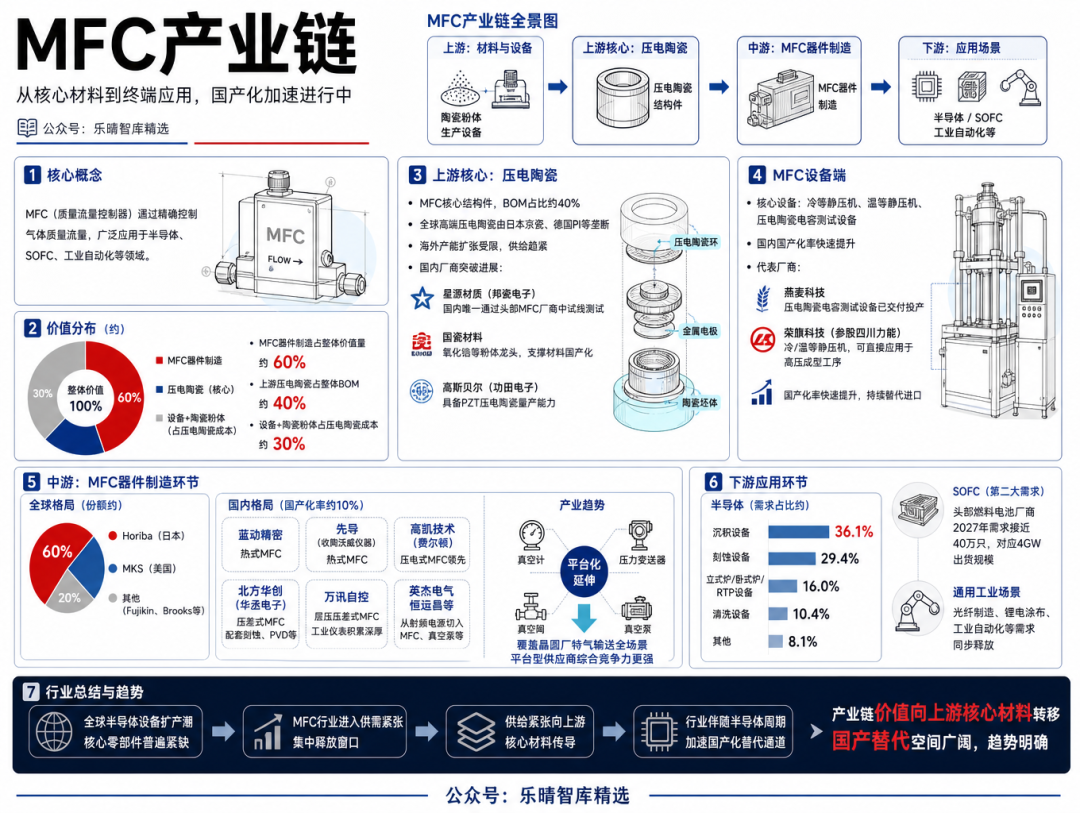
MFC产业链包括上游陶瓷粉体、压电陶瓷材料,到中游MFC器件制造,再向下游半导体、SOFC、工业自动化场景延伸的完整产业体系。
价值量从上游材料向中游器件逐级提升,核心瓶颈集中在压电陶瓷环节。
整条产业链中,MFC器件制造环节占据整体价值量的60%左右,上游压电陶瓷作为MFC的核心控制阀部件,价值占比达到MFC整体BOM的40%,是整条产业链中技术壁垒最高、供需缺口最大的环节。
压电陶瓷上游的生产设备、陶瓷粉体环节,价值占压电陶瓷整体成本的30%左右,是支撑材料端国产化的基础配套环节。
压电陶瓷:上游核心材料
MFC里最核心的结构件是压电陶瓷结构件,BOM占比约40%左右。
全球高端MFC用压电陶瓷长期被日本京瓷、德国PI等厂商垄断。海外厂商受核心切割设备交付周期长达18个月、本土含铅材料环评周期超1年等因素约束,产能扩张几乎停滞。
上游相关国内厂商中,星源材质通过控股邦瓷电子切入该赛道,邦瓷是目前国内唯一通过头部MFC厂商中试线测试的压电陶瓷企业。国瓷材料在氧化锆等陶瓷粉体领域拥有深厚技术积累,是国内高端陶瓷粉体平台型龙头,高纯超细氧化锆粉体技术为压电陶瓷国产化提供上游基础材料支撑。高斯贝尔子公司功田电子拥有成熟的PZT压电陶瓷量产能力。
随着MFC器件制造环节的国产厂商数量增多,后续竞争有望逐步加剧,产业链利润重心向上游核心材料转移。
MFC设备端
压电陶瓷生产核心配套设备包括冷等静压机、温等静压机、压电陶瓷电容测试设备,当前国内该环节国产化率正快速提升。
燕麦科技研发的压电陶瓷电容测试设备已完成客户交付验收,正式投入产线使用。荣旗科技参股的四川力能,主打冷等静压机、温等静压机产品,可直接应用于压电陶瓷的高压成型工序。当前国内压电陶瓷生产设备国产化率正快速提升。
中游:MFC器件制造环节
全球MFC市场长期呈现高度垄断格局,日本厂商占据绝对主导地位,其中Horiba全球市场份额约60%,美国MKS占比约20%,其余份额由日本Fujikin、Brooks等厂商瓜分,头部海外企业凭借数十年积累的产线工艺数据壁垒,长期把控先进制程高端市场。
国内整体国产化率约10%,赛道尚未形成稳定竞争格局,头部厂商份额正处于快速提升阶段,各家厂商在技术路线、客户结构和应用场景各有侧重,尚未出现完全覆盖全场景的绝对龙头。
蓝动精密、先导(收购沃威仪器)主要生产热式MFC。
压电式MFC厂商高凯技术,旗下“费尔顿”品牌在国内本土企业中处于领先位置。
北方华创旗下华丞电子(原七星流量计团队)依托母公司平台优势,是国内唯一布局压差式MFC的厂商,产品优先配套自有刻蚀、PVD等前道整机。全球市场市场仍由Horiba、Kofloc、Brooks等海外厂商主导。
万讯自控在层压压差式MFC领域布局成熟,具备多年工业自动化仪表技术积累。英杰电气和恒运昌等潜在进入者有望从射频电源赛道切入MFC、真空泵领域,从单一零部件供应商向平台型流体控制解决方案提供商转型。
从产业发展趋势来看,未来平台化延伸有望成为行业主流发展方向。
头部MFC厂商将不再局限于单一器件供应,逐步向真空计、压力变送器、真空阀等关联流体控制零部件延伸,打造覆盖晶圆厂特气输送全场景的解决方案,平台型供应商的综合竞争力将远超单一产品厂商。
下游应用环节
半导体是MFC第一大需求场景,其中沉积设备占据总需求的36.1%,刻蚀设备占比29.4%,立式炉/卧式炉/RTP设备占比16%,清洗设备占比10.4%。
全球半导体领域MFC市场长期由日美厂商主导,国内晶圆厂过去高度依赖进口产品。
SOFC是第二大核心需求场景,全球头部燃料电池厂商2027年合计MFC需求接近40万只,对应4GW出货规模,这部分增量需求正在向具备海外交付能力的国产厂商转移。
此外光纤制造、锂电涂布、工业自动化等通用工业场景的需求同步释放,进一步拓宽了MFC的下游市场空间。
下游多场景需求共振的态势有望长期延续,为国产MFC行业提供持续的增长动力。
整体来看,全球半导体设备扩产潮下,陶瓷结构件、MFC、真空泵、真空阀等核心零部件普遍紧缺。MFC行业进入供需紧张集中释放窗口,供给紧张从终端器件向上游核心材料传导,行业伴随半导体周期加速进入国产化替代通道。

 VIP复盘网
