

我们再来看一家去年这个时候看过的上市公司,兆易创新科技集团股份有限公司(股票简称:兆易创新)成立于2005年,2016年8月在上交所主板上市。兆易创新是全球领先的Fabless芯片供应商,致力于开发先进的存储器技术和IC解决方案。
兆易创新总部位于北京,在上海、深圳、合肥、西安、成都、苏州、香港、新竹、新加坡、美国、韩国、日本、英国、德国等地均设有分支机构,营销网络遍布全球。
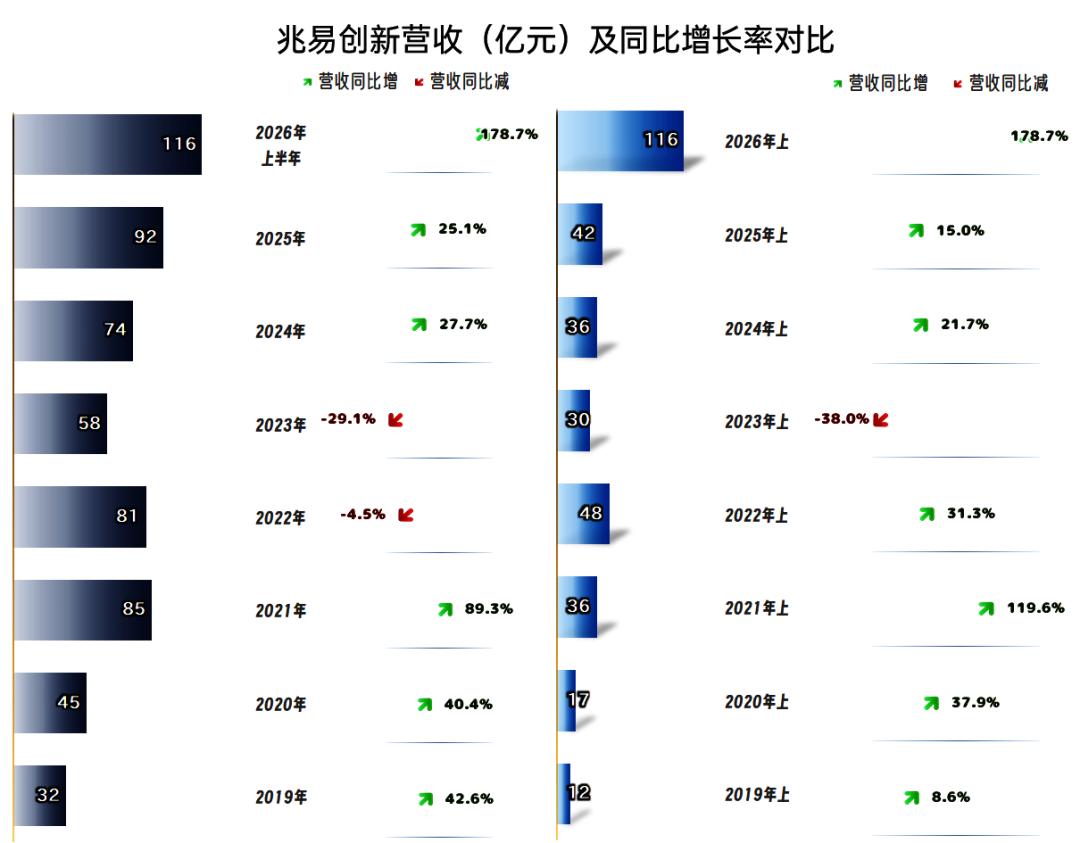
2026年上半年,兆易创新的营收同比大幅增长1.8倍,半年就超过以前任何一年全年的规模。这个增长速度是相当夸张的,在本轮行业繁荣中,兆易创新受益颇丰。
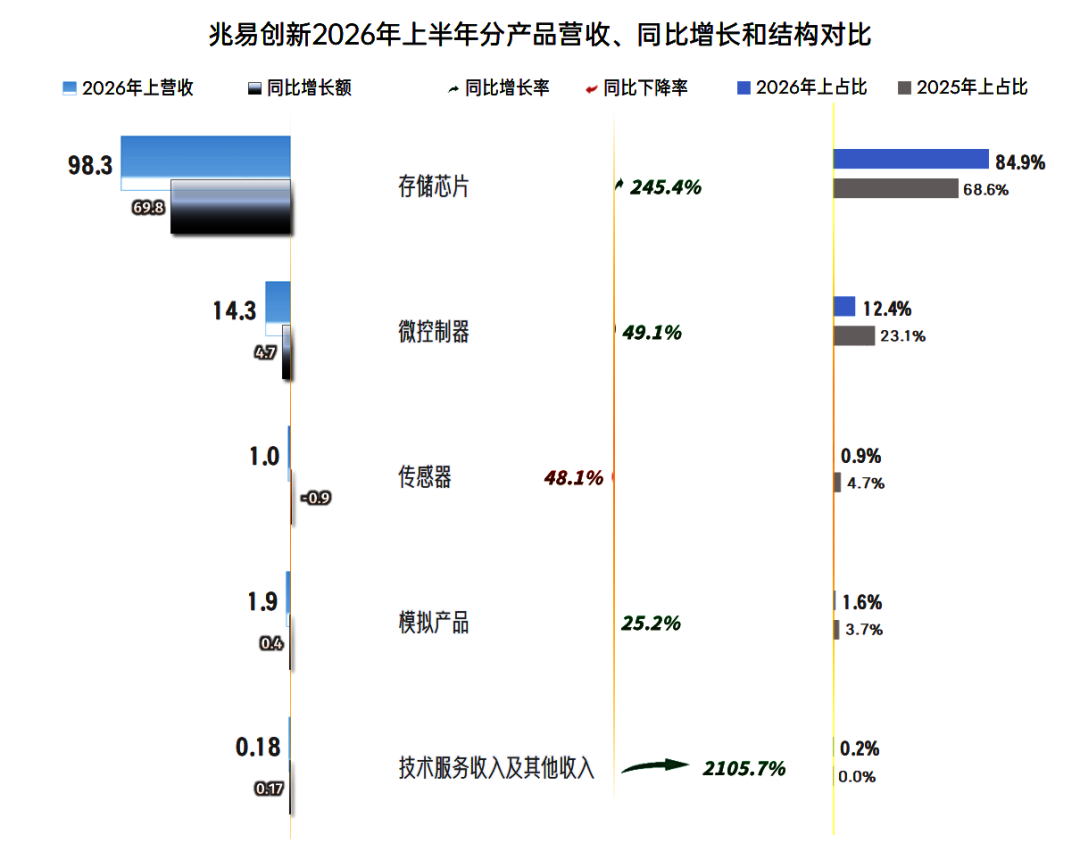
不用说也能猜到,主要的增长就来自于这大半年来最火的存储芯片业务,其他的业务有增有减,但占比都受到了严重的挤压。
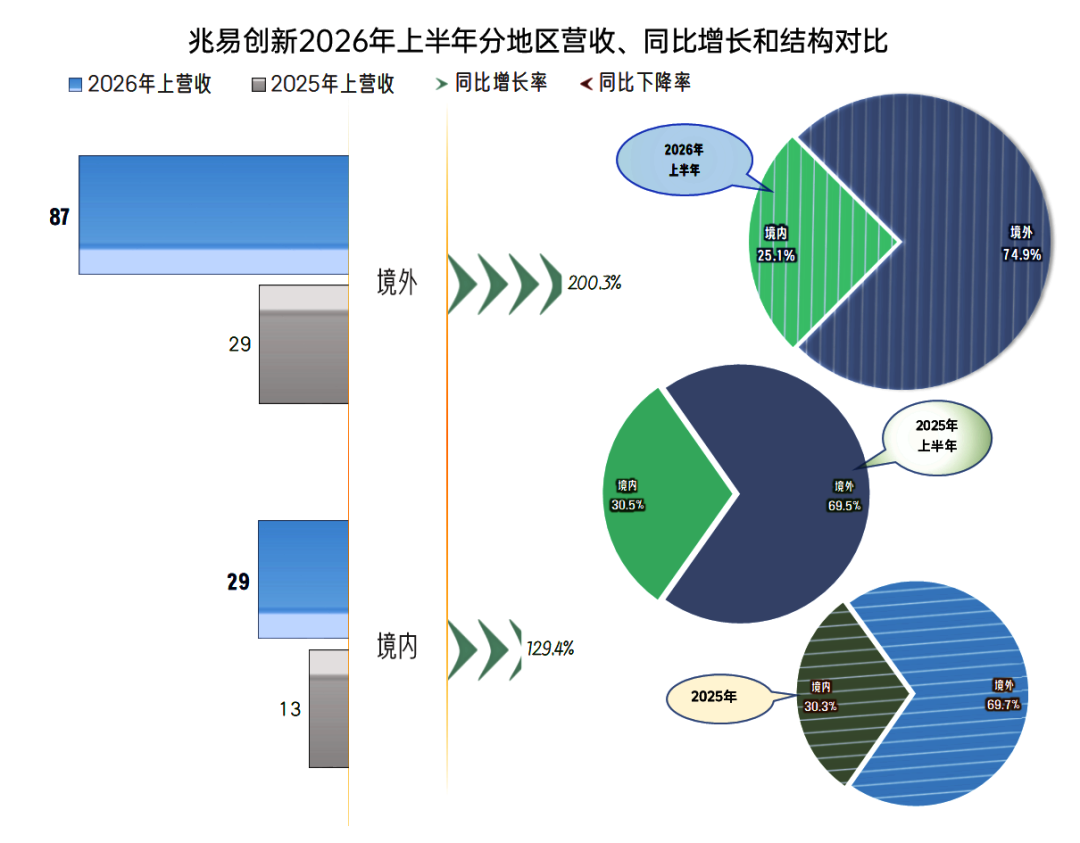
境内外市场均在大幅增长,境外市场的增速更快,其占比进一步上升至接近3/4的水平。
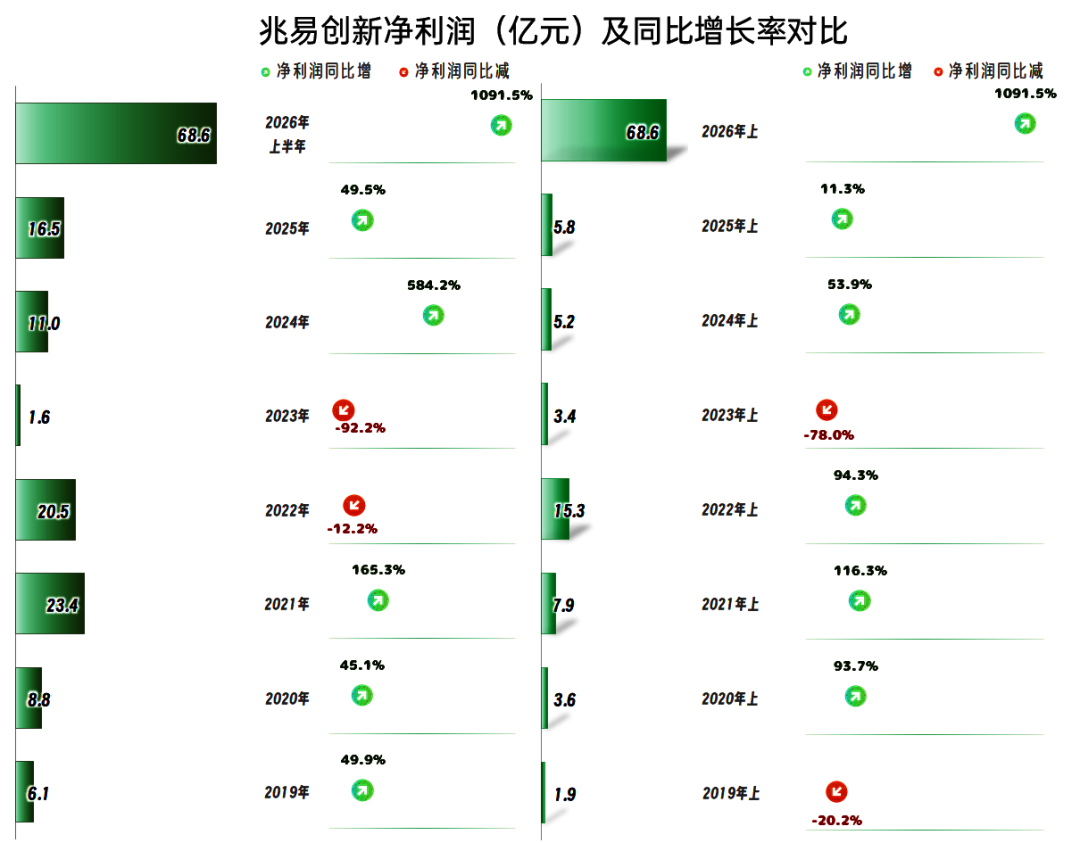
2026年上半年,兆易创新的净利润同比大幅增长10.9倍,半年的水平就是上次峰值年份全年的3倍。看来,这次才是行业大繁荣,上次只能算小繁荣了。
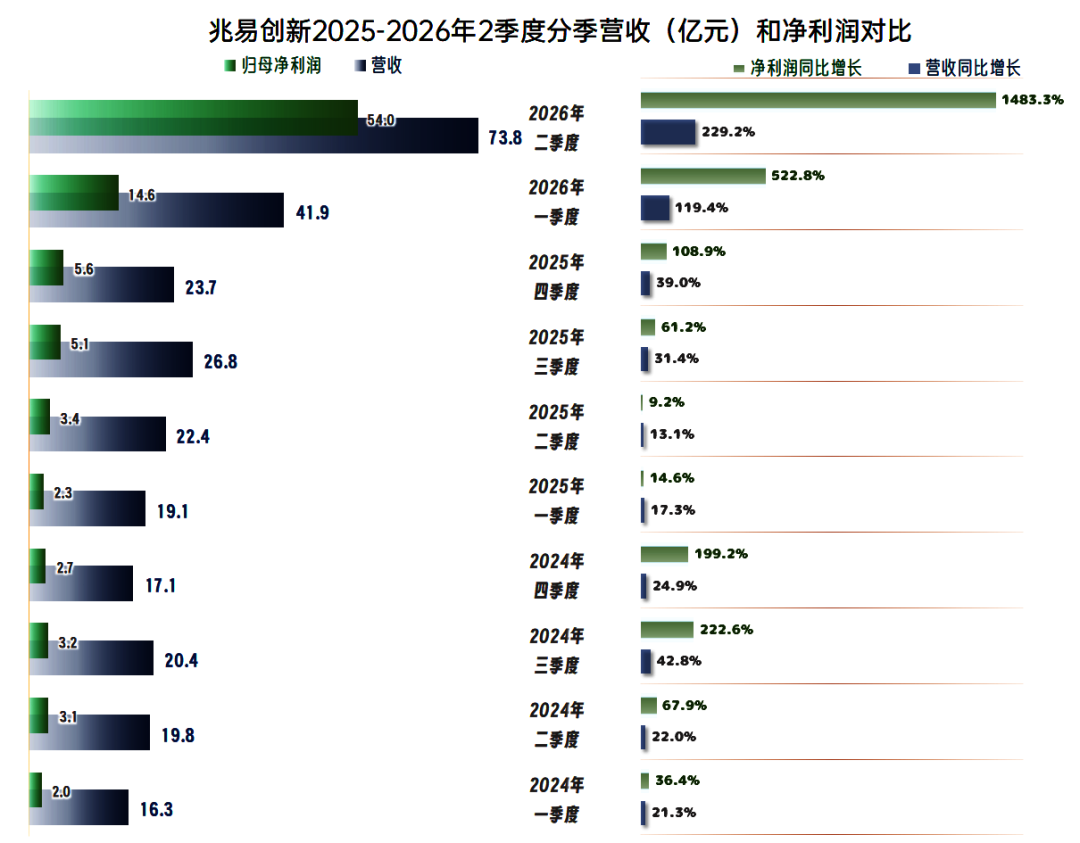
分季度来看,每个季度的营收和净利润都是同比增长状态,从2025年三季度开始,增长逐季加速。最近的2026年二季度的营收和净利润增速极快,如果能把这种势头延续至2026年年末,全年的业绩表现就会相当可观了。
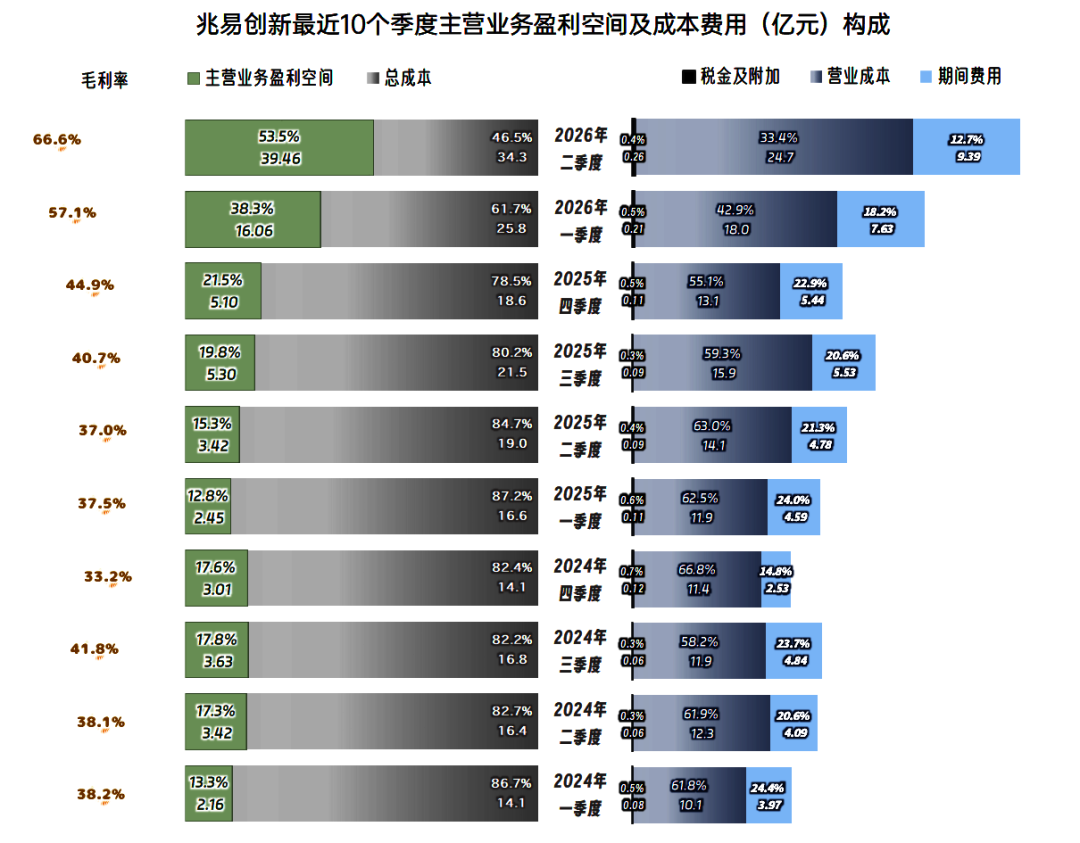
前两年的盈利能力是上半年的表现略差,下半年的表现更好,但2025年下半年的表现过于亮眼,并在2026年上半年打破了以前淡旺季的规律。2026年二季度的主营业务盈利空间超过了50%,这是以前想都不敢想的超高水平。
导致主营业务盈利能力连续大幅提升的原因,主要是毛利率大幅增长,营收大幅增长,同时摊薄了期间费用占营收比,也起到了较大的助力作用。
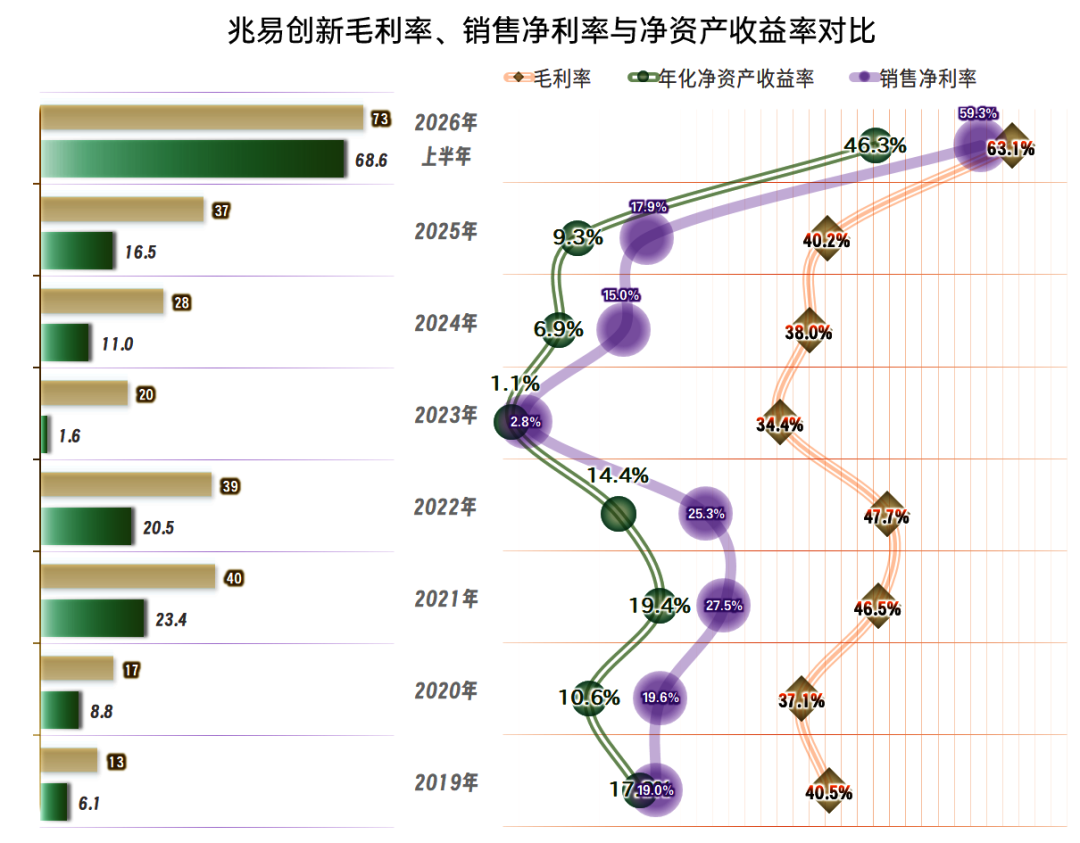
上一次行业繁荣期,毛利率大幅增长至接近50%,但还是有一年多的“还账”期。本次的毛利率暴增20多个百分点,远超上一次繁荣,从各方面的信息看,本次繁荣期应该会长于上一轮,这几年,这一行简直是让其他行业的企业羡慕死了。
除了2023年是勉强及格的水平之外,其他各年的销售净利率和净资产收益率都是优秀级的水平,2026年上半年的表现极为优秀,是其他年份也要羡慕的水平。
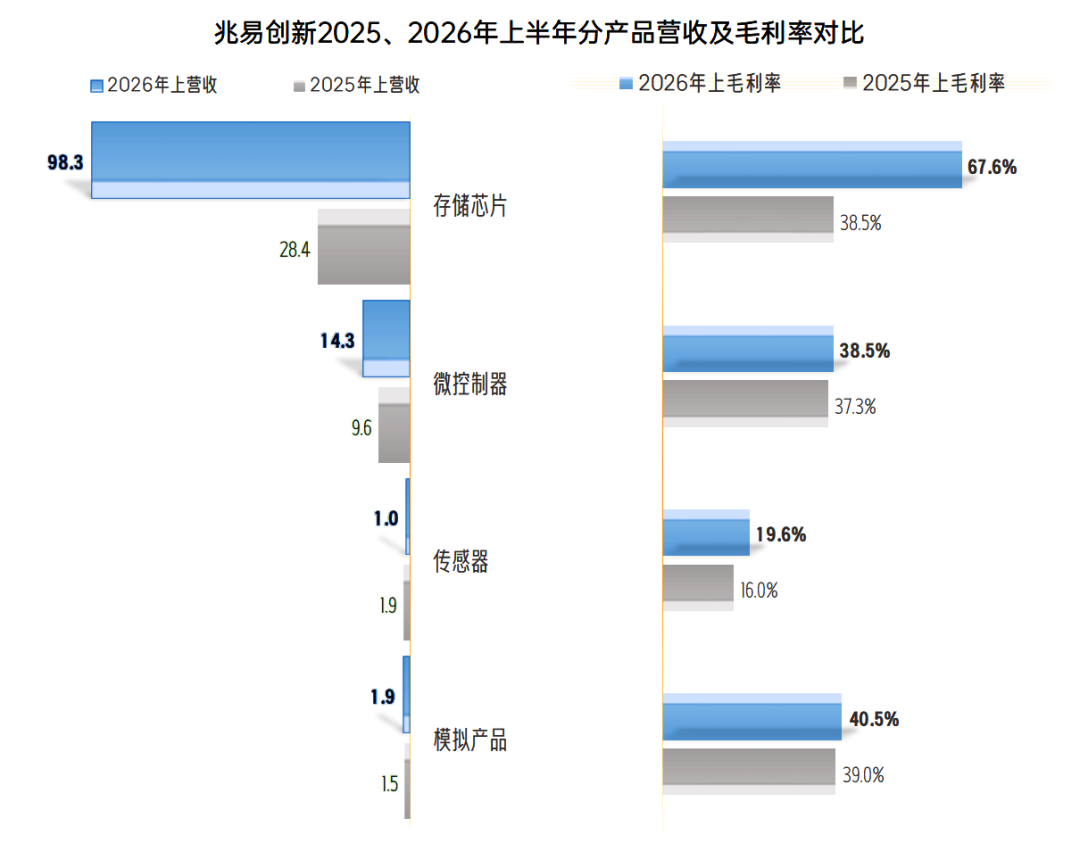
各项业务的毛利率均在同比增长,起到关键作用的当然是“存储芯片”业务,其增长接近翻倍,把其他业务的水平远远甩在了身后。这就导致该业务对盈利的贡献占比,相较营收占比还要高很多。
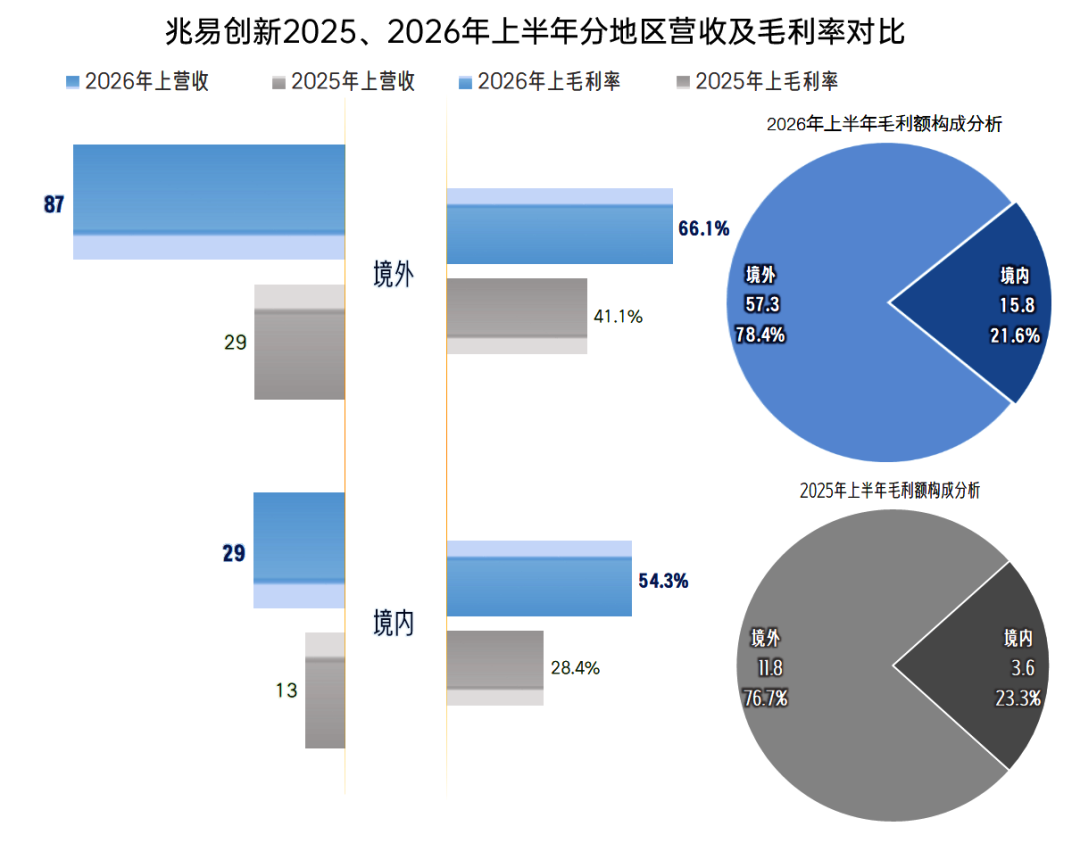
境内外市场的毛利率均在同比增长,仍然是境外市场的毛利率更高,境外市场的毛利贡献接近八成,比2025年上半年又有所增长,已经是绝对的主力来源了。
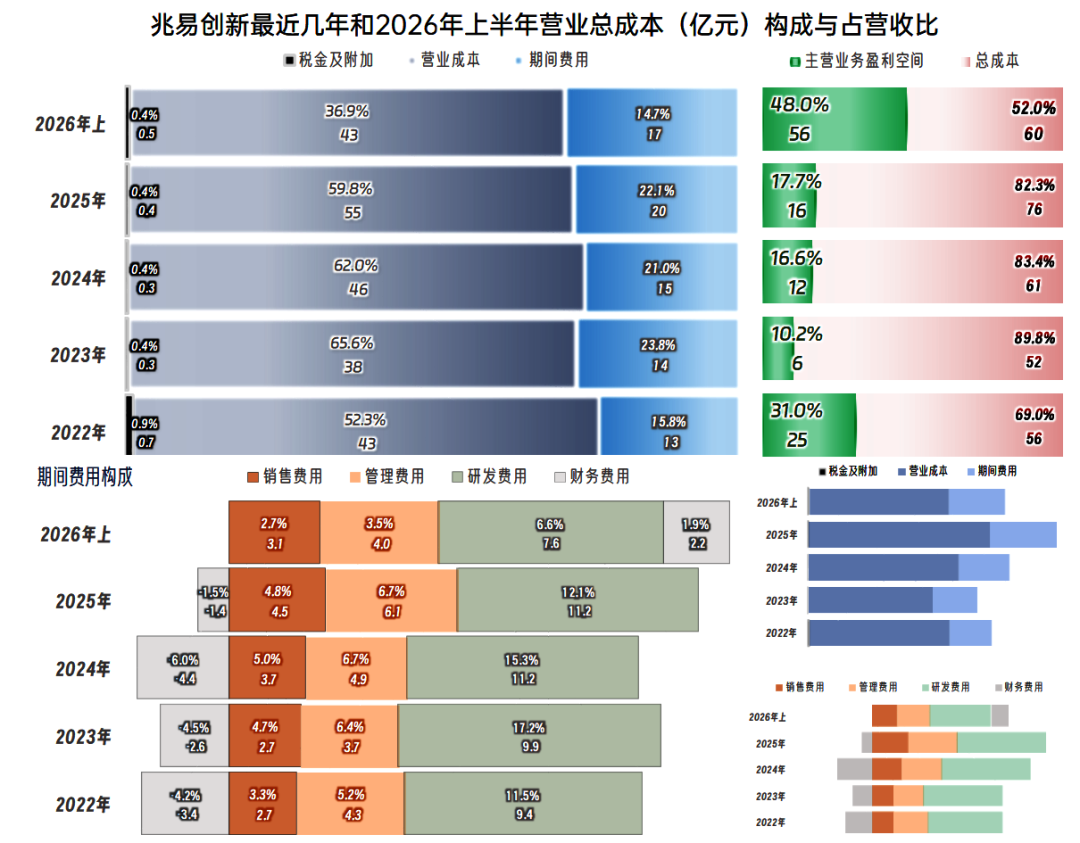
2022年的主营业务盈利空间高达31个百分点,2023年大跌至仅10.2百分点,前两年反弹至17个百分点左右,这应该是正常年份的水平。
2026年上半年大幅反弹至48个百分点,这是上一轮峰值水平也远不及的高度。前面已经说过了,这是毛利率大幅增长和期间费用占营收比下降,双重利好因素的影响。不过,如果和2022年相比,期间费用占营收比的影响只有1.1个百分点,主要差的还是毛利率。
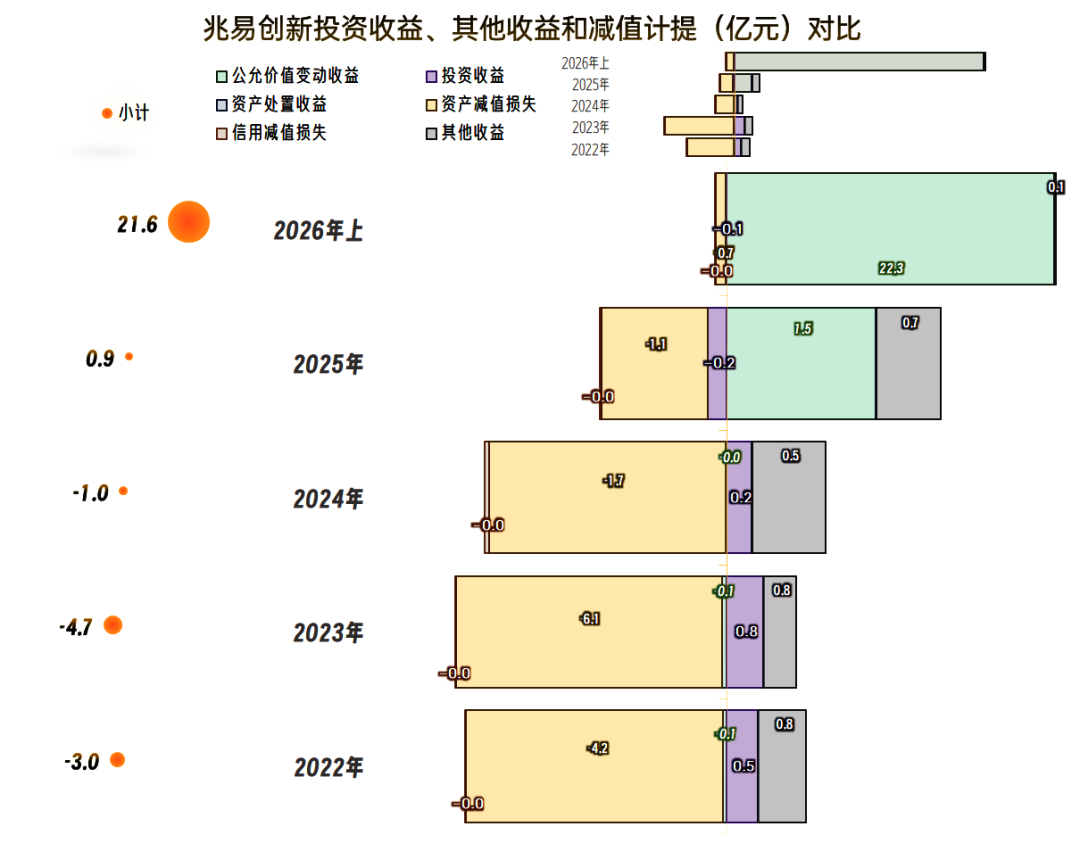
在其他收益方面,前几年都是以净损失为主,主要是资产减值损失较高;2025年才转为净收益状态,这时又来了“公允价值变动收益”。兆易创新并没有说具体是投资了哪些公司所带来的,我们也就不管了,就当他们的“战略投资”眼光也很不错就行了。
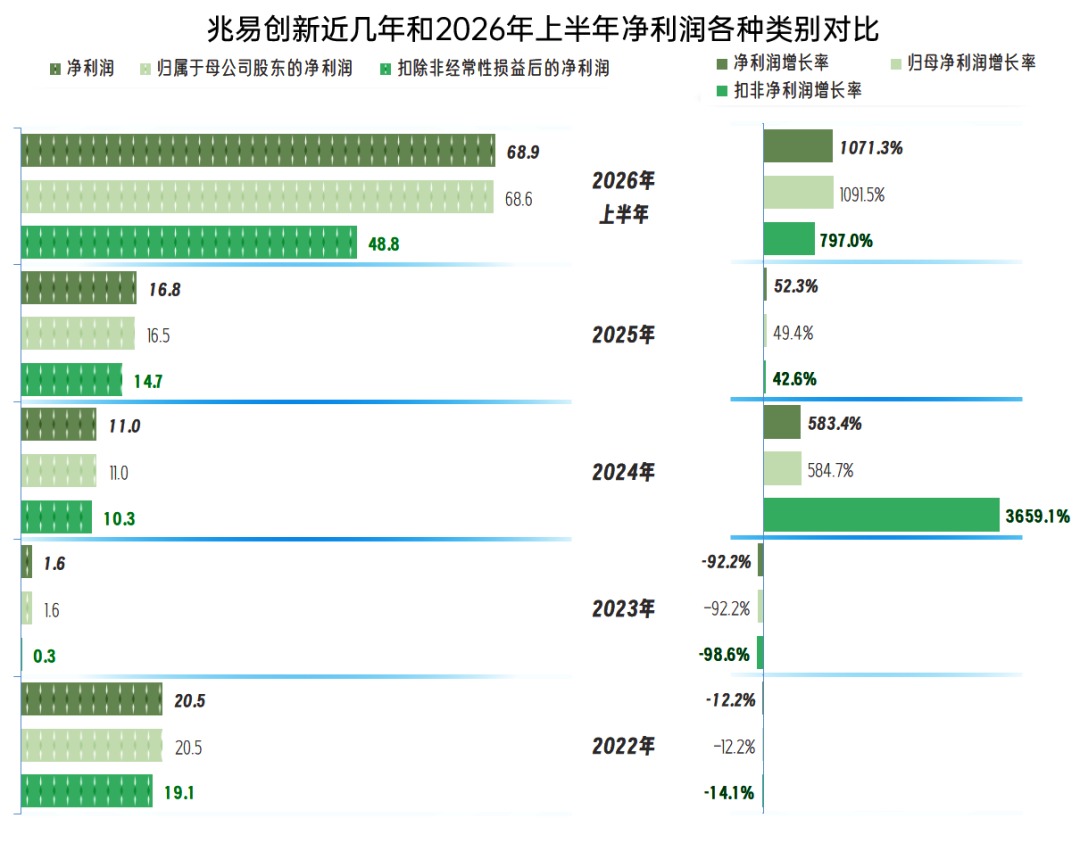
前几年的“扣非净利润”比归母净利润低得不多,2026年上半年,却差了很大一截,表现就没有归母净利润那么好了,差异的原因当然就是前面看到的“公允价值变动收益”。
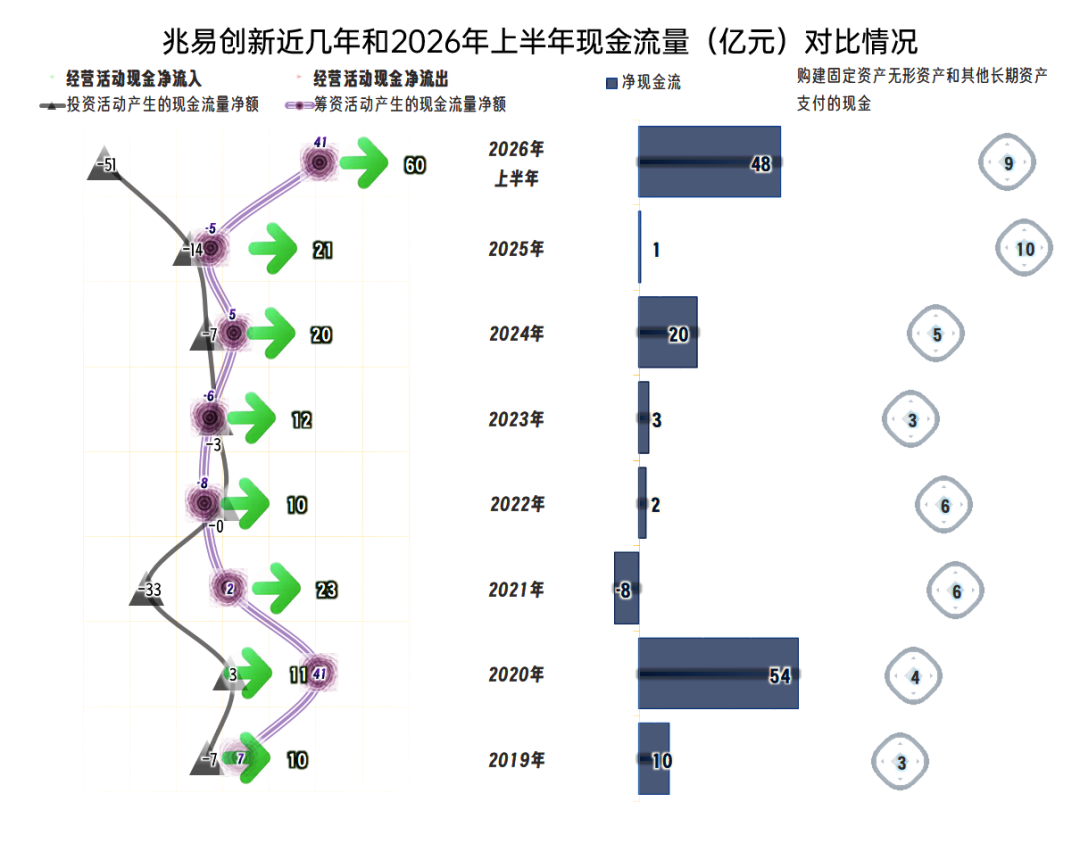
经营活动的净现金流一直都是净流入的状态,2026年上半年不仅是赚到钱了,也收回到账户上了。兆易创新的固定资产类投资规模是比较大的,虽然这一行并不主要拼产能建设等投入,但兆易创新的经营规模大,必要的投入还是要搞的。
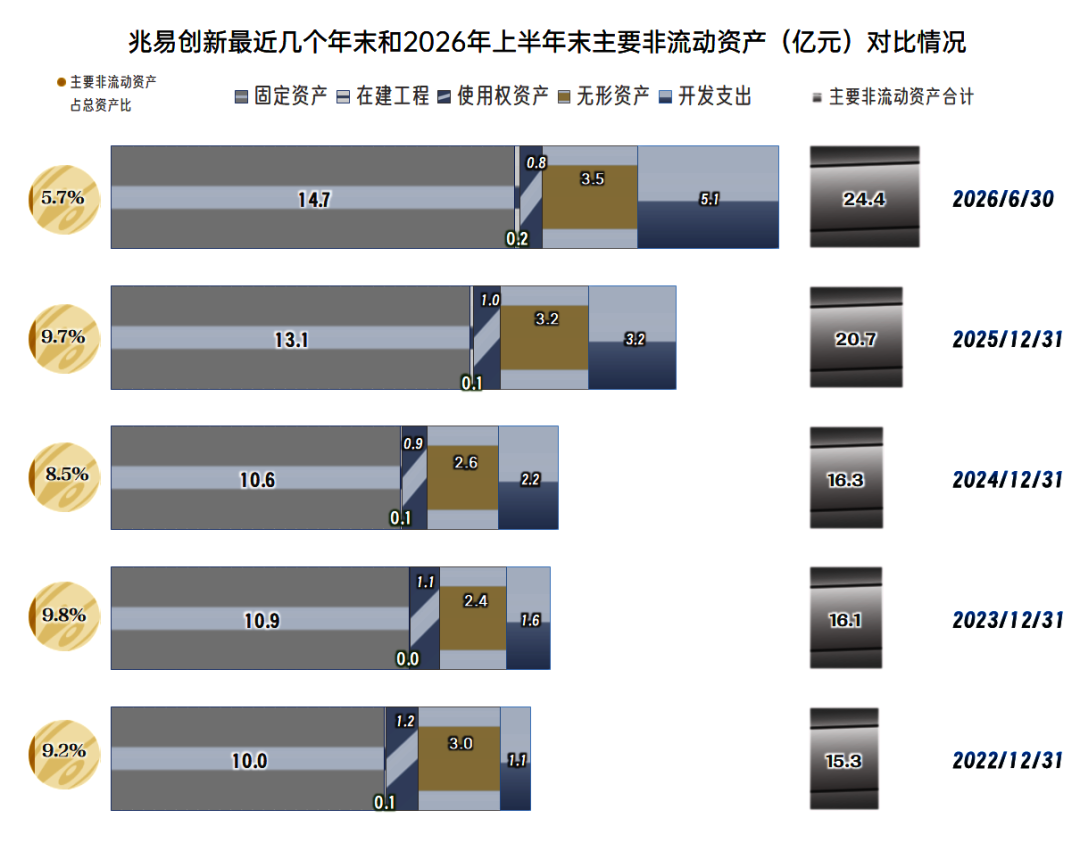
“主要经营性长期资产”和固定资产的规模,2025年末和2026年上半年末均在明显增长,由于这方面并不是特别重要,我们就不扯远了。
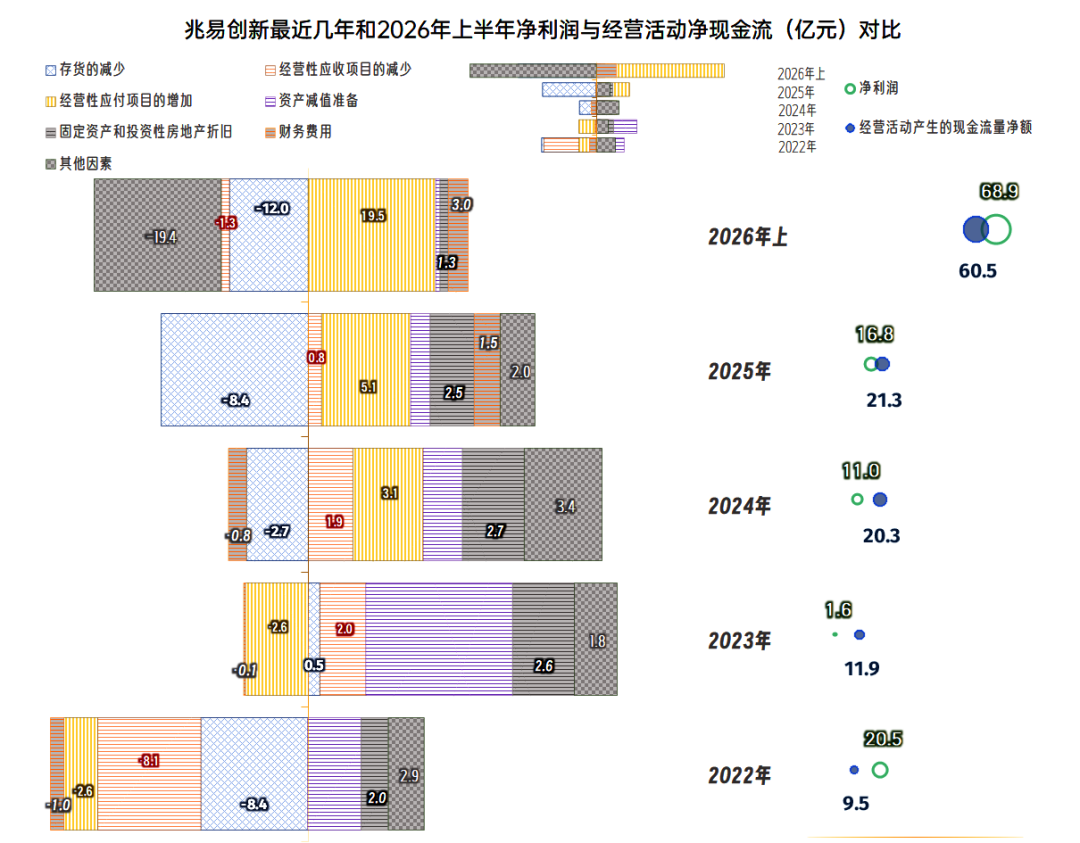
前三年经营活动的净现金流均高于当年净利润,存货增长等多占用营运资金的问题,每年都有更多的影响因素给抵消掉。2026年上半年经营活动的净现金流低于净利润,影响因素主要还是那项“公允价值变动收益”。只是,为了省事,我一般把其丢到“其他因素”中去了,本次也不再把其重新挑出来了。
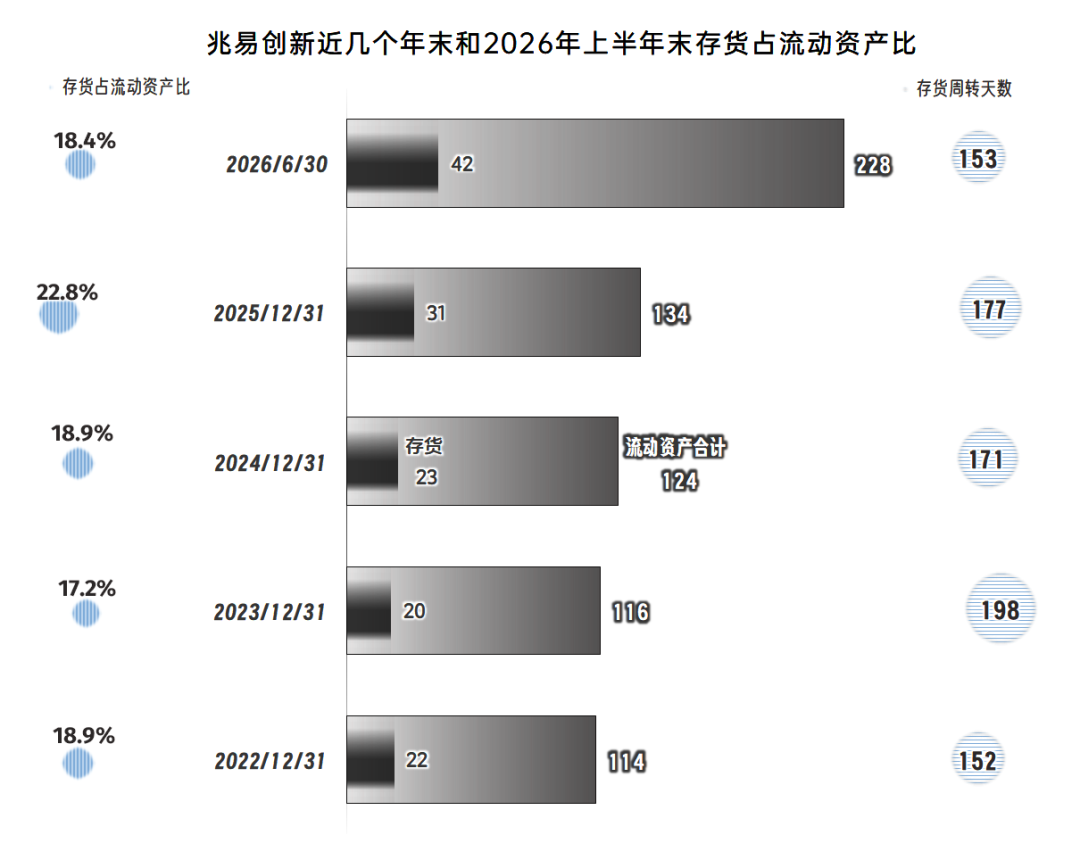
存货的规模持续增长,但存货周转天数却在2026年上半年下降了,这方面的情况正常。由于市场波动较大,并不能用平稳期的情况来衡量,但可以说,兆易创新并没有明显通过增加库存等方式来控制出货。
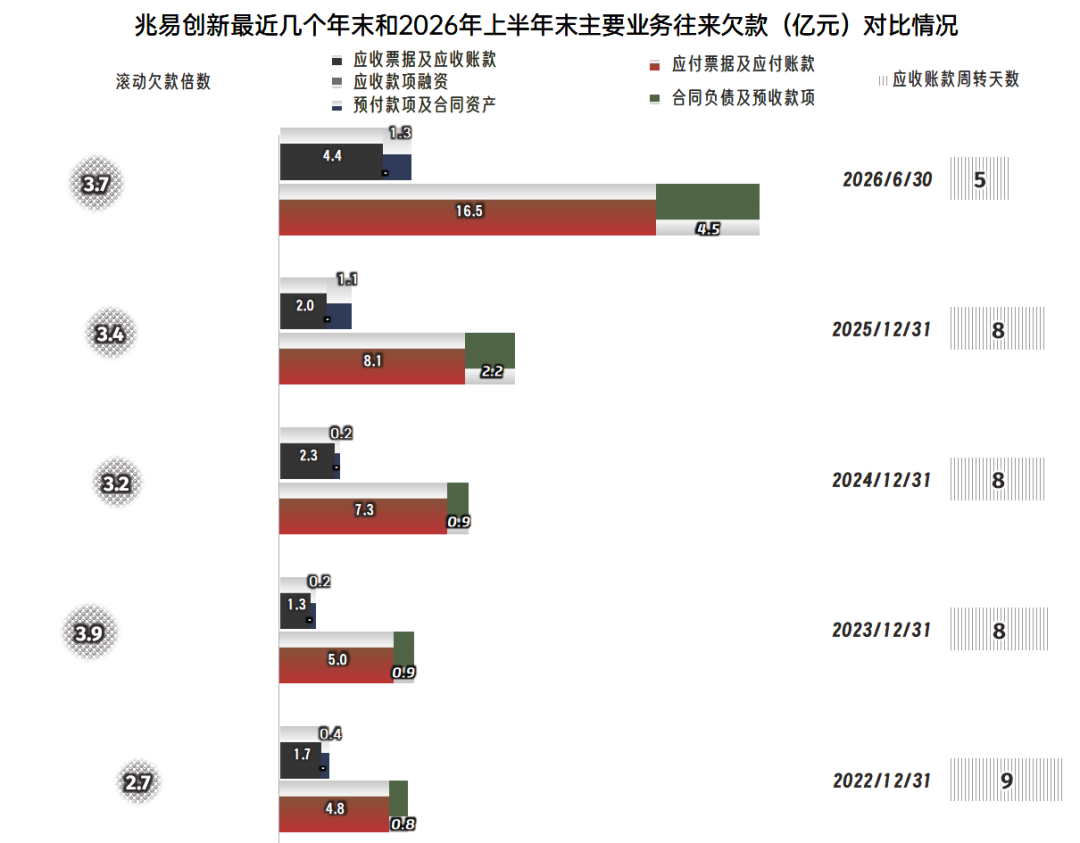
“应收票据及应收账款”和存货的情况类似,期末余额上升,应收账款周转天数下降,增长来自于营收和价格的上涨。
“应付票据及应付账款”的增长很快,这方面还是存在明显多占用供应链资金的问题。
预收性质的“合同负债”项目在2026年上半年末继续大幅增长,这一般预示着下半年的营收规模可能还会维持较高的水平。
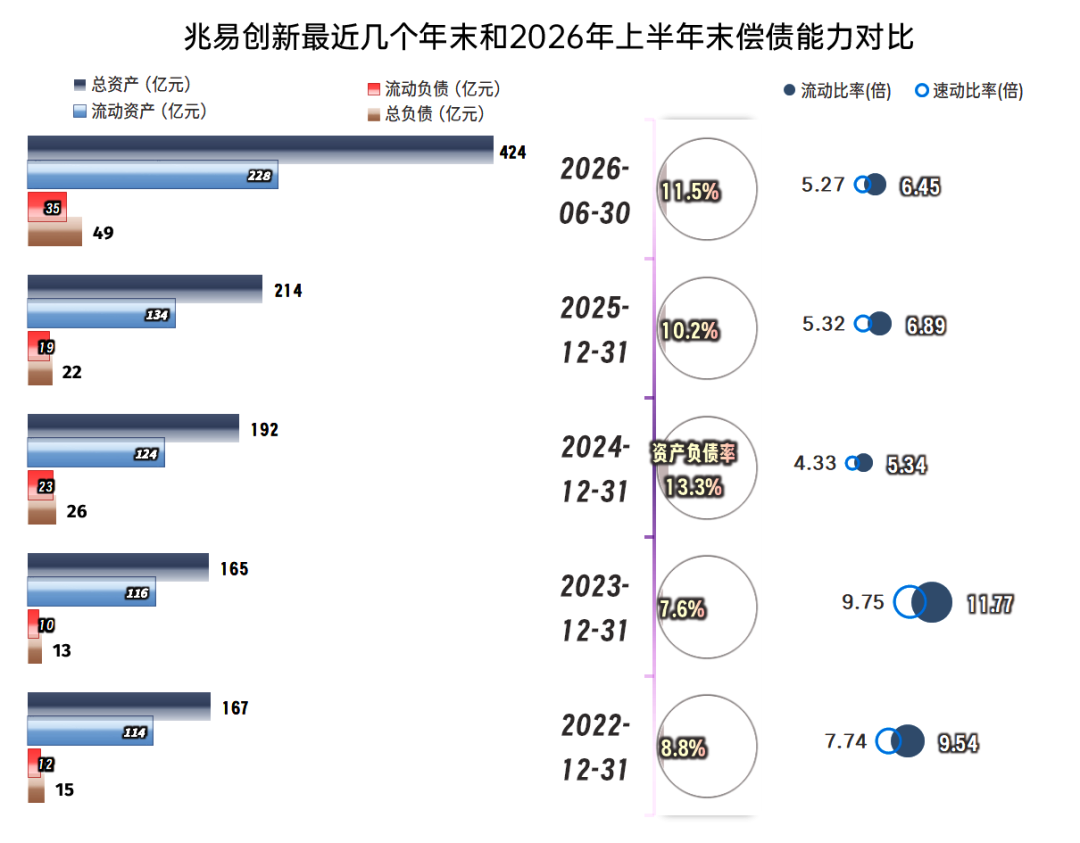
兆易创新的资产负债率极低,流动比率和速动比率均很高,长短期偿债能力都是极强的。说没有高流动资产的浪费,那是不可能的。不过,现在的盈利水平,根本就不怕这类浪费,在后续行业逐步趋于平稳后,再来优化资产负债结构也不迟。
兆易创新从2025年下半年以来就在本轮存储芯片行业的繁荣中受益,2026年二季度的表现可以用“炸裂”来形容。虽然进入“螺旋向上”的增长模式之后,就会影响增长率,但就算是维持目前的水平,也是不得了的。
至于说,行业大繁荣后,会不会“还账”的问题,现在考虑这个问题还早了一点。至于说其股票值不值得买这类问题,这就不是我们财务人员所擅长的了。我们只从经营和财务的角度看,业绩表现亮眼,朋友们可不能据此联想太多。
数据来源:本文数据均来自上市公司公开披露信息。
风险提示:本文仅为财报解析,不构成投资建议,市场有风险,投资需独立决策、风险自担。

 VIP复盘网
