

高通正在经历一场深刻的战略转型,从依赖手机芯片与专利授权的“连接管道公司”,转向覆盖终端、网络、云端的“计算连续体”平台型公司。
这场转型源于手机主业的结构性见顶和苹果自研基带的确定性冲击,而高通的破局之道则是通过密集并购“买时间”,在短时间内重构了在数据中心、机器人、汽车等新兴赛道的技术矩阵。
高通的每一步棋——无论是用低成本内存绕开HBM限制,还是将中国开源大模型接入自家AI生态——都在实质性地嵌入中国AI产业链的芯片、数据中心、模型与应用各个环节。
转型的三重驱动力:存量承压与增量紧迫
手机存量市场进入结构性寒冬,是高通转型最直接的外部压力。手机业务长期是高通营收的绝对主体(FY2025财年占比约六成),随着全球智能手机换机周期已拉长至36个月以上,国内手机出货量连续多个季度下滑,手机芯片业务(QCT-Handset)已逼近增长天花板,传统的“专利+芯片”双轮驱动模式在手机赛道逐渐失效。
苹果自研基带的确定性冲击,是高通当前面临最大的确定性经营风险。随着苹果自研基带C1及后续C1X芯片的量产并已先后应用于iPhone 16e、17e及iPhone Air等中低端机型,来自苹果的相关营收下滑速度远超市场预期。2026财年苹果相关收入缩水至约75亿美元规模,且预计2027财年将“远低于此前预期”。2027年3月双方专利授权协议到期后,高通的专利授权(QTL)业务议价能力将面临空前考验。
英伟达从云端到边缘的全面渗透,战略触角已深入网络侧。英伟达通过AI-RAN联盟向无线基站侧渗透、以Jetson Thor平台切入机器人赛道、以DGX Spark布局边缘计算,试图建立从训练到推理、从云端到边缘的统治力。AI-RAN联盟主张用GPU替代基站中的专用ASIC芯片处理无线信号,摊薄高通在下一代通信标准中长期享有的专利话语权和收入分成。高通布局6G及多元化战略,既是为了防御,也是为了延续5G时代专利许可的收入逻辑。
战略脉络:从“双轮驱动”到“计算连续体”
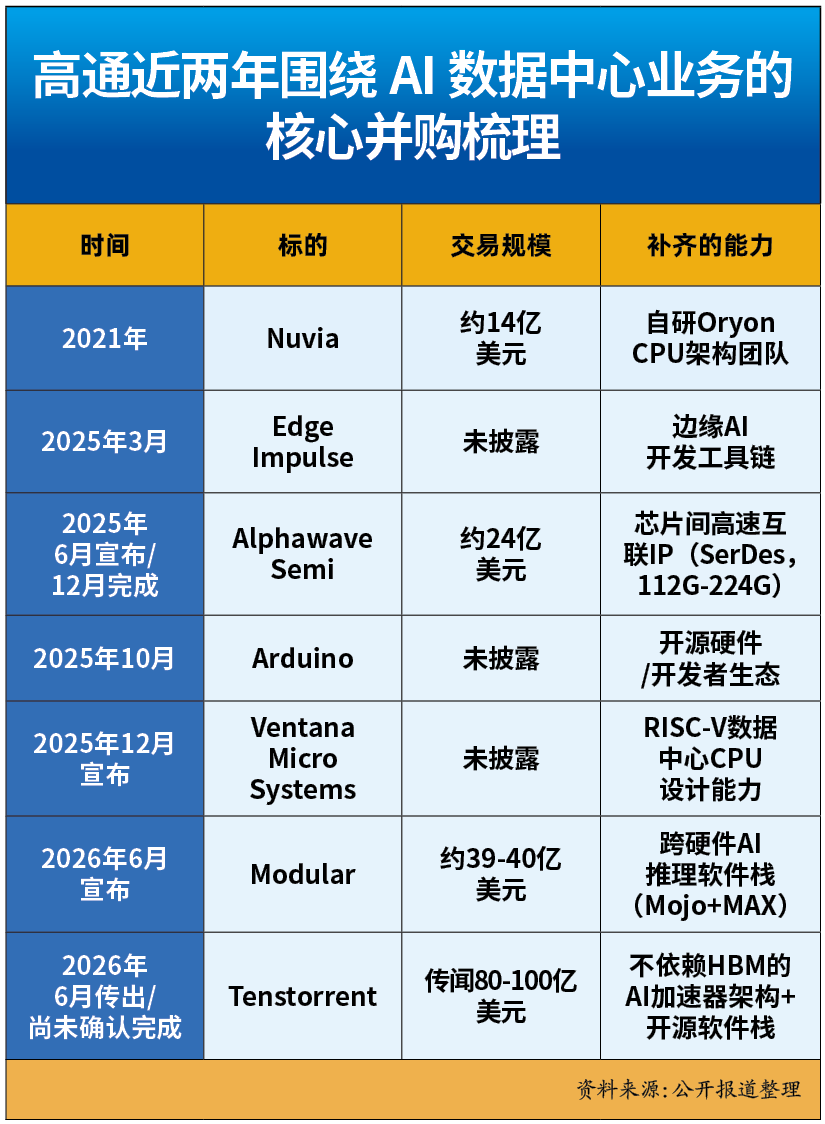
高通CEO安蒙自2021年接任以来,便致力于改变公司“手机芯片公司”的单一叙事。2021年,收购Nuvia,获得自研高性能Oryon CPU架构的核心技术,奠定PC与数据中心CPU的基础。2025至2026年,密集并购以补齐“计算连续体”关键拼图,包括收购Alphawave(高速SerDes互联)、Ventana(RISC-V数据中心CPU)、Modular(AI推理软件栈),并传出洽谈收购Tenstorrent的消息。这些收购的核心价值在于成建制的工程师团队,是高通用资本将原本5-7年的自研周期压缩到12-18个月的选择。
最终,“计算连续体”战略形成闭环,构建起覆盖手机、PC、汽车、XR/可穿戴、工业物联网/机器人、数据中心六大计算场景的芯片产品矩阵。终端侧以骁龙(手机/PC/可穿戴/XR)、跃龙(机器人/工业)为核心;网络侧以5G-A/6G为连接通道;云端侧以飞龙数据中心产品组合为算力底座。各产品线共享同一套自研Oryon CPU、Adreno GPU、Hexagon NPU异构计算架构与AI Hub软件栈,低功耗高能效设计哲学与强大的端侧AI推理优化经验,是支撑“计算连续体”战略的统一技术底座。在中国的产业落地中,这一布局将直接作用于国内AI的端侧推理、具身智能、智能座舱等多个前沿领域。
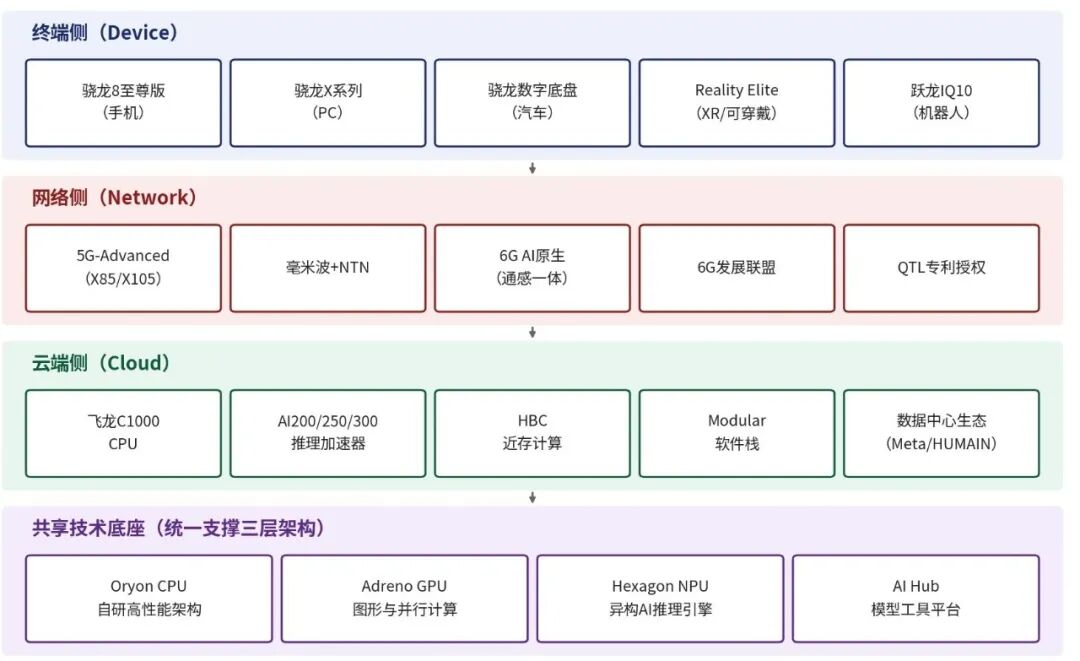
图1:高通“计算连续体”战略分层布局
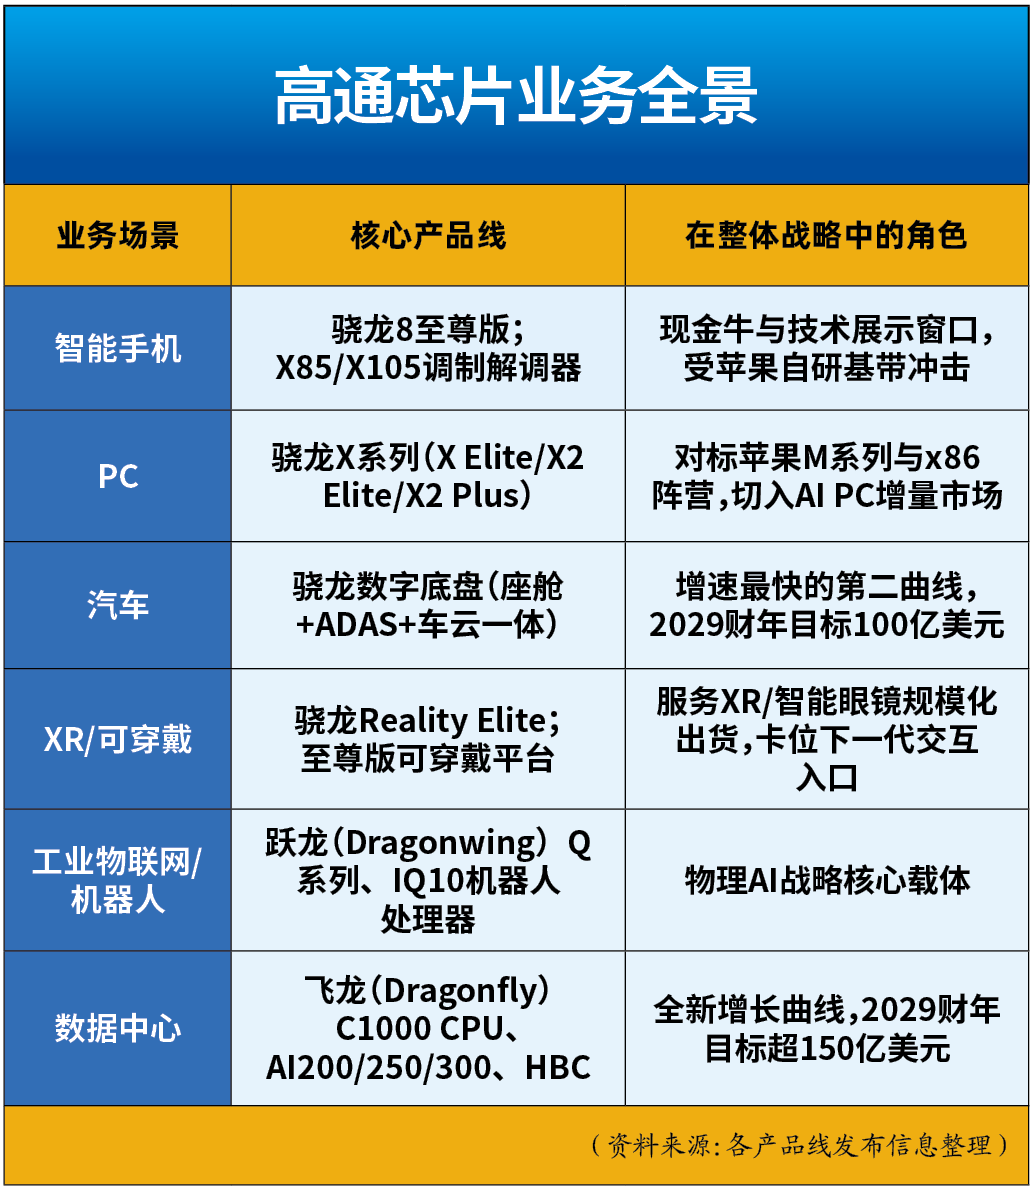
经营态势:业绩拐点显现,长期目标大幅跃升
从财务数据可以清晰看到高通正处于新旧动能“增速换挡”的关键节点。从全年到最新单季的数据看,高通整体盘子仍在增长,但结构性压力已经显现。FY2025全年营收同比增长14%,但进入FY2026后拐点显现:Q3单季营收99.5亿美元,同比下降4%,其中手机业务营收50.86亿美元,同比大幅下降20%,成为业绩拖累主因。与此同时,汽车业务营收同比大增61%,创历史新高;物联网+汽车合并营收34.18亿美元,同比增长28.2%。非手机业务的“逆势上扬”与手机业务的“加速下滑”形成了鲜明的十字路口。
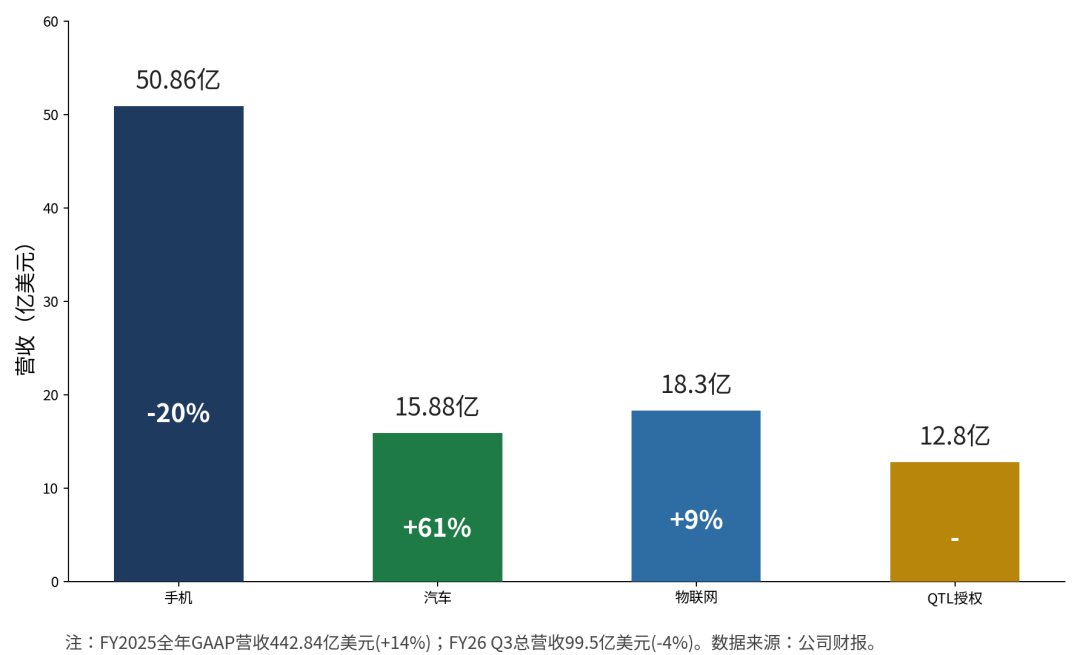
图2:高通FY2026 Q3分业务营收及同比增速
从各业务的增长轨迹看,四条曲线的成熟度呈现明显分化。手机作为主营业务已进入下滑通道,且同时承受联发科份额侵蚀与存储涨价的成本挤压;汽车作为第二曲线财务表现最扎实,增速从FY26 Q2的38.3%进一步加快至Q3的61%,逐季上行;物联网业务增速已回落至个位数,机器人业务虽在财报口径上归入物联网(IoT)分部,但目前仍处于参考设计推广阶段、收入贡献微乎其微;数据中心作为新兴曲线目前收入几乎为零,要到2026年第四季度起才开始产生实质性营收。
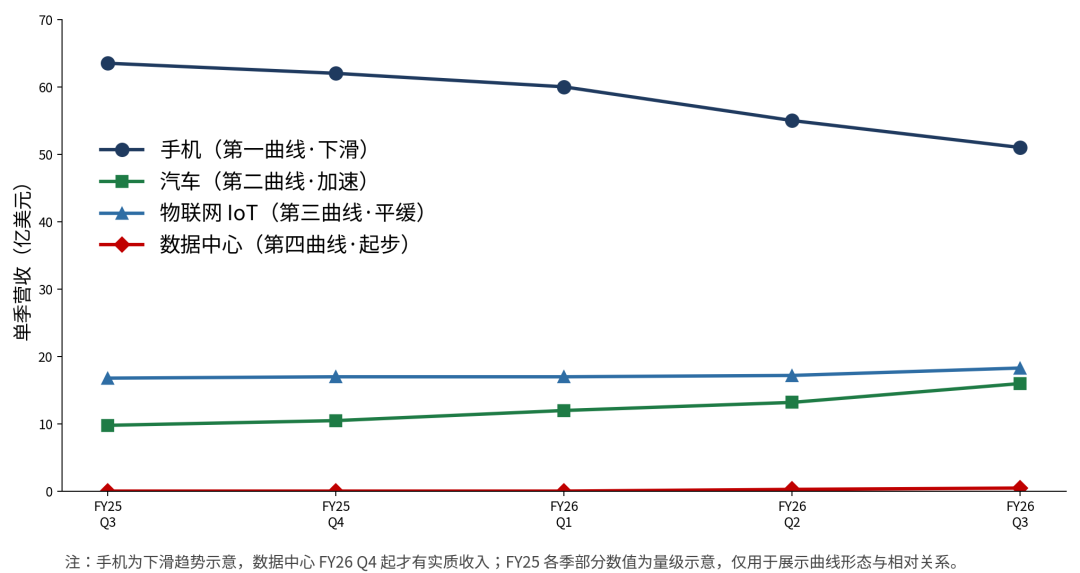
图3:高通四条增长曲线的营收轨迹(示意)
高通已同步大幅上调长期目标以应对这一结构性变化。面对严峻的短期业绩指引,高通逆势上调长期战略目标——2029财年非手机业务总营收从220亿美元大幅上调至400亿美元,2027财年非手机收入占比力争突破60%。数据中心业务被给予了最具体的中期路标——2027财年营收目标50亿美元。当前市值较年内高点回落约30%,市场分歧的核心在于“手机下滑速度”与“新业务爬坡速度”孰快孰慢。
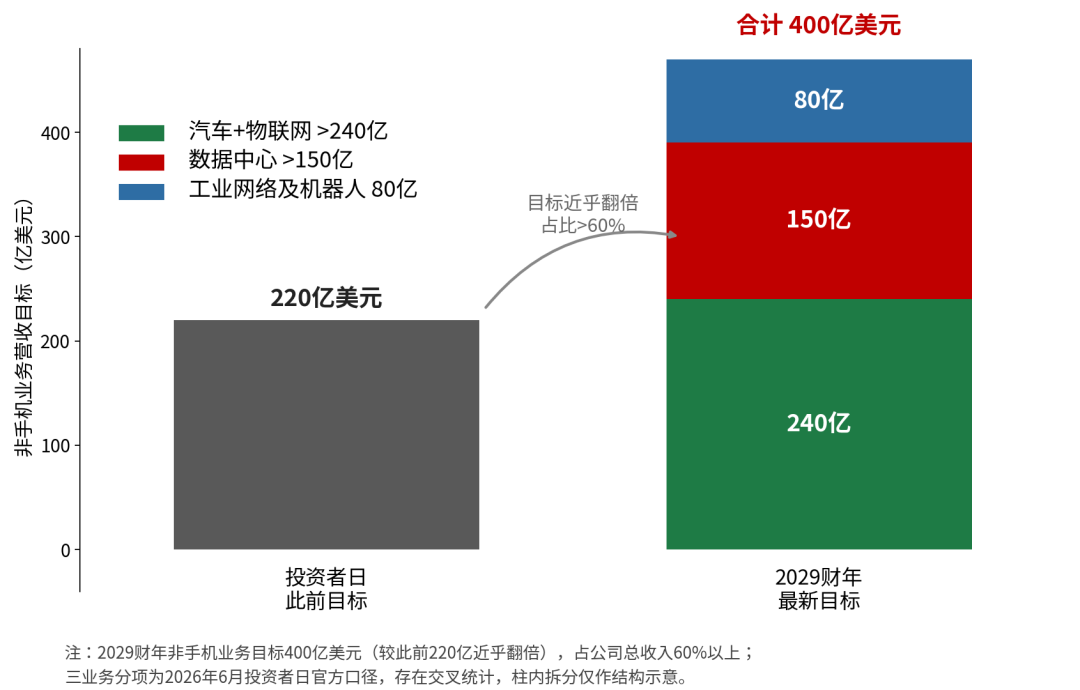
图4:高通非手机业务收入目标上调及2029年按业务拆分
AI数据中心:DDR方案的战略突围
2025年10月,高通正式发布面向数据中心的AI200、AI250推理芯片及机架级方案,消息当日,其股价一度大涨约20%,资本市场对高通以推理破局的战略路径投出了赞成票。
高通数据中心战略的核心定位是聚焦AI推理,避开与英伟达在训练集群市场的正面竞争。当前英伟达在大规模模型训练集群市场份额超过90%,高通选择切入的是模型训练完成后规模化部署所需的“推理”环节。据Gartner 2026年8月预测,全球AI推理支出(233亿美元)将在2026年首次超过训练支出(190亿美元),且推理支出占比将进一步提升至59%。这一数据精准地印证了高通“聚焦推理、占领Token经济制高点”的战略时机判断。
高通数据中心方案最核心的差异化,是用成本更低的LPDDR内存替代英伟达、AMD主流方案所依赖的HBM,押注"推理场景下内存容量比峰值带宽更重要"这一判断。HBM采用昂贵的堆叠封装工艺,天生"小容量、高带宽"适配大规模训练和高吞吐推理。高通推出的HBC近存运算方案则通过晶圆堆叠工艺将NPU嵌入标准DDR/LPDDR内存,单卡容量可达英伟达H100(80GB)的近10倍,足以把数千亿参数的大模型完整装进单卡,成本仅为同类HBM方案的三分之一到五分之一(约1,500-3,000美元 vs 7,600-11,500美元)。搭载该方案的AI200、AI250芯片将分别于2026年、2027年商用上市。
高通在中国的打法,并非简单的芯片对外销售,而是主动嵌入中国AI全产业链的“连接器”角色。其定位贯穿从上游模型到下游运营的完整链条,把中国自有的开放权重大模型(如通义千问、GLM等)适配到自身芯片与AI Hub生态,联合国内服务器厂商组装成可批量部署的边缘算力节点——整体上是一种依托中国本土模型、本土制造与本土运营网络、把自身技术底座嵌入其中的合作模式。
具身智能机器人:卖“大脑”的差异化打法
在机器人赛道,高通不做整机,而是赋能“机器人大脑”,跃龙IQ10系列处理器提供了高达700 TOPS的AI算力,以开放参考设计降低整机厂商的开发门槛。英伟达凭借Jetson Thor(硬件)+ Isaac GR00T(基础模型与开发平台)+ CUDA软件生态构筑了“四层全栈”壁垒;而高通的定位目前更聚焦于硬件层与参考设计,基础模型层高度依赖中国自身的开源大模型生态。这种“强硬件+弱模型”的差异化,为更多国内软件与模型厂商预留了合作空间。吸引宇树、智元、Figure AI、库卡等整机厂商将部分产品线引入高通方案,形成多家芯片厂商并存的格局,搭建生态。客观上推动国内具身智能供应链走向多元化,降低整机厂商对单一芯片供应商的依赖。
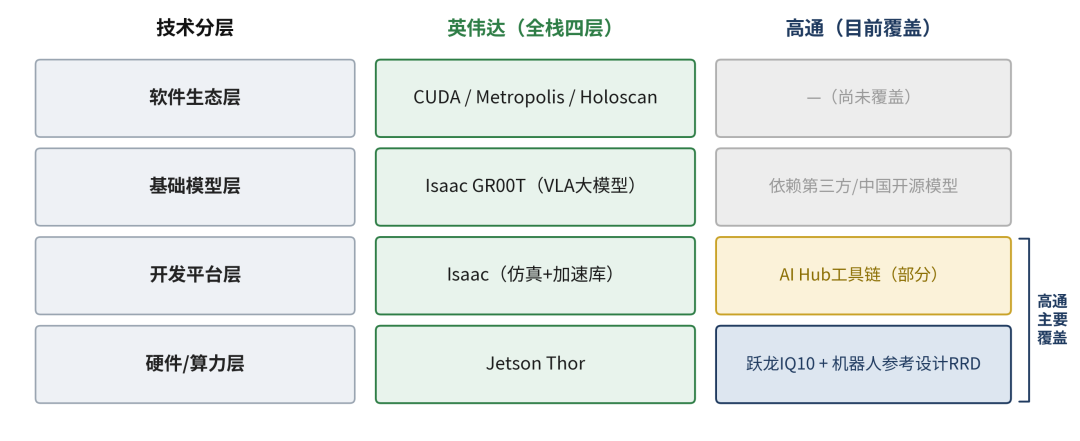
图5:具身智能机器人技术栈——高通与英伟达的覆盖对比
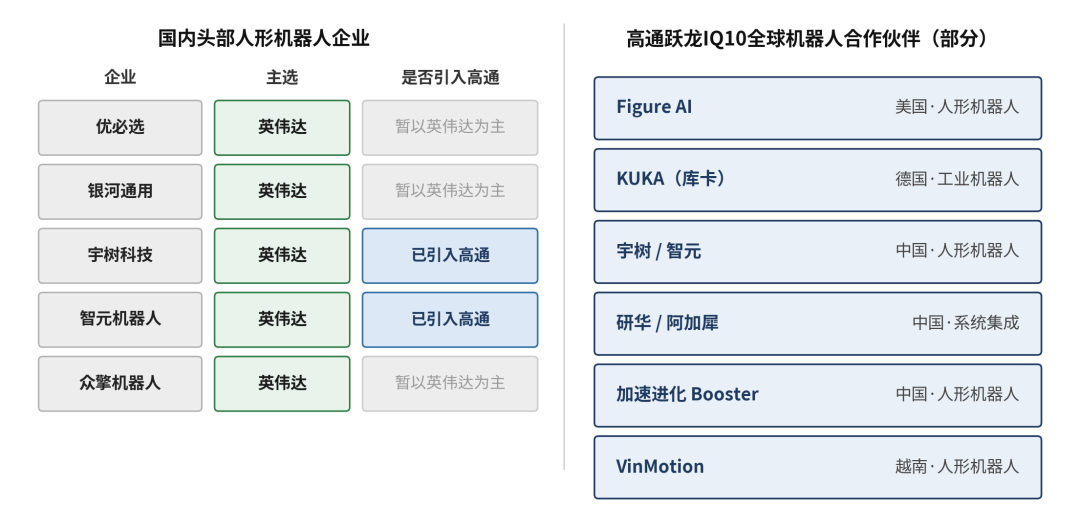
图6:机器人芯片供应格局——英伟达为主流首选,高通作为“第二选择”加速卡位(含全球合作伙伴)
智能体手机与AI PC:芯片驱动端侧大模型部署
在智能体手机浪潮中,高通提供端侧智能体的算力底座与工具链。硬件上,骁龙8至尊版的Hexagon NPU支持多精度运算,为端侧运行大模型提供算力;软件上,通过AI Hub(面向开发者的模型工具平台)与新推出的低门槛推理框架GenieX,主动与主流大模型厂商合作,把原本只能云端运行的大模型压缩优化到手机端,降低开发者集成AI能力的难度。目前AI Hub已适配腾讯混元、智谱GLM、阿里通义千问、星辰等国内主流开源模型,形成“芯片—模型—开发者”的协同生态。
从落地看,端侧大模型正从能力演示走向量产终端,其经济价值也开始被量化。骁龙8至尊版通过INT4量化已可端侧运行腾讯混元7B等模型,PC端骁龙X2系列可流畅运行130亿参数本地大模型。标志性终端如荣耀Robot Phone(芯片与端侧AI算力由高通提供)已于2026年8月量产开售。端云协同的成本价值开始显现:在COMPUTEX大会演示中,高通展示了两个端云协同案例,一次典型编程任务通过设备端与云端智能调度,比全部在云端运行减少约140万Token、成本下降约60%;一次网页生成任务同样通过端云协同调度,比纯云端运行的Token消耗减少约30%、成本降至纯云端方案的约四分之一。
汽车:第二增长曲线,稳居市场龙头
高通汽车业务稳居市场绝对龙头,2026年国内座舱芯片市占率高达71.3%。这一份额的取得,靠的不是从零打造车规体系,而是手机芯片厂商基因的顺势平移:CPU、GPU、NPU等核心IP已在手机海量出货中反复验证,车规化改造技术路径成熟、风险低,成本也因手机侧的规模摊销而更具优势。与此同时,高通深度绑定安卓生态,并与谷歌、苹果合作实现CarPlay、Android Auto的无缝适配,让车企快速调用应用生态资源,由此深度绑定宝马、奔驰、比亚迪、蔚来、理想、小鹏等主流车企,构筑起短期内难以撼动的竞争壁垒。
尾声:“卖连接”到“卖计算”——通信业的集体转向
高通转型并非孤例,而是整个传统通信与芯片产业在AI时代的集体选择。诺基亚在新CEO带领下获得英伟达入股,AI云订单同比增长49%,市值创16年新高;爱立信也在积极布局网络侧AI与边缘算力,推出"AI in RAN"软件订阅套件,并已联合T-Mobile等运营商在全球15个以上站点展开规模化部署。“卖连接”让位于“卖计算”,从通信基础设施向AI算力基础设施转型,已成为运营商和设备商穿越周期的共同选择。
回看高通,它在重塑自身的同时,也在重塑中国的AI版图。高通转型的可贵之处在于“沿主业延伸而非跨界搏风口”——以自身计算能力为轴心,把低功耗、端侧推理等独有优势顺势迁移到数据中心、机器人、汽车等新场景;在看清AI竞争由训练转向推理、算力由云端下沉到端侧的大势后果断重仓,以并购换时间快速补短板,并以开放生态放大自研IP的价值,深度嵌入“端-边-云”一体化的AI产业链。当然,高通在中国的长期成功依然取决于全球产能与地缘政治的博弈:它的数据中心方案能否避开合规限制,它能否在汽车芯片领域与地平线等国产厂商共存,都是决定这场变革最终走向的关键变量。但无论如何,高通由软硬一体走向计算连续体的跨越式转型,都将为全球通信与AI产业链的进化提供极具参考价值的样本。
对运营商的启示:回望通信业三十年,一条规律反复应验:谁能踩准技术拐点、及时切入新赛道,谁就能穿越周期。云计算时代,海外老牌运营商固守管道、错失上云,接连跌出世界500强前列;中国运营商坚定做云、做实第二增长曲线,方守住了高于GDP的高质量增长。AI时代,运营商唯有主动入局,而高通“沿主业顺势升级”的打法尤可借鉴。一是搭乘算力下沉、智能体涌现的发展趋势,依托网络开放能力、基础设施规模等独有资产卡位云-边-端协同场景,如具身智能、低空等。二是转变发展思路,通过并购、合作并表快速补齐短板,如CDN分发、软硬件等关键环节,以资本换时间。三是拥抱“L型生态”,横向筑牢基础设施与IaaS底座,纵向向上全面开放云网、算力、AI等核心能力,携手合作伙伴共建开放共赢的合作生态。

 VIP复盘网
