

摘要
■ 投资逻辑
光伏企业中报进一步验证产业链价格、盈利底部夯实,行业持续亏损背景下尾部产能及企业陆续出清,叠加强制国标、成本核算通则等实施,光伏板块左侧夯实,在此背景下我们推出光伏“曙光初现”系列,寻找有望率先走出右侧的环节和标的。本篇选择光伏产业链出清进度最快、竞争格局最优的环节之一:光伏玻璃。
深度亏损背景下行业加速冷修、供给快速下降,价格底部修复。2026年光伏需求走弱,光伏玻璃供需压力加大,5月下旬行业库存上升至53.4天创历史新高,2.0mm玻璃价格低点下探至8-8.5元/平,测算全行业均进入现金亏损状态。经营承压背景下产线冷修加速,据卓创资讯,年初至今行业合计冷修产线1.96万吨(对应组件年化需求约127GW),截至9月10日全球/国内光伏玻璃在产产线名义产能合计8.5/7.2万吨,对应组件年化需求约553/466 GW,考虑到盈利承压背景下部分企业通过保窑、封堵窑口等方式压降产出,预计行业实际供给更低。供给收缩后行业库存自高点回落,7月中旬/8月初/9月初光伏玻璃价格连续三次上涨至10.25元/平,较前期低点上涨24%。
成本曲线相对陡峭,供给有进一步下降空间。光伏玻璃成本曲线相对陡峭,测算当前价格(10-10.5元/平)下二三线企业仍处于现金亏损状态,预计后续行业供给有进一步下降空间:当前国内在产1000t/d以下窑炉共5900吨(对应组件年化需求约38GW),主要集中在二三线企业,其中700t/d以下窑炉2550吨,价格持续低位背景下此部分产能关停概率较大;此外,持续深度亏损背景下部分尾部企业为保有市场份额仅维持单座窑炉生产、甚至通过堵窑等方式控制产出及库存,后续若价格持续低位,该部分产能有较大概率迫于现金流及债务压力关停窑炉、彻底退出市场。
产能实质性出清比例较高,二三线企业点火/复产意愿及力双弱,潜在供给增幅有限且可控。玻璃产线冷修的核心工作是更换窑炉中的耐火材料、进行窑炉的修复及升级,需要投入一定体量的资金,24H2以来二三线企业已持续深度亏损近两年,预计大多数二三线企业产线冷修停产后并无能力实际执行冷修工程;此外,冷修产线点火复产需要爬产3-6个月,且产线点火后产出刚性、供给调节难度大,除非光伏玻璃价格及盈利显著修复、且预期修复状态可持续,预计大部分二三线企业点火/复产意愿较弱。当前冷修产线中,我们预计约3.3万吨产能(产线规模700t/d以下、或企业当前已无在产产能)可视作实质性出清。展望后续,目前头部企业具有超8000吨可点产线,考虑到行业成本差距较大,预计两到三年维度具有意愿及能力释放的产能主要集中在头部及领先二线企业,潜在供给增幅有限且可控。
龙头盈利优势稳定、海外差异化产能巩固壁垒,盈利修复、份额回升确定性较高。光伏玻璃龙头信义光能、福莱特凭借原材料自供及规模化采购、能耗及良品率等优势与二三线企业长期维持10PCT以上的毛利率差距,近年受益海外溢价产能放量盈利差距拉大。展望后续,光伏玻璃海外供给增幅有限,龙头企业海外产能成本优势显著,溢价有望维持;盈利承压背景下二三线企业国内产能加速出清,头部企业盈利修复确定性较高,同时有望凭借盈利及资金优势维持快于行业的产能增速,实现份额回升。
投资建议
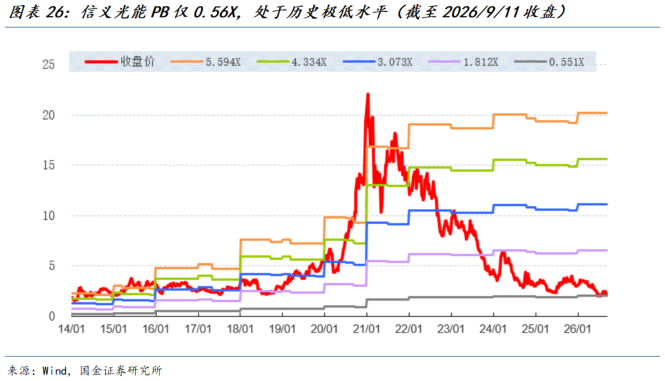
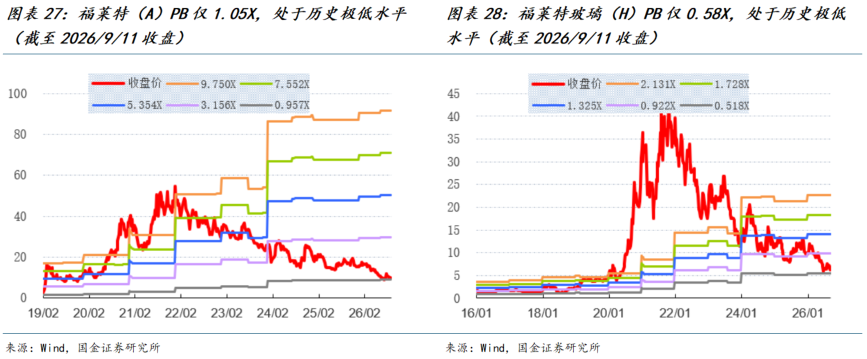
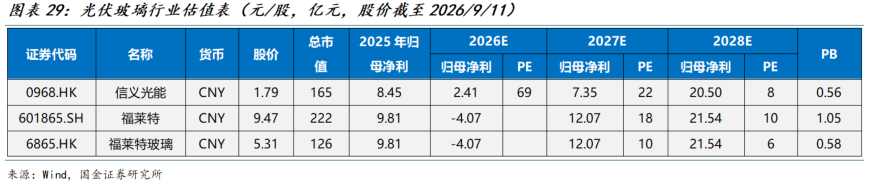
光伏玻璃为光伏产业链出清进度最快、竞争格局最优的环节之一,龙头盈利优势稳定、海外差异化产能巩固优势,随尾部产能及企业继续出清,龙头企业盈利修复、份额回升确定性较高。当前信义光能、福莱特PB处于历史极低水平,考虑到目前光伏板块关注度、市场预期、机构持仓均处于较低水平,估值进一步压缩的空间较低,且有望伴随龙头盈利修复呈现较大向上修复弹性,具备较高的估值安全边际。
风险提示
下游装机需求低于预期风险、行业供给释放过快风险、国际贸易环境恶化风险、原材料价格波动风险。
+
目录
1 短期:二三线盈利维持低位,行业供给有望进一步下降
1.1 行业深度亏损背景下冷修加速,近期价格有所修复
1.2 行业成本曲线相对陡峭,供给有进一步下降空间
2 中期:产能实质性出清比例较高,潜在供给增幅有限且可控
2.1 二三线企业点火/复产意愿及能力双弱,尾部产能实质性出清比例较高
2.2 头部企业待点产线充足,潜在供给释放节奏可控
3 行业格局:龙头盈利优势稳固,双寡头份额有望回升
3.1 龙头盈利优势稳固,海外差异化产能溢价有望维持
3.2 双寡头份额有望回升,龙头盈利修复可期
4 投资建议:龙头估值处历史低位,盈利修复及份额回升可期
5 风险提示
正文
1 短期:二三线盈利维持低位,行业供给有望进一步下降
1.1 行业深度亏损背景下冷修加速,近期价格有所修复
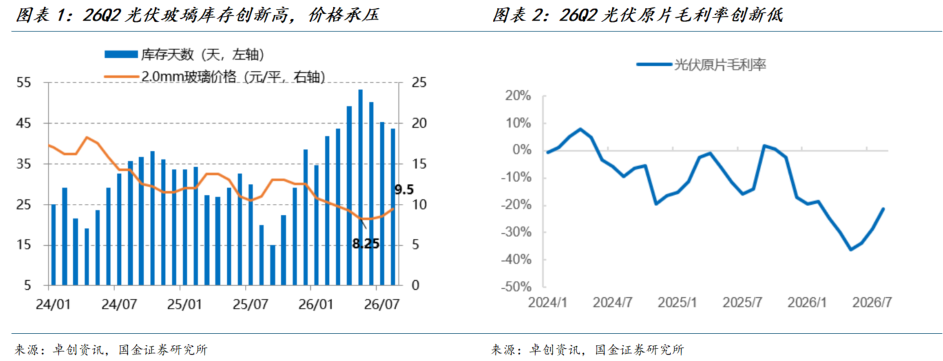
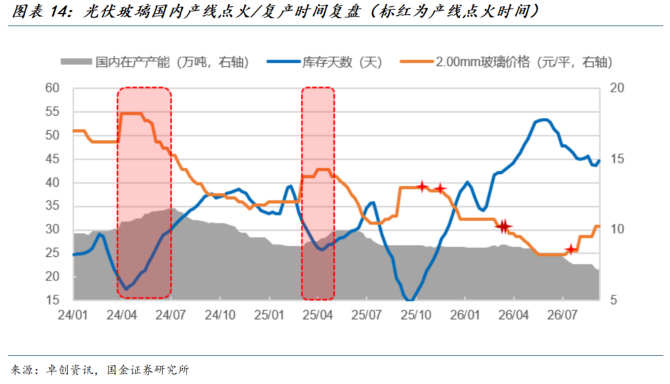
2026年上半年光伏需求走弱,光伏玻璃供需压力加大,5月下旬行业库存上升至53.4天创历史新高,2.0mm玻璃价格低点下探至8-8.5元/平,测算全行业均进入现金亏损状态,二三线亏损幅度较大。
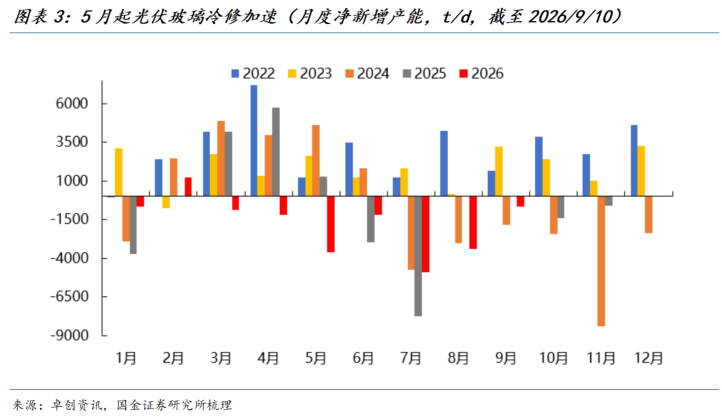
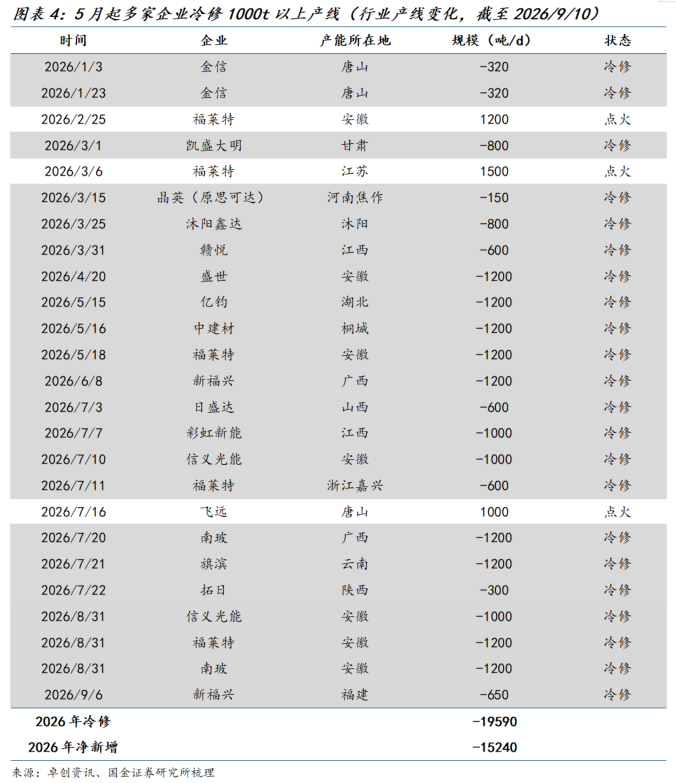
经营承压背景下,2026年以来光伏玻璃产线冷修加速,3-4月冷修产线集中在尾部企业的老旧小产能,5月起多家企业冷修1000t以上产线。据卓创资讯,5月至今行业冷修产线达1.54万吨(对应组件年化需求约100GW),2026年至今合计冷修1.96万吨(对应组件年化需求约127GW)。
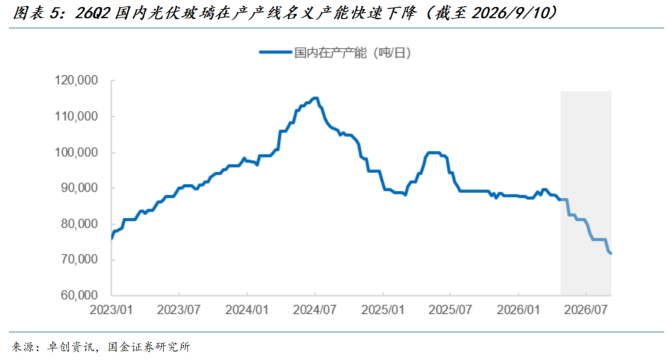
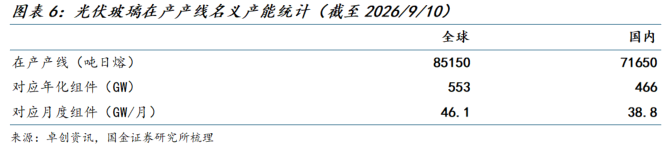
截至2026年9月10日,全球/国内光伏玻璃在产产线名义产能合计8.5/7.2万吨,对应组件年化需求约553/466 GW、月度需求约46.1/38.8 GW,考虑到盈利承压背景下部分企业通过保窑、封堵窑口等方式压降产出,预计行业实际供给更低。
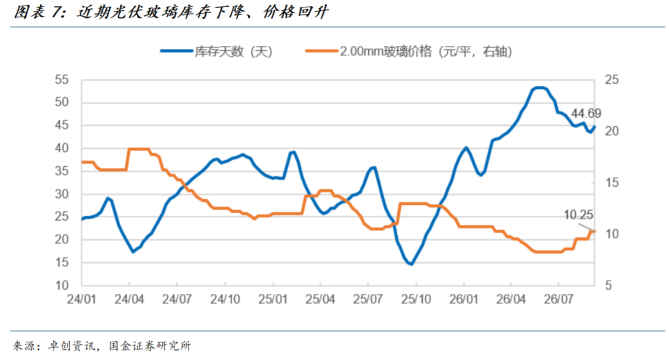
供给收缩后库存天数下降,截至9月10日行业库存天数下降至44.69天,较前期高点(53.39天)下降16%。随后光伏玻璃价格低位修复,7月中旬/8月初/9月初价格连续三次上涨,截至9月10日2.0mm玻璃价格修复至10.25元/平,较前期低点(8.25元/平)上涨24%。
1.2 行业成本曲线相对陡峭,供给有进一步下降空间
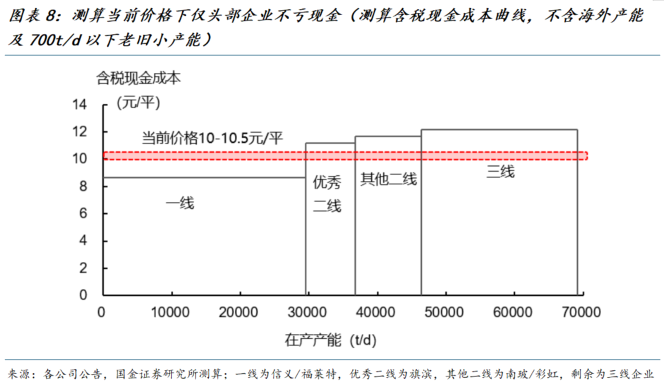
光伏玻璃环节成本曲线相对陡峭,测算当前原料动力价格下头部企业国内产能含税现金成本8.5-9元/平,二线企业现金成本11-12元/平、三线企业现金成本12元/平以上,当前价格(10-10.5元/平)下二三线企业仍处于现金亏损状态,价格持续低位背景下,预计行业供给仍有进一步下降空间。(成本及价格均为含税口径,不含海外产能及700t/d以下老旧小产能)
光伏玻璃固定资产投资额大、原材料成本占比高,大窑炉相对于小窑炉单吨投资额优势显著,且大窑炉内部的燃料和温度更稳定,原材料耗量和能耗也相较小窑炉更有优势,同时窑炉单线规模的提升可显著优化需切除的废边占比及生产线有效面积覆盖率等指标,提高良品率。综合来看,老旧小窑炉生产成本较高,具有多条产线的企业优先选择冷修老旧小窑炉。
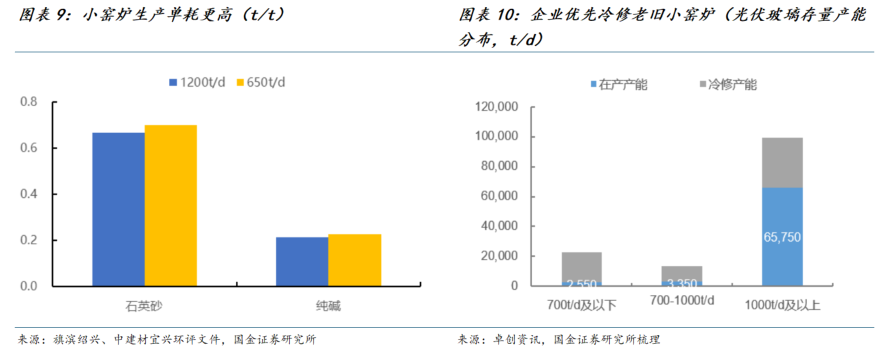
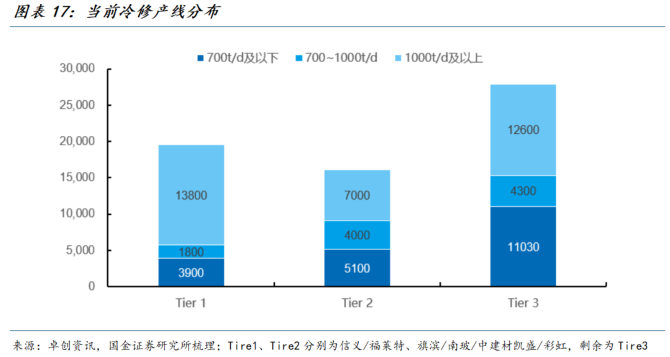
据我们梳理,当前国内在产1000t/d以下窑炉共5900吨(对应组件年化需求约38GW),主要集中在二三线企业,其中700t/d以下窑炉2550吨,价格持续低位背景下此部分产能后续关停概率较大。
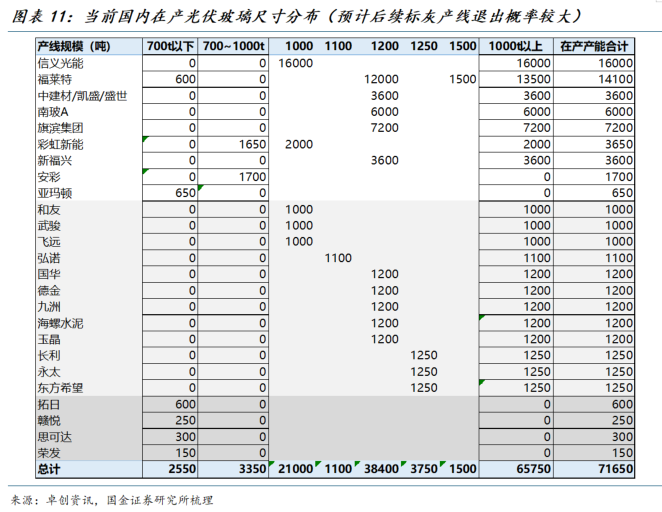
此外,持续深度亏损背景下部分尾部企业为保有市场份额维持单座窑炉生产、同时通过堵窑等方式控制产出及库存,后续若价格持续维持低位,该部分企业有较大概率迫于现金流及债务压力关停窑炉,彻底退出市场。
综合考虑窑炉尺寸、尾部企业经营状态,若价格持续维持在二三线企业现金成本以下,预计后续光伏玻璃供给仍有下降空间,而其中相当一部分产能关停后将直接退出市场。
2 中期:产能实质性出清比例较高,潜在供给增幅有限且可控
2.1 二三线企业点火/复产意愿及能力双弱,尾部产能实质性出清比例较高
光伏玻璃产线冷修指在窑炉连续生产一定年限后停窑进行维护和检修工作,一般而言窑炉的设计使用年限为6-8年,但企业往往根据盈利情况调节冷修节奏以控制供给,如盈利较好时推迟冷修、盈利持续承压时提前冷修。
产线冷修的核心工作是更换窑炉中的耐火材料、进行窑炉的修复及升级,需要投入相当体量的资金,而自24H2行业进入亏损以来,二三线企业深度亏损状态已持续近两年,预计大多数二三线企业因长期深度亏损在产线停产后并无能力实际执行冷修。
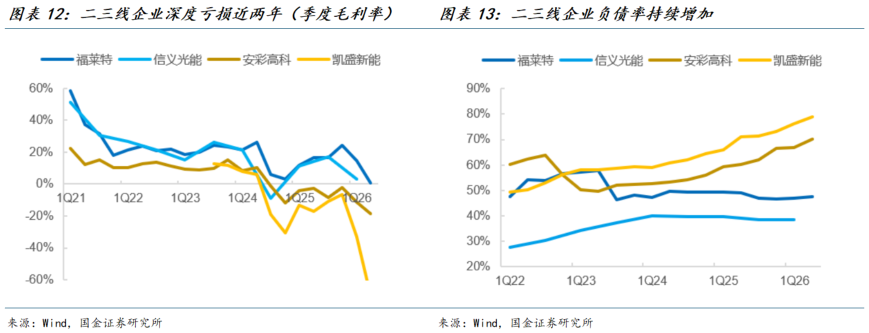
此外,光伏玻璃冷修产线点火复产与新建产线点火类似,需要3-6个月不等的爬产周期,爬产期间需要承担一定的爬坡成本,且产线点火后产出刚性、供给调节难度大,考虑到二三线企业经营持续承压,预计除非光伏玻璃价格及盈利显著修复、且企业预期修复状态可持续,大部分二三线企业点火/复产能力及意愿较弱。
复盘2024年以来光伏玻璃产线点火/复产情况,前两轮密集点火期分别为2024年4-6月、2025年3-4月,均处于下游需求旺盛、产品价格上涨时期,且价格维持相对高位的时间持续一个季度以上;2025年下半年以来,因盈利压力加大、且行业对后续需求预期较为悲观,即使价格阶段性修复至11元以上,也仅有零星产线点火/复产(下图红色星号),主要集中在头部企业、及部分企业进行大窑炉置换。
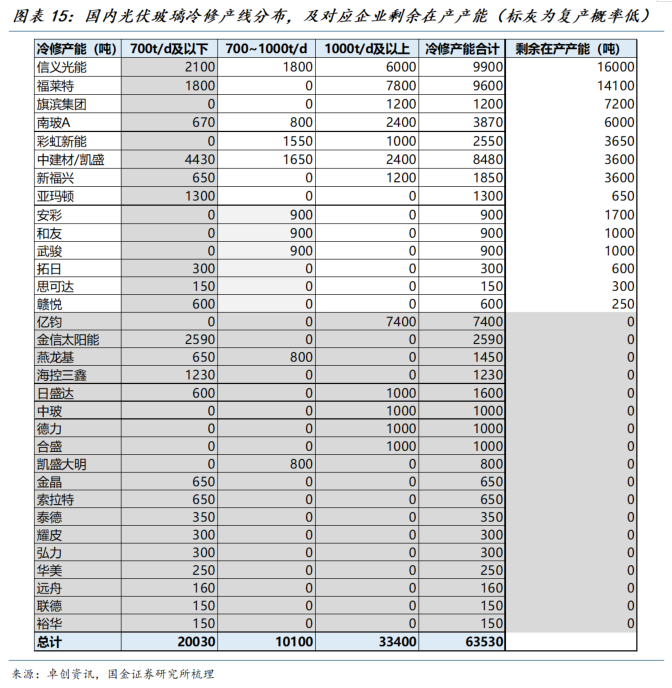
此外,预计目前冷修产能中过半产线将直接退出市场,光伏玻璃行业供给实质性出清比例较高。
2024年以来国内光伏玻璃产线合计冷修6.35万吨,其中3万吨为1000t/d及以下的老旧小窑炉,考虑到这部分窑炉初次投产时间较早,且小窑炉生产效率较低、成本较高,我们预计这部分产能基本不会再次复产,尤其是2万吨700t/d及以下的产线。此外,目前部分企业已对全部窑炉实施冷修,考虑到企业退出市场后客户、供应链、银行等相关资源难以维系,这部分企业大概率已实质性退出市场,该部分产能可视作实质性出清。
综合来看,我们预计当前冷修产线中约3.3万吨产能(700t/d以下、或企业当前已无在产产能)可视作实质性出清,光伏玻璃行业供给实质性出清比例较高。
2.2 头部企业待点产线充足,潜在供给释放节奏可控
目前头部企业具有超8000吨建好可点产线(含完成冷修的存量产能),考虑到行业成本差距较大,后续头部企业可通过调节供给控制行业价格修复幅度。
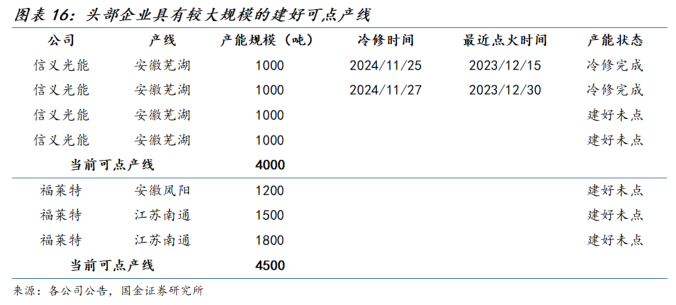
综合来看,当前二三线企业冷修产线实质冷修比例较低、已冷修产线中较大比例或将直接退出市场,预计两到三年维度具有意愿及能力释放的产能主要集中在头部及领先二线企业的大产线,行业供给实质性出清比例较高,潜在供给增幅有限且可控。
3 行业格局:龙头盈利优势稳固,双寡头份额有望回升
3.1 龙头盈利优势稳固,海外差异化产能溢价有望维持
光伏玻璃龙头信义光能、福莱特与二三线稳定维持10PCT以上的毛利率差距,26H1经营承压背景下毛利率差距进一步拉大,主要因成本优势稳固、海外差异化产能具有溢价。
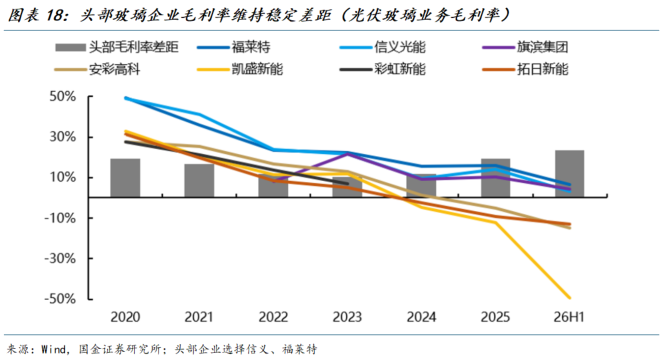
国内光伏玻璃产品同质化程度高、价格差异较小,盈利差异主要源自成本差距,主要为原材料自供及集中采购带来的价格差异、大窑炉及技术带来的能耗及良品率差异。
此外,龙头企业海外产能布局领先,近年来美国、印度等地区光伏潜在需求旺盛但贸易壁垒加剧,本土电池组件产能快速发展,龙头企业通过差异化海外产能获得价格及盈利溢价,境外收入占比持续提高。因海外玻璃产能建设难度大、供给相对有限,当前海外玻璃较国内具有稳定的溢价,26H1国内经营承压背景下,福莱特境外玻璃毛利率25.6%、较境内溢价提升至27 PCT。
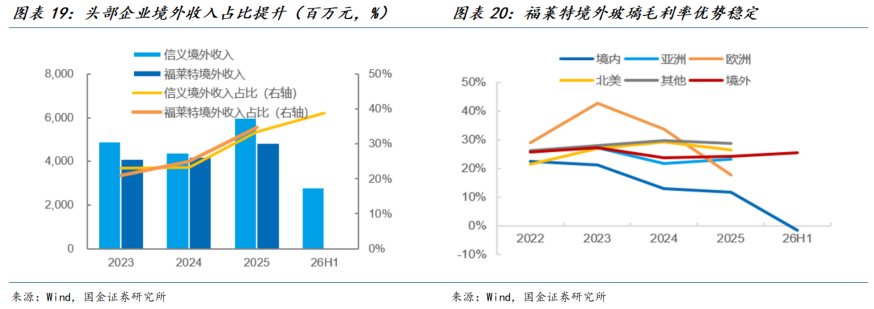
海外供给增幅可控,国内企业成本优势显著,溢价有望维持。
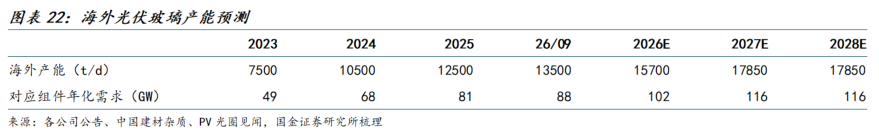
目前海外光伏玻璃在产产能1.35万吨(对应组件年化需求约88GW),主要集中在信义光能、福莱特、旗滨集团等头部企业,及部分土耳其、印度本土企业。
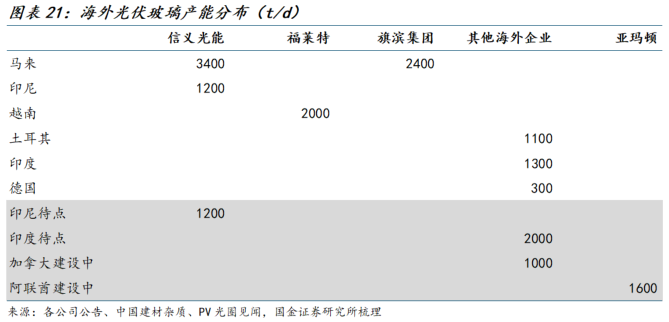
展望后续,信义光能印尼一期二线1200t产线预计26H2点火,同时有一条1000t产能预计26Q4冷修;印度、加拿大部分在建产能预计26H2起陆续放量,亚玛顿阿联酋产能预计2027年放量。预计2026年末海外玻璃产能提升至1.57万吨(对应组件年化需求约100GW),主要满足美国、印度组件需求。
虽海外本土企业有一定体量供给释放,但海外企业因产业链配套、技术工艺差距等因素生产成本显著高于国内企业,预计该部分供给释放对海外价格影响可控;信义光能、福莱特等头部企业海外产能布局较久,供应链完善、且具有当地政府配套政策支持,测算目前其海外产能成本已基本与国内产能打平,溢价有望维持。
3.2 双寡头份额有望回升,龙头盈利修复可期
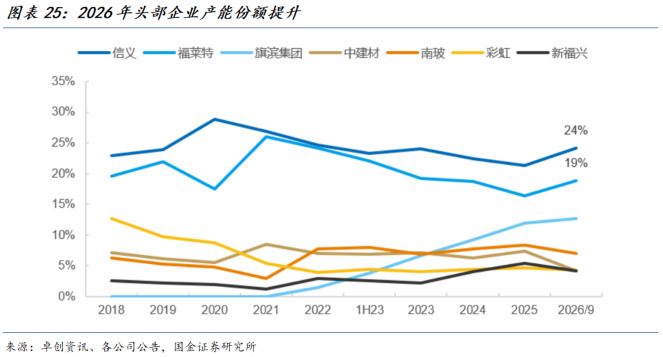
2020年底至2021年初光伏玻璃行业在高盈利吸引下经历了一段快速扩张期,随二三线企业新建产能释放,2022年起头部企业份额有下降,2021年末信义、福莱特合计产能占比达53%,2026年9月信义、福莱特产能占比下降至43%。
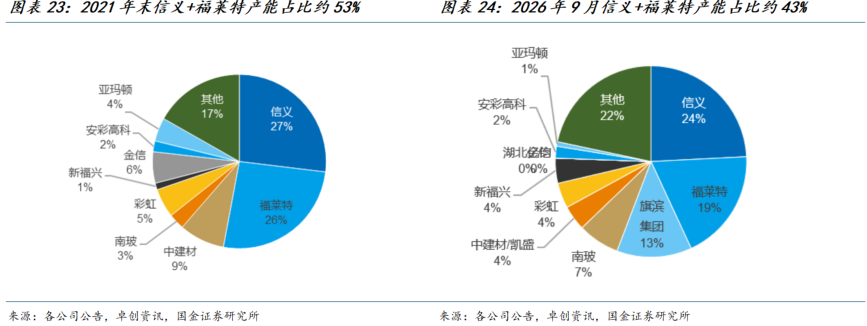
展望后续,低盈利状态下大部分二三线企业处于扩产能力和动力均不足的状态,头部企业有望凭借生产成本、海外产能、及资金优势维持快于行业的产能增速,带动份额回升,2026年信义光能、福莱特产能份额已有所提升。随行业尾部产能及企业继续出清,龙头企业盈利修复、份额回升确定性较高。
4 投资建议:龙头估值处历史低位,盈利修复及份额回升可期
深度亏损背景下光伏玻璃行业加速冷修、供给快速下降,价格底部修复。2026年光伏需求走弱,光伏玻璃供需压力加大,5月下旬行业库存上升至53.4天创历史新高,2.0mm玻璃价格低点下探至8-8.5元/平,测算全行业均进入现金亏损状态。经营承压背景下产线冷修加速,据卓创资讯,年初至今行业合计冷修产线1.96万吨(对应组件年化需求约127GW),截至9月10日全球/国内光伏玻璃在产产线名义产能合计8.5/7.2万吨,对应组件年化需求约553/466 GW,考虑到盈利承压背景下部分企业通过保窑、封堵窑口等方式压降产出,预计行业实际供给更低。供给收缩后行业库存自高点回落,7月中旬/8月初/9月初光伏玻璃价格连续三次上涨至10.25元/平,较前期低点上涨24%。
成本曲线相对陡峭,供给有进一步下降空间。光伏玻璃成本曲线相对陡峭,测算当前价格(10-10.5元/平)下二三线企业仍处于现金亏损状态,预计后续行业供给有进一步下降空间:当前国内在产1000t/d以下窑炉共5900吨(对应组件年化需求约38GW),主要集中在二三线企业,其中700t/d以下窑炉2550吨,价格持续低位背景下此部分产能关停概率较大;此外,持续深度亏损背景下部分尾部企业为保有市场份额仅维持单座窑炉生产、甚至通过堵窑等方式控制产出及库存,后续若价格持续低位,该部分产能有较大概率迫于现金流及债务压力关停窑炉、彻底退出市场。
产能实质性出清比例较高,二三线企业点火/复产意愿及能力双弱,潜在供给增幅有限且可控。玻璃产线冷修的核心工作是更换窑炉中的耐火材料、进行窑炉的修复及升级,需要投入一定体量的资金,24H2以来二三线企业已持续深度亏损近两年,预计大多数二三线企业产线冷修停产后并无能力实际执行冷修工程;此外,冷修产线点火复产需要3-6个月不等的爬产周期,爬产期间需要承担一定的爬坡成本,且产线点火后产出刚性、供给调节难度大,除非光伏玻璃价格及盈利显著修复、且企业预期修复状态可持续,预计大部分二三线企业点火/复产能力及意愿较弱。当前冷修产线中,我们预计约3.3万吨产能(产线规模700t/d以下、或企业当前已无在产产能)可视作实质性出清,光伏玻璃行业供给实质性出清比例较高。展望后续,目前头部企业具有超8000吨建好可点产线(含完成冷修的存量产能),考虑到行业成本差距较大,预计两到三年维度具有意愿及能力释放的产能主要集中在头部及领先二线企业的大产线,行业潜在供给增幅有限且可控。
龙头盈利优势稳定、海外差异化产能巩固优势,双寡头份额有望回升。光伏玻璃龙头信义光能、福莱特凭借原材料自供及规模化采购、能耗及良品率等优势与二三线企业长期维持10PCT以上的毛利率差距,近年来受益海外溢价产能放量,盈利差距有所拉大。展望后续,光伏玻璃海外供给增幅有限,龙头企业海外产能成本优势显著,海外溢价有望维持;考虑盈利承压背景下二三线企业产能加速出清,光伏玻璃环节成本曲线有望保持陡峭,头部企业有望凭借盈利及资金优势维持快于行业的产能增速,实现份额回升。2026年9月信义光能、福莱特产能份额提升至43%,前期高点达53%,双寡头份额有望继续提升。
光伏玻璃为光伏产业链出清进度最快、竞争格局最优的环节之一,龙头盈利优势稳定、海外差异化产能巩固优势,随尾部产能及企业继续出清,龙头企业盈利修复、份额回升确定性较高。当前行业龙头信义光能、福莱特PB处于历史极低水平,考虑到目前光伏板块关注度、市场预期、机构持仓均处于较低水平,估值进一步压缩的空间较低,且有望伴随龙头盈利修复显现呈现较大向上修复弹性,具备较高的估值安全边际。
5 风险提示
下游装机需求低于预期风险。随着新能源装机规模提升,部分地区电网出现一定程度的消纳压力,可能会造成全球光伏新增装机量低于预期,或对公司光伏玻璃产品的销量及售价产生负面影响,进而影响业绩。
行业供给释放过快风险。目前光伏玻璃行业供给较低,若未来潜在产能加速释放,可能导致行业价格及盈利修复不及预期。
国际贸易环境恶化风险。随着光伏在各国能源结构中的比例持续提升,中国作为在光伏制造业领域一家独大的存在,仍然可能面临其他国家更严苛的贸易壁垒限制。
原材料价格波动风险。光伏玻璃成本中原材料纯碱、石英砂和燃料天然气等成本占比高,若短期原材料、燃料价格出现大幅波动,可能会导致公司盈利能力因不能及时向下传导而出现大幅波动。

 VIP复盘网
