

【国联民生能源】
2026年9月14日
总览
投资评级:推荐
维持评级
摘要
Ø 北京国资企业,煤炭布局优化再出发。
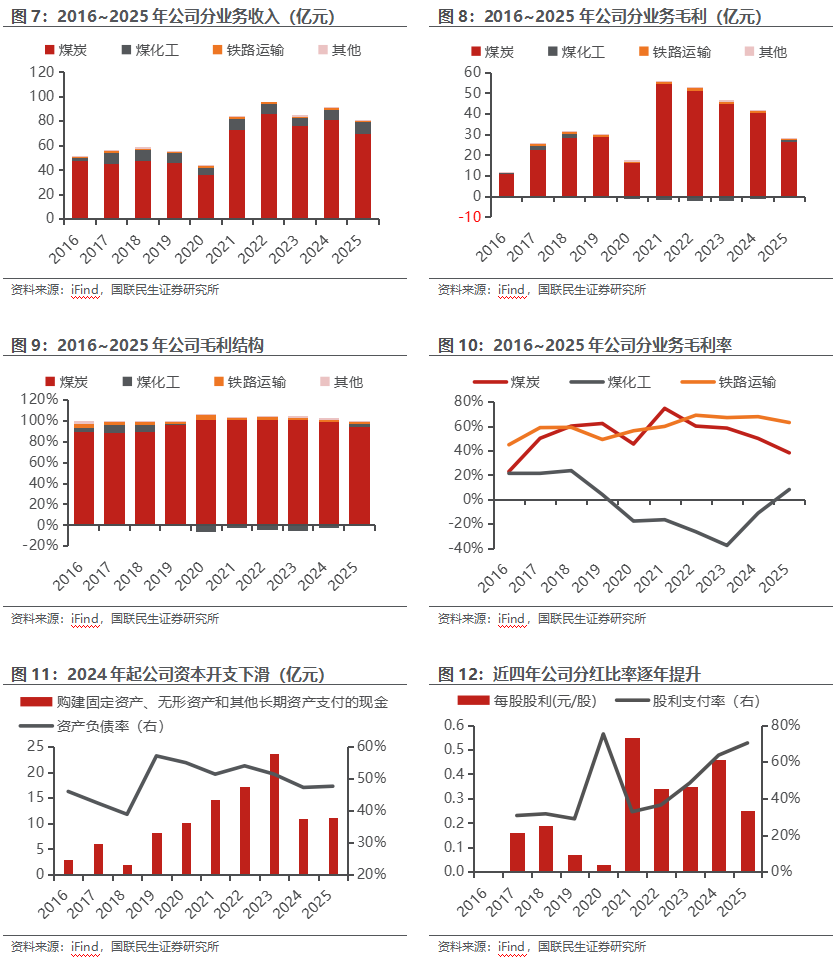
公司成立于2002年,大股东北京能源集团持有上市公司股权9.12亿股、股比为63.31%,实控人为北京市国资委。2016年以来,公司有序关停北京的煤矿,在内蒙古煤炭开发稳步放量的同时,将宁夏确立为第二个煤炭产业基地。公司的收入和利润主要来源于煤炭业务,业绩随行业周期性波动,2025年煤炭毛利占比94.21%、煤化工毛利占比2.65%,两业务毛利率分别为38.05%、7.96%。26H1公司业绩显著修复,营业收入为48.11亿元、同比增长9.46%,归母净利润为7.45亿元、同比增长66.14%。
Ø 股利支付率逐年提升,26年拟派发首次中期分红。
随着公司在建项目陆续投产,2024年起公司的资本开支有所下滑,同年公司分红比率提高了15.16pct至63.63%,2025年比率进一步提升至70.26%,每股分红0.25元;2026年,公司拟派发上市以来的首次中期分红,中期分红每股0.11元、合计现金红利1.58亿元,分红比例21.3%,表现出公司较强的分红意愿。若2026年维持25年分红比率,以我们对公司2026年的利润预期18.03亿元和2026年9月11日收盘价13.25元计算,26年股息率将达到6.64%。
Ø 煤炭业绩弹性充足。
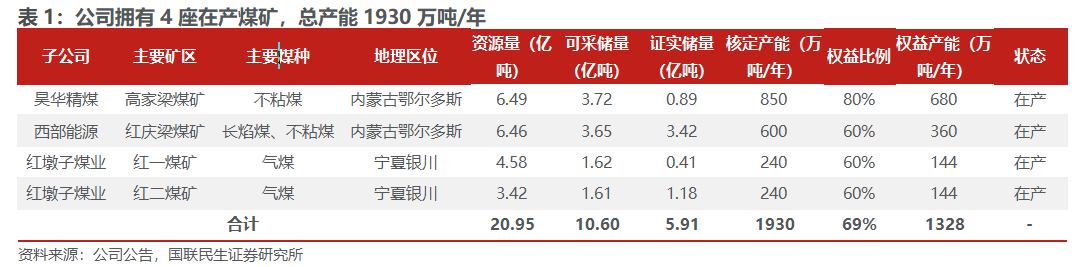
公司旗下拥有4对在产矿井,分布于内蒙古和宁夏,截至2025年底,在产矿井合计资源量20.95亿吨、可采储量10.60亿吨,4对矿井总产能为1930万吨/年,权益产能为1328万吨/年。目前,公司矿井均进入稳定运营状态,预计今年产量将相对稳定。公司煤炭现货比例高达73%,在今年煤价上涨的背景下,较高的现货比例将使得公司的煤价和业绩上涨幅度更高、利润弹性更大。
Ø 内生外延,增长潜力可观。
1)内生:①红墩子煤业因煤质问题、25年矿难事故、及25年计提减值准备0.99亿元,25年实现亏损4.19亿元,26年有望扭亏,且未来随着煤质提升,煤价有望进一步增长。②公司将力争完成红墩子煤业红一煤矿60万吨/年产能核增、约占公司产能的3%,同时推动红二煤矿产能核增各项前期准备工作。2)外延:①公司持有11.54%股权的京东方能源拥有巴彦淖井田一号矿,其下煤炭资源量4.5亿吨、设计产能800万吨/年,目前在推进总规修编和总规环评。公司大股东京能集团合计持有京东方能源股权45.22%、即大股东在上市公司体外拥有股权33.68%。②大股东京能集团拥有内蒙古查干淖尔一号井、新疆汉水泉二号区煤炭资源,资源量分别为25、54亿吨,为避免与上市公司的同业竞争,在其经营所需资质完备后,未来有望注入上市公司。
Ø 投资建议
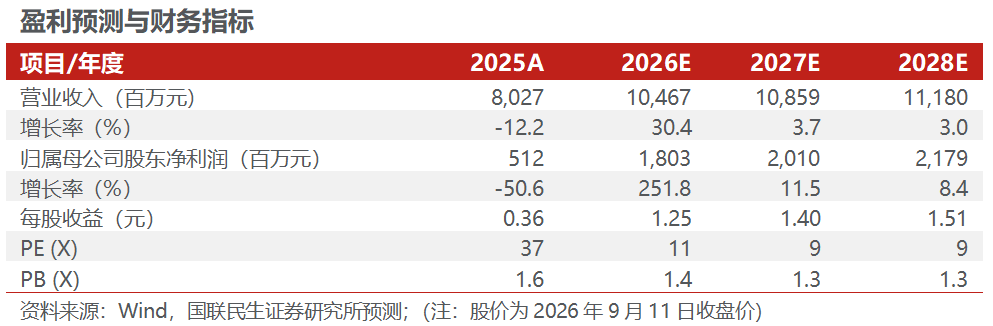
由于煤价、甲醇价格中枢上移,公司业绩有望明显提升,且在公司高比例分红下其股息价值较为可观,我们预计2026~2028年公司归母净利润为18.03/20.10/21.79亿元,对应EPS分别为1.25/1.40/1.51元,对应2026年9月11日收盘价的PE分别为11/9/9倍,维持“推荐”评级。
Ø 风险提示
煤炭需求不及预期,甲醇价格大幅下跌,煤质修复不及预期。
目录
正文
1 昊华能源:北京国资企业,煤炭布局优化再出发
1.1 背靠北京国资委,煤炭产能完成重构
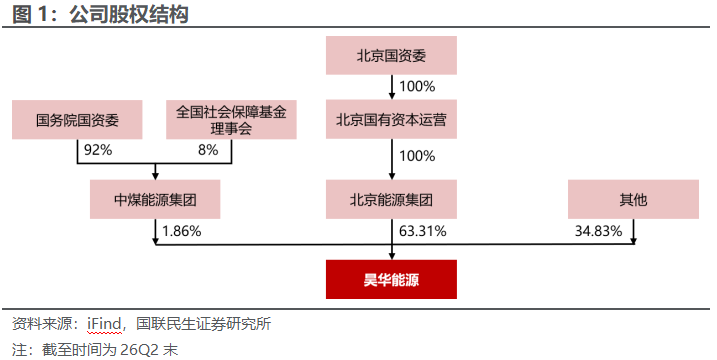
国企背景深厚,背靠京能集团,实控人为北京市国资委。公司成立于2002年,由京煤集团作为主发起人,联合中煤集团、首钢总公司、五矿发展、煤科总院共同发起设立,其中,京煤集团前身为北京矿务局、系原煤炭部直属统配煤矿之一、1998年起隶属北京市管理,2000年原北京矿务局和原北京市煤炭总公司合并改制为京煤集团;2018年,为积极响应国企改革号召、提升国有资本效率,京煤集团作为京能集团的全资子公司、将持有的昊华能源7.48亿股股份、即62.3%的股权全部无偿划转给京能集团,而后京能集团变更为昊华能源的大股东。截至26Q2末,公司大股东北京能源集团持有上市公司股权9.12亿股、股比为63.31%;实控人为北京市国资委。
大股东定位首都综合能源服务集团,布局多业态产业格局。京能集团布局热力、电力、煤炭、健康文旅等多业态产业格局,并控股京能清洁能源、京能电力、昊华能源、京能置业、北京能源国际、京能热力六家上市公司。截至2025年底,京能集团资产规模超5000亿元,发电装机规模5874万千瓦,其中可再生能源装机规模超3100万千瓦、占比超53%,核准煤炭产能2730万吨/年。
公司的历史发展可以划分为三个阶段:
1)2002~2015年:北京煤炭产业稳固基本盘,不断向外扩张。公司成立之初,原股东京煤集团以旗下从事原煤生产业务的三个煤矿木城涧(含大台矿井)、大安山、长沟峪以及从事煤炭经销业务的两家控股子公司南方公司、天津公司的股权作为初始出资,三个煤矿主产无烟煤、位于京西煤田,销售客户主要是冶金及化工企业。彼时,京煤集团下属还有门头沟煤矿、房山煤矿、杨坨煤矿及王平村煤矿,前三者因资源枯竭经有关部门批准分别于2001年9月、2003年9月、2004年12月破产关闭,后者因煤质较差、燃气替代北京民用煤市场,自20世纪90年代初开始一直处于停产状态。“十一五”至“十二五”期间,公司围绕煤炭产业进一步扩张,一方面通过股权收购的模式增加国内和海外的煤炭资源,包括京东方能源和MCM,且内蒙古勘探开发的煤炭资源逐步放量;另一方面向下游拓展煤化工产业,目前公司的煤制甲醇项目即是彼时作为红庆梁煤矿的配套煤化工收购项目。
2)2016~2024年:资产结构优化重整,第二煤炭产业发展基地确立。根据国务院《关于煤炭行业化解过剩产能实现脱困发展的意见》、北京市委《关于贯彻落实〈京津冀协同发展规划纲要>的实施意见》文件精神,公司分别于2016、2018、2019、2020年有序关停长沟峪、木城涧、大安山和大台煤矿并完成验收工作,标志着京西矿区千年煤炭开采历史的正式结束。公司于“十二五”期间收购的京东方能源、截至26H1持有其11.5%的股权比例,收购的MCM已经于2024年将股比减持至0。此外,公司于2019年收购宁夏红墩子煤业60%股权,2022、2023年其下属两个矿井陆续启动试运转,从而公司最终将第二个煤炭产业基地确立在宁夏。
3)2025年至今:各项资产进入运营正轨,分红进一步提升。2025年至今公司生产稳定运行,煤炭主业已基本完成区域迁移和产能重构;且在建煤矿均已投产,在暂无重大资本开支的情况下,公司于2025年将分红比例提高至70%。
1.2 26H1业绩显著修复,分红意愿逐步提升
煤炭业务是公司主要的收入和利润来源。2016年,国泰化工煤制甲醇项目正式投产,公司当年煤化工收入贡献为4.59%,后续有所提升;煤炭收入则从2016年的92.71%降至2017年的81.03%。自2021年煤价中枢上升后,煤炭业务收入占比回到90%左右,煤化工收入占比在10%左右。毛利自2020年以来则基本由煤炭贡献,煤化工业务自2025年才扭亏为盈,2025年煤炭毛利占比94.21%、煤化工毛利占比2.65%,两业务毛利率分别为38.05%、7.96%。
资本开支下滑,分红意愿提高,26年拟派发首次中期分红。随着公司在建项目陆续投产,2024年起公司的资本开支有所下滑,同年公司分红比率提高了15.16pct至63.63%,2025年比率进一步提升至70.26%,每股分红0.25元;2026年,公司拟派发上市以来的首次中期分红,中期分红每股0.11元、合计现金红利1.58亿元,分红比例21.3%,表现出公司较强的分红意愿。若2026年维持25年分红比率,以我们对公司2026年的利润预期18.03亿元和2026年9月11日收盘价13.25元计算,26年股息率将达到6.64%。
2 煤炭:业绩弹性充足,增长潜力可观
煤炭储量资源丰富,核定和权益产能为1930和1328万吨/年。公司旗下拥有4对在产矿井,分布于内蒙古和宁夏。截至2025年底,在产矿井合计资源量20.95亿吨、可采储量10.60亿吨,资源储量丰富、可采年限长,4对矿井总产能为1930万吨/年,权益产能为1328万吨/年。
产能核增+新矿投产带动产量的历史增长,目前新项目均已投产,预计今年产量或保持稳定。尽管公司原有的北京区域的长沟峪、木城涧、大安山、大台煤矿因资源枯竭与环保政策收紧陆续于2016、2018、2019、2020年全面退出,但公司同步加快产能转移,红庆梁煤矿2018年开启试运转,高家梁煤矿于2018和2022年陆续核增,红墩子煤业的两个煤矿于2022和2023年陆续开启试运转,从而公司的煤炭产量在过去八年依然保持整体上升的趋势,2017~2025年,公司煤炭产量从818万吨增长至1843万吨,CAGR为10.68%。26H1产量为1002万吨,同比依然保持2.70%的增幅,目前公司在建矿井均已投产且进入稳定运营状态,预计今年产量将保持相对稳定。
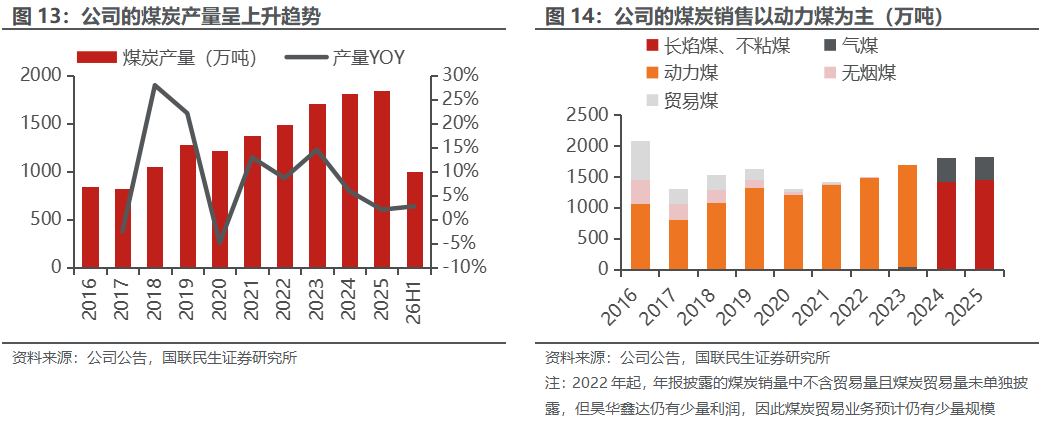
“一票到厂”提升煤价抗风险能力,公司煤价下滑幅度小于市价。公司产品以动力煤为主,主要供应电厂燃料使用。自2023年以来,公司探索拓展物流业务,推广“一票到厂”业务,初步形成“煤矿+物流”产业链延伸路径,增强了煤价下滑期间抗风险的能力,2023~2025年及26H1,公司实现煤价为449、450、380、423元/吨(包含煤炭物流收入),同比-21.98%、+0.27%、-15.55%、+6.96%,同期,秦皇岛港Q5500动力煤市场价同比-23.85%、-11.44%、-18.56%、+13.23%。销售结构上,公司曾依托于诚和国贸和昊华鑫达开展煤炭贸易业务,2017年3月,公司出售了诚和国贸100%股权,从而煤炭贸易规模大幅收缩,2025年,公司的自产煤销售中,高家梁和红庆梁煤矿主产的长焰煤/不粘煤销量占比79.46%,红墩子煤业主产的气煤销量占比20.54%。煤价方面,2025年公司长焰煤/不粘煤均价为309元/吨、同比下滑20.80%,气煤均价为393元/吨、同比下滑19.78%。
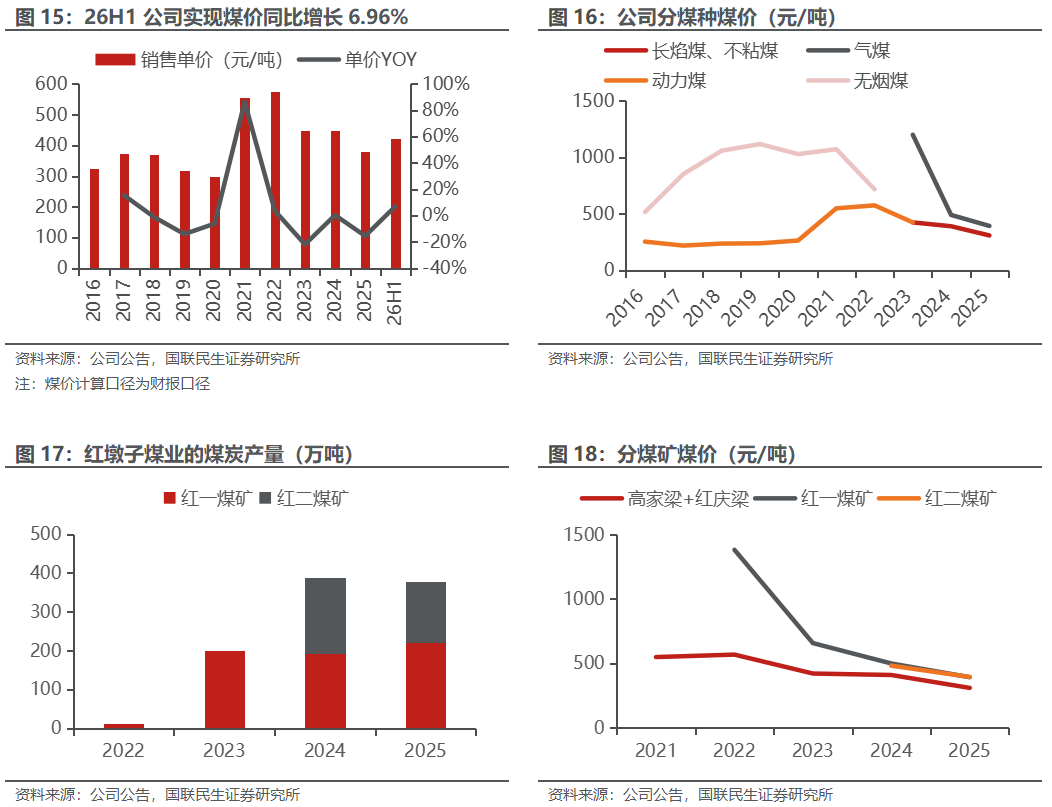
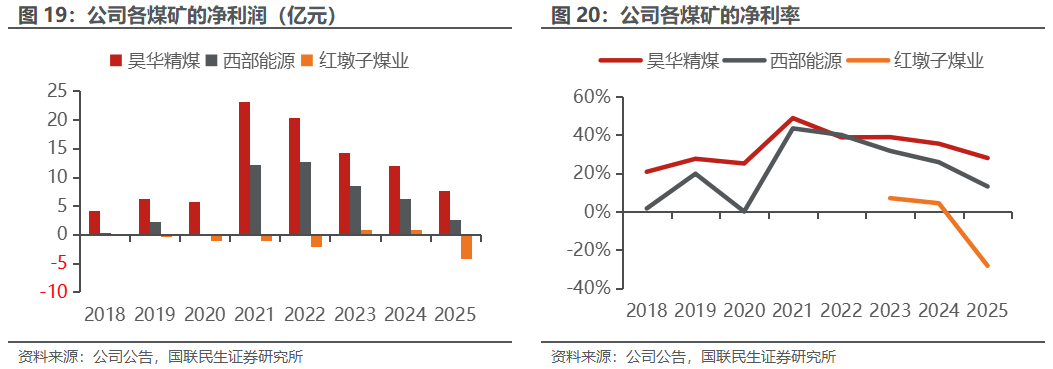
红墩子煤业有望扭亏为盈。从盈利情况来看,昊华精煤和西部能源盈利走势和行业情况相对吻合,2025年实现净利润7.63和2.68亿元、同比下滑36.53%和57.62%,净利率分别为27.95%和13.11%,同比下滑7.48pct和12.64pct,主要是煤价下滑所致;而红墩子煤业2025年亏损4.19亿元,主要是:①2023年以来,红一煤矿产量已基本稳定,然而,其实现煤价相比高家梁和红庆梁煤价的溢价于2024年出现显著收缩,我们预计是红墩子煤业的煤质受井下条件影响、煤质出现了下滑;②2025年2月17日,其下属红二煤矿在联合试运转期间发生一起地面机电事故,1人遇难,造成一定损失;③红墩子煤矿计提在建工程减值准备0.99亿元,主要是红三煤矿建设在技术上与经济上均不可行。随着红墩子煤业运营状态逐步稳定,预计其盈利状态将得以扭转;且红二煤矿可采煤层包含4号、5号、8号、9号、10号煤层,目前先行开采4、5号煤,随着煤层向8、9号过渡,预计公司的气煤煤质将有所提升,带动煤价增长。
现货比例高,业绩弹性大。2025年,公司为电厂保供煤炭488万吨,占其煤炭销量的26.60%,即公司现货比例高达73.40%,一方面得益于公司地理位置和煤质的优势,另一方面,公司自身也聚焦化工、冶金等重点领域来拓宽销售广度,2025年,公司终端销售占比超68%,其中红墩子煤业直销占比95%。据iFind数据,26H1,秦皇岛港Q5500动力煤平仓价为767元/吨、同比增长13%,京唐港主焦煤库提价为1765元/吨、同比增长26%;26Q3以来(截至2026年8月24日),两者分别达到828、2189元/吨,相比25Q3增长24%、41%。在今年煤价上涨的背景下,公司较高的现货比例将使得公司的煤价和业绩上涨幅度更高,利润弹性更大。此外,26年1~7月全国原煤产量27.02亿吨,同比下滑2.9%、降幅7765万吨,公司历史产量都在核定产能范围内,受安监影响较小。
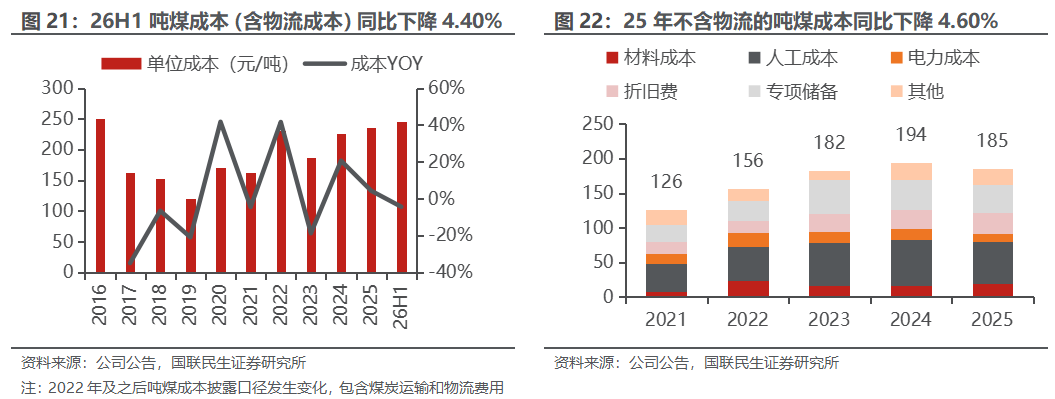
成本中枢有所抬升,后续预计维持稳定。由于公司前期煤炭贸易规模较大,从而2016年吨煤成本水平较高,随着公司贸易体量逐步缩减,2017~2021年吨煤成本相对稳定,2022年以来吨煤成本有所增加。截至2025年,公司吨煤成本为235元/吨,相比2021年增长了73元/吨、增幅44.67%,其中,材料、人工、折旧、专项储备、物流成本分别增长了11、19、13、14、14元/吨,增幅140%、47%、76%、56%、37%。考虑到当前各个煤矿逐步进入稳定运营期,且2025年起剔除物流的吨煤成本已经表现出下滑趋势,25年为185元/吨、同比下降4.60%,后续吨煤成本或保持稳定。
内外增量并行,公司潜力较大。公司现有产能1930万吨/年,公司曾规划产能目标达3000万吨;据最新的“十五五”规划,公司将“做精煤炭主业,再造一个昊华”,未来公司产能有望通过内外并行的方式实现大幅增长。
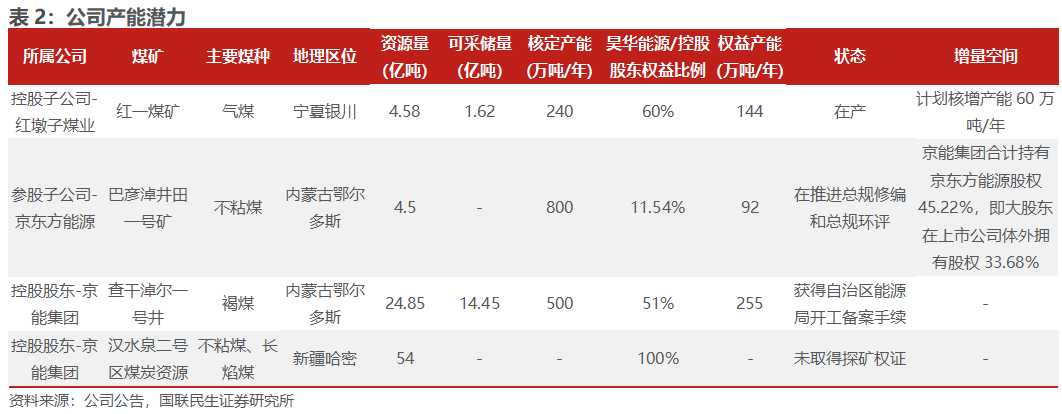
1)内部核增:据公司2026年工作思路,公司将力争完成红墩子煤业红一煤矿60万吨/年产能核增、约占公司产能的3%,同时推动红二煤矿产能核增各项前期准备工作。
2)内部参股未投产矿井:公司持有11.54%股权的京东方能源拥有巴彦淖井田一号矿,位于内蒙古鄂尔多斯市,其下煤炭资源量4.5亿吨、设计产能800万吨/年,主产不粘煤,2022年3月参股公司京东方能源取得了巴彦淖井田探矿权证。此外,公司大股东京能集团合计持有京东方能源股权45.22%、即大股东在上市公司体外拥有股权33.68%。
3)外部收购:京能集团拥有:①查干淖尔一号井,位于内蒙古查干淖尔矿区,是锡盟至山东特高压输电外送通道电源点京能查干淖尔电厂配套煤矿项目,由京能集团持股51%、冀中能源峰峰集团持股49%,煤种为褐煤,煤炭资源量总计24.85亿吨、可采储量14.45亿吨,项目于2019年获得国家发改委核准、于2022年4月26日获得自治区能源局开工备案手续,设计产能500万吨/年。②汉水泉二号区煤炭资源,位于新疆哈密地区三塘湖矿区,面积137平方公里、煤炭储量54亿吨,煤种为不粘煤和长焰煤,目前尚未取得探矿权证。集团于2018年12月作出承诺,为避免与上市公司的同业竞争,在其经营所需资质完备后、投入正常生产后一年内,将其注入昊华能源。
3 煤化工:扭亏为盈,存在进一步修复空间
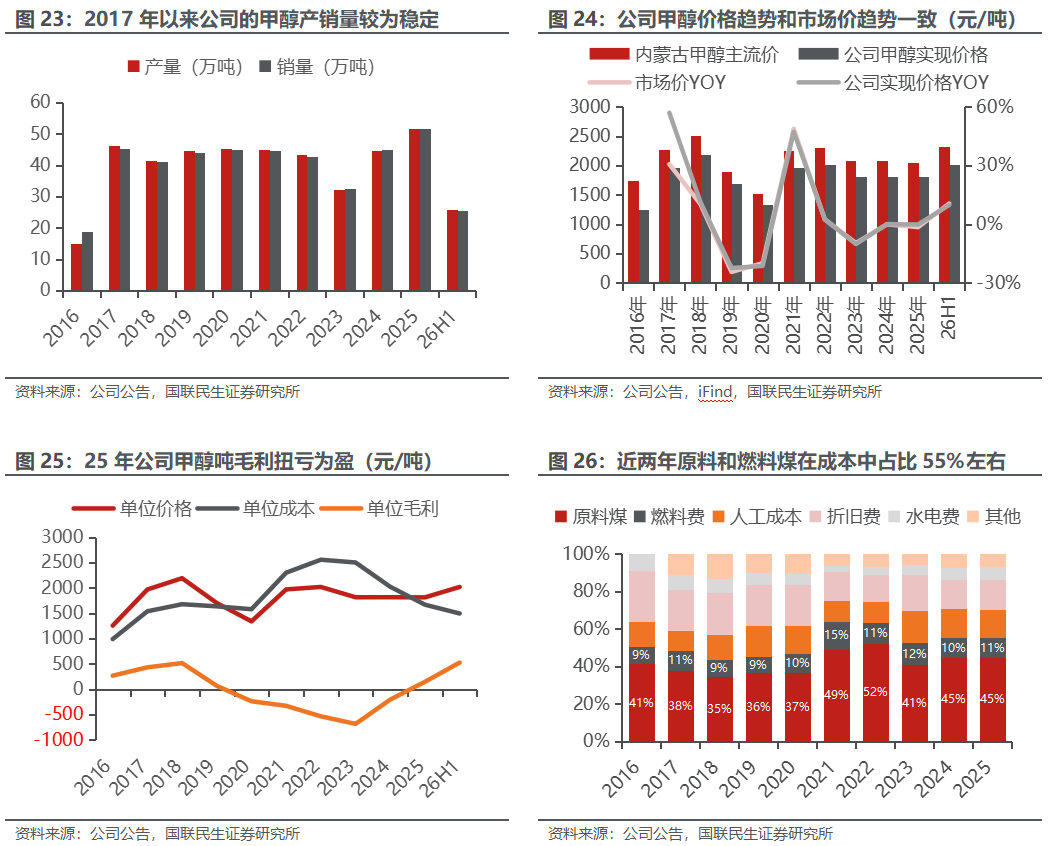
公司拥有40万吨/年煤制甲醇项目,25年因产量达到新高、成本持续压降,从而项目扭亏为盈。公司煤化工业务主要由国泰化工经营,其下40万吨煤制甲醇项目于2016年9月正式投入运营,位于鄂尔多斯市,产品主要供应周边市场,2011年公司出资1200万元收购该项目原主体国泰商贸95%的股权,2026年项目小股东退出,目前公司持有甲醇项目权益100%。2017年以来,公司甲醇项目产销量较为稳定,年产量约40~50万吨。2025年,公司甲醇产量达到51.61万吨,同比增长15.20%,突破历史高点;甲醇实现价格为1813元/吨,同比下降0.17%;单位成本大幅压降,25年为1668元/吨,同比下降17.50%,其中,煤炭成本约占55%(包含原料煤和燃料煤);单位毛利144元/吨,扭亏为盈。26H1,甲醇产量25.67万吨,同比下降1.42%,属正常波动;单位价格为2019元/吨,同比增长9.86%;单位成本1494元/吨,同比下降10.44%;单位毛利为524元/吨,同比增长210.40%。
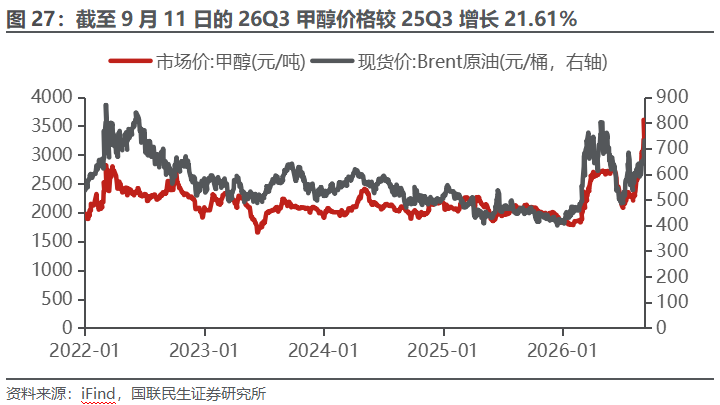
26年甲醇价格大幅上涨,煤化工业绩有望进一步改善。2026年3月以来,甲醇价格因国际地缘而大幅上涨,据iFind数据,截至2026年9月11日,内蒙古地区甲醇年内均价为2377元/吨,相比25全年均价增长15.45%;内蒙古地区煤制甲醇的平均利润为131元/吨,相比25全年增长147.91%。考虑到当前中东局势反复、甲醇价格跟随油价关联性较高,且截至9月11日的26Q3,内蒙古地区甲醇均价为2502元/吨,同比依然增长21.61%,预计2026年公司煤化工业绩有望进一步改善。
4 盈利预测与投资建议
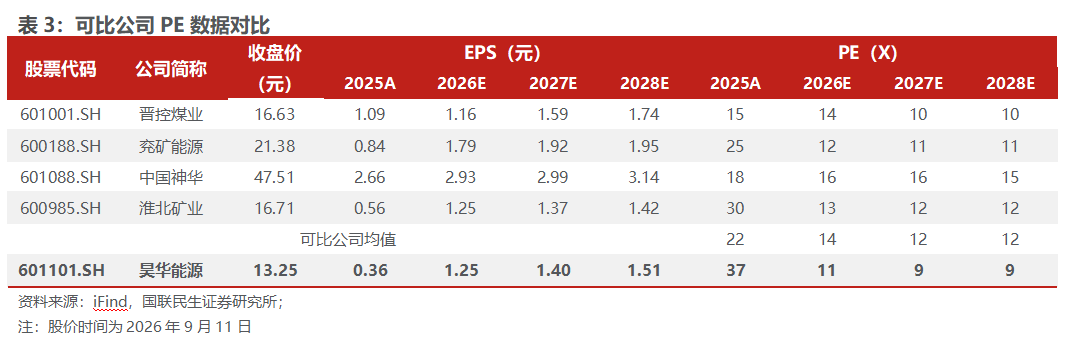
公司主要盈利来源为煤炭和煤化工,因此我们选取煤炭产量规模和公司近似的晋控煤业以及同时具有煤炭和煤化工业务的兖矿能源、中国神华、淮北矿业为可比公司。对比后可见,2026~2028年可比公司平均PE为14/12/12倍,公司的PE则为11/9/9倍,低于行业均值,存在提升空间。
由于煤价、甲醇价格中枢上移,公司业绩有望明显提升,且在公司高比例分红下其股息价值较为可观,我们预计2026~2028年公司归母净利润为18.03/20.10/21.79亿元,对应EPS分别为1.25/1.40/1.51元,对应2026年9月11日收盘价的PE分别为11/9/9倍,维持“推荐”评级。
5 风险提示
1)煤炭需求不及预期。煤炭作为国家最为重要的基础能源,随着中国经济步入增速换挡的新常态,宏观经济景气程度直接影响煤炭市场的需求状况。假如宏观经济增速放缓,用电量等下游需求或将出现萎缩,公司主业为煤炭生产与销售,与下游需求的关系密切,需求不及预期导致的煤价大幅下跌将对公司业绩产生较大影响。
2)甲醇价格大幅下跌。甲醇价格和油价关联性较强,且国际局势复杂多变,若国际局势演变导致国际油价大幅下跌,甲醇价格随之下滑可能对公司业绩产生较大影响。
3)煤质修复不及预期。公司业绩增长部分来自于煤质改善,若未来煤质改善的进度较为缓慢、或者井下条件发生变化导致煤质变动,则公司业绩可能会受到影响。

 VIP复盘网
