9月9日,煤炭、有色、钢铁这些传统周期板块还在走强,煤炭当天涨幅甚至排在申万一级行业第一。到了9月10日,煤炭盘中虽然一度调整,但很快又走出深V。真正明显的变化出现在9月11日——铜、贵金属成为有色板块重灾区,北方铜业跌停,西部矿业、江西铜业等大幅回落,整个市场当天也有超过4800只股票下跌。
资源周期前期整体偏强,9月11日突然出现了一次以铜、贵金属为代表的集中调整。
背后的一个重要变量,就是美联储加息预期突然升温。
美国8月核心CPI环比最终出来是 0.3%,高于此前市场比较关注的0.2%水平。数据出来后,9月加息25BP的市场概率快速升到85%左右;10年美债收益率一度摸到4.99%附近。
如果美联储真的重新加息,黄金、铜、铝、煤炭、原油、化工、航运这些周期股,是不是都该跑?
我把之前研究过的几个典型周期行业串了一遍,结论是
美联储加息,不等于周期股见顶。加息首先打金融属性,持续紧缩才可能打到需求,真正决定周期股生死的,最后还是企业利润。
01
这次市场到底在怕什么
9月11日有色的大跌,不能简单全部归因于美联储。当时实际上是几个利空叠在一起。一个是美国通胀偏强,加息预期升温,美债利率快速上行。
另一个是铜自己的事件。
市场此前一直押注美国可能对精炼铜加征关税,因此大量铜被提前运往美国,形成明显的区域库存错配。但白宫最新又因为制造业成本和通胀压力,对精炼铜关税方案重新评估、迟迟没有作出决定。
于是原来那部分“关税溢价”突然被重新定价,LME铜价单日明显跳水。
所以9月11日更像是,美联储利率冲击+铜关税预期逆转+高位获利盘集中释放。
02
同样是周期股,怕的东西完全不一样
黄金、铜、铝、煤炭虽然都是“资源周期”,但面对美联储加息,它们的反应甚至可能完全相反。
1. 黄金,最先交易实际利率
黄金应该是这些资产里,对货币政策最敏感的。黄金本身不生息。实际利率上升,相当于持有黄金的机会成本提高。于是短期通常会出现:
加息预期↑→美债收益率↑→ 实际利率↑→黄金承压。
但黄金又不能只看利率,它至少还有另外三条长期逻辑:央行购金、地缘风险、美元信用。黄金经常会出现一个很有意思的情况,加息预期刚起来的时候先跌;等经济真正开始承压、政策预期重新转向,黄金反而可能比股票更早开始交易下一阶段。
9月11日美国市场其实已经能看到这种复杂性,美债收益率仍在高位,但国际金价当天又出现反弹。黄金不是简单的,加息=卖。更看的是,实际利率还能不能继续往上走。
2. 铜,怕的不是加息,而是全球需求掉下来
铜和黄金完全不同。
铜当然也有很强的金融属性,但它归根到底还是工业金属。美联储加息,但铜不一定跌。加息是因为,美国经济很强、就业很好、需求旺、通胀太高,美元和利率对铜是利空,但强劲的真实需求又对铜是利多。两股力量会互相抵消。所以历史上并不少见,利率很高,铜也很贵。
铜真正危险的其实是后半程,连续加息→金融条件持续收紧→制造业/地产/消费下降→全球PMI走弱→去库存→铜需求下修。
这时候就不再是“宏观情绪”,而是盈利模型里的需求端真的变了。现在看铜,可以分三个层次,
美元上涨:情绪压力。
长期利率上涨:估值压力。
全球需求下降:基本面压力。
真正值得大幅降低仓位的,全球需求下降。
3. 铝,和铜长得像,逻辑不完全一样
铜和铝都是有色,但铜的全球需求和金融属性更强,铝则更需要看中国。
所以铝真正要盯的是,产能约束、铝库存、铝价、氧化铝成本、能源成本和下游需求。
尤其是利润中枢,而不是单纯看铝价。比如:铝价跌5%,但氧化铝成本跌10%,电解铝企业利润反而未必变差。反过来也是一样。铝价涨了很多,但氧化铝、煤电成本涨得更快,最后赚的钱反而减少。所以对于神火股份、云铝、中孚这些公司,重要的是,铝价减成本之后,未来两三年的吨铝利润还能维持多少。
至于美联储加一次25BP,重要,但不是决定性变量。如果4500万吨附近的供给约束没变,库存没持续累积,利润中枢也没明显恶化,那美联储导致的一次风险偏好调整,更多改变的是估值,不是行业逻辑。
4. 煤炭:美联储的解释力其实很弱
煤炭尤其是动力煤,更多还是一个国内供需定价的行业。安监、国内产量、进口煤、库存、长协、旺季需求,这些因素的重要性,远远高于美联储加25个基点。
这周其实就挺典型。9月9日煤炭还是市场最强的板块之一;9月10日早盘一度跌1.8%,但随后快速收复大部分跌幅。当时5500大卡动力煤价格已经较7月初累计上涨接近24%。
所以煤炭重要的是,国内产量有没有恢复?进口能不能补上?库存高不高?煤价能不能维持?再叠加一个煤炭非常特殊的属性——股息。
如果盈利稳定、资本开支下降、现金流很好,煤炭就不再完全是传统意义上的纯周期资产。它会逐渐带有一部分红利资产属性。
这也是为什么我前面一直在思考,铝有没有可能复制一部分煤炭过去几年的重估路径。
5. 原油:美联储甚至可能不是最重要的变量
原油应该是最能体现“宏观不能一刀切”的资产。
正常情况下:加息 → 经济降温 → 原油需求下降。利空油价。
但现在又有另外一边:中东局势、霍尔木兹、制裁、OPEC供给。
9月11日附近,布油一度接近110美元/桶,核心驱动之一就是海湾地区的地缘风险。
所以油价真正的重要的——需求减少100万桶,供应到底减少多少桶?如果需求少100万桶,供应因为战争、制裁或者OPEC少了200万桶,那即使美联储加息,油价一样可以上涨。
也就是说,原油本质上是——经济周期 × 地缘周期。
6. 化工,别看到产品涨价就觉得利好
化工可能是最容易被误判的周期行业之一。
原油涨了,不代表化工企业就赚钱。上游原料涨得快,产品涨不动,利润反而会被压缩。
所以化工真正需要看的不是价格,而是价差。再往后才是库存、开工率、产能退出、补库。
化工行业的右侧可以理解成——长期亏损 → 产能退出/降负荷 → 库存下降 → 需求恢复 → 产品涨价超过成本上涨 → 价差扩大。
最后这一步出现,利润才真正开始改善。所以化工最重要的——不要看涨价,要看利润有没有涨。
7. 磷肥、农化:周期通常更滞后
磷肥、农药这些行业又不太一样。
能源和原料价格先变化,然后农产品价格变化,再影响种植收益,最后才传导到化肥、农药补库。所以它们通常属于更滞后的周期。
这类行业,不会需要盯美联储当天说什么。可以等库存、价格、开工率、农产品盈利几个变量逐步验证。
也就是说,至少2—3个行业指标连续两个观察期改善,再考虑是不是进入右侧早期。
8. 航运,不能把所有船都当成一个行业
以前讲航运,很容易把中远海控、油轮公司一起说。其实完全不是一个生意。
集运看全球贸易需求 + 新船交付 + 运力 + 运价。全球经济真的衰退,对集运自然是利空。油运看的是原油贸易流 + 吨海里 + 船舶供给。
假设因为制裁或者战争,一桶油以前从A到B运输5000公里,现在必须绕道10000公里。
全球并没有多消费一桶油,但占用的船舶运力却翻倍了。这就是吨海里。
所以地缘冲突对很多行业是风险,对油运反而可能成为景气催化。
这也是为什么同样叫“航运”,美联储加息和地缘冲突对集运、油运的影响完全不同。
03
重要的,不是“第一次加息”
说回美联储——现在9月加息概率已经被交易到85%左右,10年美债一度来到4.99%左右。需要区分三种情况,
第一种,只加一次,经济还很强。这种情况更多是金融资产重新定价。美元、美债、实际利率会扰动商品。但企业盈利不一定受影响。这种情况下,对优质周期股不会因为一次加息就改变中期判断。
第二种,连续加息,但经济仍有韧性。这个阶段就难受一些。因为估值持续被压,融资成本上升,市场风险偏好下降。但是资源品如果本身供给很紧,依然可能维持高利润。更容易出现指数不舒服,但部分商品和周期股很强。这也是最考验选行业的阶段。
第三种是连续加息,需求真的掉下去。这个最可怕的。PMI下降 → 去库存 → 商品价格下跌 → 企业盈利预测下调。
到了这里,就不是“估值跌一点以后更便宜”。而是估值和盈利同时下降。→出现周期股真正的戴维斯双杀!
04
所以如何处理手上的周期股?
我不会因为9月16日美联储加25BP,就把手里的周期仓全部砍掉。各周期行业分几步来分析,
第一步——先判断行业有没有变比。如铝。供给约束有没有松?库存是不是连续累?利润中枢有没有下降?需求有没有明显转差?如果没有,,那么美联储只是在改变外部金融环境。行业方向没变。
第二步 再判断估值赔率。这是特别容易被忽略的。假设一家公司盈利预期完全没变,只是因为美联储加息,市场风险偏好下降,股价跌了15%。那发生的其实是三年预期回报提高。
第三步 再看趋势决定机动仓。如果行业没坏,估值已经合理,但美联储重新偏鹰,周线趋势又开始变弱,那考虑会把仓位放在目标仓位中枢的下沿。也就是少一点机动仓。
反过来,行业继续改善,估值便宜,周线重新确认上涨,再把机动仓加回来。
所以——美联储影响机动仓,行业决定核心仓。
第四步,什么情况下会真的减核心仓?看宏观收紧开始真正改变行业供需。比如铜,美国制造业持续下滑、库存累积、铜价趋势转弱、盈利预测下调。
比如铝,需求下降、库存持续累积、吨铝利润明显下滑。比如煤炭,供给大量恢复、库存持续上升、煤价中枢下降。再叠加周线趋势破坏。
这时候才会从“降机动仓”升级到“降低核心仓”。
05
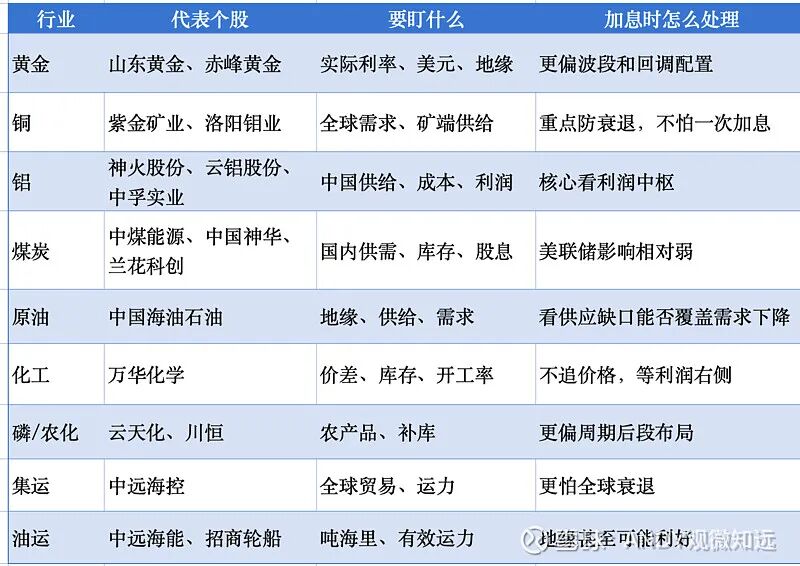
用个表总结下吧
简单做个我自己的表(会发现美联储真正直接决定的行业,没有想象中那么多)
06
最后,如何看待这次加息预期?
9月11日铜、贵金属的大跌,更接近——利率预期突然重定价 + 铜关税预期变化 + 前期涨幅较大后的集中兑现。当天A股本身也有超过4800家公司下跌,并不是一个只有资源股出问题的交易日。当然了,这不代表后面没有风险。
需需要盯几件事:
第一 9月到底是一次预防式加息,还是后面还有连续加息。
第二,10年美债是不是长期站在5%左右甚至继续往上。
第三,也是最重要的,美国增长有没有开始明显向下。
如果只是第一条,更多是波动。如果第一、第二条一起出现,估值压力变大。
如果三条全部出现,那就要开始认真防范周期行业的需求和利润周期转向。
所以我现在对这轮美联储重新转鹰的理解——加息首先打估值,持续紧缩最后才可能打到利润。
而对于周期投资,我相信 先看行业,再看宏观;先看利润,再看价格。宏观决定节奏,行业决定方向,估值决定赔率,趋势决定执行。
如果只是美联储加一次息,不应该因为一个宏观变量,把所有周期股一起卖掉。
但如果后面看到,连续加息 + 需求转弱 + 库存累积 + 商品价格转弱 + 盈利预期下调
那就不是“洗盘”了,而是真正的周期拐点。



 VIP复盘网
