

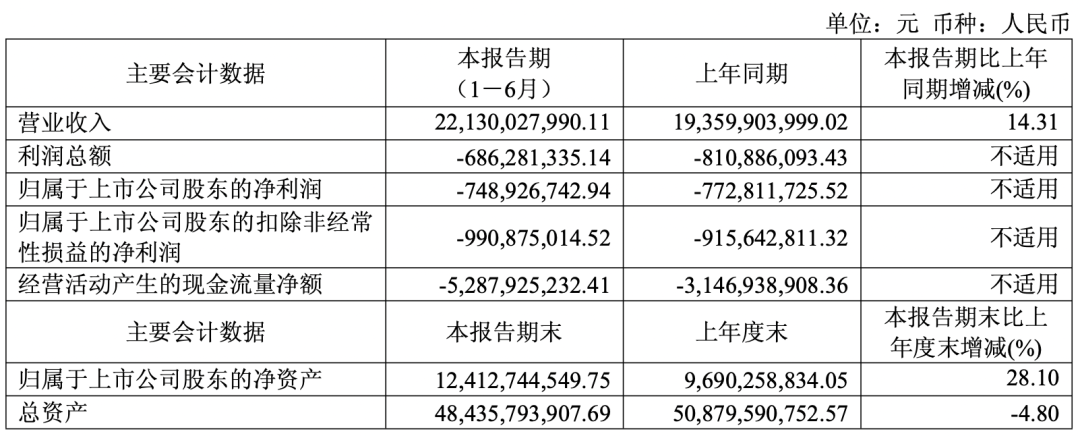
翻看江淮汽车(SH.600418)2026年半年报,容易被两个数字带走情绪:归母净亏损7.49亿元,扣非净亏损9.91亿元。但财报分析的核心,不应只看“亏了多少”,而是要看“钱亏在了哪里,又换回了什么”。
拆开来看,江淮的亏损由三层构成:历史包袱出清(大众安徽长期股权投资归零)、转型成本前置(尊界广宣费激增5亿多)、汇率波动扰动(汇兑损益同比影响近4亿)。
这三层中,没有一层是主业经营能力的恶化,反而指向同一个方向——江淮正在用短期利润,换取一个高端牌桌上的长久席位。
另一组数据更值得关注:江淮汽车半年营收221.3亿元,同比增长14.31%;二季度亏损环比收窄超76%;尊界S800上半年贡献约50亿元收入,占乘用车收入近七成。
收入在涨,亏损在收,结构在变——这才是财报里值得关注的主线。
利润亏损不是终局,而是转型的代价;销量回落不是退潮,而是下一次放量前的蓄势。江淮汽车需要做的,就是攒劲、忍冬。
01
9月9日,江淮汽车披露最新一期销量数据。8月,江淮汽车销售2.7万辆,同比减少16.83%;今年累计销售22.8万辆,同比减少8.17%。
总量下滑是事实,但更重要的是销量结构的变化。
MPV车型8月销售2768辆,同比增长4.57%,为今年以来最高销量;货车销量稳定在万辆规模;皮卡销售6052辆,同比增长62.12%;新能源乘用车销售2951辆,同比增长33.65%。
这几个数字放在一起,《汽车K线》认为呈现出一个清晰的判断:江淮正在主动收缩低毛利产品,把资源向高利润车型倾斜。
MPV和皮卡的同比增长,意味着单车售价和毛利空间在改善;新能源乘用车的增长,则是在为下一阶段的产品切换做准备。
行业层面,乘联会数据显示,8月,全国乘用车市场零售154.1万辆,同比下降23.6%;今年以来累计零售1171.6万辆,同比下降20.8%。其中,受到高油价剧烈冲击,燃油车零售同比下降40%;同时新能源车零售亦同比下降10.1%。
行业整体在收缩,江淮的下滑并非孤立事件。但值得注意的区别是:行业下滑是需求端的普遍走弱,江淮的下滑则叠加了主动的产品结构调整。
对目前仍以燃油为主、聚力转型升级的江淮汽车来说,要同时应对来自两个市场的严峻考验——这既是压力,也是倒逼转型的窗口。
02
8月31日,在尊界S800 Grand Design典藏大观和尊界V800双旗舰全国首批交付仪式上,江汽集团董事长、总经理项兴初的一番话,意味深长:“尊界不是在复制传统豪华,而是在用科技创新与时代匠心重新定义豪华。这条路,我们会坚定地走下去”。
这句话的实质,是江淮对尊界品牌战略定位的一次明确表态:不做平替,做替代。
虽然同在鸿蒙智行麾下,但尊界不是在复制问界,江淮也不会成为赛力斯2.0;它也不需要复制传统豪华品牌,而是自有一套在高净值圈层行之有效的章法。
传统豪华的护城河是时间,尊界的攻城锤则是技术、体验和圈层。
官方数据显示,自2025年实现规模交付以来,尊界S800连续10个月稳居百万豪车销冠,累计交付新车将在9月突破2万台。
此外,尊界MPV上市24小时大定突破3500台,其中超70%订单选择顶配尊界V800星耀领航版。从订单结构来看,企业用户占比超过80%,普遍为高端MPV车主增换购;34%新用户来自尊界车主转介绍。
在《汽车K线》看来,转介绍率34%,是一个被低估的信号。在超豪华市场,广告投放的边际效果极低,真正决定品牌能否站住脚的,是首批车主愿不愿意把车推荐给同圈层的人。34%的转介绍率说明,尊界S800的产品体验正在高净值人群中形成口碑裂变。
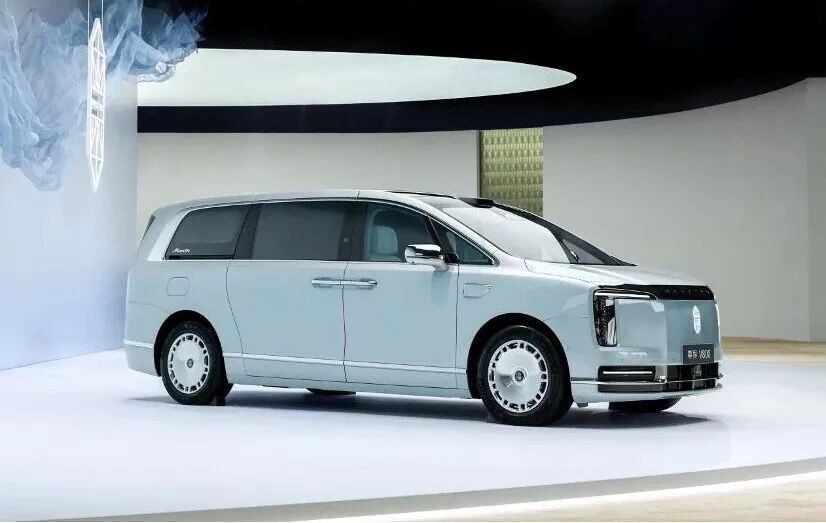
对于尊界目前的销量回落,更可能是处于超豪华品牌初期“脉冲式热销”后的正常调整期,品牌定位决定了其不可能像大众主流车型那样持续高销量。
真正的考验在于,尊界在完成初期“一次性释放”后,能否通过产品换代和新品上市,再次激活市场需求,充盈订单池。
这一次,尊界可能需要一段时日的“蛰伏期”,来蓄力抚平销量数据的“断崖感”。
迈巴赫的标、保时捷的魂、BBA的渠道、雷克萨斯LM的圈层,都是几十年打出来的城墙。尊界要做的,是一招一式地打,S800树旗,V800/V680压阵,打的是产品,抢的是豪华定义权。
历史很重,但相信时代总会翻页。
就像近日有传闻称,Stellantis集团旗下豪华品牌玛莎拉蒂,计划将华为鸿蒙智行平台应用于玛莎拉蒂车型,合作模式或将采用双品牌策略:该车型在中国市场以尊界豪华品牌销售,面向全球市场则挂玛莎拉蒂车标。
一切皆有可能。
03
江淮汽车战略转型的成效,从经营数据中也可窥见一斑。
2026年上半年,公司累计销售各类整车及底盘17.24万辆,其中,乘用车4.91万辆,商用车12.33万辆;实现营业收入221.3亿元,同比增长14.31%;同期归属于上市公司股东的净利润-7.49亿元,同比减亏。
「图片来源:江淮汽车公告」
收入实现两位数增长,尊界S800对江淮汽车的财务结构产生了可量化的改善。根据公开数据,尊界S800上半年累计销售7181辆,以单车平均售价70万计算,合计贡献约50亿元;同期江淮乘用车收入为66.5亿元,尊界已成为压舱石。
这里有一个关键判断:尊界对江淮的意义,不仅是收入增量,更是利润结构的优化。
尊界S800的单车均价约70万元,是江淮传统乘用车的数倍。这意味着,每卖出一辆尊界,对营收和毛利的拉动相当于卖出多辆普通车型。随着尊界销量占比提升,江淮乘用车板块的ASP(单车平均售价)和毛利率将同步上行。
04
净利润层面,虽然上半年仍为亏损,但亏损面呈现迅速收窄趋势。
分季度来看,江淮汽车一季度亏损6.06亿元,二季度亏损1.43亿元,环比收缩超76%,尊界S800带来的产品结构升级便是核心变量之一。截至6月30日,尊界S800累计交付超1.9万辆。
二季度环比大幅减亏,说明尊界的规模效应开始显现,虽然尚未完全覆盖前期投入,但至少方向明确。
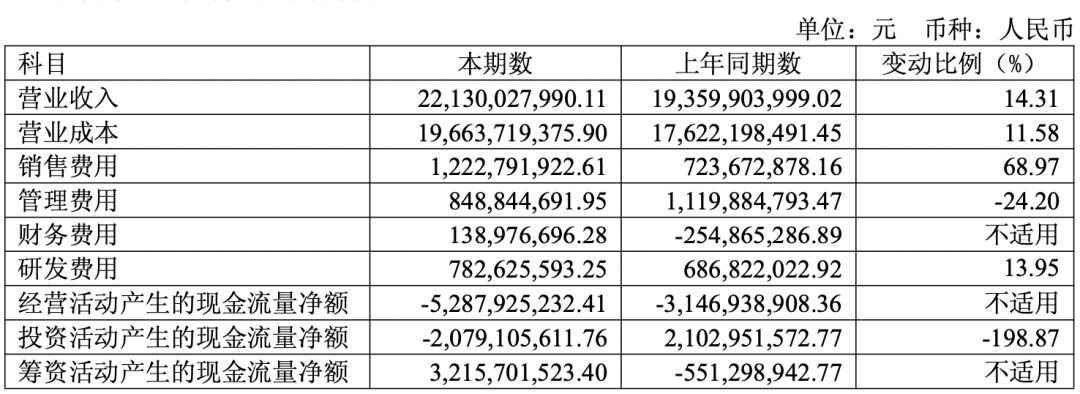
费用增厚,则是江淮打造尊界拿出的真金白银,也体现出在行业竞争加剧的背景下,江淮汽车对长期主义技术路线的战略定力。
「图片来源:江淮汽车公告」
上半年,江淮汽车研发投入高达17.91亿元,占营业收入比重约8.1%,在传统车企中属于第一梯队。随着华为高阶智驾配置向更多车型下探,尊界能否持续保持技术代差,是品牌溢价能否维持的关键。江淮选择在利润承压期保持高强度研发,是在为下一个产品周期蓄力。
同期,为推广尊界品牌,江淮汽车的广宣及销售服务费用,从1.02亿元激增至6.5亿元,增加5个多亿,带动销售费用同比大增68.97%至12.23亿元。
“一切为了尊界,为了尊界的一切”,在研发费用和销售费用端得到了最直观的体现。
另外值得一提的是,尊界超级工厂规划年产能20万辆,目前产能利用率仍处于低位。产能爬坡速度,将决定折旧摊销对利润表的压力何时缓解。市场普遍认为,尊界“轿车+MPV”的双旗舰组合,将为江淮汽车下半年打开全新市场增长空间。
05
除了研发和销售费用,汇率波动也是利润表上的一名“刺客”。
上半年,江淮汽车汇兑损益从2025年同期的收益2.89亿元,转为损失0.99亿元,仅此一项就影响利润约3.88亿元;财务费用因此从-2.55亿元转为1.39亿元,同比净增近4亿元,是归母净利润减亏幅度有限的重要原因之一。
汇兑损益的特点是,它不影响主业经营能力,却会显著扰动报表利润。对于出口占比较高的车企而言,汇率波动是必须承受的外部变量,长城汽车、奇瑞汽车、吉利汽车等亦如此。
此外,江淮汽车上半年的业绩表现,还受到联营企业大众安徽的拖累。
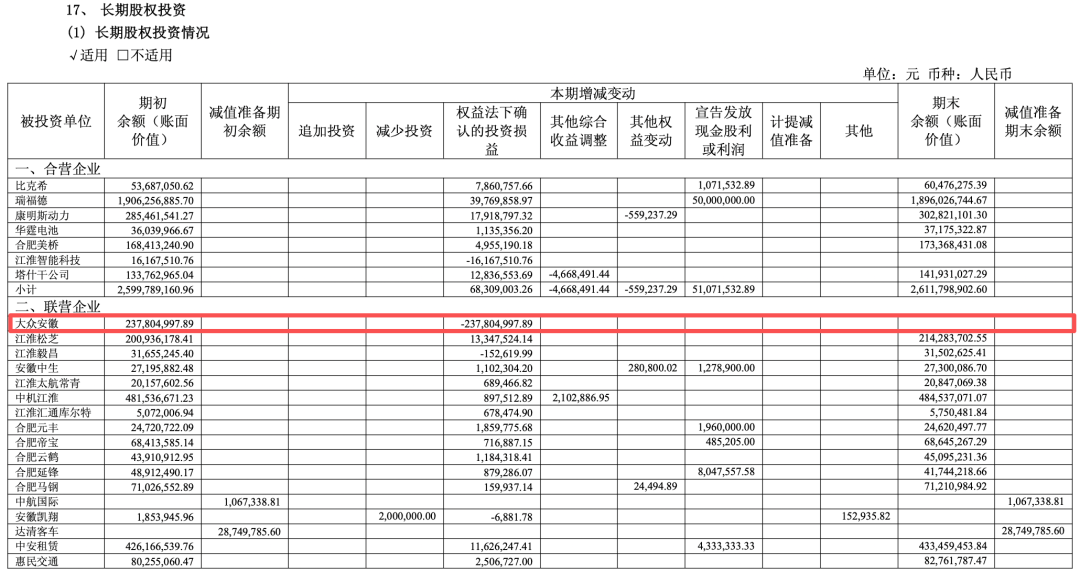
上半年,大众安徽亏损超23亿元,江淮汽车持有大众安徽25%股权,权益法下确认的投资损失约5.75亿元,但期初账面价值仅剩2.38亿元,报告期这家合资公司的长期股权投资账面价值,已被减至零。
这是一个重要的财务节点:大众安徽的长期股权投资账面价值归零,意味着未来这家合资公司对江淮报表的负面影响将彻底出清。换言之,下半年开始,江淮的利润表上不会再出现来自大众安徽的投资损失。
「图片来源:江淮汽车公告」
对于正在爬坡期的江淮而言,这相当于卸下了一个持续多年的包袱。
06
江淮汽车中期业绩发布后,吸引了多家券商投行关注。
其中,银河证券认为2026年为江淮汽车盈利修复关键年,认为尊界车型带来销量弹性与高弹性规模性盈利;商用车板块结构优化;大众安徽包袱减轻;伴随乘用车销量增长,销售费用有望得到管控。其预计江淮汽车2026年的归母净利润0.63亿元,维持“推荐”评级。
国海证券同样认为,江淮汽车正在迎来新品周期与盈利拐点,随着尊界产品矩阵完善,高端车型销量提升有望带动乘用车ASP和产品结构上行,并通过规模效应摊薄研发、营销及制造成本;预测公司2026年归母净利润为7亿元,维持“买入”评级。
方正证券则考虑到尊界产品步入密集上市周期,有望大幅改善盈利能力,预计公司2026年归母净利润2.5亿元,维持“强烈推荐”评级。
三家券商对2026年归母净利润预测从0.63亿到7亿不等,分歧较大;但没有一家机构质疑江淮扭亏的方向,分歧只在于尊界放量的速度和规模效应的释放节奏。
这种分歧本身,恰恰说明市场对江淮的转型逻辑已经形成共识,剩下的只是时间问题。
此外,申万宏源、兴业证券、光大证券等也纷纷对江淮汽车给予了积极评价,普遍对公司2026年归母净利润表现充满信心;同时对2027和2028年的盈利预测给出了较高预期。
《汽车K线》认为,对江淮汽车而言,前途是光明的,道路是曲折的。在鸿蒙智行模式下,江淮汽车承担了重资产投入和营销费用,这势必短期内会影响其盈利弹性,但尊界超级工厂未来将成为“利润引擎”。
Views of AutosKline:
江淮汽车今天面对的,是转型必须付出的代价:汇率扰动、历史包袱、营销前置、规模未至;但它手里握着的,是尊界在百万级市场撕开的口子,是商用车稳住的基盘,是研发高强度投入积攒的后劲儿,这才是决定江淮未来三到五年价值的关键变量。

 VIP复盘网
