

储能知家讯,9月11日,国内碳酸锂期货主力合约2701盘中持续跳水,最低触及128080元/吨,自今年2月以来首次跌破13万元/吨整数关口,午后虽小幅反弹,收盘仍大跌4.99%,报收13.482万元/吨。短短两周时间,碳酸锂期现货价格从8月末的16万元/吨附近快速下探近20%。
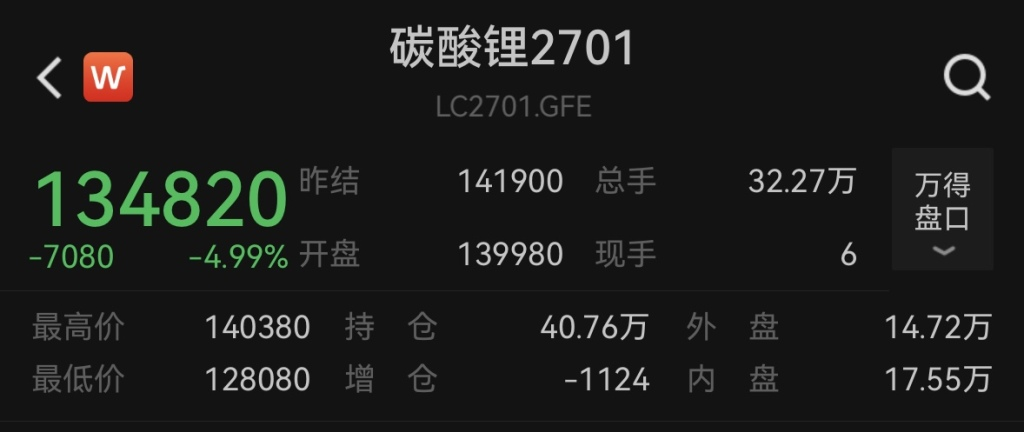
本轮锂价的大幅跳水,最直接的导火索来自库存统计口径的突变。9月3日,上海有色网(SMM)发布公告,宣布从9月4日起启用新版碳酸锂库存统计口径:在原有上游冶炼厂、正极材料厂的统计样本基础上,新增贸易商、电芯厂及其他下游环节,同时将铝土渣提锂、钨矿伴生提锂、电解铝废渣提锂等此前未被纳入统计的锂资源产量全部纳入核算。
调整之后,碳酸锂周度库存数据一次性从旧口径的7万余吨上修至16.93万吨,净增约9-10万吨。尽管SMM随后明确说明,这一上修只是统计范围扩大带来的基数抬升,并非市场突然多出了10万吨新增实物库存,但此前市场长期交易的“低库存、紧供给、持续去库”核心逻辑,瞬间被改写为“隐性库存远超预期”,直接触发了9月4日碳酸锂主力合约单日超7%的暴跌,也为后续价格持续下探埋下了伏笔。
供需两端基本面的边际变化,是本轮锂价持续走弱的深层支撑。供给端,9月国内碳酸锂排产预计达到11.68万吨,环比增长9.7%,国内头部锂企的检修产能陆续回归;海外市场方面,津巴布韦锂矿集中到港,智利雅保劳资争议进入强制调解程序,市场担忧的海外罢工风险大幅缓解,8月智利碳酸锂出口量达到2.41万吨,同比增长超42%,澳矿发运也呈现温和增长态势。截至9月10日,国内港口锂矿实物库存已经达到28.4万吨,环比增加5.2万吨,上游原料供应的宽松程度远超市场预判。
需求端,近期市场传出头部锂电企业下修9月及四季度排产的消息,虽未得到企业官方确认,但三元材料周度产量已经从21002吨回落至20375吨,环比出现小幅下行。被视作锂需求核心增长极的储能赛道,国内储能电芯规划产能大幅超过全球实际需求,中游锂电隔膜等环节的盲目扩产风险已经被行业协会正式警示,下游终端项目的开工节奏明显放缓。
一方面,假设接下来两个月下游终端需求能够持续回暖,现货价格保持坚挺,当前过度悲观的盘面情绪就会得到修复,锂价大概率会在13.5-15.5万元/吨的区间内震荡运行,14万元/吨将成为短期的强支撑位。
另一方面,旺季需求持续如果不及预期,去库节奏进一步放缓,那么到今年年底,锂价的重心很可能继续下移,最终回落至10-13万元/吨的区间。从更长期的视角来看,2027年整个行业将正式进入产能过剩周期,碳酸锂的合理价格中枢,大概率会逐步回落至10-12万元/吨的区间。

 VIP复盘网
