

“把半导体厂建到月球上”,听上去像科幻片设定。但在Rapidus社长小池淳义口中,这句话被说得很认真——月球有水,水能支撑制造环节,还有SpaceX的月球运载想象。于是,这家日本半导体“国家队”一边在北海道推进2nm试验线,一边把目光投向了38万公里外。
地球这边,晶圆代工市场的竞争同样没有慢下来:台积电继续刷新纪录,三星2nm加速,国内扩产也在落子。月球是远景,眼下的产能、良率和订单,才是日渐白热化的赛场。
01
Rapidus拟于月球建半导体厂
据中新经纬援引媒体报道,日本半导体企业Rapidus社长小池淳义,在美国哈德逊研究所举办的活动中发表演讲,提出构想,计划2040年前后在月球表面建设半导体工厂。
小池淳义在现场表示,“这不是玩笑,而是认真的计划”,月球表面拥有半导体制造环节所需的水资源。演讲现场,他展示一段由AI生成的月面工厂构想视频,并提及SpaceX的月球运载项目,称马斯克应该会喜欢该构想。
图片来源:千库网
活动现场,Rapidus的技术合作方IBM首席执行官阿尔温德·克里希纳一同出席,其在活动中确认,IBM与Rapidus正在联合推进1纳米级别芯片技术的研发工作。
Rapidus成立于2022年8月,被视作日本半导体国家队,由日本政府联合丰田、索尼、NTT、NEC、铠侠等8家本土龙头企业共同出资设立,总部位于东京,核心目标是攻克2nm先进逻辑芯片制造技术,搭建日本本土先进晶圆代工能力。
作为日本重振先进制程的核心项目,Rapidus持续获得政府多层级资金扶持,资金分为IPA股权投资与NEDO研发补贴两大类别。日本IPA机构先后在2026年2月、6月完成两轮股权出资,合计2500亿日元,6月这笔1500亿日元增资为截至目前最新落地的政府股权投资。叠加NEDO国家级研发专项补贴,已获批研发补助规模约1.72万亿日元。
按照规划,至2027财年,政府股权加专项补贴合计扶持资金规模接近3万亿日元,全部用于2nm产线建设、EUV设备采购与GAA工艺研发。
依托这笔国家级资金,Rapidus北海道千岁市IIM试验产线稳步推进。试验线已于2025年4月正式投产,同年7月完成2nm GAA原型晶圆流片;2026年持续推进工艺调试、PDK开发以及芯粒封装技术验证,富士通、Tenstorrent等企业已达成早期客户合作。
按照官方披露路线,Rapidus目标2027年下半年启动2nm工艺量产,产线初期月产能6000片,量产之后一年爬坡至每月2.5万片。在2nm实现量产之后,公司接续规划1.4nm、1nm工艺研发,中长期目标2031年完成企业上市。
02
月球是远景,地球上的晶圆代工在狂飙
月球建厂尚是Rapidus的远期规划,把视线拉回地球,当前全球晶圆代工市场整体保持增长。
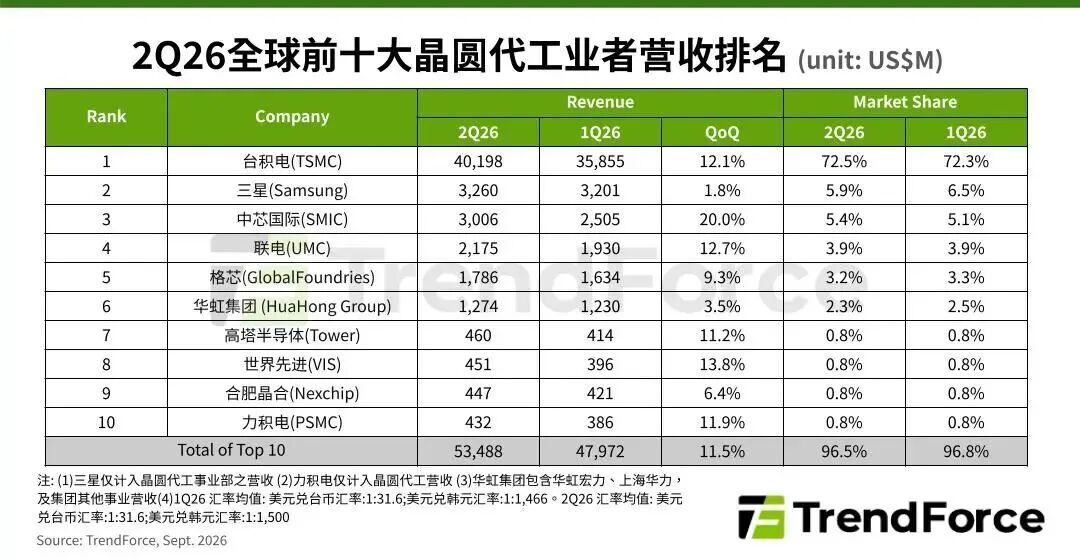
根据TrendForce集邦咨询最新晶圆代工产业研究,2026年第二季全球前十大晶圆代工厂合计产值季增11.5%,已接近534.9亿美元,再创新高。台积电市占率升至创纪录的72.5%,三星电子以5.9%位居第二,中芯国际市占率升至5.4%、排名第三。【相关阅读】
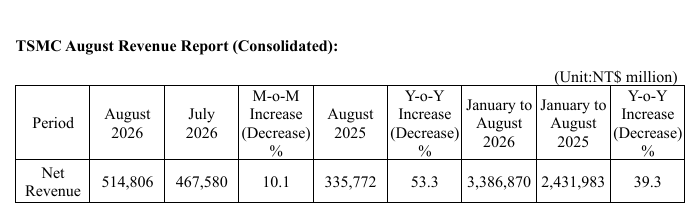
台积电8月单月营收5148亿新台币(年增53.3%),创历史新高,连续四个月刷新纪录。此外,供应链消息显示,台积电3nm月投片量年底18万片目标有望提前达成,2nm五座工厂同时爬坡,全球在建晶圆厂接近20座。
下一代制程上,台积电同步提速。据媒体报道,台积电中部科学园区1.4nm(A14制程)晶圆厂建厂进度超前,第一座厂预计2027年4月展开试产,商业化量产最快于2027年下半年启动,较原先规划的2028年量产时间提前约一年。台积电此前在法说会及股东会资料中披露的A14量产时间仍为2028年。
三星方面,据财联社报道,得益于2纳米工艺订单的持续涌入,在特斯拉和博通等美国科技企业的巨额订单推动下,三星电子位于美国德克萨斯州泰勒的晶圆厂将于本月底下月初开始试生产,目前已达到满负荷运转,所有计划产量均已预订完毕。据悉,2纳米工艺的良率今年年初约为60%,而近期已达到80%左右,具备量产能力,该厂拟于明年开始量产。
中国大陆方面,近日,无锡锡虹国芯二期投资有限公司成立,注册资本60亿元,由无锡国联实业投资集团有限公司、无锡产业发展集团有限公司等共同持股。
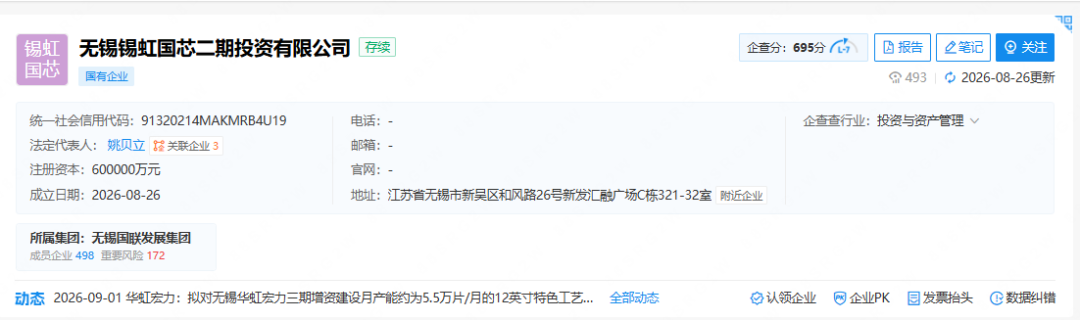
按照华虹宏力对外披露的增资方案,无锡锡虹国芯二期计划出资8.34亿美元,取得项目主体无锡华虹宏力三期半导体有限公司20%股权。无锡三期规划打造月产5.5万片产能的12英寸特色工艺代工产线,项目整体投资额69.5亿美元,计划2027年12月完成产线建设并实现投产。
项目将依托华虹无锡现有厂区条件,在原有厂房基础上扩建洁净室与动力配套设施,重点拓展逻辑射频、图像传感器、非易失性存储器等特色工艺能力。华虹宏力公告显示,公司计划调拨合计55.56亿元的超募资金与往期项目结余募集资金,用于本项目设备及厂务设施采购。
从行业整体看,全球晶圆代工正处在上行周期。需求端,AI芯片需求拉动先进制程持续供不应求,代工价格2026年上半年也在调涨,成熟制程同步回暖,行业产值连创新高;竞争端,台积电市占率升至72.5%的纪录高位,三星、中芯国际位列其后,头部集中度进一步提升;供给端,2nm量产节点集中在2027年前后,1.4nm等下一代制程已排上日程,台积电、三星、华虹宏力等厂商的产能建设在全球多地同步推进。行业整体呈现需求、价格、产能同步走高的扩张态势。

 VIP复盘网
