

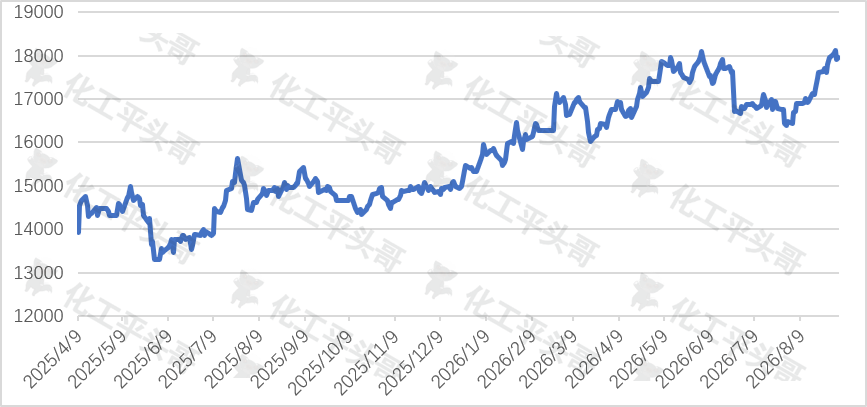
2025年5月以来,中国天然橡胶市场价格持续上涨,从约1.3万元/吨攀升至2026年9月初的1.8万元/吨左右,创近七年以来的阶段性新高。
2025年5月-2026年9月近一年半时间里,价格走势可划分为四个阶段。第一阶段为2025年5-7月的筑底回升期,2025年5月初现货价格处于约1.3万元/吨的相对低位,市场情绪偏向悲观。随后泰国、越南等主产区进入雨季,割胶进度阶段性受阻,原料胶水收购价格触底反弹,国内青岛保税区库存开始去化,价格逐步回升至1.4万元/吨左右。
第二阶段为2025年8-10月的冲高回落期,8月份受台风天气扰动及轮胎厂集中采购推动,价格一度冲高至1.55万元/吨,但9-10月随着台风影响消退、新胶集中上市以及下游进入传统消费淡季,价格回落至1.45-1.5万元/吨区间。
第三阶段为2025年11月-2026年6月的阶梯上行期,海外主产区再次出现厄尔尼诺残余影响导致的干旱与强降雨交替天气,割胶与物流都受到影响。国内半钢胎与全钢胎开工率持续处于高位,轮胎出口订单强劲,重卡销量同比转正,需求端对原料形成持续消耗,价格沿1.5万、1.6万、1.7万元/吨三个整数关口逐级突破。
第四阶段为2026年7-9月的加速冲高期,7月份国内部分港口到港量不及预期,青岛保税区及社会库存降至近三年低位,8-9月东南亚主产区进入高产季但胶水收购价格依然坚挺,市场预期全年产量增长有限,投机性买盘与下游刚需补库共振,价格快速逼近1.8万元/吨。
图1 近1年中国天然橡胶日度价格走势图(元/吨)
基础数据来源:生意社
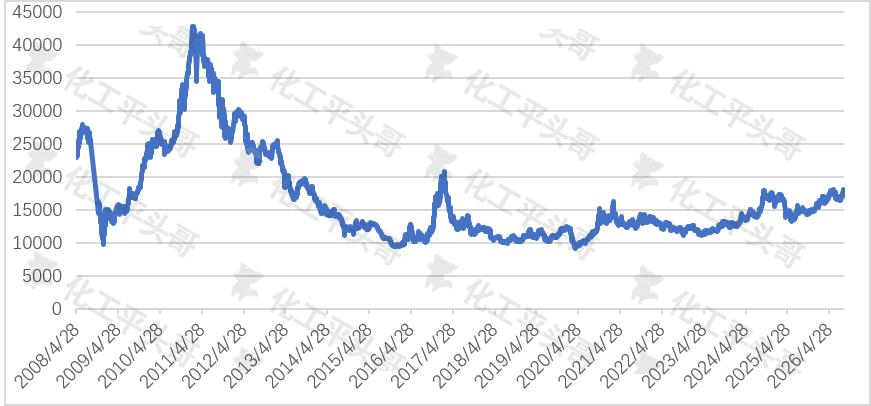
从长周期视角来看,中国天然橡胶价格自2008年以来经历了三轮完整的牛熊周期。2008年金融危机后,价格在2009-2011年借助全球量化宽松与汽车消费扩张快速冲高,2011年一度突破4万元/吨的历史高位。随后因东南亚新增种植园集中开割、全球库存累积,价格进入长达八年的熊市,2016-2020年价格中枢长期徘徊在1.0万-1.3万元/吨区间。2021年起,伴随全球通胀抬头、汽车产业链复苏以及主产区天气扰动,天然橡胶进入新一轮温和上行通道。
中国天然橡胶价格典型的周期性波动,也反映了化工产业的周期性波动特点。天然橡胶的典型周期,分别是2008年至2016年,出现了两次谷底和一次谷峰,2017年至2021年,以及2022年至2026年。
图2 2008-2026年中国天然橡胶价格走势图(元/吨)
基础数据来源:生意社
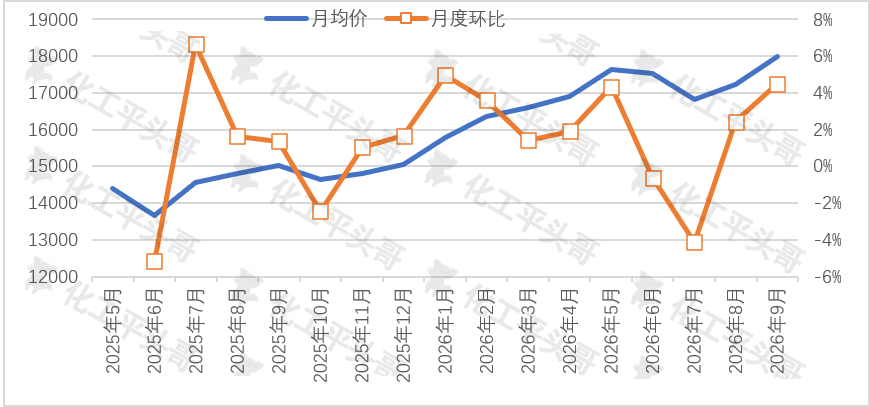
从月度运行节奏来看,本轮上涨并非匀速直线,而是伴随天气、库存与宏观预期的阶段性变化呈现波动上行。平头哥计算了2025年5月至2026年9月期间的月度均价走势,结合上文分析的关键事件节点,可清晰看出价格上行主要发生在主产区天气扰动、去库存化及政策刺激三个窗口期。
图3 2025年4月-2026年9月天然橡胶环比变化(元/吨)
基础数据来源:生意社
造成本轮天然橡胶价格持续上涨的核心原因,平头哥总结有以下几点:
1、供应端:主产区天气波动与树龄老化,产量增长受限
天气方面,泰国南部、马来西亚北部及印尼苏门答腊产区在2025年下半年至2026年上半年遭遇厄尔尼诺气候影响,导致降雨不均与干旱交替,割胶天数减少、原料胶水产出下降。2026年三季度部分产区又受台风外围环流影响,物流与港口装船阶段性受阻。
另外,东南亚主要产胶国大量胶树种植于2005-2012年上一轮价格高峰时期,当前已进入产量递减的中老龄阶段,产量单产边际下滑,新种植意愿不足,长期产出增长空间受限。此外,劳工与成本也在增长,主产区人工成本持续上升,部分中小胶园弃割或转种油棕、榴莲等经济作物,进一步压制了潜在供应弹性。
2、需求端:轮胎出口与汽车产销保持韧性
需求侧是本轮价格上行的核心支撑,2025年下半年以来,中国轮胎行业呈现"内销平稳、出口强劲"的格局,半钢胎出口订单持续旺盛,全钢胎在商用车复苏带动下开工率维持在高位。与此同时,国内乘用车销量在政策刺激下保持正增长,新能源汽车渗透率提升带动单位用胶量增加。
2026年1-8月国内半钢胎平均开工率约72%,全钢胎平均开工率约62%,均处于近五年同期高位,对天然橡胶形成持续刚性消耗。另外,欧美轮胎需求回暖叠加东南亚供应链替代效应,2026年1-7月中国橡胶轮胎出口量同比增长约12%,其中半钢胎和全钢胎出口量分别增长14%和9%。与此同时,国内乘用车销量在政策补贴及以旧换新政策推动下保持增长,重卡销量同比转正,工程车及农机胎需求边际改善,进一步拉动了天然橡胶消费。
3、成本端:原油、合成橡胶与物流成本共振上行
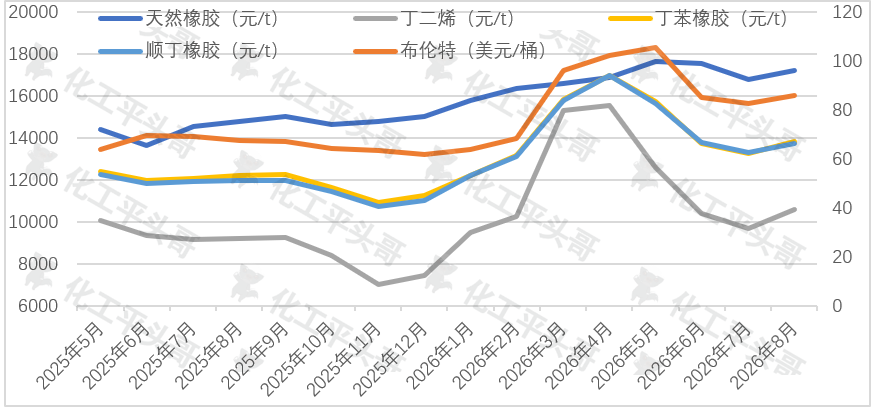
天然橡胶与合成橡胶在轮胎配方中存在一定替代关系,二者价格高度相关。2026年以来,国际原油价格在地缘冲突与OPEC+减产支撑下维持高位,石脑油、丁二烯、合成橡胶产业链成本中枢抬升,合成橡胶价格被动跟涨,客观上强化了天然橡胶的价格支撑。此外,红海航运扰动导致全球集装箱运费阶段性上行,进口天然橡胶到岸成本增加约200-400元/吨,也进一步推动了市场价格的走高。
图4 近1年中国橡胶相关产品价格走势对比
基础数据来源:生意社
2026年四季度至2027年全年,预计天然橡胶价格会呈现高位震荡、中枢逐步下移的趋势。随着主产区高产季供应放量、新增种植面积逐步进入产期,下游需求季节性回落,价格中枢将会温和回落。
平头哥认为,过去1年多天然橡胶价格上涨,是供应约束、需求韧性、成本支撑与宏观流动性宽松共同作用的结果,具备较强的基本面逻辑支撑,并非单纯的资金推动行情。虽然当前价格距离2011年4万元/吨的历史极端高位尚远,但已创下近七年来的阶段性新高,市场对未来一年的预期正在发生重要转变。
中长期来看,天然橡胶市场正在经历由长期过剩向紧平衡的结构性转变,树龄老化与劳动力成本上升将长期压制全球供应弹性,而新能源汽车与轮胎出口的增长将持续支撑需求。平头哥认为未来几年,天然橡胶价格中枢有望较2016-2020年的低位区间显著抬升,产业链上下游均需适应这一新常态。
对于下游轮胎及汽车制造企业而言,可以在高位区间合理利用期货套期保值工具锁定部分原料成本,避免在价格冲高时进行恐慌性补库。同时可适度增加合成橡胶替代比例,优化配方结构以降低成本波动风险。

 VIP复盘网
