

摘要
■ 投资逻辑
海外大型零售渠道陆续披露2026年度第二季度业绩。从需求端看,海外必选消费韧性凸显,线上渠道贡献增速活力。通胀延续性支撑基础消费品景气度持续抬升,线上渠道仍显著领先大盘,且增长呈加速趋势,26Q2美国线上零售额环比+9.4%,同比+12.4%,显著高于大盘增速6.3%;线上零售额占零售额总比重达17.1%,同比提高0.8pct。家装工具类随AI基建投资扩张周期需求呈现边际修复,同时去库结束叠加地产日常维修需求支撑基本盘。
库存方面,海外渠道库存压力持续缓释,去化节奏显著好于预期。Q2全渠道库存周转率稳步提升,反映出库存效率持续优化。后续若需求端逐步回暖,渠道有望开启温和补库周期,运营效率提升的逻辑持续兑现。
盈利端普遍改善,一方面通胀环境对销售价格形成一定支撑,另一方面也得益于关税扰动边际缓和、供应链效率提升以及企业内部运营优化的共同推动。26Q2主要渠道盈利端普遍改善,塔吉特、史丹利百得毛利率同比分别提升5.44pct、5.94pct,沃尔玛毛利率同比上升1.02pct,多数企业净利率同步修复。
线下综合零售商:盈利修复韧性凸显,库存效率持续优化。沃尔玛:平台业务高增韧性凸显,效率优化推动盈利与库存向好。26Q2营收1879.37亿美元,同比增长5.94%;毛利率同比上升1.02pct,全球库存同比增长6.7%。26年营收增速指引:由同比+3.5%-4.5%上调至同比+4.0%-5.0%。塔吉特:盈利修复弹性凸显,库存周转稳步优化。26Q2营收265.39亿美元,同比增长5.27%;毛利率同比上升5.44pct,存货同比增长2.86%。26年营收增速指引:由同比增长约4%上调至全年营业收入增速围绕5%。
工具建材龙头:业绩复苏节奏分化,库存去化持续推进。家得宝:第二季度业绩超预期,库存增速同比趋稳。26Q2营收478.61亿美元,同比增长5.71%;三大业务稳步提升,存货同比增长8.07%。26年营收增速指引:总销售额增长约2.5%–4.5%;指引维持不变。劳氏:业绩增长稳步提速,库存效率持续提升。26Q2营收259.56亿美元,同比增长8.34%;建筑维修品类增速领跑,存货同比增长8.54%。26年营收增速指引:由原预期下调至营业收入920亿美元。史丹利百得:第二季度盈利同比高增,毛利率修复库存优化向好。26Q2营收39.61亿美元,同比增长0.39%;毛利率同比上升5.94pct。26年自由现金流指引:由5–7亿美元上调至6–8亿美元。
线上零售平台:业绩增长动能强劲,线上优势增量凸显。
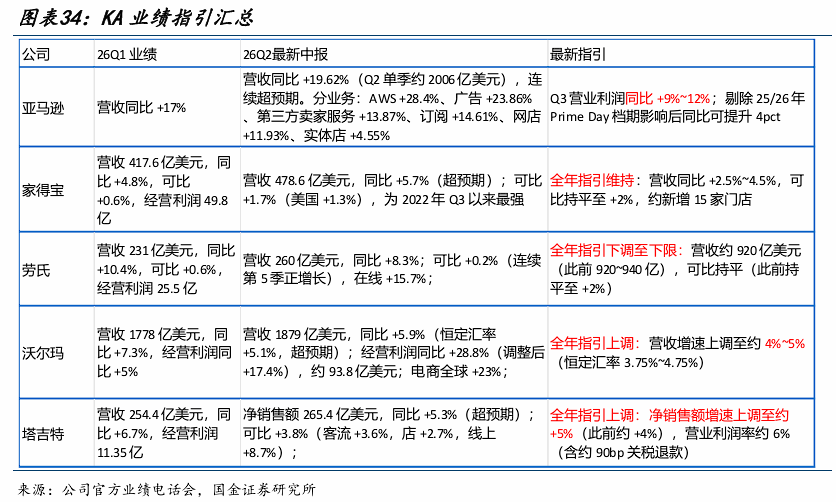
亚马逊:营收高增盈利超预期,线上平台助力业务扩大。26Q2营收2006.06亿美元,同比增长19.62%;净利率同比上升18.68pct。亚马逊26Q3营收指引:第三季度营收在225-265亿美元之间。
投资建议
跨境电商:中报验证板块景气度,持续看好跨境电商β。海外通胀抬头利好线上性价比优势凸显,行业去库基本完成,平台与卖家轻装上阵,海运、汇率等外部成本扰动边际趋缓,预计 Q3 景气有望延续,AI应用在增收及降本方面效果加速体现,持续推荐安克创新、小商品城等。
工具出口链:行业库存去化基本完成,海外客户补库周期开启,叠加北美 AI 算力基建、电力工程带动专业工具增量,出货量与价格有望同步回升。其中家居及 DIY 工具需求分化,专业工业工具韧性更强,利好具备渠道优势的头部品牌。
风险提示
海外消费不及预期、海外关税等贸易政策变动、行业竞争加剧、汇率持续大幅波动。
+
目录
一、海外宏观消费数据回顾
1.1、二季度美国通胀抬头,欧洲通胀阶段性反弹
1.2、刚需消费显韧性,线上零售稳增长
二、线下综合零售商:盈利修复韧性凸显,库存效率持续优化
2.1、沃尔玛:平台业务高增韧性凸显,效率优化推动盈利与库存向好
2.2、塔吉特:策略优化盈利修复弹性凸显,库存周转稳步优化
三、工具建材龙头:业绩复苏节奏分化,库存去化持续推进
3.1、家得宝:第二季度业绩超预期,库存增速同比趋稳
3.2、劳氏:业绩增长稳步提速,库存效率持续提升
3.3、史丹利百得:第二季度盈利同比高增,毛利率修复库存优化向好
四、线上零售平台:业绩增长动能强劲,线上优势增量凸显
4.1、亚马逊:营收高增盈利超预期,线上平台助力业务扩大
五、投资建议
六、风险提示
正文
一、海外宏观消费数据回顾
1.1、二季度美国通胀抬头,欧洲通胀阶段性反弹
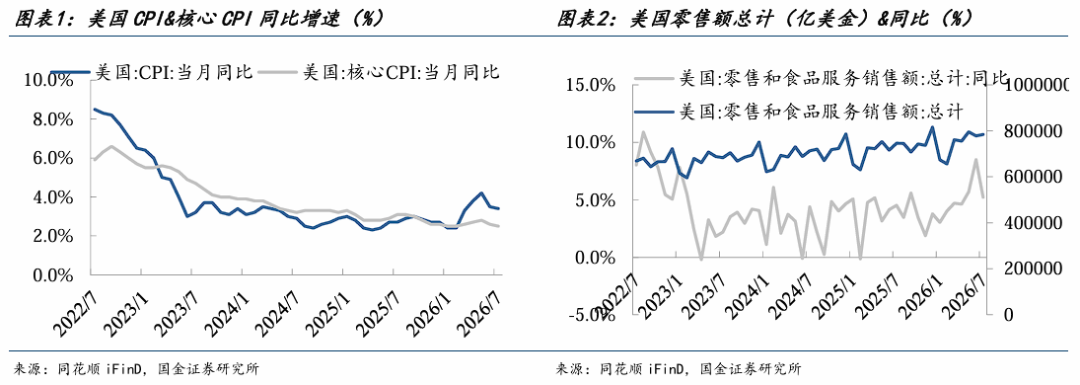
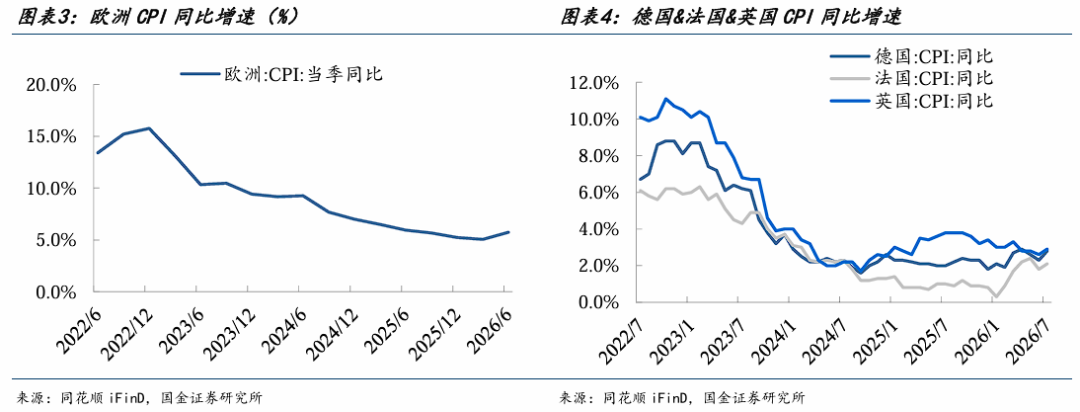
美国:CPI增速冲高后回稳,零售增速相对稳定。2026年4-6月美国CPI分别同比增长3.8%/4.2%/3.5%,7月美国CPI同比增长3.4%,增速短期抬升后呈边际回落态势;零售行业整体销售额26Q2同比增长6.3%,剔除CPI后,4-6月实际零售额分别同比变化0.8%/1.5%/5.0%。
欧洲:通胀走势分化,整体阶段性反弹,英法德核心经济体通胀延续回落。26Q2欧洲核心国家CPI当季同比回升;4-6月德国、法国、英国CPI同比分别增长2.9%/2.6%/ 2.3%、2.2%/2.4%/1.8%、2.8%/2.8%/2.6%,三大核心经济体通胀走势虽有小幅波动,但整体仍维持下行态势。
1.2、刚需消费显韧性,线上零售稳增长
美国26Q2刚需消费保持韧性,加油站品类增速领先,可选消费增速分化。美国二季度零售和食品服务销售额同比增长6.27%,环比增长2.62%。分行业看,加油站、运动爱好类、无店铺商贩分列细分零售行业同比增长前三位,26Q2整体增速分别为23.19%、12.36%、12.00%,特别是日常消费增加,杂货店同比增速也达到10.62%。
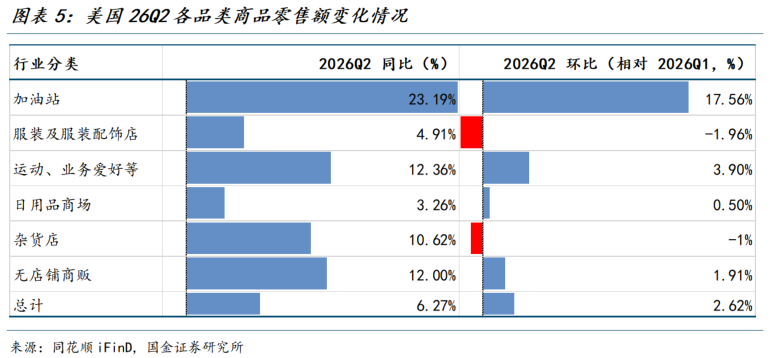
可选消费中,偏可选属性的服装及服装配饰店增速持续下滑,同比仅增长4.91%,环比下降1.96%;运动及业务爱好类环比修复,同比增速12.36%,显著高于其它可选品类,预计主要受益于居民休闲消费需求释放。日用品商场同比增长3.26%、环比微增0.50%,整体维持平稳运行。
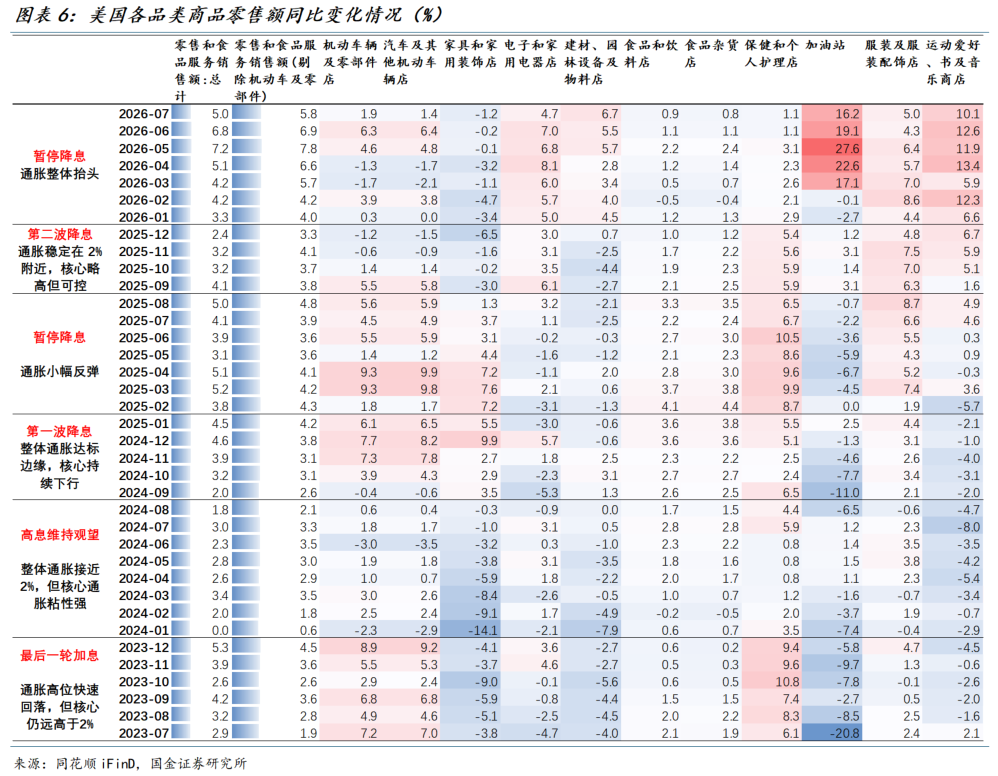
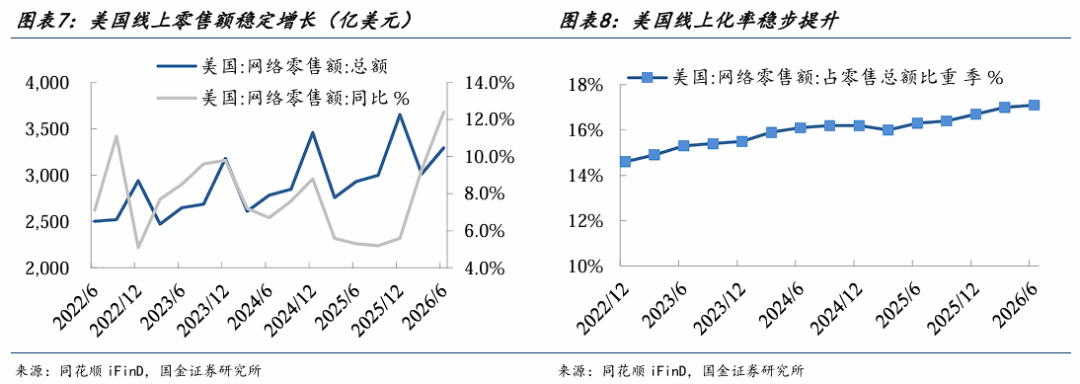
美国线上零售增长加速,线上化率长期稳步提升。26Q2美国线上零售额环比+9.4%,同比+12.4%;线上零售额占零售额总比重达17.1%,同比提高0.8pct。
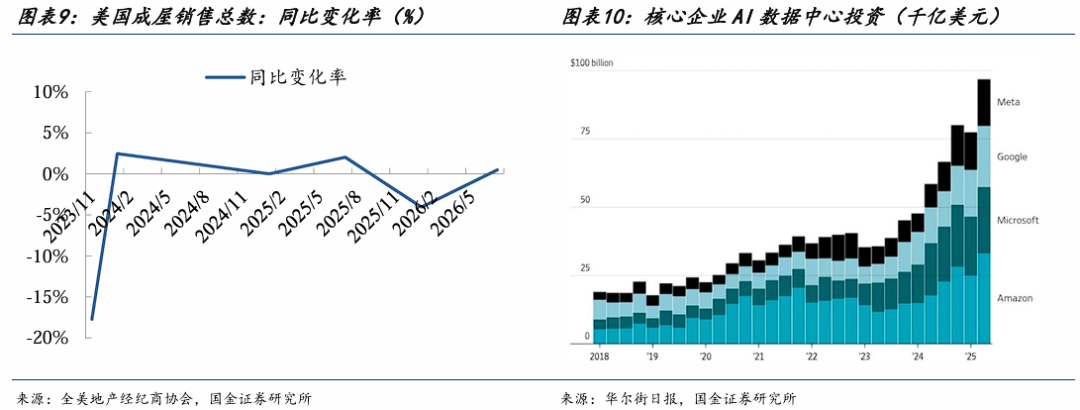
受高利率持续影响美国房地产市场修复节奏放缓,但工具建材类企业仍保持稳定增速,AI大规模基建投资是核心驱动。美国成屋销售季调年化2026年1月降至402万套、同比降4.06%,7月回升至406万套、同比仅增0.5%,二季度地产增长动能明显走弱。四大科技企业2025年资本支出约930亿美元,近3个月七巨头数据中心投入超千亿,过去一年五家科技企业开支超全美上市工业总和,对冲地产疲软支撑建材增速。
二、线下综合零售商:盈利修复韧性凸显,库存效率持续优化
2.1、沃尔玛:平台业务高增韧性凸显,效率优化推动盈利与库存向好
沃尔玛26Q2实现营收1879.37亿美元,同比增长5.94%,增长韧性凸显,部分由线上电商持续增长与山姆会员店、国际业务协同扩张驱动。26Q2净利率同比上升0.67pct,毛利率同比上升1.02pct,主要系通胀回落缓解成本端压力、运营效率持续优化所致,盈利修复态势明确。26年营收增速指引:由同比+3.5%-4.5%上调至同比+4.0%-5.0%。
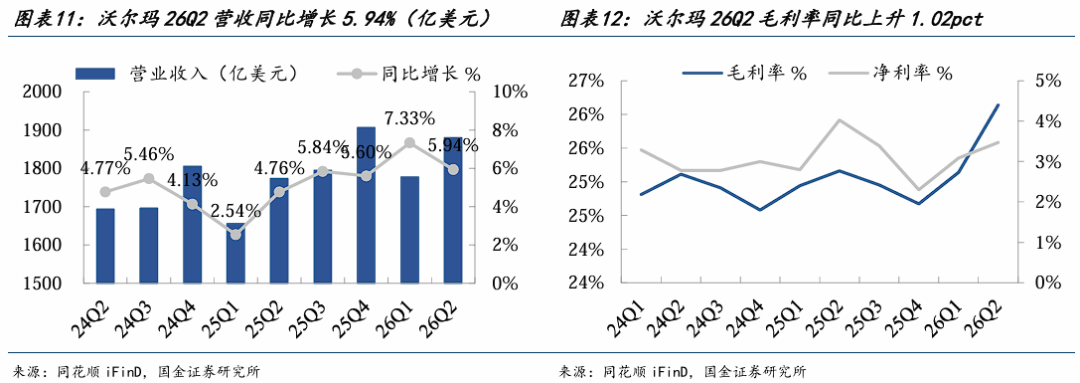
线上平台业务增长迅速,国际市场贡献营收增速。沃尔玛第二财季实体店同店销售延续低个位数下滑态势,但全球电商销售额同比增长23%(占总净销售额24%),国际业务净销售额同比增长12.8%,其中中国市场电商增速达26%、占比提升至55%,成为业绩增长的核心引擎。
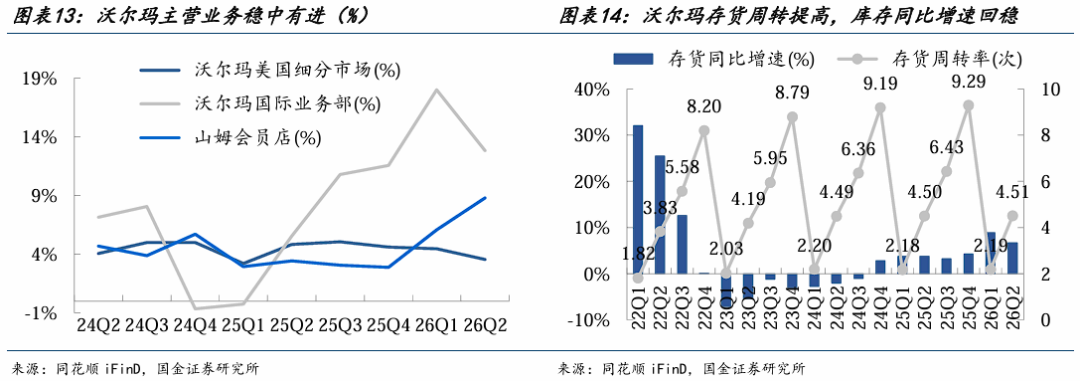
主营业务均实现增长,山姆会员规模持续创新高。26Q2沃尔玛美国市场实现营收1251.89亿美元,同比增长3.5%,营收增长主要来自刚需品类的稳定贡献与客单价的平稳提升;国际业务实现销售额351.98亿美元,同比增长12.8%,海外市场布局成效持续释放;山姆会员店实现销售额257.13亿美元,同比增长8.8%,会员收入同步保持双位数增长,会员数再创阶段新高。
Q2库存整体保持健康,通胀影响边际收窄。沃尔玛全球库存同比增长6.7%,涨幅较前期明显回落,通胀因素对库存增长的贡献度有所下降;公司整体存货周转率维持在4.51次的稳健水平,库销比处于合理区间,备货节奏贴合终端消费需求,库存管理效率持续优化。
2.2、塔吉特:策略优化盈利修复弹性凸显,库存周转稳步优化
塔吉特26Q2实现营收265.39亿美元,同比增长5.27%,增长重回稳健轨道,部分由大众消费性价比需求回升与全品类协同布局驱动。26Q2毛利率同比上升5.44pct,净利率同比上升3.36pct,盈利修复弹性充分显现。26年营收增速指引:由同比增长约4%上调至全年营业收入增速围绕5%。
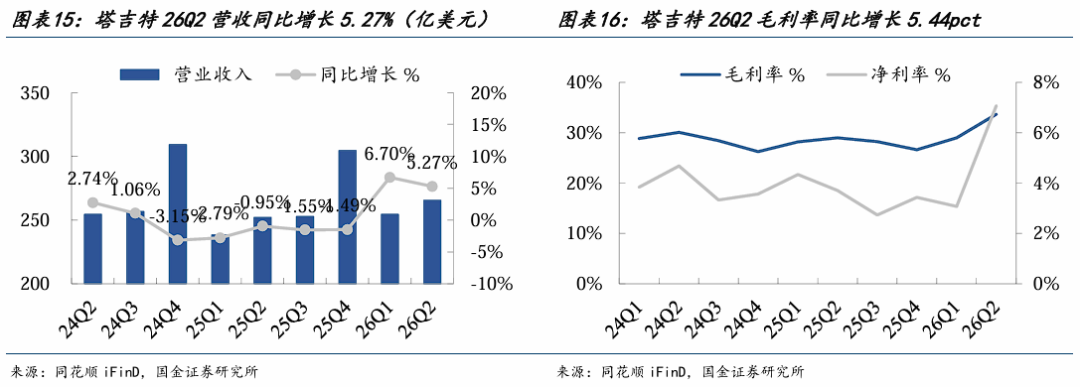
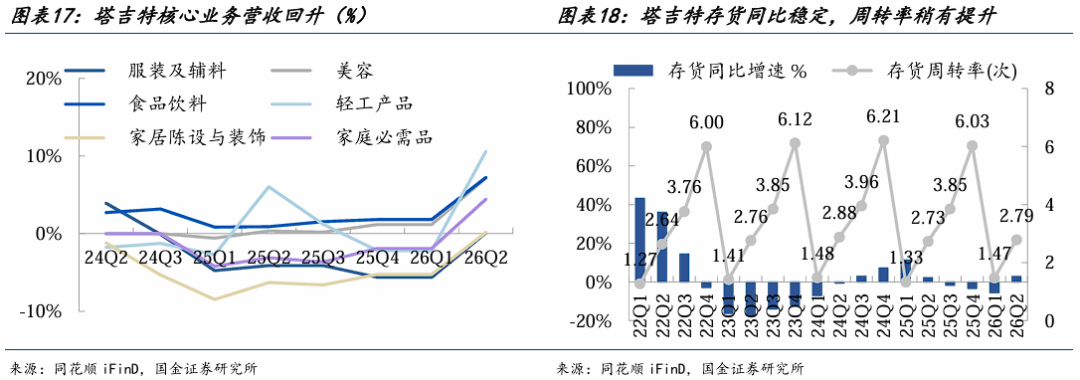
策略优化推送零售品类分化增长,刚需与高毛利赛道共驱业绩。塔吉特通过推行降价促销与高性价比自有品牌的价格策略、精准锚定中等收入女性消费群体的客群定位,以及独家设计师合作的差异化商品策略,有效扩大市场份额、提振营收,在竞争激烈的零售市场确立了自身独特优势。26Q2塔吉特核心品类中,轻工产品以10.6%的同比增速领跑,美容、食品饮料同步实现7%以上的较快增长,家庭必需品保持中单位数稳健增长,服装及辅料、家居陈设与装饰品类维持平稳运行。
多赛道均衡发力,核心品类贡献主要增量。26Q2塔吉特轻工产品实现营收38.94亿美元,同比增长10.6%,居家与户外需求回暖带动品类持续扩容;美容品类实现销售额36.39亿美元,同比增长7.2%,美妆个护消费韧性持续释放;食品饮料实现营收59.91亿美元,同比增长7.2%;服装及辅料、家居陈设与装饰品类营收基本持平。
Q2库存保持温和增长,周转效率边际改善。塔吉特26Q2存货同比增长2.86%,增速维持低位并温和回升;公司整体存货周转率提升至2.79次,周转效率同比小幅改善,库销比处于合理区间。
三、工具建材龙头:业绩复苏节奏分化,库存去化持续推进
3.1、家得宝:第二季度业绩超预期,库存增速同比趋稳
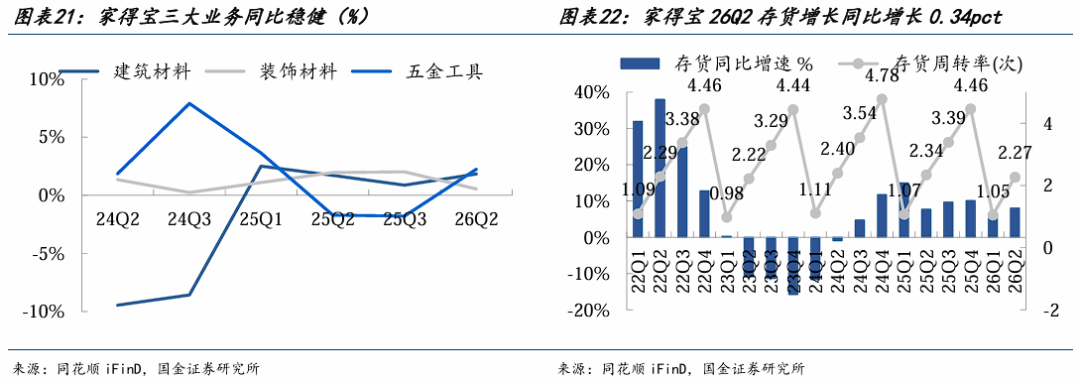
家得宝26Q2营收478.61亿美元,同比增长5.7%;毛利率同比增长1.02pct,净利率同比下降0.09pct。上半年合计营收896.26亿美元,同比+5.3%,上半年净利润80.55亿美元,同比+0.9%。26年营收增速指引:总销售额增长约2.5%–4.5%;指引维持不变。需求修复叠加运营与成本端共振,二季度业绩超预期。
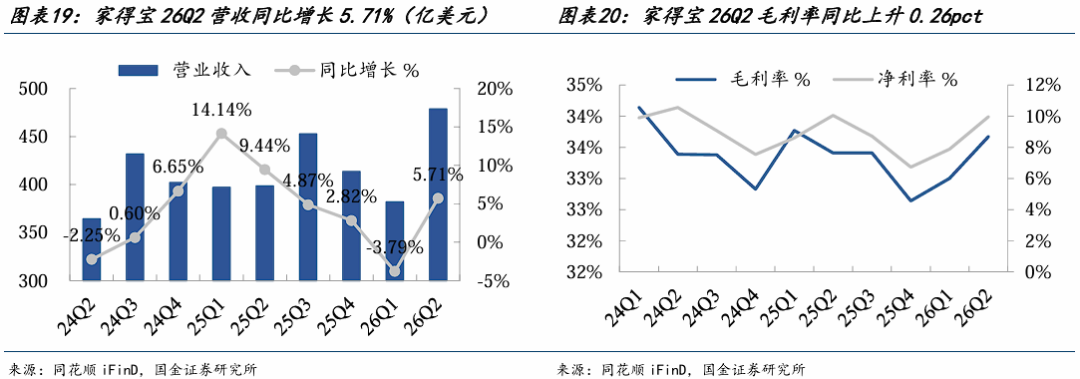
零售整体增长强劲,推动业绩整体增长。26Q2家得宝核心品类中,五金工具类销售额以2.61%的同比增速领跑,装饰材料保持稳健增长,建筑材料呈现低增修复态势。其中SRS通过多品类分销业务直接触达专业承包商,可在无需依托大型仓储式门店的情况下,扩大家得宝在专业市场的覆盖范围。
主营业务均实现稳健增长,核心品类协同价值持续释放。26Q2家得宝建筑材料业务实现营收 274.03亿美元,同比增长0.79%,营收增长主要来自基础家装需求的稳定贡献与工程项目的稳步回升;装饰材料业务实现销售额265.34亿美元,同比增长2.41%,产品迭代与场景化布局成效持续显现。现有住房装修改善以及AI基建为家得宝26Q2提供增长活力,五金工具业务实现销售额266.32亿美元,同比增长2.61%,户外场景需求与新品类同步拉动,品类竞争力稳步提升。
Q2库存整体保持健康,通胀影响边际收窄。家得宝存货同比增长8.07%,涨幅较前期明显回落,通胀因素对库存增长的贡献度有所下降;公司整体存货周转率维持在2.27次的稳健水平,库销比处于合理区间,备货节奏贴合终端家装消费需求,库存管理效率持续优化。
3.2、劳氏:业绩增长稳步提速,库存效率持续提升
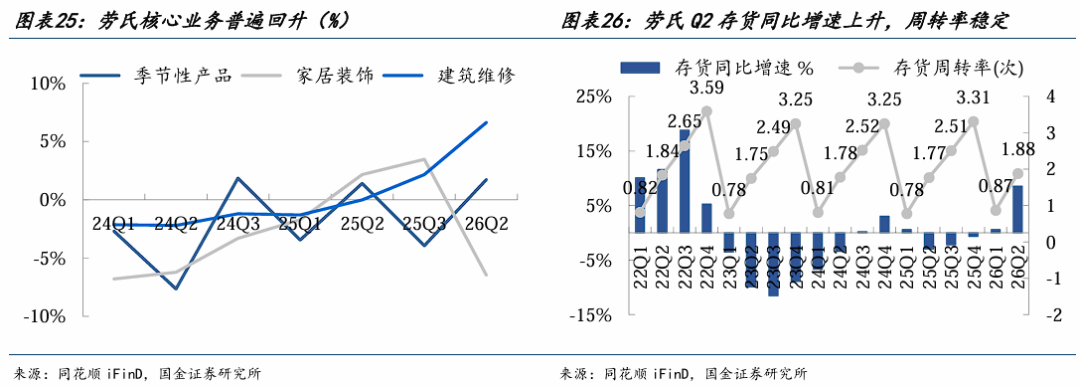
劳氏26Q2实现营收259.56亿美元,同比增长8.34%,增长弹性凸显,部分由美国存量房翻新需求回暖与建筑维修品类、季节性产品协同拉动。26Q2毛利率同比下降0.77pct,净利率同比下降0.77pct,整体盈利中枢仍保持稳健。26年营收增速指引:由原预期下调至营业收入920亿美元。
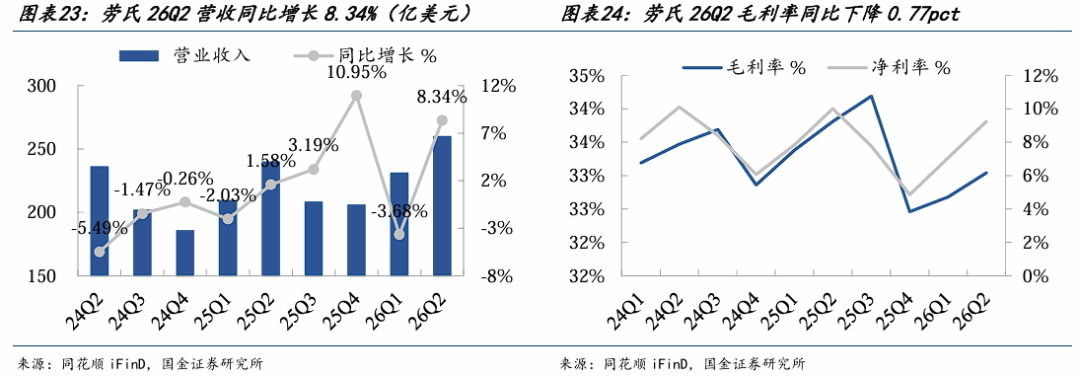
零售整体增长提速,推动业绩超预期表现。26Q2劳氏核心品类中,建筑维修类销售额以6.6%的同比增速领跑,季节性产品保持单位数稳健增长,家居装饰品类受可选消费偏好切换影响阶段性承压。公司将韧性归因于专业客户(Pro)、线上和家居服务业务的持续强劲,本季度包含8000万美元的税前关税退税,但未来IEEPA退税回款的时间和金额仍存在不确定性。
核心业务分化增长,建筑维修赛道贡献主要增量。26Q2劳氏建筑维修业务实现营收75.54亿美元,同比增长6.6%,营收增长主要来自存量房翻新需求的持续释放与客单价的稳步提升;季节性产品实现销售额79.52亿美元,同比增长1.7%,户外消费需求平稳支撑品类表现;家居装饰业务实现销售额78.17亿美元,同比小幅承压。
Q2库存增速边际抬升,周转效率持续改善。劳氏26Q2存货同比增长8.54%,涨幅较前期有所扩大,主要系提前布局备货地产后周期旺季需求所致;公司整体存货周转率提升至1.88次,周转效率同比优化,备货节奏贴合终端消费需求,供应链与库存管理效率持续强化。
3.3、史丹利百得:第二季度盈利同比高增,毛利率修复库存优化向好
史丹利百得26Q2实现营收39.61亿美元,同比增长0.39%,营收端呈现弱复苏态势,部分由工具品类需求边际回暖与产品结构升级驱动。26Q2毛利率同比上升5.94pct,净利率同比上升6.29pct,成本端持续优化,盈利能力修复超预期。26年自由现金流指引:由5–7亿美元上调至6–8亿美元。
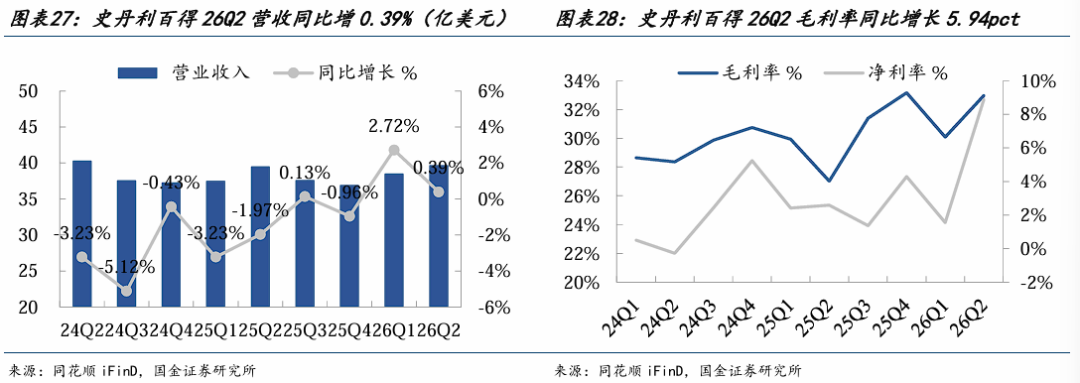
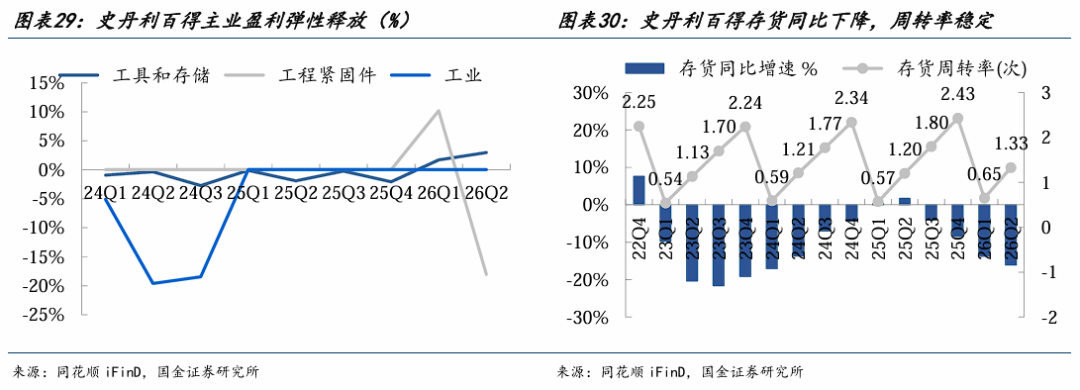
工具主业贡献核心支撑,品类结构优化推升盈利水平。26Q2史丹利百得核心品类中,工具和存储业务以35.64亿美元的营收规模稳居基本盘,同比实现正增长,产品迭代与渠道优化共同推动品类盈利改善;工程紧固件业务实现营收 3.96亿美元,在工业需求温和修复背景下保持稳健运行。
主营板块盈利改善,工具赛道韧性凸显。26Q2史丹利百得工具和存储业务实现营收35.64亿美元,同比增长2.97%,营收增长主要来自新品类拓展与存量市场份额提升,盈利水平随产品结构升级持续上行;工程紧固件业务实现销售额3.96亿美元,同比小幅承压,但业务盈利质量保持稳定。
Q2库存延续去化态势,周转效率保持稳健。史丹利百得26Q2存货同比下降16.01%,史丹利百得25年到26年整体受市场影响,市场份额波动,故去化幅度持续扩大;公司整体存货周转率维持在1.33次的稳健水平,去化成效显著,周转效率稳步提升。
四、线上零售平台:业绩增长动能强劲,线上优势增量凸显
4.1、亚马逊:营收高增盈利超预期,线上平台助力业务扩大
亚马逊26Q2实现营收2006.06亿美元,同比增长19.62%,增长动能强劲,部分由AWS 云服务高增、广告业务放量与零售业务协同扩张驱动。26Q2净利率同比上升18.68pct,毛利率同比下降1.24pct。亚马逊26Q3营收指引:第三季度营收在225-265亿美元之间。
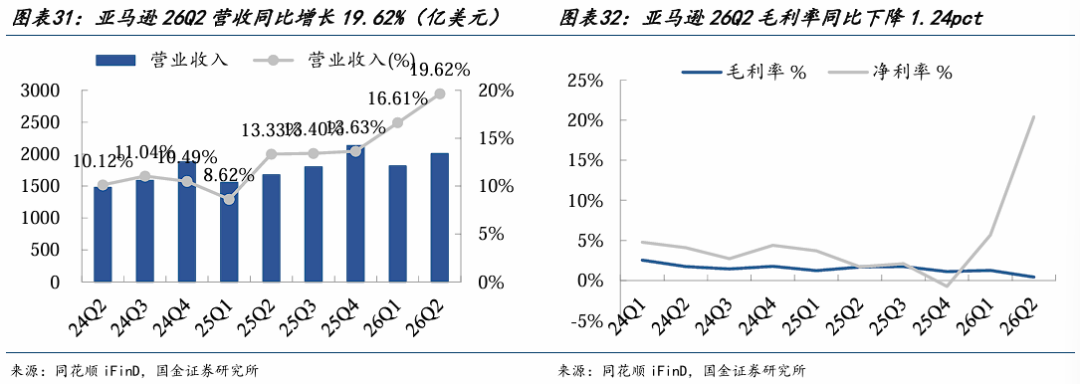
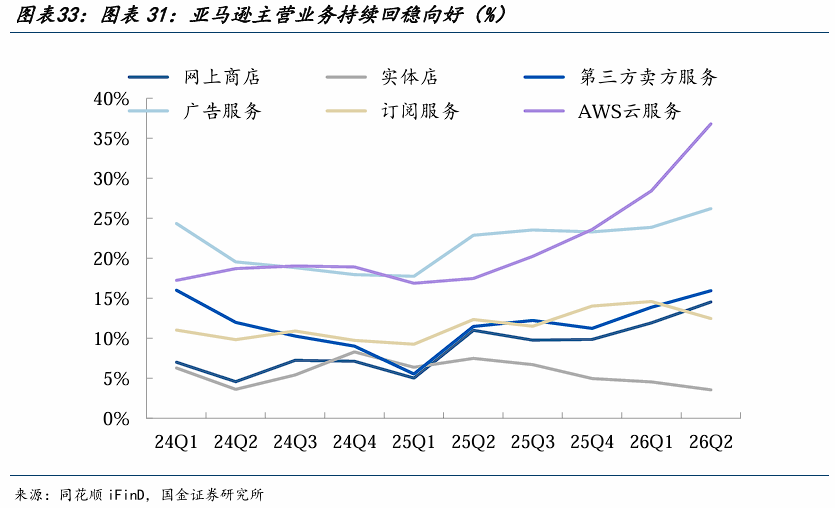
多元业务协同发力,成长赛道贡献主要增量。26Q2亚马逊核心板块中,广告服务、第三方卖方服务同步实现双位数增长,网上商店业务稳步扩容,实体店业务平稳运行。在美国数字经济持续渗透、企业数字化需求与线上消费需求共振的背景下,公司零售加科技的协同效应逐步释放,成为业绩高速增长的核心支撑。网店为亚马逊自营,自担库存,第三方服务提供线上零售平台,云服务带来高高毛利率。
亚马逊主营业务全面增长,线上零售生态与广告变现弹性凸显。第三方卖方服务营收467.80亿美元,同比增长15.9%,平台线上交易规模持续扩大,同时为广告业务提供商家支撑。广告服务营收198.09亿美元,同比增长26.2%,增速居各板块首位;其高增与第三方卖家扩容直接相关,平台商业化变现效率持续提升。网上商店营收704.32亿美元、同比增14.5%,订阅服务营收137.30亿美元、同比增13.8%,线上零售基本盘稳固;实体店营收57.94亿美元、同比增3.6%,线下运行平稳。AWS云服务保持高增。
五、投资建议
从需求端来看,海外通胀整体升高趋势相对回稳,消费整体保持较强韧性。美国CPI增速在阶段性冲高后相对回稳,2026年7月同比增长3.4%,整体水平仍高于历史中枢;欧洲核心经济体通胀也整体延续增高后的相对放缓态势。零售端来看,2026年二季度美国零售和食品服务销售额同比保持增长,扣除价格因素后,实际消费需求边际回暖。
分渠道来看,线上综合零售商营收高速增长,线下零售整体回稳。线下渠道,工具建材类渠道受益于存量房翻新需求复苏,业绩增速有所加快;线上零售在数字经济持续渗透、平台生态不断完善的支撑下维持双位数高速增长,表现显著优于线下渠道。分品类来看,能源、食品饮料等基础刚需消费景气度最高,加油站、杂货店营收增速在各品类中处于领先位置;运动及业务爱好类消费也实现较快增长,可选消费内部表现分化。
库存端效率持续优化,本轮库存周期的去化进度和周转表现均好于预期。2026年二季度各渠道库存压力持续缓解,史丹利百得库存去化幅度进一步扩大,沃尔玛、家得宝等龙头企业的库存同比增速也较前期明显回落。同时全行业存货周转率稳步提升,塔吉特、劳氏等企业周转效率同比改善,为渠道盈利修复夯实了库存基础。
盈利端普遍改善,一方面通胀环境对销售价格形成一定支撑,另一方面也得益于关税扰动边际缓和、供应链效率提升以及企业内部运营优化的共同推动。26Q2主要渠道盈利端普遍改善,塔吉特、史丹利百得毛利率同比分别提升5.44pct、5.94pct,沃尔玛毛利率同比上升1.02pct,多数企业净利率同步修复。
跨境电商:中报验证板块景气度,行业逻辑向上,持续看好跨境电商β。1)海外通胀抬头利好线上性价比优势凸显,并带来涨价空间,美国网络零售额同比增速持续跑赢大盘,且持续提速,6月录得同比12.2%增长,6月底美国零售线上化率达17.1%;2)前期高关税、供应链扰动带来供给侧出清,国内外海关监管趋严,竞争格局优化趋势下,头部品牌市占率有望提升;3)行业去库基本完成,平台与卖家轻装上阵,叠加海外需求阶段性复苏,订单与出货量同步回升。4)海运、汇率等外部成本扰动边际趋缓,预计 Q3 景气有望延续。5)AI应用在增收及降本方面效果加速体现。
具备供应链与产品壁垒的头部企业份额有望持续提升,建议关注:1)产品持续迭代的精品龙头安克创新、致欧科技;2)库存去化、业绩向上的拐点标的赛维时代、华凯易佰;3)AI应用加速盈利能力抬升的吉宏股份;4)业绩韧性突出、高分红低估值的跨境贸易平台小商品城。
工具出口链:行业库存去化基本完成,海外客户补库周期开启,叠加北美 AI 算力基建、电力工程带动专业工具增量,出货量与价格有望同步回升。其中家居及 DIY 工具需求分化,专业工业工具韧性更强,利好具备渠道优势的头部品牌。建议关注大功率电动工具转型的龙头创科实业,以及手工具出海龙头巨星科技。
六、风险提示
海外消费不及预期风险:若美国、欧洲等主要市场宏观经济走弱,居民消费信心下滑,DIY 家居及工业资本开支需求收缩,海外零售商补货意愿下降,将导致工具订单、出货量不及预期,压制板块收入与盈利修复节奏。
海外关税等贸易政策变动风险:美国、欧洲等主要出口市场关税、贸易壁垒、产品合规标准存在调整可能性。若关税税率上调、贸易限制加码,将抬升国内工具企业出口成本,削弱产品价格竞争力,对盈利水平形成冲击。
行业竞争加剧风险:行业头部及中小厂商持续发力海外市场,同类产品价格战、新品竞争加剧。若企业产品、渠道、供应链壁垒不足以维持优势,可能出现毛利率承压、市占率提升不及预期的情况。
汇率持续大幅波动风险:出口业务多以美元结算,若人民币对美元持续大幅升值,企业海外收入汇兑缩水,产生汇兑损失;汇率剧烈波动也会影响海外客户报价体系,扰动订单稳定性。

 VIP复盘网
